


Visión general del mercado
Las acciones estadounidenses cerraron la semana mixtas a medida que se aceleró la rotación sectorial. El S&P 500 se deslizó un 0,10 % hasta 6.932,30, el Nasdaq Compuesto cayó un 1,84 % hasta 23.031,21, mientras que el Dow Jones Industrial Average superó al resto, subiendo un 2,50 % hasta un récord de 50.115,68. La debilidad tecnológica, concentrada en software y semiconductores, lastró los índices de crecimiento, pero la fortaleza en los sectores industriales, energético y financiero mantuvo el sentimiento general intacto.
Los inversores continúan ajustando a la baja las valoraciones de la tecnología de gran capitalización ante las preocupaciones sobre la disrupción impulsada por la IA y los planes de aumento del gasto de capital. Las acciones de software han caído cerca de un 25 % en los últimos tres meses, reflejando tanto la incertidumbre competitiva como un mayor gasto en las principales plataformas.
Mientras tanto, los sectores de la “vieja economía” han retomado el liderazgo. Los sectores industriales, de materiales y los bienes de consumo básicos se benefician de unas expectativas de demanda en mejora, ya que el ciclo manufacturero muestra signos iniciales de expansión. Los últimos datos del ISM confirmaron la actividad fabril más fuerte desde 2022, respaldando la idea de que el crecimiento económico sigue firme.
Con funcionarios de la Fed señalando que los recortes de tipos podrían mantenerse en espera, el apetito por el riesgo en activos especulativos como las criptomonedas y los metales preciosos se ha enfriado. Aun así, la tendencia alcista en renta variable parece intacta, apoyada por la resistencia de los beneficios y una amplitud de mercado más equilibrada.
Publicaciones económicas y resultados destacados
Lunes, 9 de febrero
Antes de la apertura:
• Becton Dickinson (BDX), est. $2,81
• Cleveland-Cliffs (CLF), est. -$0,62
• Monday.com (MNDY), est. $0,92
• Waters (WAT), est. $4,51
Publicaciones económicas:
• No hay publicaciones programadas
Tras el cierre:
• Aecom Tech (ACM), est. $1,17
• Goodyear Tire (GT), est. $0,49
• Principal Financial (PFG), est. $2,23
Martes, 10 de febrero
Antes de la apertura:
• Coca-Cola (KO), est. $0,56
• McDonald’s (MCD), est. $3,04
• Spotify (SPOT), est. $2,72
Publicaciones económicas:
• 11:00 GMT – Índice NFIB de Pequeñas Empresas, previsión 99,9 (anterior 99,5)
• 13:30 GMT – Ventas minoristas m/m, previsión +0,4 % (anterior +0,6 %)
• 13:30 GMT – Ventas minoristas subyacentes m/m, previsión +0,4 % (anterior +0,5 %)
Tras el cierre:
• Cisco (CSCO), est. $1,02
• Gilead Sciences (GILD), est. $1,81
• Lyft (LYFT), est. $0,13
Miércoles, 11 de febrero
Antes de la apertura:
• Shopify (SHOP), est. $0,51
• CVS Health (CVS), est. $1,00
• Hilton (HLT), est. $2,02
Publicaciones económicas:
• 13:30 GMT – Cambio en el empleo no agrícola, previsión +70.000 (anterior +50.000)
• 13:30 GMT – Tasa de desempleo, previsión 4,4 % (anterior 4,4 %)
• 13:30 GMT – Remuneración media por hora m/m, previsión +0,3 % (anterior +0,3 %)
Tras el cierre:
• Motorola Solutions (MSI), est. $4,35
• HubSpot (HUBS), est. $2,99
• Equinix (EQIX), est. $9,05
Jueves, 12 de febrero
Antes de la apertura:
• Zoetis (ZTS), est. $1,40
• Restaurant Brands (QSR), est. $0,95
• Crocs (CROX), est. $1,91
Publicaciones económicas:
• 13:30 GMT – Solicitudes de subsidio por desempleo, previsión 222.000 (anterior 231.000)
• 15:00 GMT – Ventas de viviendas existentes, previsión 4,22M (anterior 4,35M)
Tras el cierre:
• Airbnb (ABNB), est. $0,67
• Applied Materials (AMAT), est. $2,21
• Coinbase (COIN), est. $1,01
Viernes, 13 de febrero
Antes de la apertura:
• Wendy’s (WEN), est. $0,14
• Magna (MGA), est. $1,80
Publicaciones económicas:
• 13:30 GMT – IPC m/m, previsión +0,3 % (anterior +0,3 %)
• 13:30 GMT – IPC subyacente m/m, previsión +0,3 % (anterior +0,2 %)
• 13:30 GMT – IPC interanual, previsión +2,5 % (anterior +2,7 %)
Actividad de los bancos centrales
El lunes habrá intervenciones de Waller (gobernador) a las 18:30 GMT y de Bostic (Fed de Atlanta) a las 20:15 GMT. El martes habla Logan (Fed de Dallas) a las 18:00 GMT, seguido por Hammack (gobernador) a las 17:00 GMT. Hay previstas intervenciones adicionales de Logan y Miran la noche del jueves. Los comentarios de la Fed serán analizados en busca de aclaraciones sobre el avance de la inflación y la probabilidad de recortes de tipos más adelante este año, con los mercados sensibles a cualquier tono más agresivo.
Perspectiva técnica
Índice semanal Dow Jones Industrial Average
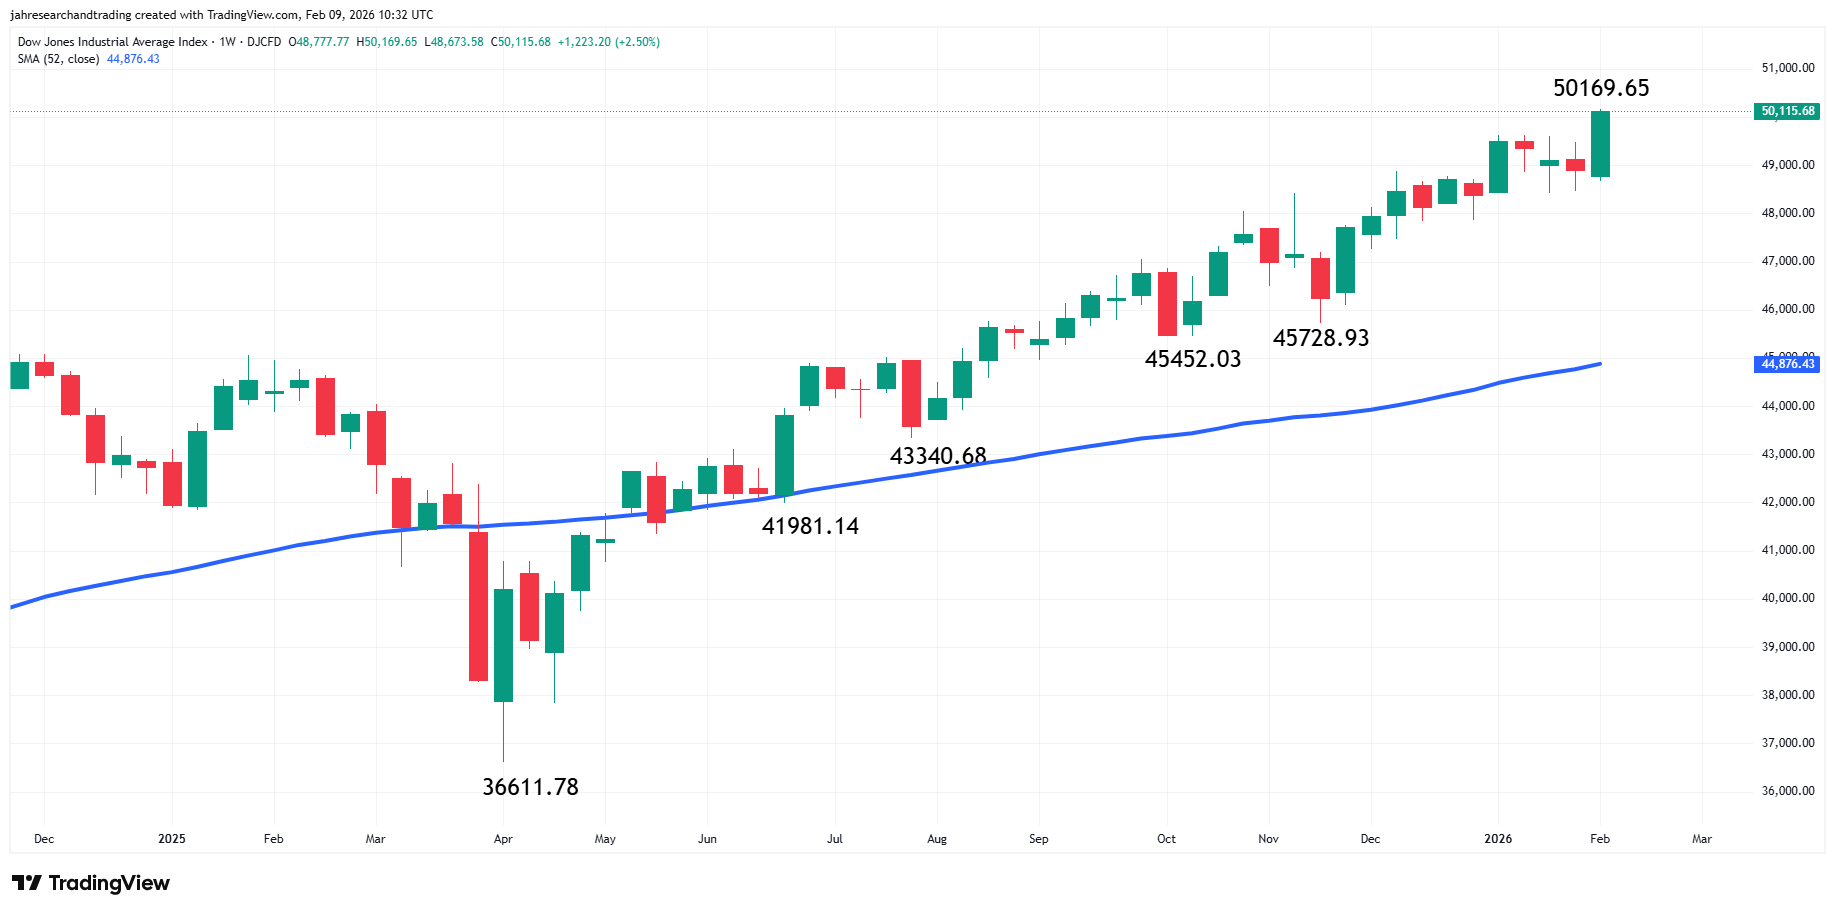
Dow Jones: 50.115,68 (+2,50 %), soporte en 45.728,93, 44.876,43 (SMA de 52 semanas), 43.340,68; resistencia en 50.169,65.
Índice semanal Nasdaq Compuesto (IXIC)
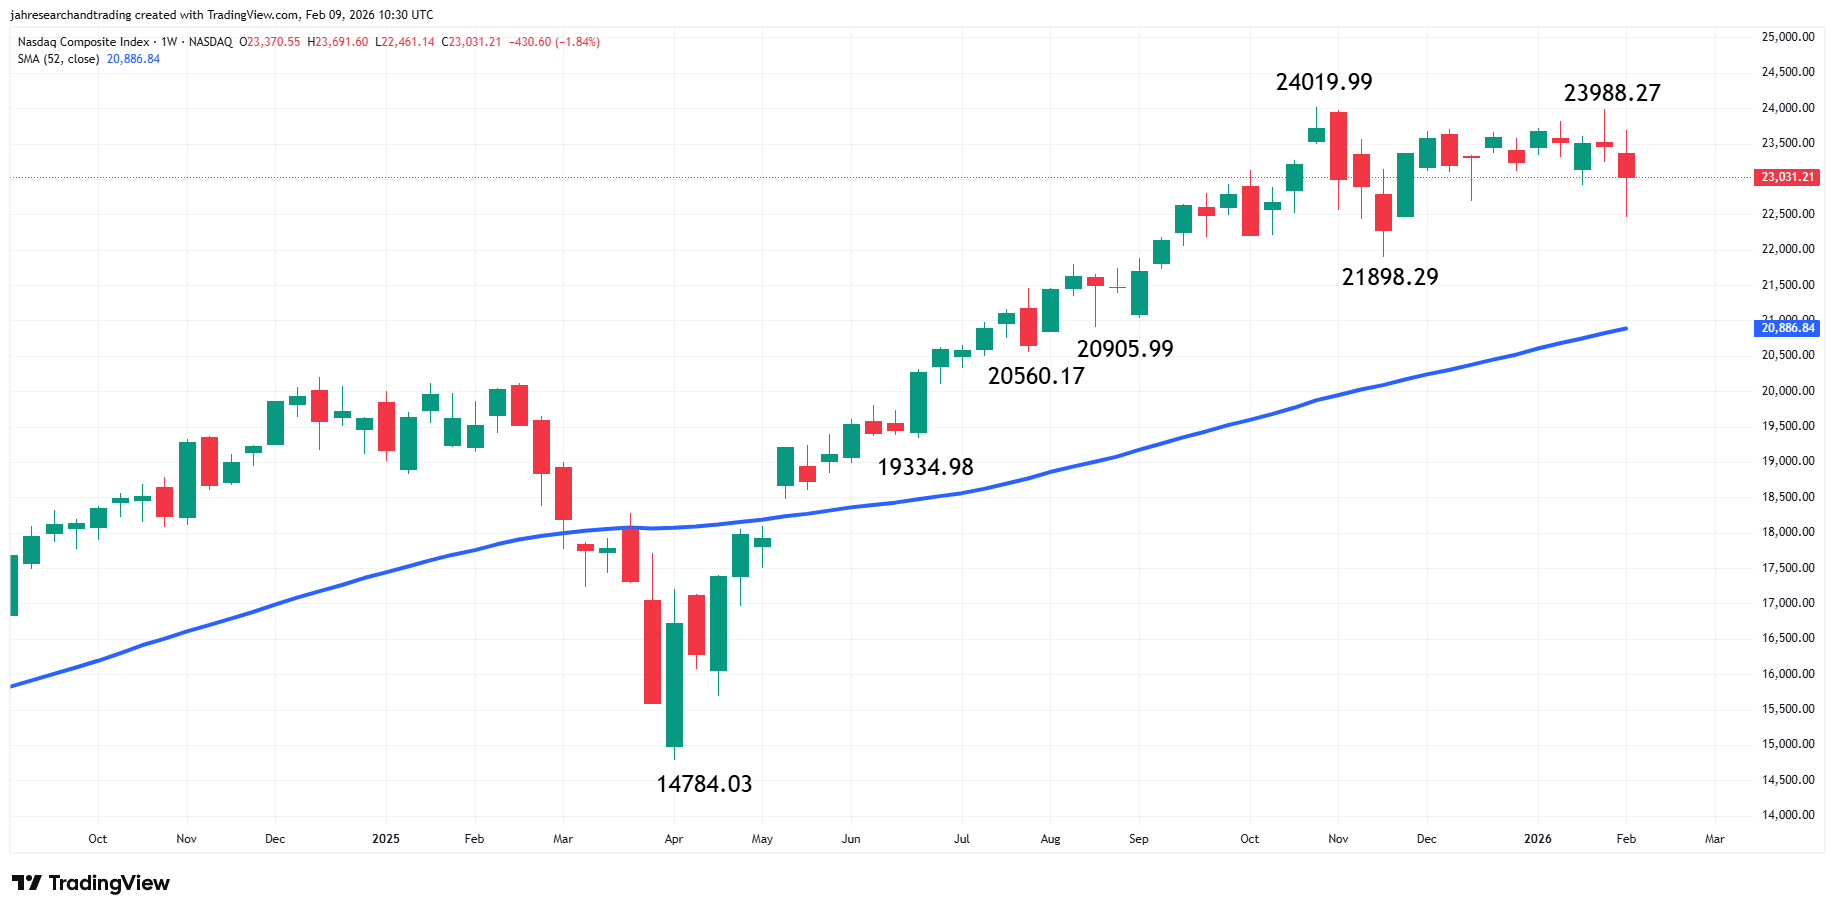
Nasdaq: 23.031,21 (-1,84 %), soporte en 21.898,29, 20.886,84 (SMA de 52 semanas), 20.560,17, 19.334,98; resistencia en 24.019,99.
Índice semanal S&P 500 (SPX)
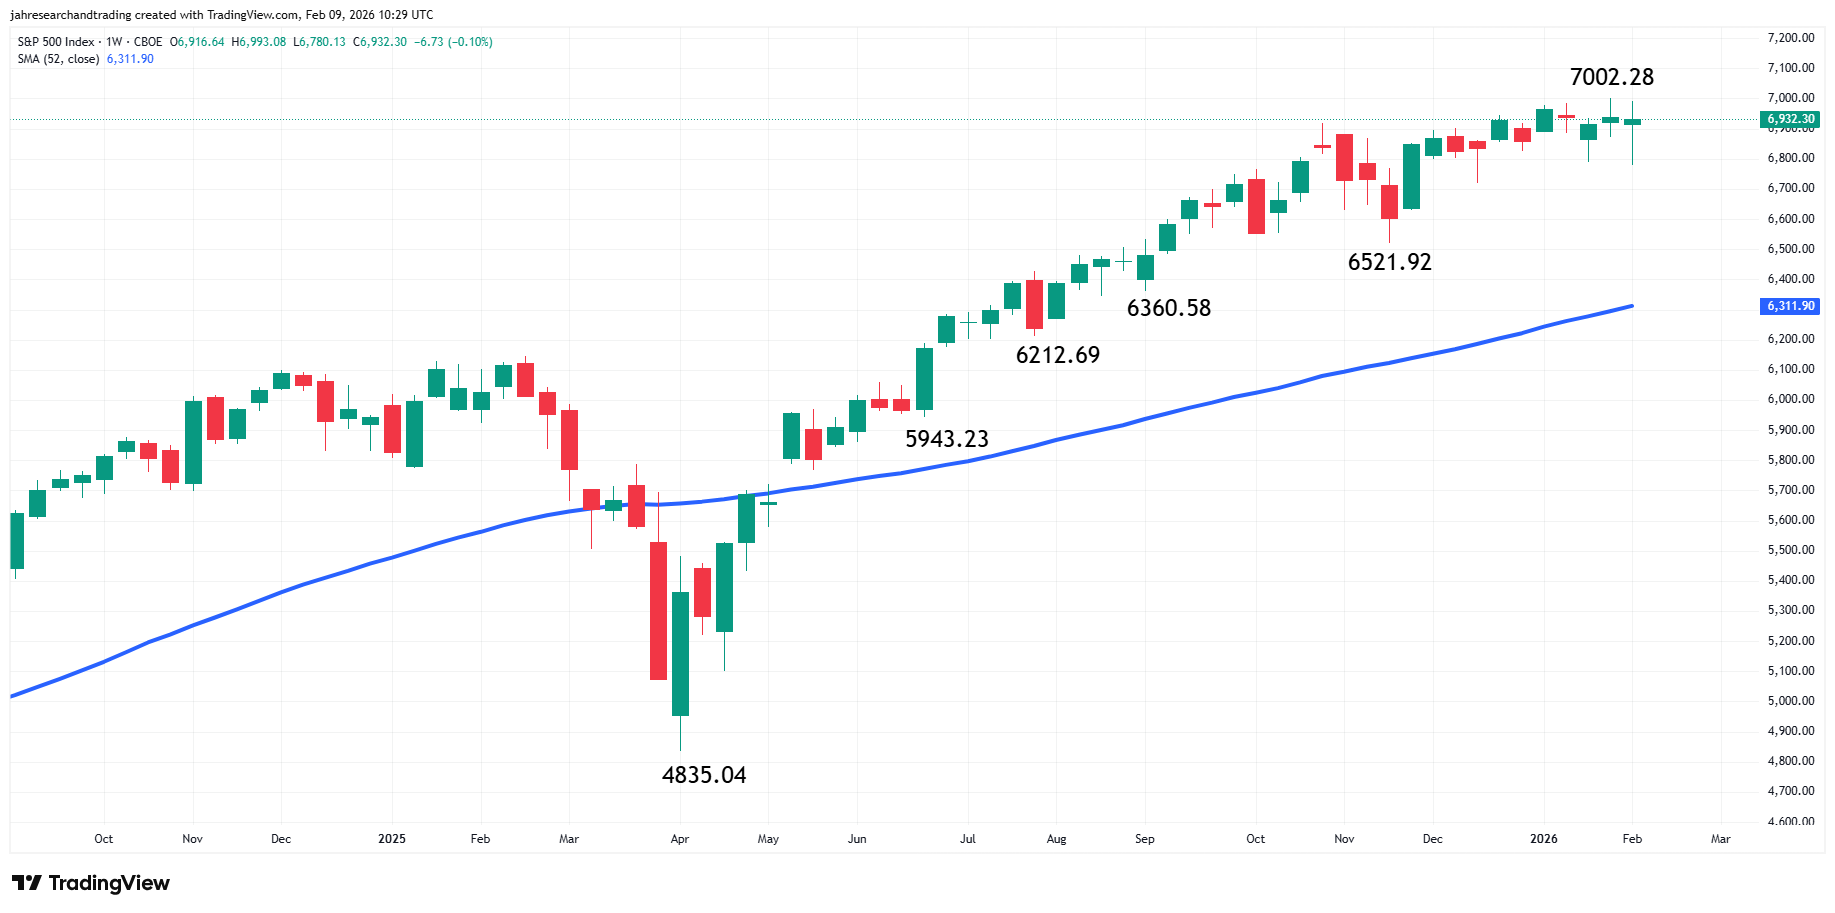
S&P 500: 6.932,30 (-0,10 %), soporte en 6.521,92, 6.311,90 (SMA de 52 semanas), 6.212,69, 5.943,23; resistencia en 7.002,28.
Todos los índices principales se mantienen por encima de sus SMA de 52 semanas al alza, lo que confirma una tendencia alcista intacta.
Perspectiva
El foco del mercado esta semana está en los datos de empleo del miércoles y en el informe del IPC del viernes. Un crecimiento modesto del empleo y una tasa de desempleo estable deberían apoyar las expectativas de que la Fed se mantenga paciente antes de recortar los tipos. Cualquier sorpresa al alza en el IPC podría reforzar una postura de política cautelosa y poner a prueba a los sectores sensibles a los tipos.
La temporada de resultados continúa con informes de Coca-Cola, Cisco, Shopify y Airbnb que ofrecerán lecturas clave sobre las tendencias de consumo y tecnología. La rotación hacia los sectores industriales y financieros probablemente persistirá mientras los inversores buscan estabilidad de beneficios fuera de la tecnología. En general, la configuración favorece la consolidación en lugar de una corrección. Sin señales de recesión y con fundamentos aún favorables, el mercado alcista sigue sustentado por la expansión de la amplitud sectorial y un crecimiento económico sostenido.
Más información en nuestro Calendario Económico.