


Resumen del 10 de noviembre de 2026
Los principales índices bursátiles europeos cerraron AYER al alza, dando así continuidad al buen tono de la sesión precedente, aunque terminaron lejos de sus niveles más elevados del día. El FTSE 100 británico se desmarcó de esta tendencia y cerró con un ligero descenso, lastrado por el negativo comportamiento de los grandes valores de los sectores del petróleo y el gas y de la minería.
Un día más, el descenso del precio del crudo, que llegó a recuperar al cierre buena parte de lo perdido durante la sesión, contribuyó a animar a los inversores a incrementar sus posiciones en renta variable. Sin embargo, la publicación en EEUU del IPC de octubre, cuya evolución mensual superó las expectativas tanto en su componente general como en el subyacente, enfrió parcialmente los ánimos.
El dato confirmó que las presiones inflacionistas en el país ya no responden exclusivamente a la evolución de los precios de la energía (véase análisis en la sección de Economía y Mercados). Su publicación provocó inicialmente fuertes caídas en los precios de los bonos estadounidenses, especialmente en el tramo corto de la curva, y un acusado repunte de sus rendimientos. En concreto, la rentabilidad del bono del Tesoro a dos años aumentó 18 puntos básicos al cierre, su mayor subida diaria desde abril de 2025. Este movimiento terminó extendiéndose por la tarde a los mercados de deuda europeos, donde los rendimientos también repuntaron, aunque de forma más moderada.
Cabe destacar, asimismo, que, antes de conocerse el dato de inflación estadounidense, el gobernador de la Reserva Federal (Fed) Christopher Waller había advertido de que, si las cifras sorprendían al alza, habría que contemplar una subida de 50 puntos básicos, en lugar de los 25 habituales, en la reunión que celebrará el Comité Federal de Mercado Abierto (FOMC) en diciembre. Por su parte, el economista jefe del Banco Central Europeo (BCE), Philip Lane, dejó AYER abierta la posibilidad de una nueva subida de los tipos de interés en diciembre durante una entrevista. Ambas declaraciones, junto con el desfavorable dato de inflación estadounidense, desencadenaron ventas de bonos tanto en EEUU como en Europa, movimiento que se ha extendido esta madrugada a los mercados de Asia y Oceanía.
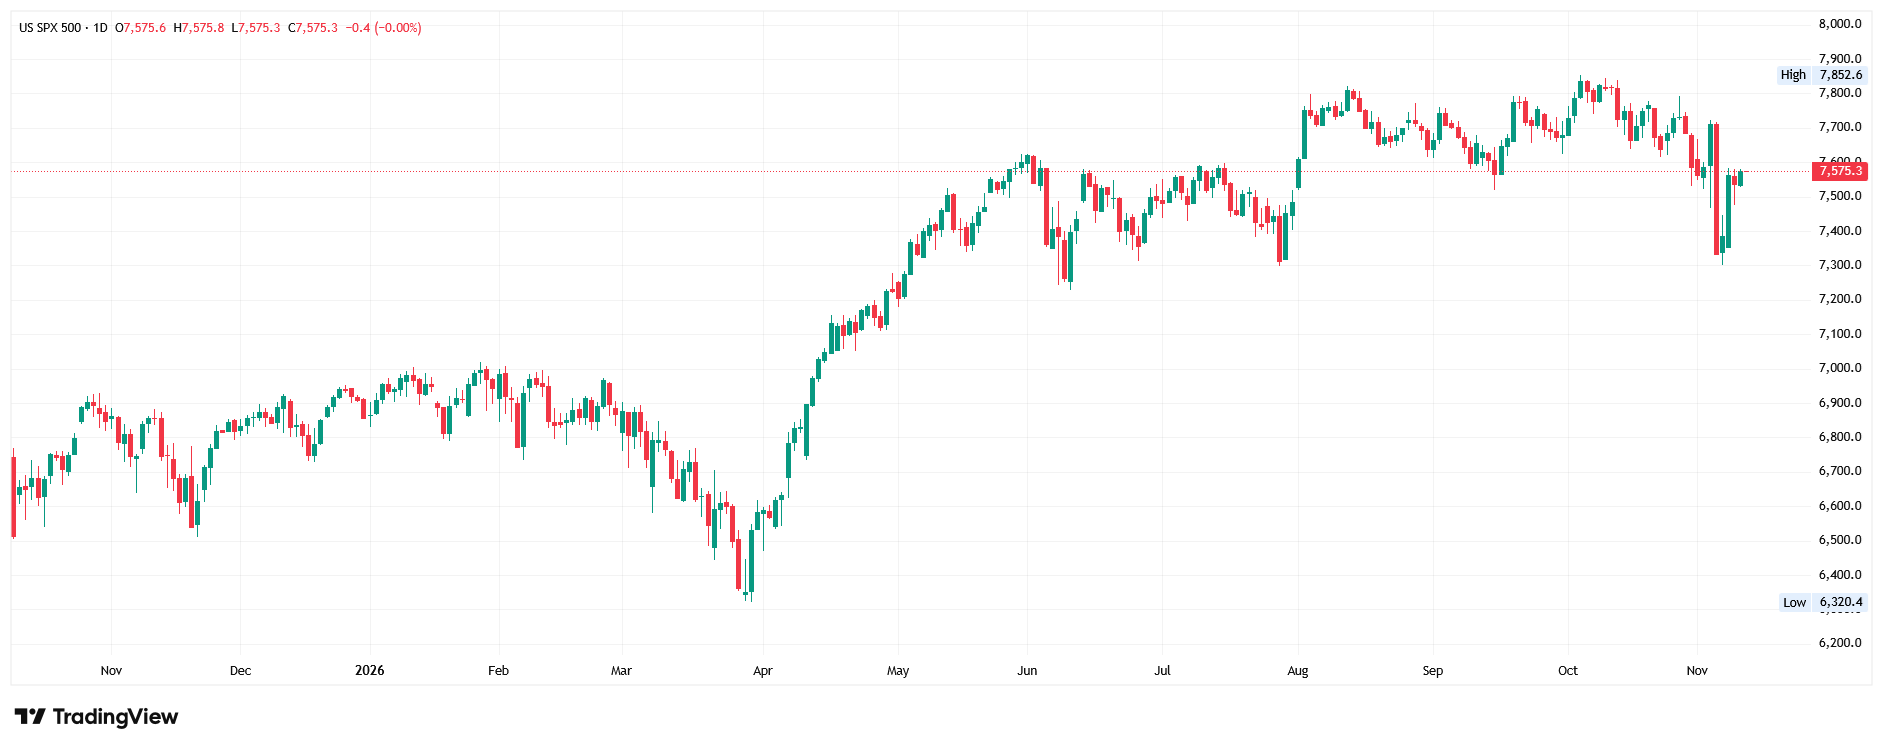
Precisamente, el deterioro del comportamiento de los bonos tras conocerse el dato de inflación de octubre fue el principal factor que propició AYER el cierre a la baja de los principales índices de Wall Street, aunque estos lograron terminar la sesión por encima de sus niveles más bajos del día. En este mercado, los inversores en renta variable adoptaron una estrategia más defensiva, favoreciendo a los valores de los sectores financiero, de consumo básico, sanitario y energético, que destacaron por su mejor comportamiento relativo y cerraron la jornada con avances.
En el lado negativo, los sectores tecnológico y de materiales fueron los que registraron un peor desempeño. Dentro del primero, cabe destacar que las acciones de NVIDIA (NVDA-US), uno de los valores con mayor ponderación en los principales índices estadounidenses, volvieron a sufrir importantes descensos, penalizadas por las dudas que está generando entre los inversores la situación de su consejero delegado, tras salir a la luz su relación extramatrimonial con una persona sospechosa de ser una espía china. En términos generales, las compañías vinculadas a la inteligencia artificial (IA) registraron AYER una elevada volatilidad y terminaron la sesión con un comportamiento dispar.
Calendario y proyecciones para 11 de noviembre de 2026
En la agenda macroeconómica de HOY destaca únicamente la publicación por parte de la Oficina Federal de Estadística alemana (Destatis) de la lectura final del IPC de octubre de Alemania. Se espera que esta confirme la ligera moderación de la inflación registrada en el país durante el mes. No obstante, la tasa de inflación alemana continúa próxima al 3%, claramente por encima del objetivo del 2% establecido por el BCE.
De cara al inicio de la sesión, esperamos que HOY los principales índices bursátiles europeos abran al alza, siguiendo la estela de los mercados asiáticos, que por segundo día consecutivo han estado liderados por las bolsas japonesa y surcoreana, impulsadas ambas por el buen comportamiento de los valores tecnológicos. Posteriormente, será la tendencia que adopte Wall Street tras su apertura la que determine, en buena medida, la evolución de las bolsas europeas hasta el cierre. En este contexto, habrá que prestar especial atención al comportamiento de los mercados de deuda, ya que un nuevo repunte de los rendimientos de los bonos podría acabar convirtiéndose en un lastre para la renta variable.
Por lo demás, señalar que esta madrugada el dólar se aprecia ligeramente frente al resto de principales divisas, consolidando así los avances registrados AYER; que los precios de los bonos y sus rendimientos muestran cierta estabilidad; que el precio del crudo recupera parte del terreno perdido ante las dudas sobre las posibilidades de éxito de las negociaciones para acercar posturas en Oriente Medio; que los precios del oro y de la plata suben, recuperando parte de los descensos de AYER; y que las principales criptomonedas registran ligeros avances.
Este artículo ha sido escrito por Juan José Fernández Figares para LinkSecurities.