


Resumen del 11 de noviembre de 2026
Yendo de menos a más, los principales índices bursátiles europeos cerraron AYER con significativos avances, liderados por los valores de los sectores de la energía, por los de las materias primas minerales y por los de la tecnología, concretamente por las compañías vinculadas al desarrollo de las infraestructuras de IA que, por tercera vez en las últimas cuatro sesiones, registraron fuertes avances, por los motivos que posteriormente comentaremos al analizar la evolución de Wall Street.
En sentido contrario, los valores de corte más defensivo, como los de alimentación y bebidas y las inmobiliarias patrimonialistas, estas últimas penalizadas por el nuevo repunte de los rendimientos de los bonos, fueron los que tuvieron un comportamiento más débil. El aumento de las rentabilidades de la deuda estuvo relacionado, en parte, con el encarecimiento del petróleo, tras registrarse nuevos ataques puntuales en el estrecho de Ormuz, tanto por parte de EEUU como de Irán, que atacó a varios petroleros que transitaban por la zona.
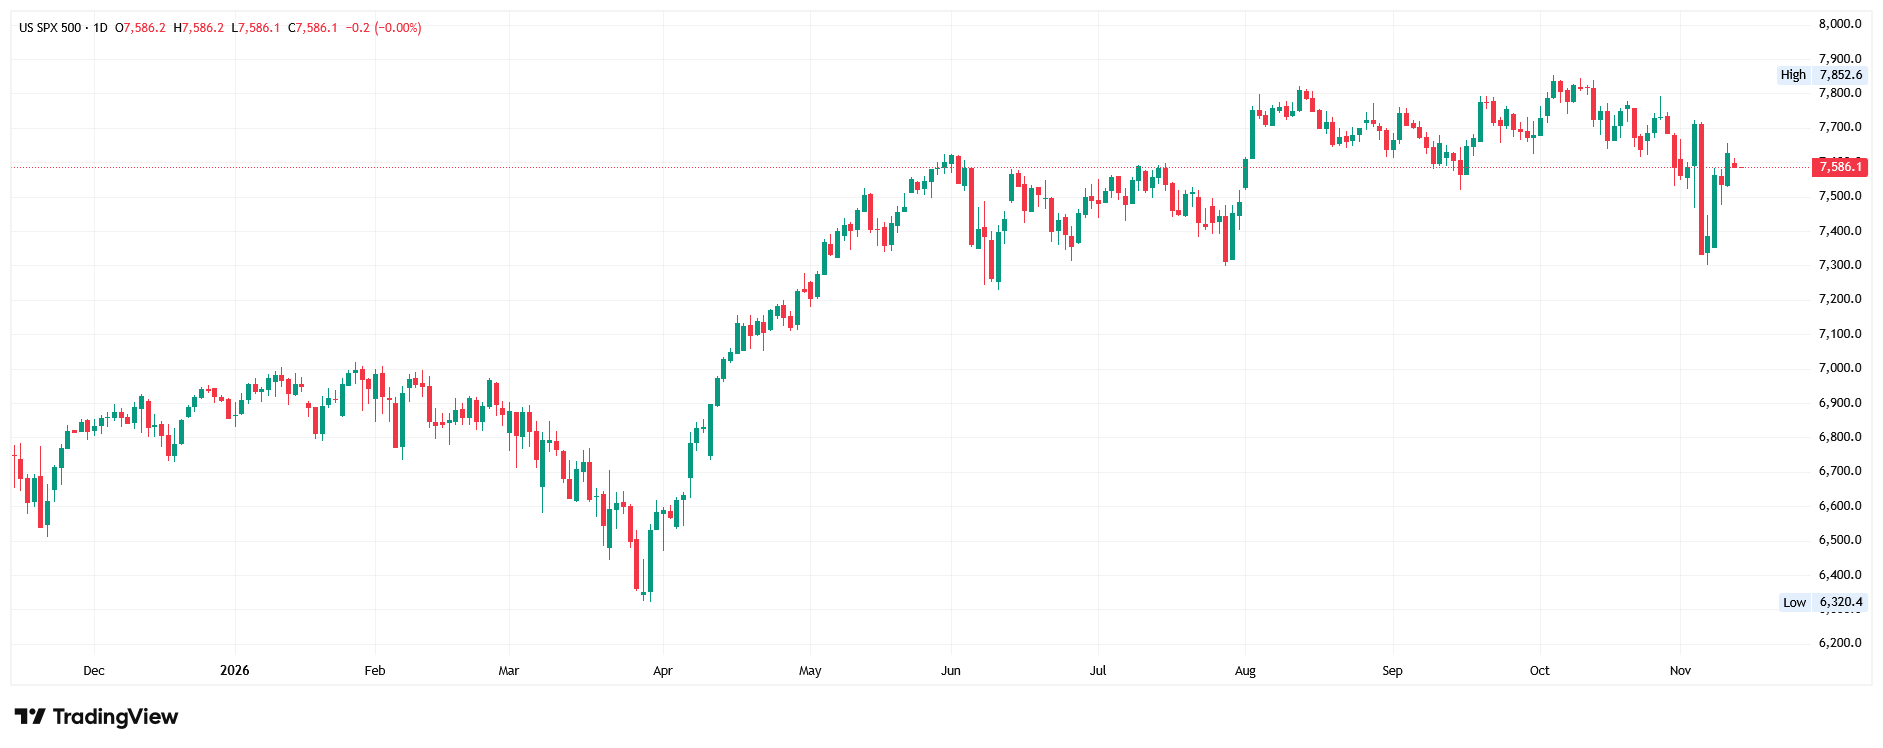
En Wall Street la sesión fue aún más positiva, con todos sus principales índices cerrando con importantes avances, liderados por el Nasdaq Composite, aunque todos ellos terminaron ligeramente por debajo de sus máximos intradía. Al igual que en Europa, los valores de los sectores de la energía y la tecnología fueron los que mejor comportamiento mostraron. Destacaron especialmente las compañías fabricantes de memorias y semiconductores, las conocidas como neoclouds y los proveedores de equipos de redes, que registraron fuertes revalorizaciones.
Detrás de este comportamiento estuvo, en buena medida, la publicación de los resultados trimestrales y de las previsiones de negocio de la compañía de servicios de computación en la nube CoreWeave (CRWV-US), que superaron ampliamente las expectativas de los analistas. También fue bien recibida la revisión de su estrategia de financiación, al renunciar a recurrir a emisiones de deuda sin garantía para financiar su crecimiento, una fórmula que había suscitado dudas sobre la viabilidad de su modelo de negocio. Sus acciones cerraron con una subida del 25%, un avance al que también contribuyó el cierre acelerado de posiciones cortas.
Creemos que este fenómeno pudo afectar igualmente al resto de compañías vinculadas al desarrollo de las infraestructuras de IA, en las que numerosos inversores habían acumulado recientemente posiciones bajistas. En el lado negativo, únicamente los valores de consumo discrecional cerraron en pérdidas, mientras que los del sector inmobiliario patrimonialista y los del sector sanitario también se quedaron rezagados. Cabe señalar, además, que los inversores no contaron AYER con la referencia del mercado de bonos estadounidense, cerrado con motivo de la celebración del Día de los Veteranos.
Calendario y proyecciones para 12 de noviembre de 2026
HOY la agenda macroeconómica presenta escasas referencias de interés. Destaca únicamente la publicación de la primera estimación del PIB del 3T2026 del Reino Unido y, ya por la tarde en EEUU, de las ventas de viviendas de segunda mano correspondientes a octubre. Esta última estadística permitirá comprobar si el mercado residencial estadounidense continúa mostrando signos de debilidad, condicionado por los elevados precios de los inmuebles y los todavía altos tipos de interés hipotecarios, factores que están dejando fuera del mercado a numerosos potenciales compradores.
En el ámbito empresarial, HOY publicarán sus resultados trimestrales varias compañías relevantes de la bolsa española, entre las que destacan ACS, Telefónica (TEF) y Acciona (ANA).
Para comenzar la sesión, esperamos que los principales índices bursátiles europeos abran ligeramente al alza, aunque con el sector tecnológico previsiblemente bajo presión. En este sentido, cabe señalar que esta madrugada se ha difundido una información según la cual el Consejo de Administración de NVIDIA (NVDA-US) se reunirá el próximo miércoles para abordar el posible despido de su consejero delegado, Jensen Huang, tras detectarse una nueva relación extramatrimonial del directivo, en esta ocasión con una empleada de la compañía.
Las acciones de NVIDIA están sufriendo fuertes caídas en las operaciones posteriores al cierre del mercado estadounidense, arrastrando consigo al conjunto del sector tecnológico y a los principales índices bursátiles, dada la relevancia de Huang en el negocio de la inteligencia artificial. No obstante, consideramos que las fuertes revalorizaciones acumuladas por muchas de estas compañías en las últimas sesiones también podrían favorecer la recogida de beneficios por parte de los inversores más cortoplacistas.
A lo largo de la jornada habrá que seguir muy de cerca la evolución de dos variables. Por un lado, la del precio del petróleo, que HOY retrocede ante la renovada expectativa de que puedan producirse nuevos acercamientos diplomáticos en Oriente Medio que permitan alcanzar un acuerdo para poner fin al conflicto. Por otro, la de los rendimientos de los bonos, que llevan varios días repuntando ante las expectativas de nuevas subidas de los tipos de interés oficiales.
Por lo demás, señalar que esta madrugada las bolsas asiáticas han cerrado mayoritariamente a la baja; que el dólar presenta un comportamiento mixto frente al resto de las principales divisas; que los rendimientos de los bonos suben ligeramente; que el precio del crudo, como ya hemos señalado, baja, al igual que el del oro y el de la plata; y que las principales criptomonedas ceden terreno.
Este artículo ha sido escrito por Juan José Fernández Figares para LinkSecurities.