


Resumen del 16 de septiembre de 2026
A la espera de que la Reserva Federal estadounidense (Fed) decidiera, al término de la reunión de dos días de su Comité Federal de Mercado Abierto (FOMC), qué hacer en materia de tipos de interés, los mercados europeos de bonos y acciones mantuvieron AYER un buen tono, “aliviados” por el descenso de los precios del petróleo.
Así, tras mantenerse en positivo durante casi toda la sesión, los principales índices bursátiles de la región cerraron AYER con sensibles avances, muy cerca de sus niveles más altos del día, rompiendo de este modo una racha de dos sesiones consecutivas de caídas. Los precios de los bonos, igualmente favorecidos por el respiro que supuso AYER la caída del precio del crudo, también cerraron al alza, lo que permitió un ligero repliegue de sus rendimientos a lo largo de toda la curva de tipos.
A nivel sectorial, en las principales plazas bursátiles europeas destacó el buen comportamiento de las utilidades, así como de los valores relacionados con el ocio y el turismo, especialmente sensibles a la evolución del precio del crudo, además de los valores de materiales de construcción y los de defensa. En sentido contrario, los sectores del petróleo y el gas y del automóvil fueron los que peor comportamiento registraron.
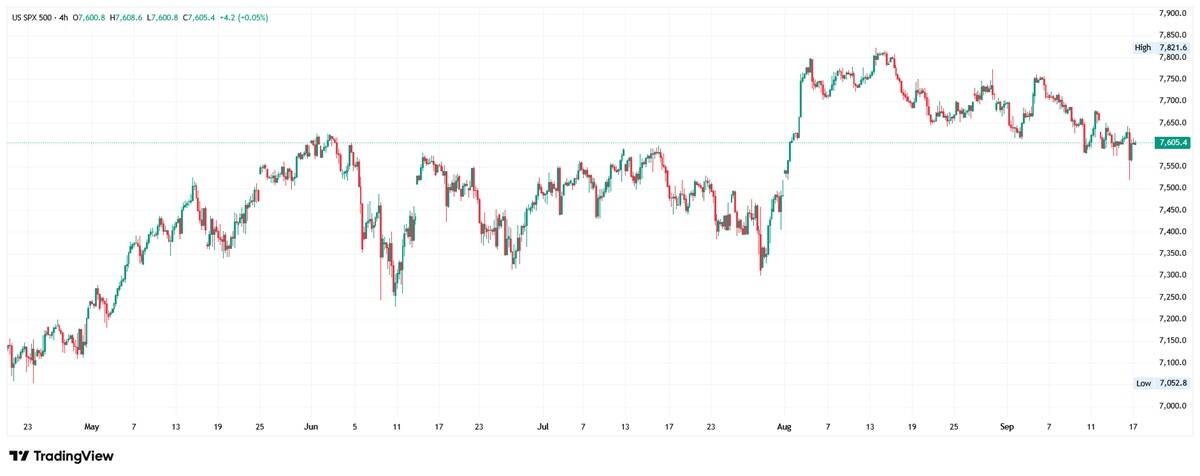
En Wall Street, la sesión estuvo totalmente condicionada por la decisión de la Fed de elevar sus tasas de interés de referencia en 25 puntos básicos, hasta el intervalo del 3,75%-4,00%, en lo que supone su primera subida de tipos desde julio de 2023. Tras conocerse la decisión, ampliamente descontada por los mercados, los índices mantuvieron los avances que acumulaban desde el inicio de la jornada.
Fue posteriormente, durante la rueda de prensa del nuevo presidente de la Fed, Kevin Warsh, cuando las bolsas se giraron a la baja y terminaron cerrando en negativo. No obstante, el Nasdaq Composite, apoyado en el buen comportamiento de algunos valores de semiconductores y memorias, que no de todos, terminó la sesión prácticamente sin cambios. Otro de los sectores que peor se comportó AYER, además del energético, fue el bancario, penalizado por el aplanamiento de la curva de tipos.
Cabe señalar, como desarrollamos con mayor detalle en nuestra sección de Economía y Mercados, que 16 de los 18 miembros del FOMC apoyaron AYER una nueva subida de los tipos oficiales antes de que finalice el año. Además, y tal y como esperábamos, la Fed revisó al alza sus previsiones de crecimiento económico y de inflación para 2026.
Estos factores, junto con el tono mostrado por Warsh durante la rueda de prensa, en la que insistió en que la inflación sigue siendo demasiado elevada y que, dado el buen momento que atraviesa la economía estadounidense, el banco central deberá centrarse en devolverla al objetivo del 2%, fueron determinantes para que las bolsas estadounidenses se giraran a la baja y cerraran, como hemos señalado, con sensibles descensos, cerca de sus niveles más bajos del día.
Calendario y proyecciones para 17 de septiembre de 2026
HOY será el turno del Banco de Inglaterra (BoE), cuyo Comité de Política Monetaria celebra su reunión periódica. A diferencia de lo hecho por el BCE y la Fed, y de lo que creemos que hará MAÑANA el Banco de Japón (BoJ), no esperamos que el banco central británico eleve sus tasas de referencia, por lo que prevemos que las mantenga sin cambios en el 3,75%.
A pesar de la elevada inflación que soporta la economía británica, la debilidad del mercado laboral y la ralentización del crecimiento de los salarios servirán de “coartada” al BoE para justificar su decisión. No obstante, esperamos que en su comunicado el organismo “amenace” con futuras subidas de tipos si los precios de la energía continúan aumentando. El mensaje del Comité puede tener impacto en los bonos británicos y, por simpatía, en los europeos, por lo que habrá que estar atentos a su reacción.
Para empezar, esperamos que HOY las bolsas europeas abran al alza, siguiendo así el comportamiento que muestran esta madrugada los futuros de los principales índices estadounidenses, que vienen claramente al alza en un intento de recuperar parte del terreno perdido tras varias sesiones consecutivas de descensos. La estabilidad del precio del crudo y el repunte de los precios de los bonos a largo plazo, con el consiguiente repliegue de sus rendimientos, explicarían en gran medida este comportamiento. Posteriormente, será la evolución de Wall Street tras su apertura la que determine, en buena medida, cómo cierran HOY las bolsas europeas.
Por lo demás, cabe señalar que esta madrugada el dólar, tras el fuerte repunte que experimentó AYER, se mantiene estable frente a la cesta de principales divisas mundiales; que los precios de los bonos vienen ligeramente al alza, mientras sus rendimientos ceden; que el precio del crudo cede algo de terreno por segundo día de forma consecutiva; que los precios del oro y la plata avanzan; y que las principales criptomonedas muestran un comportamiento mixto, aunque sin grandes cambios.
Este artículo ha sido escrito por Juan José Fernández Figares para LinkSecurities.


