


Claves semanales
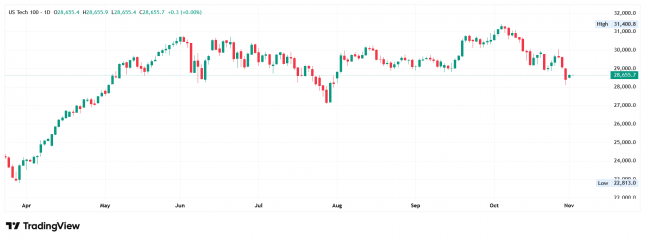
Tras un complejo mes de octubre, en el que muchos de los principales índices bursátiles europeos y estadounidenses han entrado en fase de pullback, al llegar a ceder más del 5% desde sus recientes máximos o, incluso, como ha ocurrido con el CAC 40 francés y con el Nasdaq 100, han entrado en corrección técnica, tras perder puntualmente más del 10%, las bolsas de ambas regiones afrontan a partir de HOY el mes de noviembre, que estadísticamente es el mejor del año, con numerosos frentes abiertos.
Así, en el ámbito geopolítico, las guerras de Ucrania y Oriente Medio y su impacto directo en los precios de la energía y, por tanto, en la inflación, siguen totalmente enquistadas, sin que se vislumbre una solución a corto plazo. Además, en Europa, concretamente en Francia, los desequilibrios fiscales han comenzado a pasar factura a los mercados, tanto de renta fija como de renta variable. Por su parte, en EEUU, las elecciones legislativas de mitad de mandato, que se celebrarán MAÑANA, están generando una elevada incertidumbre entre los inversores.
En función de sus resultados, algunos sectores podrían verse favorecidos y otros perjudicados. Este último sería el caso del tecnológico y, más concretamente, de las compañías más expuestas al desarrollo de la inteligencia artificial (IA), ya que una eventual victoria demócrata en ambas cámaras podría dar paso a una regulación más estricta, especialmente en lo relativo a la seguridad de esta tecnología y a la construcción de centros de datos.
En nuestra opinión, parte de este escenario se ha venido descontando en las últimas semanas, en las que los valores relacionados con el desarrollo de esta nueva tecnología han sufrido importantes castigos. A ello se han sumado las dudas sobre la rentabilidad a corto plazo de las cuantiosas inversiones que está exigiendo su desarrollo, algo que ha comenzado a reflejarse en las cifras trimestrales publicadas por algunos de los grandes hiperescaladores, como Alphabet (GOOGL-US), Amazon (AMZN-US) y Meta (META-US).
De este modo, y en un contexto de elevada incertidumbre, los inversores afrontan la primera semana de noviembre con la atención puesta, además de en la evolución de los conflictos bélicos en curso, en las mencionadas elecciones legislativas estadounidenses, cuyos resultados comenzarán a conocerse a lo largo del miércoles.
Mientras tanto, la temporada de publicación de resultados trimestrales continuará su curso tanto en Wall Street como en las principales plazas europeas. Así, en EEUU darán a conocer sus cifras a lo largo de los próximos días aproximadamente 135 compañías integrantes del S&P 500. Entre las publicaciones más relevantes destacan las de Apple (AAPL-US), que se conocerán HOY; Advanced Micro Devices (AMD-US), Amgen (AMGN-US) y Pfizer (PFE-US), el martes; McDonald’s (MCD-US) y Qualcomm (QCOM-US), el miércoles; Airbnb (ABNB-US), el jueves; y Moderna (MRNA-US), el viernes.
En Europa, serán compañías de referencia en sus respectivos sectores, como ArcelorMittal (MTS-ES), Bayer (BAYN-DE), BT Group (BT.A-GB), DHL Group (DHL-DE), Leonardo (LDO-IT), Novo Nordisk (NOVO.B-DC), Prudential (PRU-GB), Ryanair Holdings (RYA-IE) y Swiss Re (SREN-CH), las que publicarán sus resultados trimestrales.
Como venimos señalando, tan importantes como las propias cifras y su comparación con las expectativas de los analistas serán las nuevas previsiones de negocio que faciliten los equipos gestores de estas compañías. Se trata de unas expectativas que, en muchos casos, son muy exigentes y que están provocando fuertes castigos en bolsa cuando las empresas no consiguen cumplirlas o superarlas.
En el ámbito macroeconómico, la semana también presenta varias citas de interés. Entre ellas destaca la reunión del Comité de Política Monetaria del Banco de Inglaterra (BoE), que se celebrará esta semana y en la que el mercado espera que la institución incremente sus tipos de interés oficiales en 25 puntos básicos, hasta el 4%, ante el reciente repunte de la inflación y la mayor solidez de la economía británica de lo inicialmente previsto.
Además, HOY se publicarán en la Eurozona, sus principales economías, el Reino Unido y EEUU los índices de gestores de compras del sector manufacturero correspondientes a octubre: los PMIs elaborados por S&P Global y, en el caso estadounidense, el ISM manufacturero, que publica el Institute for Supply Management. El miércoles se darán a conocer los indicadores equivalentes del sector servicios. En términos generales, y con algunas excepciones, como Francia, se espera que estos indicadores adelantados sigan mostrando una expansión moderada de la actividad privada en las principales economías desarrolladas, con un mayor dinamismo en EEUU.
No obstante, la principal referencia macroeconómica de la semana para los mercados será la publicación, el viernes en EEUU, del informe de empleo no agrícola correspondiente a octubre. Se espera que los datos reflejen que el mercado laboral estadounidense continúa generando puestos de trabajo, aunque a un ritmo moderado.
Proyecciones para 2 de octubre de 2026
Para empezar, esperamos que HOY los principales índices bursátiles europeos abran ligeramente al alza, impulsados por el significativo descenso del precio del petróleo, que está reaccionando de esta forma a las informaciones sobre posibles avances en las negociaciones en Oriente Medio, impulsadas por los países mediadores. No obstante, conviene señalar que, por el momento, no puede descartarse que EEUU e Israel vuelvan a atacar Irán una vez celebradas las elecciones legislativas estadounidenses. Asimismo, esperamos que los valores vinculados al desarrollo de la IA, duramente castigados al cierre de la semana pasada, intenten liderar HOY las subidas en estos mercados, mientras que los relacionados con la energía podrían situarse entre los más penalizados.
Por lo demás, cabe destacar que esta madrugada las bolsas asiáticas han cerrado mayoritariamente al alza; que el dólar presenta un comportamiento mixto frente a las principales divisas, aunque sin grandes variaciones; que tanto los precios como las rentabilidades de los bonos se mantienen estables; que el precio del crudo, como hemos señalado, retrocede con cierta intensidad; que los precios del oro y de la plata suben; y que las principales criptomonedas muestran un comportamiento mixto, también sin grandes cambios.
Este artículo ha sido escrito por Juan José Fernández Figares para LinkSecurities.