


Resumen del 27 de octubre de 2026
En una sesión en la que el repliegue de los precios del petróleo y la estabilidad de los mercados de bonos jugaron a favor de la renta variable, los principales índices bursátiles europeos cerraron AYER al alza, con la excepción del FTSE 100 británico, lastrado por la fuerte caída de HSBC (HSBA-GB), cuyos resultados fueron mal acogidos por los inversores.
Por segundo día consecutivo, algo que no ocurría desde hacía semanas, los valores vinculados directa e indirectamente al desarrollo de las infraestructuras de IA volvieron a liderar las ganancias en Europa, al igual que en Wall Street, como analizaremos más adelante. También destacó el buen comportamiento de las compañías relacionadas con las materias primas minerales, que recuperaron parte del terreno perdido en las últimas sesiones, así como de los sectores de materiales y defensa. En el lado negativo, sobresalieron los valores del automóvil, penalizados por los débiles resultados trimestrales de Mercedes-Benz (MBG-DE), afectados por la debilidad del mercado chino, y los de energía, donde los inversores aprovecharon el retroceso del precio del crudo para realizar beneficios.
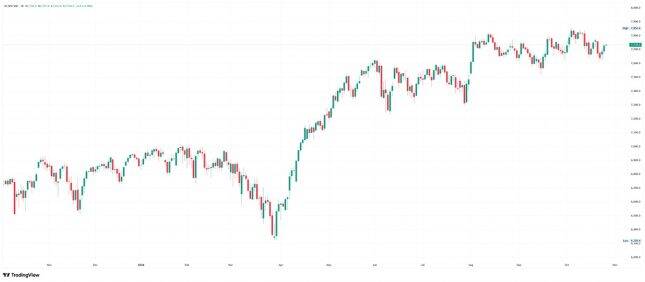
En Wall Street, los principales índices también cerraron AYER al alza, con el Russell 2000 y el Nasdaq Composite liderando las ganancias. Por segundo día consecutivo, los valores vinculados a la IA volvieron a ser protagonistas. Al parecer, la confirmación de la salida a bolsa de Anthropic (ANT-US) y sus compromisos de inversión en infraestructuras de IA han contribuido a mejorar el sentimiento hacia estas compañías, muy castigadas en las últimas semanas por las dudas sobre la capacidad de muchos de sus clientes para financiar sus proyectos. En este contexto, AYER se anunció que un consorcio bancario financiará con $ 63.000 millones la compra por parte de Anthropic (ANT-US) de equipos de Broadcom (AVGO-US).
Más allá de los valores relacionados con la IA, los grandes valores tecnológicos estadounidenses también registraron avances, al igual que los del sector de consumo discrecional, los de materiales y los de servicios públicos (utilidades). Por el contrario, los valores del sector de la energía fueron el principal lastre para los índices, especialmente para el Dow Jones.
Calendario y proyecciones para 29 de octubre de 2026
HOY la atención de los inversores se centrará en la conclusión de la reunión de dos días del Comité Federal de Mercado Abierto (FOMC) de la Reserva Federal (Fed) y, en menor medida, en la presentación del Presupuesto de Otoño por parte del Gobierno británico. En cuanto a la Fed, el mercado espera que mantenga sin cambios los tipos de interés de referencia en el rango del 3,75%-4,00%, con una probabilidad de subida inferior al 10%.
No obstante, los inversores estarán muy pendientes de las indicaciones que ofrezca el FOMC sobre la evolución reciente de la inflación estadounidense, en busca de pistas que permitan determinar si mantiene abierta la puerta a una nueva subida de tipos en diciembre. La forma de comunicar de su presidente, Kevin Warsh, por su parquedad, podría dificultar la interpretación de sus mensajes y la extracción de conclusiones claras al respecto.
Además, una vez cerrados los mercados, dos de los grandes hiperescaladores, Microsoft (MSFT-US) y Alphabet (GOOGL-US), publicarán sus resultados trimestrales. Más allá de las cifras, serán especialmente relevantes sus previsiones y compromisos de inversión en IA, que consideramos determinantes para evaluar la continuidad del buen comportamiento bursátil de sus proveedores.
De cara al inicio de la sesión, esperamos que HOY las bolsas europeas abran ligeramente a la baja, condicionadas por el repunte del precio del crudo. Es probable que muchos inversores opten por mantenerse al margen hasta conocer la decisión de la Fed y las cifras y perspectivas de negocio de Microsoft (MSFT-US) y Alphabet (GOOGL-US), que se publicarán esta tarde, una vez cerrados los mercados europeos.
Por lo demás, cabe destacar que las bolsas asiáticas han cerrado esta madrugada mayoritariamente al alza, con la surcoreana a la cabeza -su índice KOSPI registra fuertes avances, impulsado por los valores de los fabricantes de semiconductores y memorias-. En el mercado de divisas, el dólar muestra un comportamiento mixto frente a las principales monedas, aunque sin grandes variaciones. Los mercados de bonos permanecen estables, tanto en precios como en rentabilidades, mientras que el precio del petróleo rebota tras la caída de AYER. Por su parte, el precio del oro y el de la plata retroceden, y las principales criptomonedas registran ligeros avances.
Este artículo ha sido escrito por Juan José Fernández Figares para LinkSecurities.