


Resumen del 2 de noviembre de 2026
En una sesión en la que la fuerte caída del precio del petróleo, de la que hablaremos más adelante, fue determinante, los principales índices bursátiles europeos cerraron con significativos avances, cerca de sus máximos del día. Los sectores de ocio y consumo, de construcción y materiales, de consumo discrecional y de las materias primas minerales fueron los que mejor comportamiento registraron, favorecidos por el desplome del crudo. En el lado opuesto, y como cabía esperar, el sector energético fue el más penalizado.
Las noticias sobre posibles avances en las negociaciones de paz en Oriente Medio, con la mediación de Catar, y la disposición del presidente estadounidense, Donald Trump, a dar una oportunidad a la vía diplomática antes de reanudar los ataques contra Irán, impulsaron AYER el optimismo de los inversores. A ello se sumaron los rumores de que Irán podría reabrir el estrecho de Ormuz en cuestión de días. El conjunto de estos factores provocó la mayor caída diaria del precio del petróleo desde el pasado mes de abril. Los mercados de renta fija de la región también reaccionaron positivamente, con subidas de los precios de los bonos y descensos de sus rentabilidades.
En Wall Street, sin embargo, la sesión tuvo un desarrollo diferente. Tras un intento inicial de rebote de los valores vinculados al desarrollo de la inteligencia artificial (IA), estos volvieron a girarse a la baja, prolongando los fuertes descensos que vienen sufriendo desde la semana pasada. Este comportamiento, unido a la debilidad de los grandes valores tecnológicos, provocó un brusco cambio de tendencia en índices como el S&P 500 y el Nasdaq Composite, que terminaron la jornada con caídas del 0,5% y del 1,1%, respectivamente. El Nasdaq 100, por su parte, entró AYER en una nueva fase de corrección técnica, la tercera en lo que va de año, reflejo de la elevada volatilidad que está experimentando este índice como consecuencia del errático comportamiento del sector tecnológico, que tiene un elevado peso en su composición.
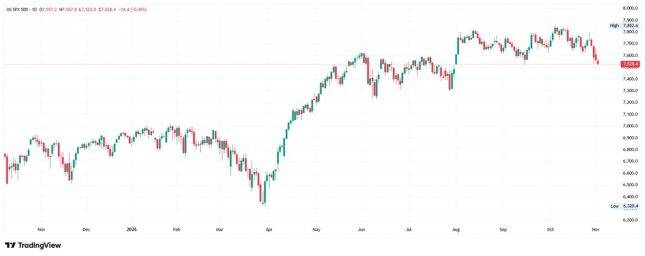
No obstante, el comportamiento del conjunto del mercado estadounidense fue más positivo de lo que reflejan los principales índices. De hecho, el número de valores del S&P 500 que cerraron al alza superó al de los que terminaron en negativo. Al igual que en Europa, numerosos sectores celebraron el abaratamiento del petróleo.
Así, el de consumo discrecional, el de materiales, el financiero, el de consumo básico y el industrial registraron importantes avances, mientras que el de la energía y el de la tecnología fueron, con diferencia, los sectores más castigados. En el mercado de bonos, por su parte, la reacción fue más moderada de lo esperado ante el desplome del crudo: los precios únicamente subieron ligeramente en los tramos más largos de la curva, lo que provocó un cierto aplanamiento de la misma.
Resumen del 3 de noviembre de 2026
HOY la atención de los inversores estará centrada en las elecciones legislativas que se celebran en EEUU, cuyo resultado puede condicionar, positiva o negativamente, el comportamiento bursátil de numerosos sectores, entre ellos el tecnológico, las energías renovables, el energético y el sanitario, así como el de las criptomonedas.
La evolución de estos sectores dependerá, en buena medida, de si, como anticipan las encuestas, el Partido Demócrata consigue hacerse con el control de ambas cámaras del Congreso o únicamente de la Cámara de Representantes (cámara baja). En cualquier caso, parece probable que el presidente Trump vea limitada a partir de ahora su capacidad de actuación. En este sentido, consideramos que un mayor equilibrio entre los poderes Ejecutivo y Legislativo no tiene por qué ser negativo para los mercados bursátiles, ya que limitaría la capacidad de actuación de ambas instituciones.
De cara al inicio de la sesión, y con los inversores pendientes del resultado electoral, esperamos que HOY las bolsas europeas abran a la baja, cediendo parte de las ganancias acumuladas AYER, con el sector tecnológico y, especialmente, los valores vinculados a la IA entre los más penalizados. Posteriormente, será la apertura de Wall Street la que determine en gran medida la tendencia de estos mercados hasta el cierre.
Cabe destacar, asimismo, que Apple (AAPL-US), actualmente la compañía de mayor capitalización bursátil del mundo, publicó anoche sus resultados trimestrales, que superaron las expectativas de los analistas. Sin embargo, sus acciones llegaron a caer cerca de un 3% en las operaciones posteriores al cierre del mercado (after hours), ante el temor a un estrechamiento de los márgenes por el elevado precio de los chips y la debilidad de su negocio en China. Este comportamiento también podría lastrar HOY a los principales índices estadounidenses en la apertura de esta tarde.
Por lo demás, destacar que esta madrugada las bolsas asiáticas han cerrado con signo mixto, con la surcoreana liderando los descensos, lastrada por el mal comportamiento de los grandes fabricantes de memorias y semiconductores, mientras que la bolsa japonesa ha permanecido cerrada por festividad local; que, en el mercado de divisas, el dólar cede terreno frente al resto de las principales monedas; que el precio del petróleo recupera parte de lo perdido AYER, ante las dudas que sigue suscitando el éxito de la vía diplomática en Oriente Medio; que, por su parte, el precio del oro y el de la plata registran descensos; y que las principales criptomonedas apenas muestran variaciones.
Este artículo ha sido escrito por Juan José Fernández Figares para LinkSecurities.