


Resumen del 29 de octubre de 2026
En una sesión en la que la reunión del Consejo de Gobierno del BCE centró la atención de los inversores, aunque tuvo un impacto limitado en los mercados, los principales índices bursátiles europeos cerraron AYER mayoritariamente al alza, cerca de sus máximos intradía. Tal y como esperaba el mercado, el BCE mantuvo sin cambios sus tasas de interés y reiteró, tanto en su comunicado como posteriormente su presidenta, Christine Lagarde, en rueda de prensa, que seguirá tomando sus decisiones reunión a reunión, en función de los datos disponibles.
No obstante, la persistencia de las presiones inflacionistas hace que no pueda descartarse una nueva subida de 25 puntos básicos en diciembre, si bien el reciente repunte de los rendimientos de la deuda está contribuyendo a endurecer las condiciones financieras en la región. La decisión del BCE y el retroceso del precio del crudo durante la tarde impulsaron AYER los precios de los bonos, provocando una caída generalizada de sus rendimientos y de las primas de riesgo de numerosos países de la Eurozona.
A nivel sectorial, destacaron AYER los avances de los valores de las compañías de servicios financieros no bancarios, de las compañías de construcción y materiales, de las del automóvil y de las de defensa. En el lado negativo sobresalieron los valores de alimentación y bebidas, las compañías mineras y los bancos, que siguen reaccionando de forma desfavorable a la publicación de sus resultados, pese a que estos están siendo, en general, positivos. La evolución de BBVA, cuyas acciones cayeron AYER a pesar de que sus cifras trimestrales superaron ligeramente las expectativas del consenso, constituye un claro ejemplo de esta dinámica.
En Wall Street, los principales índices cerraron AYER a la baja, con el Nasdaq Composite liderando los descensos. La excepción fue el Russell 2000, índice que agrupa a pequeñas y medianas compañías, que se desmarcó de la tendencia y registró una sólida subida. No obstante, el comportamiento de los índices ocultó una evolución más favorable del conjunto del mercado: cuatro de cada cinco valores del S&P 500 terminaron la sesión en positivo.
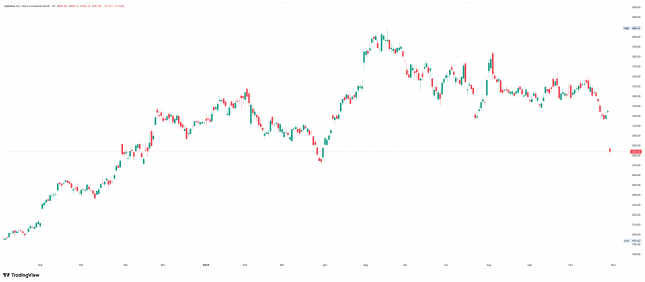
Las caídas de los grandes valores tecnológicos, tras la fría acogida que recibieron los resultados de Alphabet (GOOGL-US), Microsoft (MSFT-US) y ServiceNow (NOW-US), lastraron los índices debido a su elevado peso en ellos. Las acciones de Alphabet (GOOGL-US) se desplomaron más de un 12%, lo que llegó a reducir en unos $ 500.000 millones la capitalización bursátil de la compañía durante la sesión.
Por el contrario, buena parte del resto del mercado celebró con avances los sólidos datos del PIB estadounidense del 3T2026, que superaron las previsiones de los analistas y confirmaron que la economía sigue creciendo por encima de su tendencia a largo plazo. Todo ello, pese a que las presiones inflacionistas continúan siendo elevadas, como volvió a poner de manifiesto AYER la publicación del índice de precios del consumo personal (PCE) correspondiente a septiembre.
Calendario y proyecciones para 30 de octubre de 2026
HOY esperamos que los principales índices bursátiles europeos abran a la baja, lastrados por la debilidad de los valores vinculados a la inteligencia artificial (IA), que volvieron a verse presionados AYER tras la publicación de los resultados trimestrales de Amazon (AMZN-US), que quedaron por debajo de lo esperado, aunque la compañía mantuvo sin cambios sus planes de inversión en IA.
Además, la agenda macroeconómica será especialmente intensa en Europa, donde se publicarán las primeras estimaciones del PIB del 3T2026 de varias de las principales economías de la región y del conjunto de la Eurozona, así como las lecturas preliminares de la inflación de octubre. Estos indicadores entendemos que confirmarán que el crecimiento económico continúa siendo moderado y que las presiones inflacionistas siguen elevadas, con las tasas de inflación muy por encima del objetivo del 2% del BCE.
Los inversores también permanecerán atentos a las noticias procedentes de Oriente Medio. Las informaciones sobre posibles avances en las negociaciones entre las partes siguen siendo contradictorias, lo que mantiene una elevada volatilidad en el mercado del petróleo, cuyos precios continúan en niveles elevados.
Por lo demás, cabe destacar que esta madrugada las bolsas asiáticas han cerrado mayoritariamente a la baja, penalizadas por los valores vinculados a la IA; que en el mercado de divisas, el dólar pierde algo de terreno frente a las principales monedas; que los precios de los bonos se mantienen firmes; que el precio del petróleo rebota tras el retroceso de AYER; que los precios del oro y de la plata vuelven a caer; y que las principales criptomonedas recuperan parte del terreno perdido durante las últimas sesiones.
Este artículo ha sido escrito por Juan José Fernández Figares para LinkSecurities.