


Claves semanales
Tras una semana muy volátil y convulsa, marcada principalmente i) en sentido negativo, por el impacto de las elecciones legislativas en EEUU sobre la renta variable occidental y, ii) en sentido positivo por el sorprendente informe de creación de empleo no agrícola estadounidenses de octubre, los inversores afrontan una semana de “asimilación y digestión” de todo lo ocurrido.
Así, creemos que el sector de los fabricantes de centros de datos para la inteligencia artificial (IA) seguirá estando bajo presión, ya que los anuncios del partido Demócrata de intentar regular las inversiones en el mismo, podría provocar un nuevo castigo en algunas de las compañías integrantes de los mismos.
Así, la presentación de los resultados del proveedor de servicios en nube CoreWeave (CRW-US) el martes al cierre de mercado, una de las compañías que más ha sufrido esta semana (-16,05%, a pesar de la recuperación del viernes) será una buena “piedra de toque” para que los gestores expliquen la demanda de sus productos y la forma en la que rentabilizarán sus elevadas inversiones en el sector.
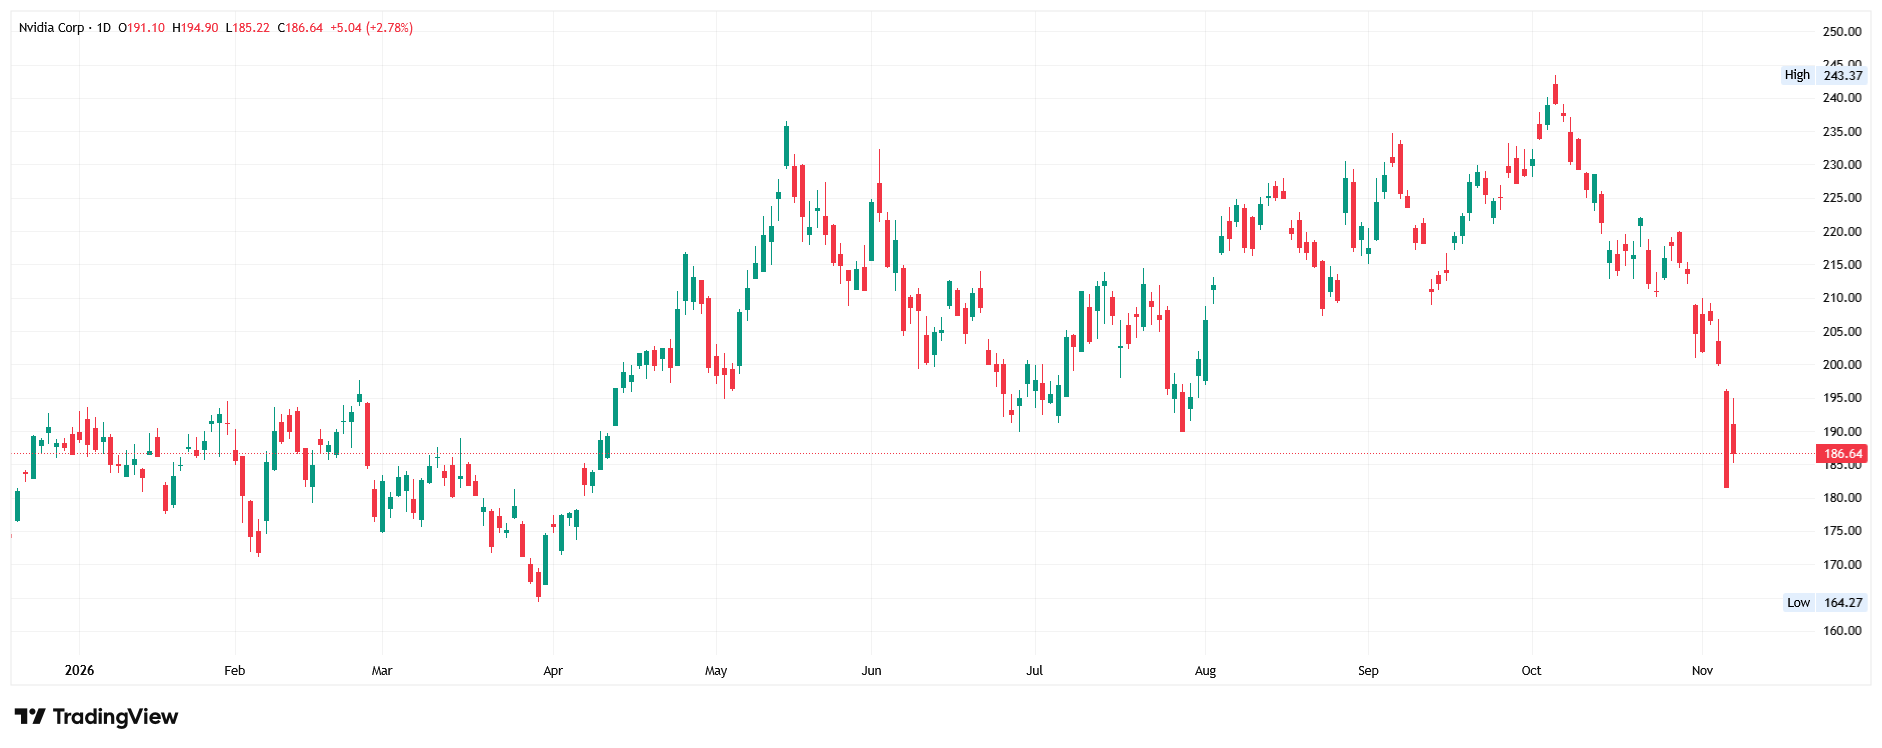
Además, Nvidia (NVDA-US) presentará sus resultados el próximo 17 de noviembre, pero hoy participa en una conferencia, en la que podría aportar algunos titulares al respecto, en un fin de semana convulso para su consejero delegado. Por último, la salida a Bolsa de la empresa de investigación, desarrollo y seguridad de la IA, Anthropic (ANT-US) está prevista para mediados de este mes, pero esta semana comienza su roadshow, que estará sometido a un fuerte escrutinio por parte de los inversores, en un intento de averiguar el posible precio de salida de su oferta inicial (IPO).
Por su parte, la mayor creación de empleo no agrícola en EEUU del pasado viernes (165.000 nuevos empleos vs 60.000 empleos previstos por el mercado; tasa de desempleo cayó una décima hasta el 4,1%) -ver sección de Economía y Mercados-, permitió compensar en parte el castigo recibido y que el cierre de Wall Street fuese mixto, evitando que el Nasdaq Composite cerrase la semana en territorio de contracción (una caída superior al 10% con respecto a sus recientes máximos) en la que se había adentrado durante la semana.
La agenda macroeconómica de esta semana tiene algunas citas importantes, como la publicación el próximo martes de el IPC de EEUU correspondiente al mes de octubre, así como el índice de precios de producción (IPP) el próximo viernes. Una vez que el mercado laboral ha vuelto a mostrar su fortaleza, el mercado monitorizará en detalle las cifras generales y de sus subyacentes, para ver si se mantienen estables o siguen alejándose del objetivo del 2,0% de la Fed, lo que podría tener su influencia en las decisiones de política monetaria del banco central.
Además, los inversores contarán también con otras citas de relevancia, como la balanza comercial alemana de septiembre HOY lunes, con los inventarios mayoristas de septiembre en EEUU. El martes, además del dato mencionado de inflación, se publicará la tasa de desempleo de Francia del 3T2026, y en EEUU el índice de optimismo de los pequeños negocios (NFIB) de octubre, el miércoles los inversores contarán con el dato final de IPC de Alemania de octubre, y con la producción industrial de Italia, del mes de septiembre.
El jueves se publicará una batería de datos de Reino Unido, que incluye una estimación del PIB del 3T2026, la producción industrial y la balanza comercial, ambas de septiembre, y las peticiones semanales de desempleo en EEUU. Finalmente, el viernes se publicará la segunda estimación del PIB del 3T2026 de la Eurozona, el IPC de España y Francia.
Todo ello enmarcado en la temporada de resultados empresariales, que sigue su curso, y aunque en EEUU ya hayan publicado sus resultados el 88% de las compañías integrantes del S&P 500 todavía quedan algunas de importancia. Señalar que, de dicho 88%, el 75% ha conseguido batir las previsiones de EBITDA del consenso, con un 1,6% medio de sorpresa positiva. En Europa publicarán sus resultados bastantes compañías que son referencia en sus sectores de actividad, como Allianz (ALV-DE), Burberry (BRBY-GB), Enel (ENEL-IT), Generali (G-IT), Richemont (CFR-CH), Siemens (SIE-DE), Telefónica (TEF), Unicredit (UCG-IT), Vodafone (VOD-GB) y Zurich Insurance (ZURN_CH), entre otras.
Proyecciones para 9 de noviembre de 2026
Esperamos que HOY los índices de renta variable europeos abran planos o ligeramente a la baja, pero sin una tendencia definida, con muchos inversores probablemente manteniéndose al margen, a la espera de las citas más relevantes de la misma.
Además, tenemos que destacar que esta madrugada los índices asiáticos han cerrado de forma mixta, aunque en su mayoría al alza, que el dólar sigue cediendo con respecto a la cesta de principales divisas, que los precios de los bonos y de sus rendimientos se mantienen estables. Asimismo, los precios del petróleo cotizan de forma mixta mientras que los del oro y de la plata suben con fuerza, y que las criptomonedas también intentan recuperar parte del terreno cedido.
Este artículo ha sido escrito por Juan José Fernández Figares para LinkSecurities.