Resumen del 8 de octubre de 2026
En una sesión marcada desde el comienzo por el repunte del precio del crudo e, inicialmente, por un nuevo incremento de los rendimientos de los bonos, los principales índices bursátiles europeos cerraron AYER con importantes descensos, aunque consiguieron alejarse de sus niveles más bajos de la jornada.
Las caídas acumuladas por la renta variable europea desde comienzos de octubre han llevado a sus principales índices a ceder más del 5% desde sus máximos recientes, entrando así en una fase que se conoce como de pullback, término que se emplea para describir retrocesos de entre el 5% y el 10%. La excepción es el CAC 40 francés, que ha entrado ya en fase correctiva -caída superior al 10%- al acumular un descenso del 11,4% desde su último máximo.
El fuerte repunte de los rendimientos de los bonos, provocado inicialmente por las dudas sobre la situación fiscal de Francia y extendido posteriormente a otros países de la región, ha sido uno de los principales factores detrás de este deterioro bursátil. AYER, la atención de los mercados de deuda se centró en Italia, donde el Parlamento votaba la nueva ley electoral, cuyo rechazo podría haber abocado al país a la convocatoria de elecciones generales.
Tras confirmarse su aprobación, los precios de los bonos italianos repuntaron y sus rendimientos descendieron, movimiento al que se sumó el resto de la deuda soberana de la región. Esta evolución dio un respiro momentáneo a las bolsas europeas, aunque no fue suficiente para contrarrestar la presión ejercida por el encarecimiento del petróleo, que terminó frustrando los intentos de recuperación de los principales índices.
Por sectores, AYER destacaron negativamente los valores del de la sanidad, del de la automoción, la banca y las telecomunicaciones. En el lado positivo, únicamente cerraron al alza los sectores de la energía, beneficiados directamente por el encarecimiento del crudo, de los medios de comunicación, de la alimentación y bebidas y de los servicios públicos (utilities).
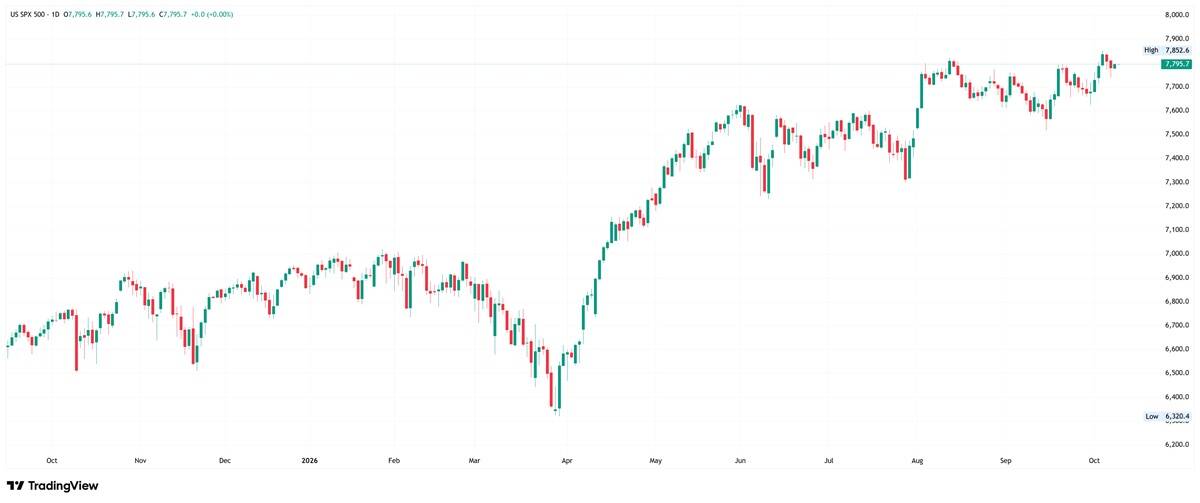
En Wall Street, la sesión dejó un comportamiento desigual que, en cierta medida, ocultó la evolución relativamente más favorable de buena parte del mercado. La debilidad de los valores tecnológicos penalizó especialmente al S&P 500 y, sobre todo, al Nasdaq Composite, mientras que el Dow Jones y el Russell 2000, índice que agrupa a compañías de pequeña capitalización, cerraron ligeramente al alza. El sector tecnológico se vio presionado por una información publicada por Financial Times que apuntaba a que las ventas de OpenAI estaban creciendo por debajo de lo previsto.
La noticia penalizó especialmente a las compañías vinculadas al desarrollo de infraestructuras de inteligencia artificial (IA), incluidos los fabricantes de chips y de memorias. Por el contrario, los sectores de energía y consumo básico, este último de carácter defensivo, mostraron un mejor comportamiento. En los mercados de deuda, los inversores aprovecharon las recientes caídas de los precios de los bonos y el consiguiente repunte de sus rendimientos para tomar posiciones, favoreciendo una relajación de estos últimos a lo largo de toda la curva de tipos.
Calendario y proyecciones para 9 de octubre de 2026
HOY, la agenda macroeconómica presenta como principal referencia la publicación por parte de la Universidad de Michigan de la lectura preliminar de octubre de su índice de sentimiento de los consumidores estadounidenses. Este indicador, considerado un anticipo de la evolución del consumo privado, podría volver a deteriorarse como consecuencia de la persistencia de la inflación y del reciente repunte de los tipos de interés. En este contexto, el encarecimiento de los combustibles constituye un factor especialmente sensible para los hogares estadounidenses, tanto por su impacto directo sobre el presupuesto familiar como por su influencia negativa sobre la confianza y la capacidad de gastos.
De cara a la sesión, esperamos que HOY los principales índices bursátiles europeos abran al alza, tratando de recuperar parte del terreno perdido durante las últimas jornadas. Para ello, contarán con el apoyo del descenso del precio del crudo registrado esta madrugada, movimiento que comenzó AYER por la tarde después de que el presidente estadounidense, Donald Trump, negara su intención de volver a atacar Irán antes de las elecciones legislativas previstas para principios de noviembre.
No obstante, la evolución posterior de las bolsas dependerá, en buena medida, del comportamiento del petróleo y de los rendimientos de los bonos soberanos. Si ambas variables mantienen una evolución favorable, los índices podrían consolidar el rebote inicial; de lo contrario, no cabe descartar que las ventas vuelvan a imponerse.
Por lo demás, esta madrugada las bolsas asiáticas que han permanecido abiertas -con Corea del Sur y Taiwán cerradas por festividades locales- han concluido la sesión con un comportamiento mixto y sin grandes variaciones. En el mercado de divisas, el dólar cede terreno frente a las principales monedas internacionales. Por su parte, los precios de los bonos y sus rendimientos se mantienen relativamente estables. Finalmente, señalar que el petróleo cotiza a la baja, como ya hemos señalado, mientras que los precios del oro, de la plata y de las principales criptomonedas registran avances generalizados.
Este artículo ha sido escrito por Juan José Fernández Figares para LinkSecurities.