


El Henry Hub gas natural entra en la sesión del martes con existencias por encima de los promedios estacionales, mientras que el último pronóstico meteorológico oficial ofrece evidencia limitada de presiones generalizadas de demanda por calefacción en el norte. NOAA favorece temperaturas más cálidas en varias grandes zonas del norte, pero condiciones más frías en partes del sureste. Se trata de una previsión de probabilidades de temperatura, no de consumo medido.
Se espera tiempo cálido también la semana que viene
El pronóstico del Climate Prediction Center del 2 de noviembre, emitido a las 15:00 (hora estándar del este), cubre del 8 al 12 de noviembre. Favorece temperaturas superiores a lo normal en el oeste y el centro-norte de Estados Unidos, así como en el noreste y los Grandes Lagos. Se favorecen temperaturas inferiores a lo normal en partes del sureste.
Mi interpretación de los informes meteorológicos es que la distribución geográfica importa más que una única etiqueta nacional de «cálido» o «frío». Un bolsillo de tiempo frío podría aumentar los requisitos locales de calefacción, mientras que el calor en otras zonas limita la extracción agregada de suministro. La pregunta relevante para el mercado es cómo se traducirá este pronóstico en demanda ponderada por población y cuánto durará ese tiempo.
El almacenamiento sigue siendo abundante
El último informe de existencias publicado por la EIA, publicado el 29 de octubre, sitúa el gas en almacenamiento en los 48 estados contiguos en 3.724 Bcf para la semana que terminó el 23 de octubre de 2026, tras una inyección de 80 Bcf. Las existencias estaban 38 Bcf por encima del promedio de cinco años, pero 147 Bcf por debajo del nivel del año anterior. Ambas comparaciones importan. Las existencias pueden ser estacionalmente adecuadas y, al mismo tiempo, inferiores a las de un año anterior con un suministro inusualmente abundante.
El gráfico a continuación presenta esos tres niveles comparables de existencias utilizando una escala de base cero. Evita exagerar el excedente relativamente moderado respecto a la norma estacional. Para el mercado, la perspectiva es que lo que hay es un colchón más que inmunidad frente a condiciones más ajustadas. Un cambio prolongado en el tiempo podría alterar todo lo que vemos en el gráfico, pero, tal y como están las cosas en este momento, todavía no hemos llegado a ese punto.
Pronóstico de precio de Natural Gas
Cada nuevo análisis de Natural Gas a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de Natural Gas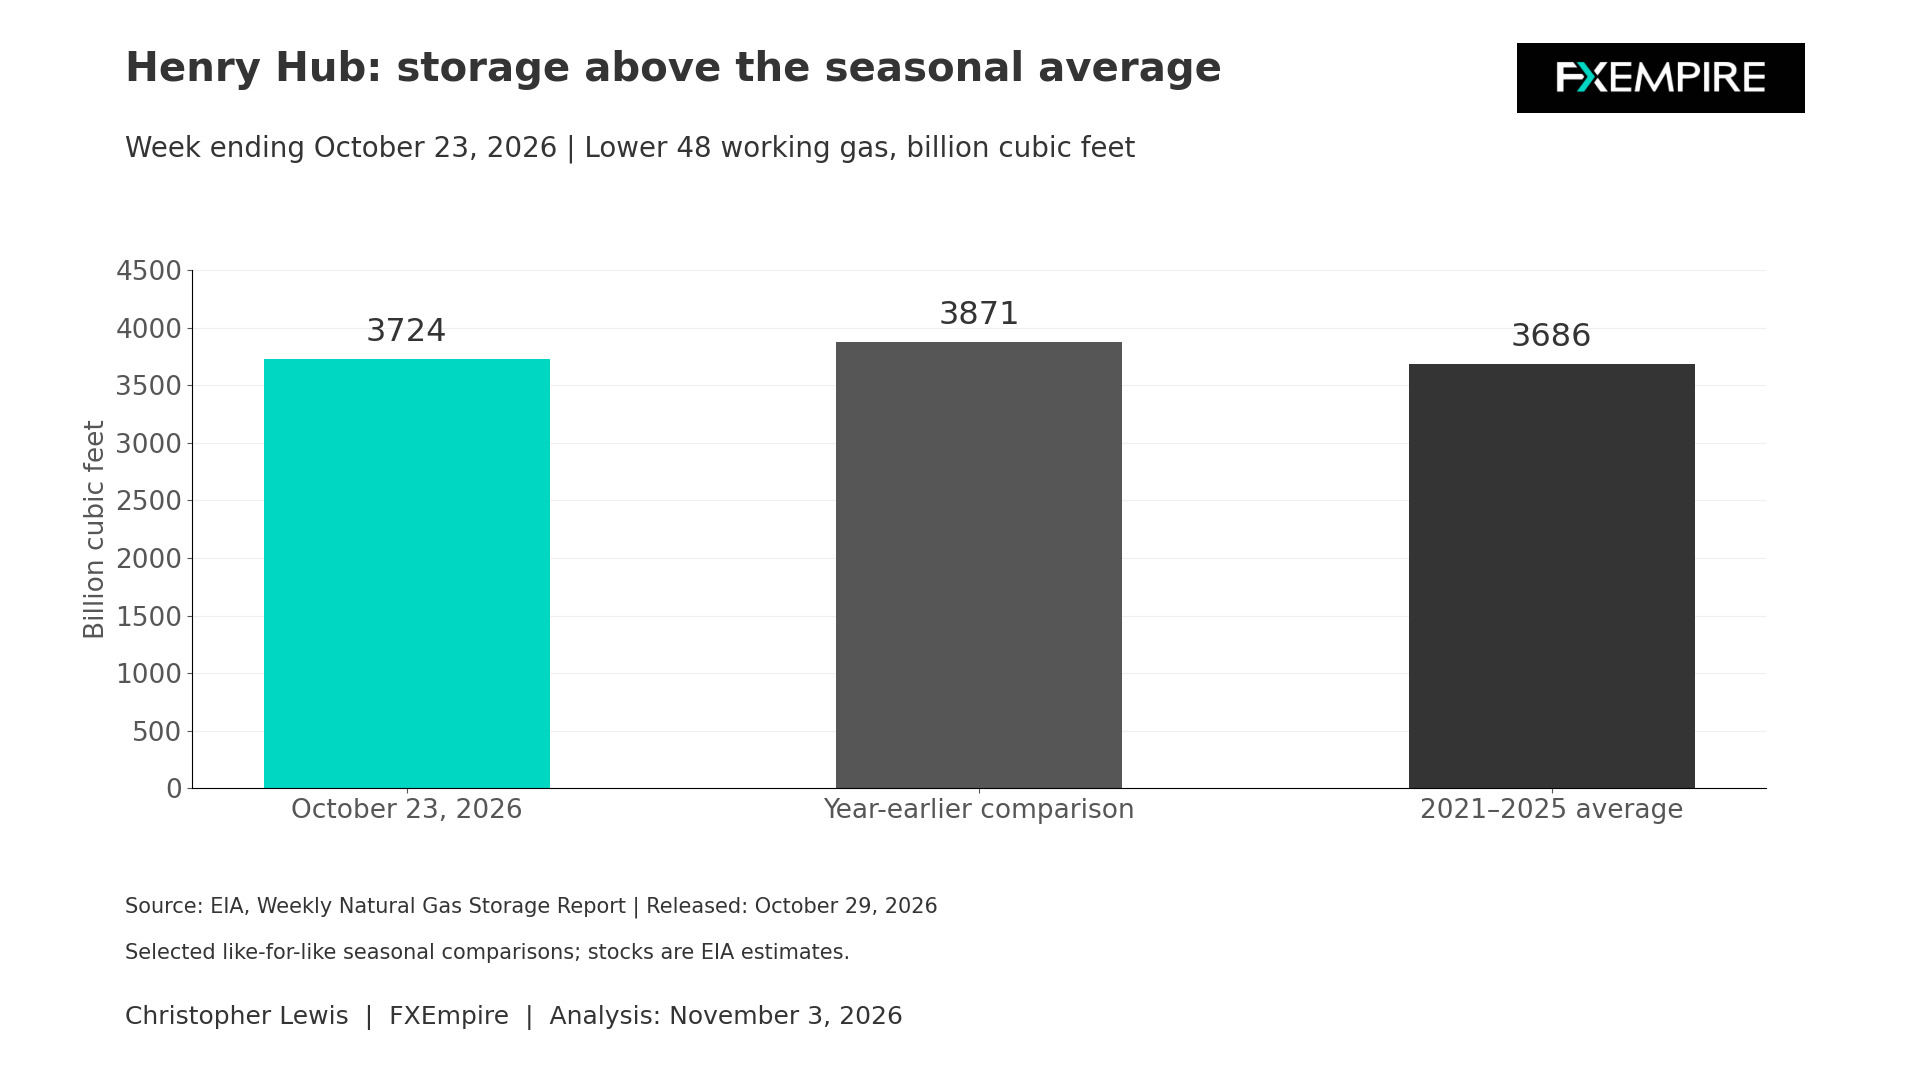
Las cifras regionales también matizan el panorama nacional. Las existencias del South Central fueron de 1.168 Bcf frente al promedio de cinco años de 1.196 Bcf. Su componente de almacenamiento en salinas se situó en 274 Bcf frente a un promedio estacional de 310 Bcf. Estos son componentes del mismo informe del 23 de octubre, no mediciones nuevas.
Analíticamente, un excedente nacional no implica necesariamente que cada región consumidora tenga la misma flexibilidad. La ubicación de las existencias y la capacidad de mover gas pueden influir en la formación de precios regionales y en la velocidad a la que la oferta responde a los requisitos cambiantes relacionados con el tiempo.
La perspectiva de la oferta sigue en el foco
La perspectiva más amplia de la oferta sigue siendo constructiva en el pronóstico con fecha de la EIA. El Short-Term Energy Outlook de octubre proyectó una producción media de gas seco de 112,2 Bcf por día este año y 116,13 Bcf por día el próximo año, junto con exportaciones de GNL de 17,6 y 18,6 Bcf por día, respectivamente. Estas son previsiones anuales, no producción diaria medida ni gas de alimentación actual de terminales. Este pronóstico se completó el 1 de octubre. El momento limita cuánto peso puede tener el pronóstico en una evaluación diaria, ya que precede a desarrollos operativos posteriores y a revisiones meteorológicas.
Esto es buena información de contexto y sugiere si la producción adicional puede acomodar el crecimiento de las exportaciones manteniendo una disponibilidad doméstica suficiente. La pega aquí, por supuesto, es que los europeos podrían tener que comprar más exportaciones de gas natural a medida que el coste del gas en el continente se dispara.
Informe de existencias del jueves
La próxima publicación de existencias está programada para este jueves. Proporcionará la observación de inventario más reciente y una mejor prueba de si el excedente estacional se está ampliando o reduciendo. El siguiente Short-Term Energy Outlook de la EIA está programado para el 10 de noviembre.
Por ahora, una demanda de calefacción más fuerte y un colchón de existencias en reducción reforzarían una interpretación de mayor ajuste desde la perspectiva del mercado, mientras que una persistente calidez y una mayor acumulación de inventarios reforzarían una oferta más holgada. Las revisiones de pronóstico merecen atención, pero la confirmación debe venir de los saldos realmente observados.
El análisis técnico del gas natural sigue siendo bastante débil
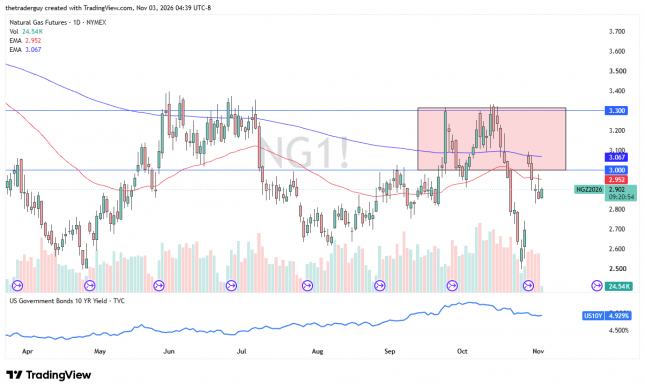
Aunque vale la pena señalar que abrimos un hueco al alza muy amplio y agresivo cuando pasamos al contrato de diciembre, desde entonces hemos comenzado a retroceder, lo cual es típico tras un hueco de ese tipo. La pregunta ahora es: ¿dónde encontraremos a los compradores?
Anticipo que esto sigue siendo un mercado para comprar en la caída, pero esa caída podría llegar hasta $2,70 antes de encontrar el suelo. Soy cautelosamente optimista respecto al gas natural, pero los reportes meteorológicos hasta ahora suponen un lastre.