


El gas natural de EE. UU. arranca el miércoles con un pronóstico meteorológico que aún no establece un amplio aumento de la demanda impulsado por el frío. El último pronóstico oficial favorece temperaturas superiores a lo normal en las zonas del norte la próxima semana, mientras que los datos de almacenamiento disponibles muestran un modesto superávit nacional respecto a la media estacional. No obstante, siguen existiendo diferencias regionales, y la próxima publicación de inventarios puede seguir siendo esencial para juzgar cuán holgada acaba siendo realmente la situación.
Pronóstico meteorológico
La discusión del Climate Prediction Center de la NOAA, emitida ayer a las 15:00 hora del Este, cubre del 9 al 13 de noviembre en su perspectiva a 6–10 días. Favorece calor en el Oeste y en el centro-norte de Estados Unidos, con probabilidades superiores al 80% en partes de las Montañas Rocosas del Norte, las llanuras del Norte y la alta cuenca del Misisipi. Se prefieren temperaturas cercanas a lo normal a lo largo de la costa este y en gran parte del sureste.
Esta implicación, por supuesto, es condicional si ese patrón se confirma. Unos nortes más cálidos tenderían a contener las necesidades de calefacción respecto a un escenario estacional más frío. Sin embargo, temperaturas superiores a lo normal no significan necesariamente que la demanda de calefacción desaparezca. El consumo real depende de las temperaturas absolutas, la exposición de la población y la duración del episodio meteorológico.
Cifras de almacenamiento
El almacenamiento ofrece la referencia más reciente del equilibrio. La publicación de la EIA del 29 de octubre estimó el gas de trabajo en las 48 contiguas en 3.724 Bcf (3.724 mil millones de pies cúbicos) para la semana que terminó el 23 de octubre, tras una inyección de 80 mil millones de pies cúbicos. Los inventarios estaban 38 mil millones de pies cúbicos por encima del promedio de cinco años, pero 147 mil millones por debajo del nivel comparable de un año antes. La siguiente publicación está programada para mañana.
Las comparaciones apuntan a una evaluación más matizada que la simple calificación de los inventarios como altos o bajos. Las existencias superaron la norma estacional reciente, proporcionando cierto colchón frente a posibles aumentos de la demanda, pero el sistema tiene menos gas que hace un año. Qué comparación acabe importando más dependerá del clima, del suministro y de los requerimientos de exportación posteriores.
Pronóstico de precio de Natural Gas
Cada nuevo análisis de Natural Gas a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de Natural GasLa distribución regional es particularmente relevante. El inventario de South Central ascendía a 1.168 Bcf frente a un promedio de cinco años de 1.196 Bcf, mientras que las regiones Este, Medio Oeste, Montaña y Pacífico se situaban por encima de sus respectivos promedios. El gráfico de abajo muestra cada región frente a su propio referente estacional. Estas son estimaciones, no mediciones completas.
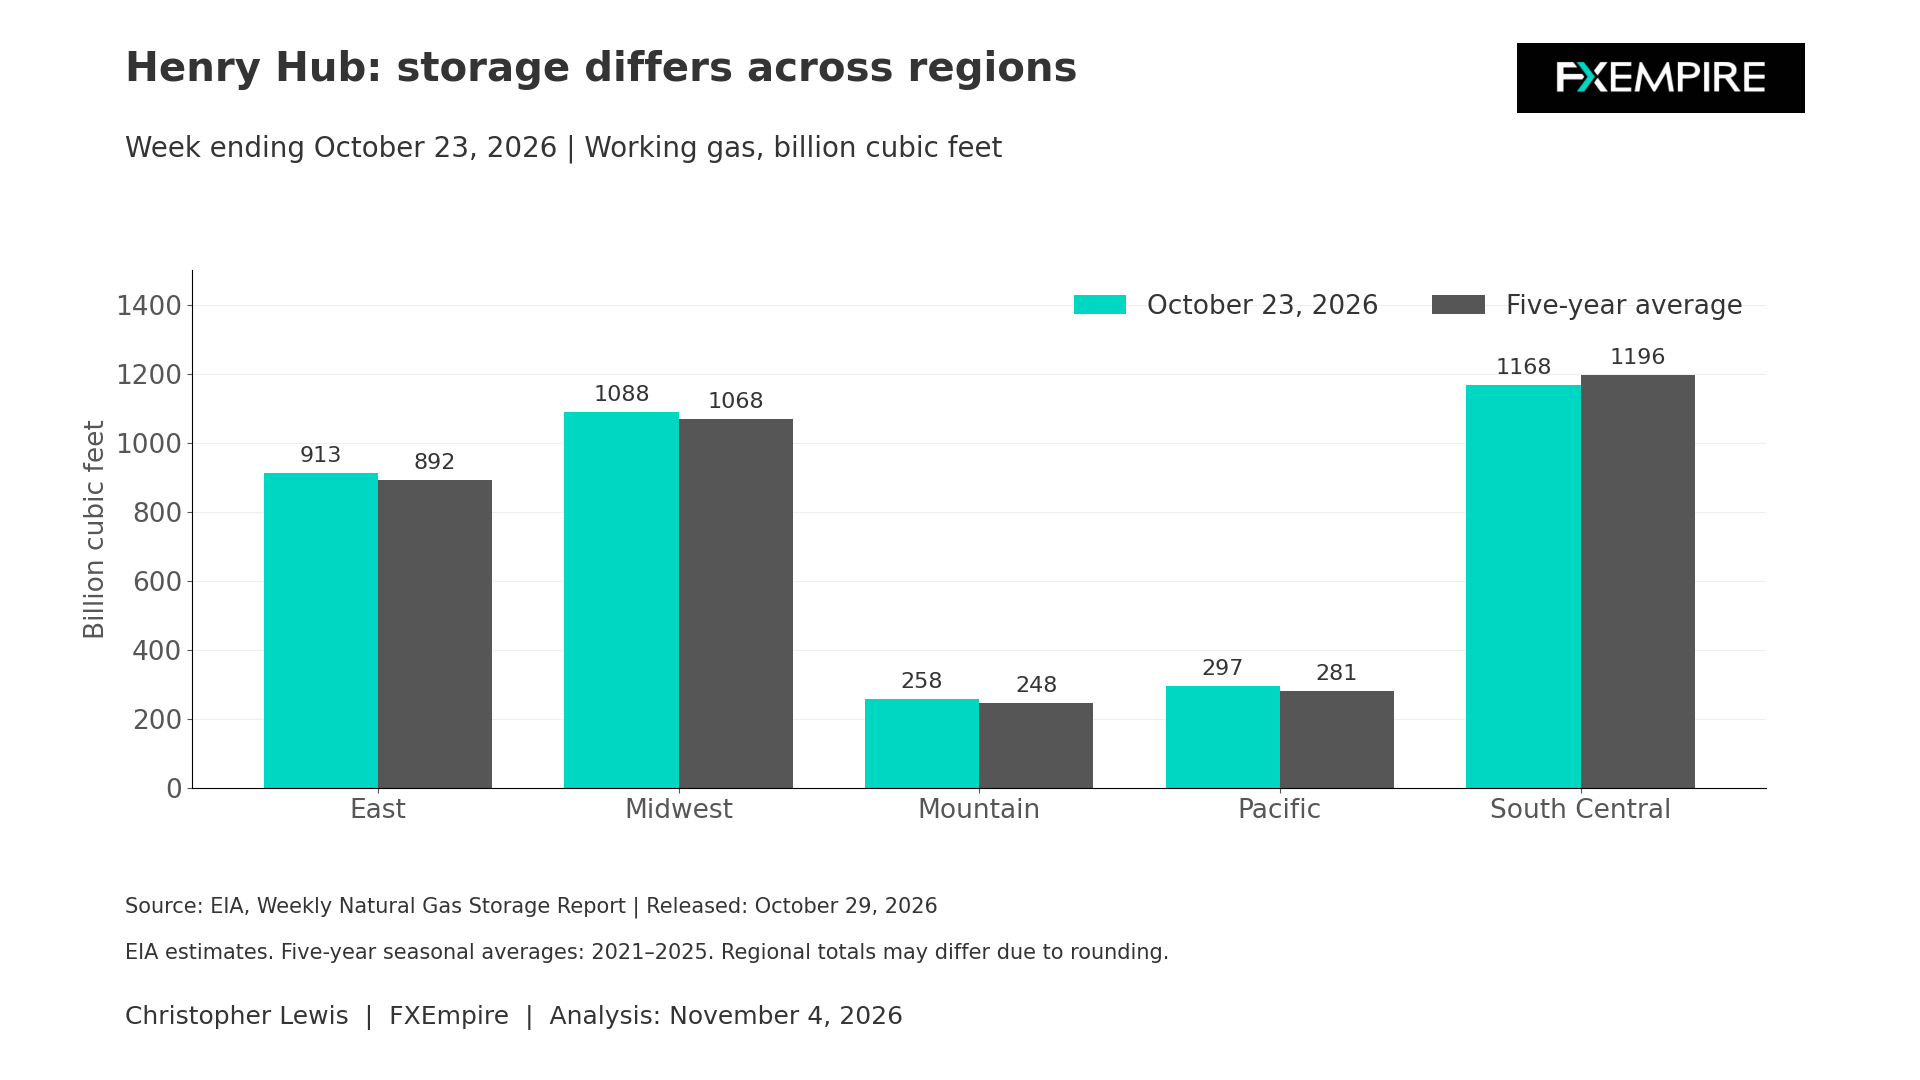
Mi interpretación es que el superávit nacional no debe confundirse con un colchón idéntico en todas las regiones. El gas debe transportarse a través de la infraestructura disponible para alcanzar a los consumidores y a las instalaciones de exportación. Por tanto, el almacenamiento regional puede importar, incluso cuando el equilibrio agregado parece adecuado.
El marco de suministro y exportaciones a más largo plazo sigue siendo la Perspectiva Energética de Corto Plazo (STEO) de la EIA de octubre, publicada el 6 de octubre con un pronóstico completado el 1 de octubre. Proyectó una producción seca media de EE. UU. de 112,2 mil millones de pies cúbicos por día este año y un GNL promedio de 17,6 mil millones de pies cúbicos por día. Son previsiones, no tasas de flujo observadas. Tras el corte del 1 de octubre, no puede darse por hecho que interrupciones posteriores, cambios en el clima u operaciones de terminales estén incorporados en esas proyecciones. La previsión para el almacenamiento a finales de octubre no puede sustituir al dato semanal real simplemente porque octubre haya terminado.
Demanda internacional del gas estadounidense
El riesgo internacional para el GNL también exige una interpretación cuidadosa. El Ministerio de Asuntos Exteriores de Catar condenó el ataque al transporte del gas Al Mayeda en su informe del 3 de noviembre. Esa declaración oficial establece una preocupación en el transporte marítimo, pero no cuantifica una reducción verificada del suministro de gas de EE. UU. ni un aumento en la demanda de terminales estadounidenses. Una mayor demanda exterior de cargamentos de reemplazo afectaría a Henry Hub solo a través de cambios factibles en la licuefacción y en los requerimientos de gas de alimentación en EE. UU.
El catalizador inmediato, por tanto, será el informe de inventarios del jueves y las revisiones meteorológicas posteriores. Un colchón estacional más pequeño junto con un pronóstico más frío en el norte reforzaría la narrativa de ajuste. Una continuación de la recuperación y condiciones verificadamente suaves la debilitaría.
Mirando los gráficos
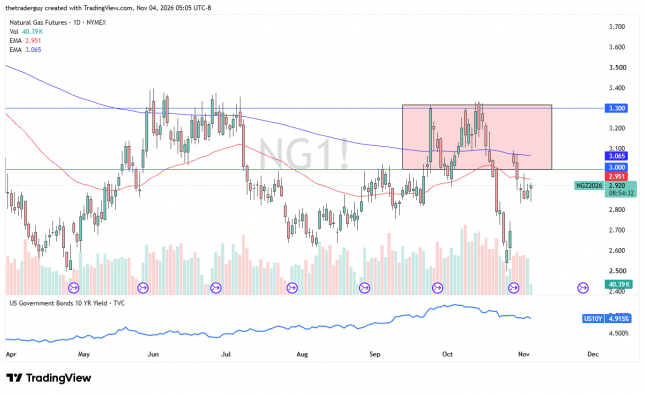
El análisis técnico de este mercado parece estar intentando encontrar algún tipo de suelo en 2,80 dólares. Creo que comprar en la caída en el gas natural tiene más sentido en esta época del año, pero también reconozco que hay un gran hueco por debajo que podría rellenarse si el tiempo no acompaña. En general, compro en la caída, pero todavía no busco nada importante. Si conseguimos superar el nivel de 3,00 dólares al alza, me volvería mucho más constructivo.