


Arranca el día con un par de fuerzas tirando en direcciones opuestas. Tenemos rentabilidades reales estadounidenses elevadas que aumentan el coste de financiación de mantener activos que no generan interés, mientras que el metal mantiene un precio nominal alto tras un año de caos geopolítico e inflación.
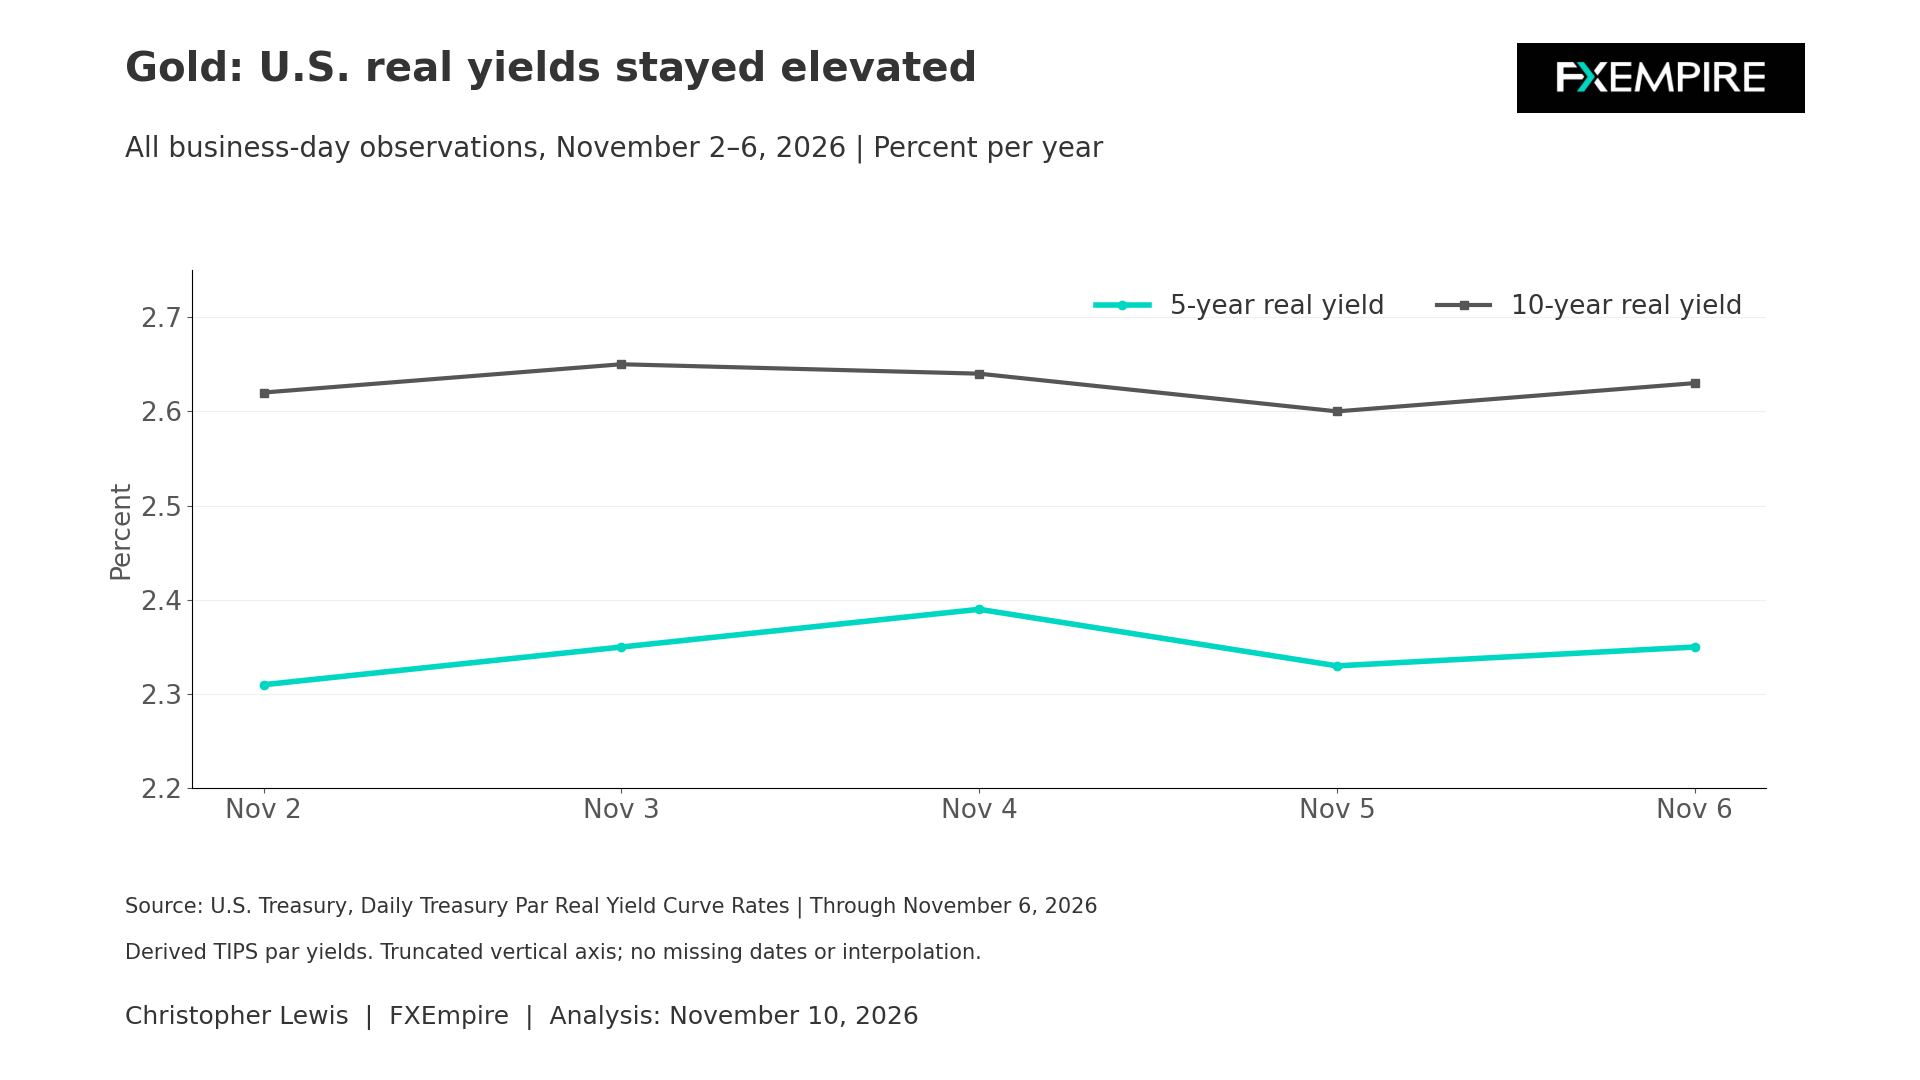
La última liquidación oficial disponible situó el contrato de oro COMEX de diciembre de 2026 en $4.074,90. El entorno de rentabilidades reales sigue siendo restrictivo. La curva diaria de rentabilidades reales del Tesoro de EE. UU. situó la rentabilidad real a 5 años en 2,35% y la de 10 años en 2,63% el 6 de noviembre. A lo largo de cada día hábil de esa semana, la medida a 5 años se mantuvo entre 2,31% y 2,39%, mientras que la rentabilidad a 10 años se mantuvo entre 2,60% y 2,65%. Estos son rendimientos par derivados de los TIPS. No establecen una relación inversa mecánica con el oro, pero sí representan parte del coste de oportunidad y un umbral elevado para un activo que no produce cupón ni pagos por intereses.
IPC más caliente el martes
El martes, el BLS informó que el IPC subyacente fue de 0,3%, por encima del 0,2% esperado, y que el IPC m/m fue de 0,4%, superior al 0,3% esperado para octubre. Esto sigue siendo una espina para los halcones moderados, y debería seguir presionando a la Fed para que mantenga una posición restrictiva.
Empleo en EE. UU.
El informe de empleo del viernes aportó al mercado un dato adicional de política que no debe ignorarse. La Oficina de Estadísticas Laborales informó que el empleo no agrícola aumentó en 165.000 puestos en octubre, mientras que la tasa de desempleo fue del 4,1%. El mercado laboral sigue en expansión, lo que puede reducir la presión para un alivio monetario rápido, aunque las nóminas por sí solas no determinan la política de la Reserva Federal. No obstante, más empleo suele significar más consumidores en circulación, lo que alimenta las presiones inflacionistas.
Para el oro, la información relevante pasa por las tasas de política previstas, las rentabilidades nominales del Tesoro, la compensación por inflación y el dólar, más que solo por el empleo en sí. Una lectura de inflación más alta refuerza la narrativa del oro como reserva de valor, pero también podría elevar las rentabilidades si los inversores anticipan una senda de política más firme. Una lectura más suave podría reducir las rentabilidades nominales y reales y también debilitar la demanda de protección contra la inflación.
Forma de la curva
La forma de la curva de rentabilidades reales también merece atención. El 6 de noviembre, la rentabilidad real a 30 años fue de 3,07%, por encima de la tasa a 20 años del 2,91% y de la tasa a 10 años del 2,63%. Esta pendiente ascendente implica que los inversores exigen rendimientos ajustados por inflación cada vez mayores a plazos más largos. Para el mercado del oro, el extremo largo puede importar a través de la asignación de cartera y el coste de mantener posiciones defensivas. Una caída limitada a los vencimientos cortos sería menos favorable que un descenso amplio a lo largo de toda la curva.
Pronóstico de precio de Gold
Cada nuevo análisis de Gold a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de GoldLa productividad puede ayudar
El BLS informó el 5 de noviembre que la productividad empresarial no agrícola del tercer trimestre aumentó a una tasa anualizada ajustada estacionalmente del 3,6%, con la producción subiendo 3,7% y las horas trabajadas subiendo 0,1%. Los costes laborales unitarios cayeron 0,7% durante el trimestre, pero fueron un 2,4% superiores a un año antes. Una productividad fuerte puede permitir que la producción y los salarios crezcan con menos presión inflacionista, lo que podría modificar y moderar la prima monetaria incorporada en el oro.
Configuración técnica
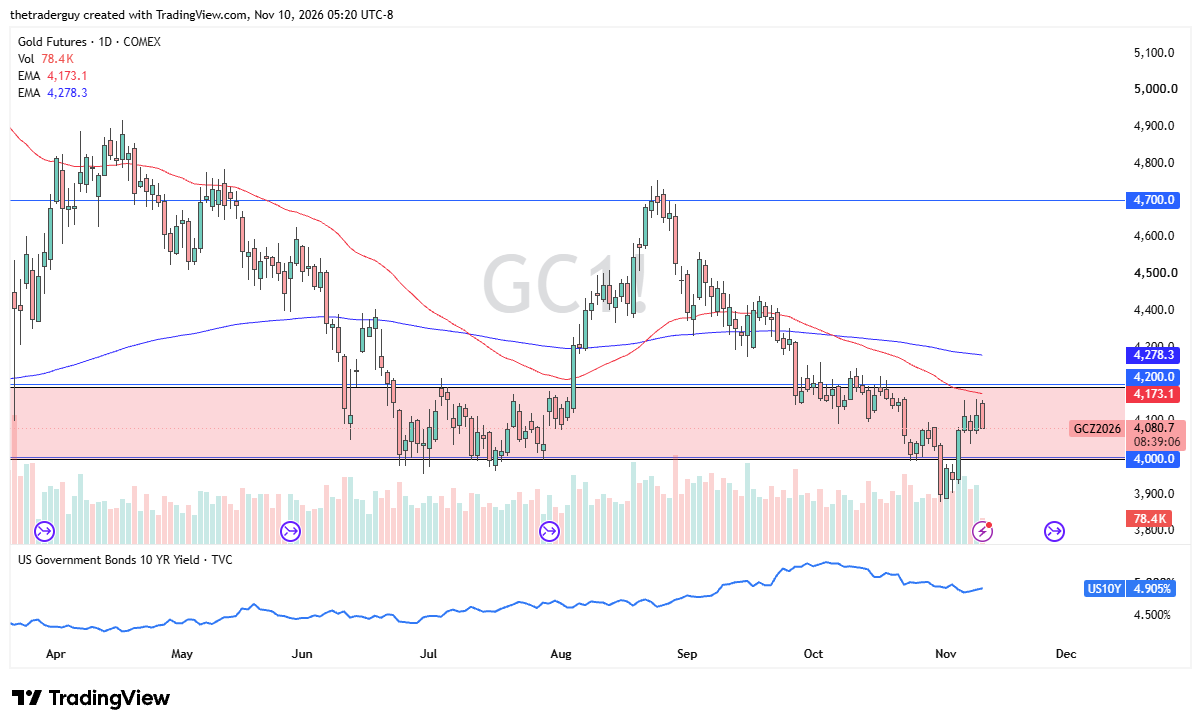
La narrativa a corto plazo depende de si las rentabilidades reales rompen el estrecho y elevado rango de la semana pasada y de cuál sea la reacción a los siguientes datos esta semana. Por lo que vale, el mercado del oro abrió con un gap al alza al inicio de la sesión y desde entonces ha caído. Sigue pareciendo un mercado que tiene problemas para situarse por encima de $4.200, y con la EMA de 50 días situada justo por encima, el panorama técnico sugiere estancamiento, posiblemente incluso debilidad. Un cierre diario por encima de $4.250 cambiaría mi postura al respecto, sin embargo.