


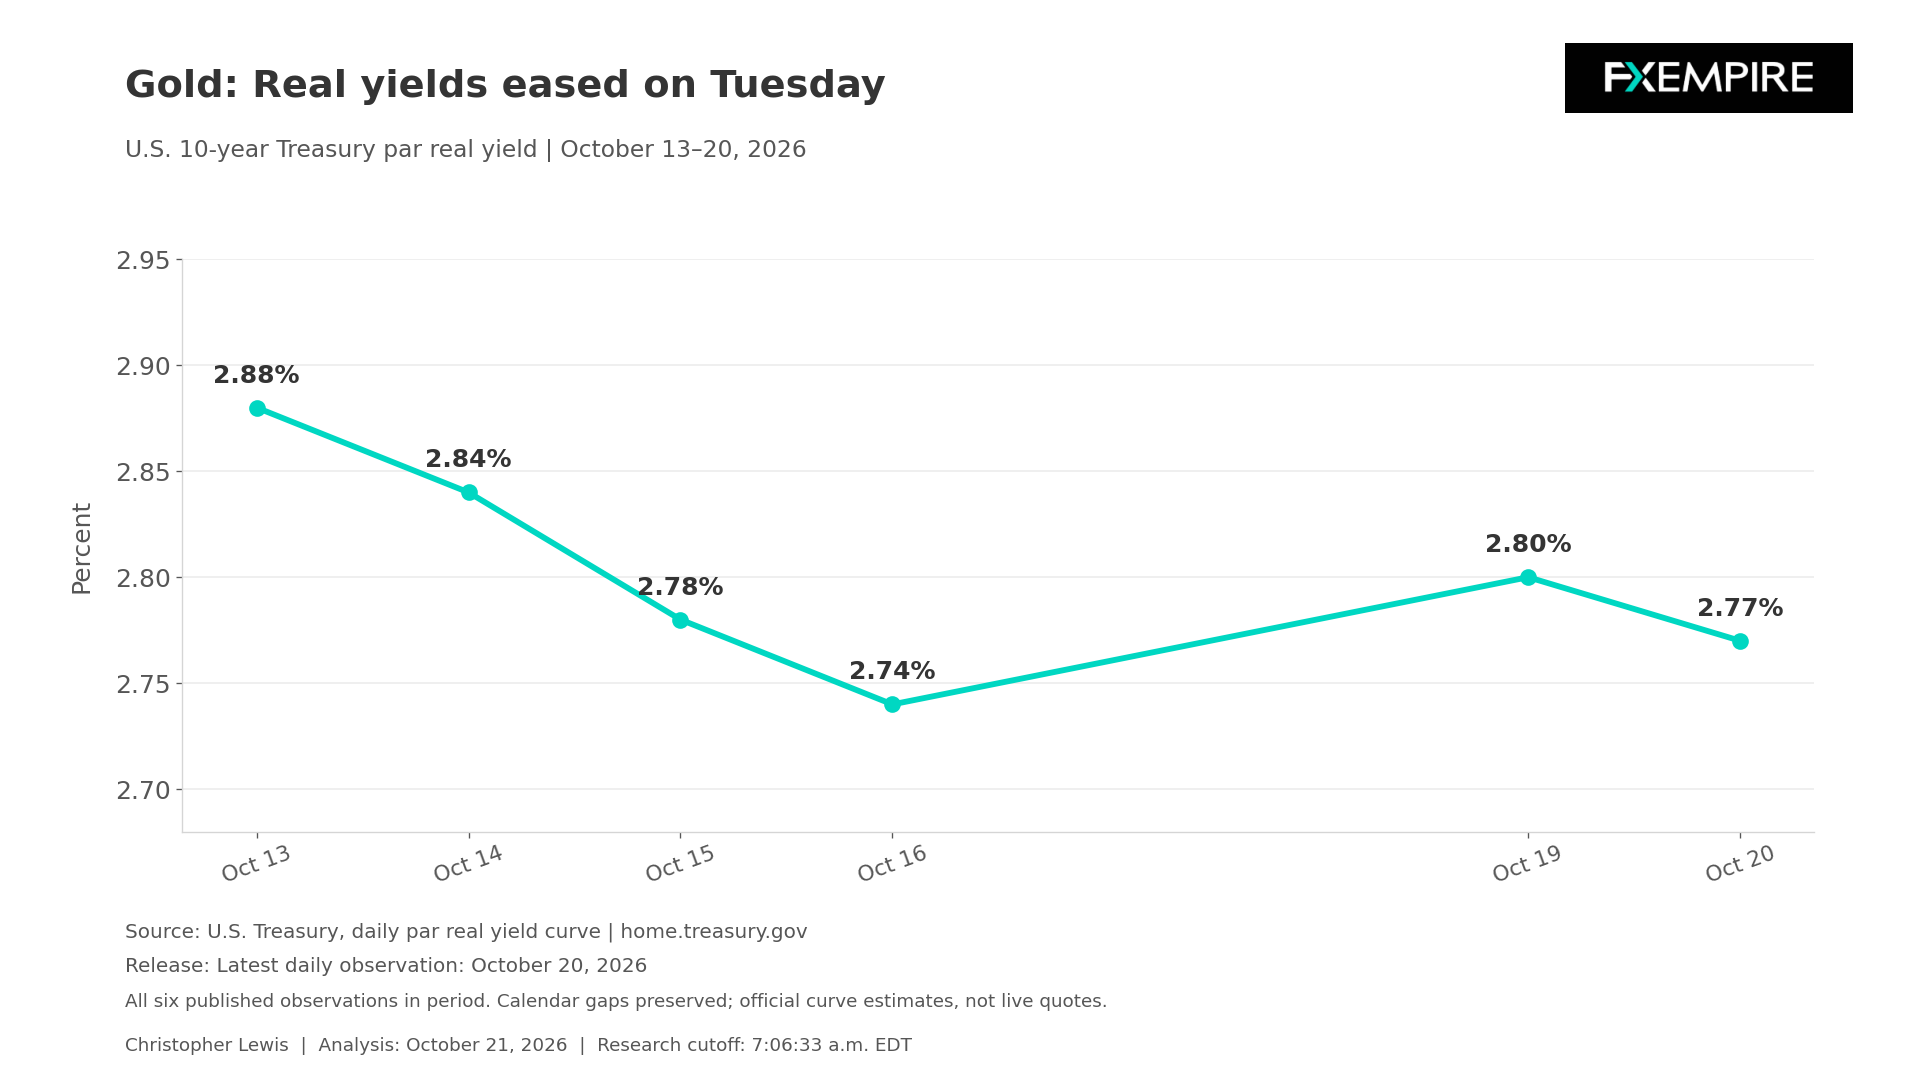
La última señal de financiación para el oro es una ligera moderación de los rendimientos reales a más largo plazo. El rendimiento real par a 10 años del Tesoro descendió a 2,77% ayer desde 2,80% el día anterior. Permanece por encima de la lectura del 16 de octubre de 2,74% pero por debajo del 2,88% registrado el 13 de octubre. Por lo tanto, el martes revirtió parte del rebote del lunes sin establecer una tendencia en línea recta.
Para el oro, unos rendimientos gubernamentales ajustados por inflación más bajos pueden reducir el coste de oportunidad de mantener un activo que no genera rendimiento. El movimiento del martes supone una ligera mejora en ese aspecto del contexto del oro. Su magnitud y corta duración desaconsejan declarar aquí una victoria contundente, pero es el inicio de lo que queremos ver.
Rendimientos nominales
Los rendimientos nominales también muestran por qué la frase “los rendimientos cayeron” necesita una pequeña matización. El rendimiento par del Tesoro a 10 años descendió a 5,12% desde 5,15% el lunes, pero el rendimiento a 2 años subió a 4,79% desde 4,77%. El mercado no experimentó un alivio uniforme a lo largo de los distintos vencimientos. Esa combinación es coherente con presiones distintas sobre los tipos sensibles a la política a corto plazo y sobre las condiciones de financiación a más largo plazo.
La distinción entre rendimientos nominales, rendimientos reales e inflación publicada es importante aquí. El rendimiento real de los Treasury Inflation-Protected Securities refleja la valoración de un activo indexado a la inflación. Restar la tasa del IPC del mes pasado a un rendimiento nominal mezclaría una medida de inflación retrospectiva con una rentabilidad de carácter prospectivo.
Vivienda y la economía
Una publicación reciente relacionada con el crecimiento aporta contexto. El Census y el HUD informaron el 20 de octubre que las viviendas iniciadas en septiembre se situaron en una tasa anual ajustada estacionalmente de 1,221 millones, una estimación puntual 5,2% inferior a la de agosto revisada. El intervalo de incertidumbre alrededor de ese cambio mensual era de ±11,8 puntos porcentuales, por lo que la caída estimada no era estadísticamente distinguible de cero. Los permisos de construcción se situaron en una tasa anual de 1,4 millones, una caída mensual de 0,2%.
Para el oro, lo relevante es la tensión entre la resistencia económica y unas condiciones de financiación restrictivas. Una actividad más débil sensible a las tasas puede fomentar expectativas de alivio de la política a la larga, pero una estimación ruidosa del sector de la vivienda no será suficiente para establecer un descenso generalizado de la economía. Tampoco demuestra que la publicación de vivienda fuera la que movió los bonos el martes.
Pronóstico de precio de Gold
Cada nuevo análisis de Gold a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de GoldLa inflación sigue siendo la restricción competidora. El IPC de septiembre, publicado el 14 de octubre, subió 0,6% intermensual en términos desestacionalizados y 3,7% en 12 meses sin ajuste. El IPC subyacente aumentó 0,3% mensual y 2,6% anual. El IPP de demanda final de septiembre, publicado el 15 de octubre, subió 1,3% mensual y 6,3% anual sin ajuste.
Estas lecturas generan dos canales posibles para el oro. La preocupación por el poder adquisitivo puede reforzar la demanda de protección en determinados momentos, mientras que una respuesta monetaria contundente puede elevar la rentabilidad de los activos competidores. Las subidas del precio al productor no tienen por qué trasladarse por completo a la inflación al consumidor: márgenes y demanda influyen en ese proceso. Por ello, una cifra de inflación no puede traducirse mecánicamente en un pronóstico alcista o bajista para el oro.
Reunión de la Reserva Federal
La próxima reunión programada de la Reserva Federal es el 27 y 28 de octubre. Esa decisión está todavía por delante y ningún resultado está asegurado, aunque la mayor parte del mercado espera que la Reserva Federal mantenga los tipos. Diciembre sigue cotizando con aproximadamente un 80% de probabilidad de una subida de 25 puntos básicos.
El gráfico siguiente muestra la observación del rendimiento real a 10 años desde el 13 de octubre hasta el 20 de octubre, respetando los huecos. Cabe señalar que el lunes pasado fue festivo, por lo que pudo haberse producido algo de “recuperación” en los datos.
Análisis técnico
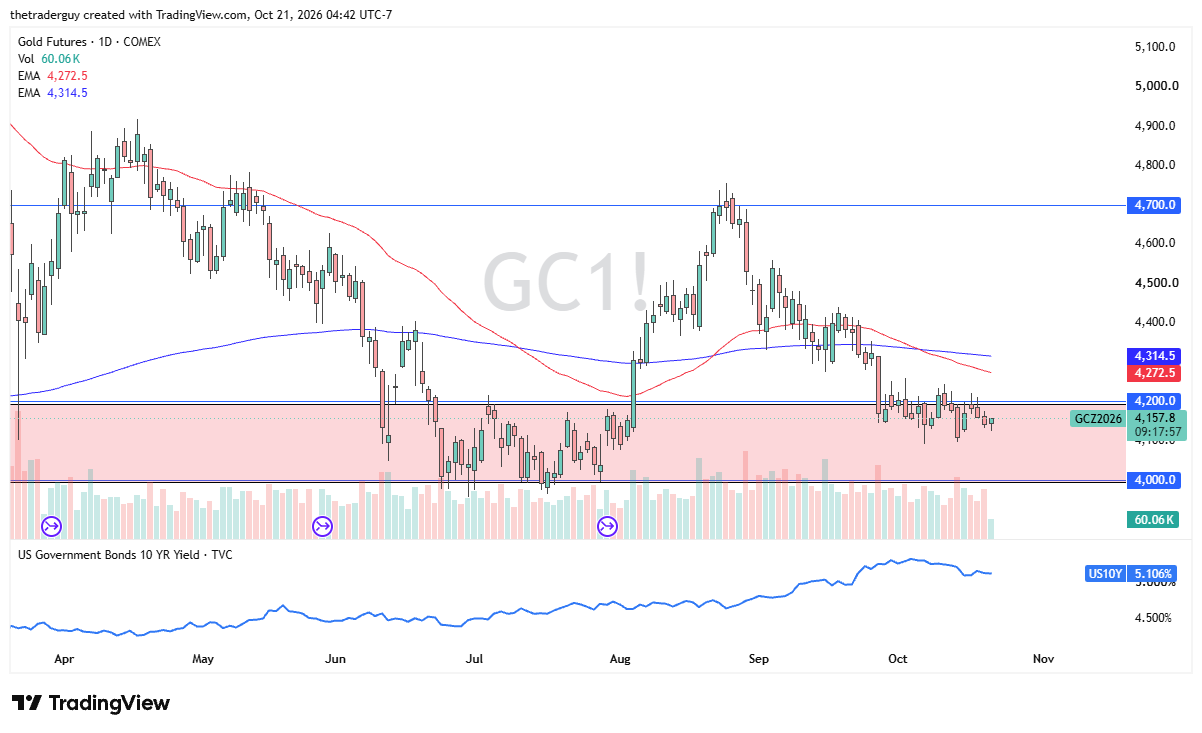
Desde el punto de vista del análisis técnico, parece que el oro intenta encontrar algún tipo de suelo en la parte alta del rango de demanda que vimos a mediados del verano. En la situación actual, los rendimientos están esencialmente laterales y, si eso se mantiene, el oro probablemente seguirá la misma pauta.