


El oro inicia la sesión del jueves con un obstáculo apreciable relacionado con el coste de financiación. La última observación de la serie de rendimientos del Tesoro indexados a la inflación a 10 años de la Reserva Federal fue del 2,65% para el 3 de noviembre, publicada en FRED el 4 de noviembre. Esto se compara con el 2,60% del 30 de octubre y el 2,67% del 28 de octubre.
El reciente rebote es relevante para el coste de oportunidad del oro. Los rendimientos reales importan porque los inversores pueden obtener un rendimiento ajustado por inflación en valores públicos, mientras que el metal precioso no proporciona ingresos reales. Todo lo demás igual, un rendimiento real más alto puede hacer que mantener oro sea mucho menos atractivo.
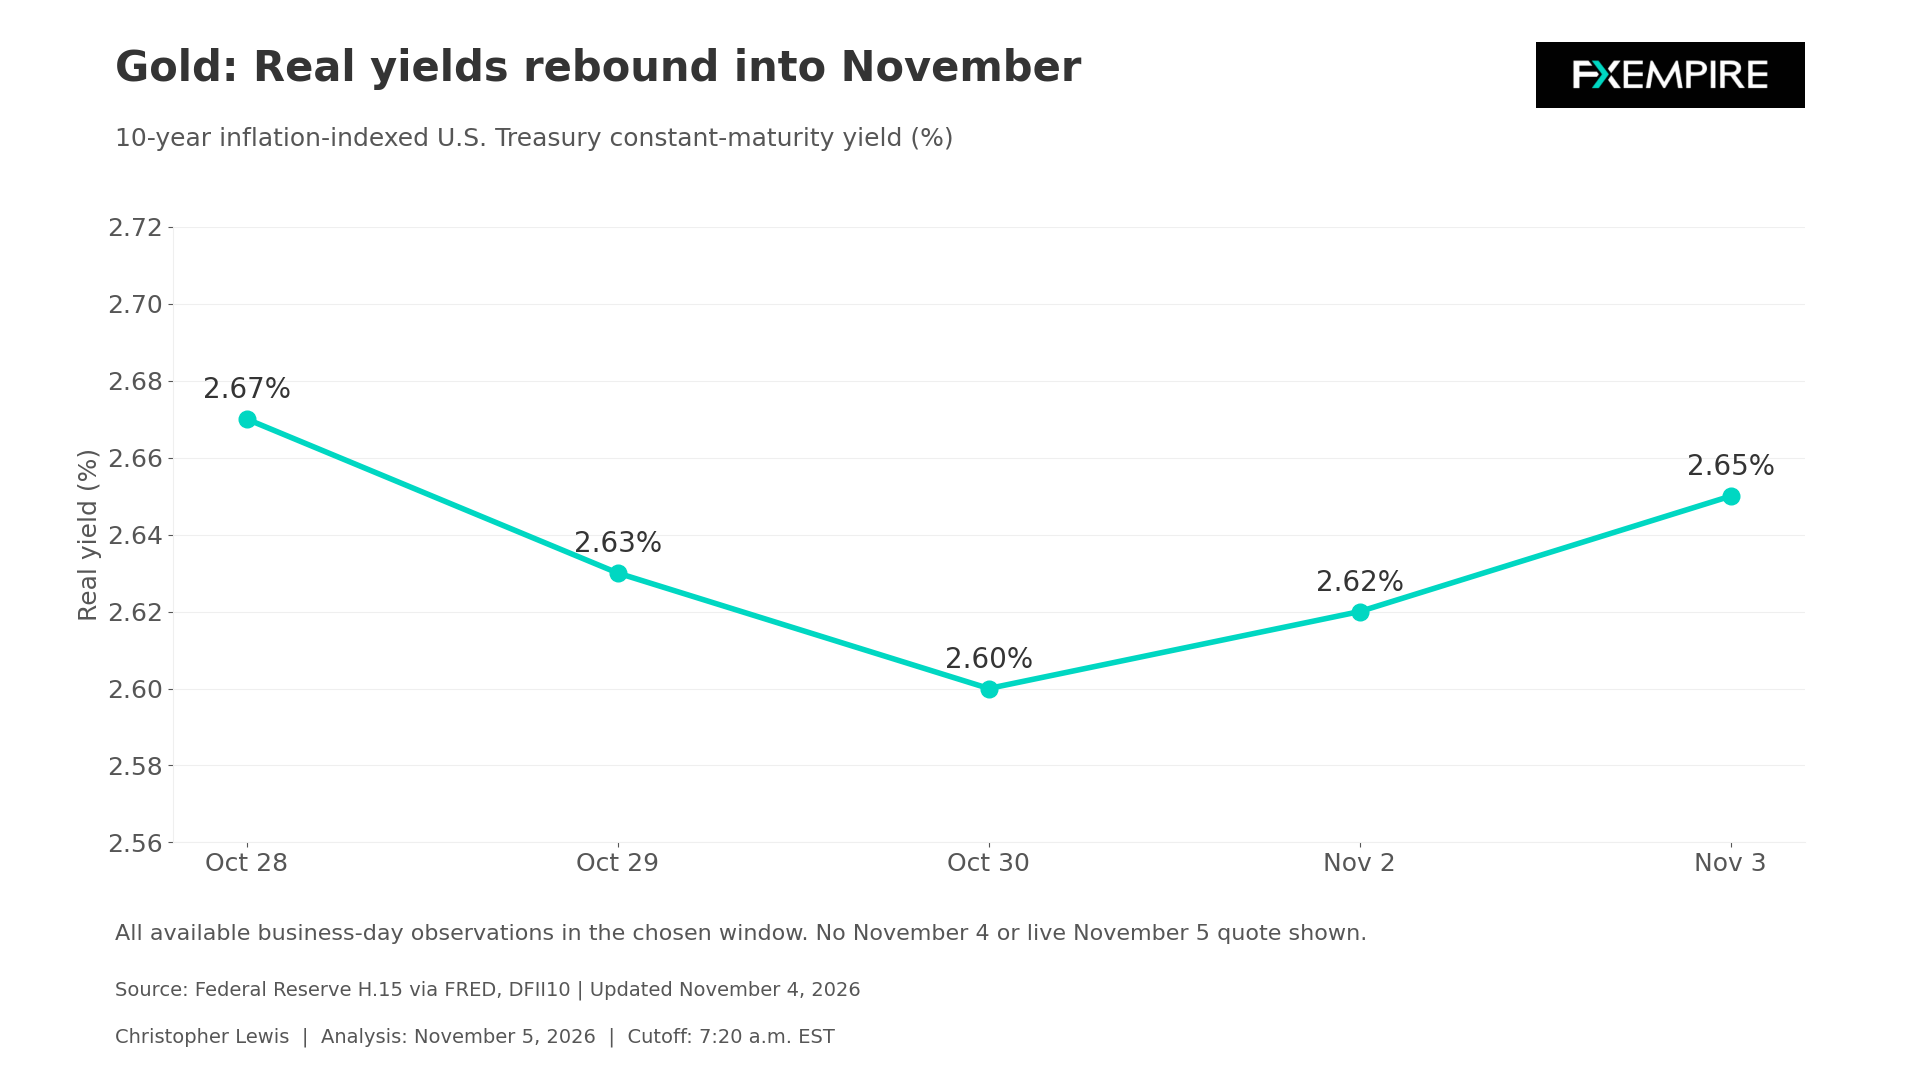
No obstante, esta relación es solo una pieza del rompecabezas. La demanda de protección frente a la incertidumbre financiera o geopolítica puede contrarrestar la desventaja de los rendimientos.
Política del FOMC sobre tipos
La última decisión de la Reserva Federal, del 28 de octubre, fue que el FOMC mantuviera su rango de tipos en 3,75% a 4,00%. La votación fue 10-2, con dos disidentes a favor de un aumento de 25 puntos básicos. En el comunicado se mencionó que la inflación sigue elevada. Fue una postura de mantenimiento, pero los votos disidentes apuntaban a una política más restrictiva. Debe interpretarse como un posible indicio de lo que podría venir.
Para el oro, la cuestión analítica es cuánta evidencia sería necesaria para cambiar la trayectoria de política esperada. Una desaceleración de la actividad por sí sola podría no resolver esa duda si la inflación sigue mostrando persistencia. Por el contrario, una inflación más lenta junto con un crecimiento resiliente podría mejorar las perspectivas para tipos más bajos sin que sea necesaria una recesión en Estados Unidos.
Cifras de inflación de la BEA
Las cifras de inflación de la BEA para septiembre ilustran el desafío. Publicadas el 29 de octubre, muestran que los precios PCE subieron un 0,5% en el mes y un 3,6% interanual. El PCE subyacente aumentó un 0,3% mensual y un 3,1% anual. El gasto real de los consumidores subió menos del 0,1%, aunque el gasto nominal aumentó un 0,5%. Estos números corresponden a septiembre.
Creo que inflación y gasto deben considerarse juntos. Un aumento del gasto nominal impulsado en gran medida por los precios ofrece una señal distinta a un crecimiento rápido en el volumen de compras. Para el metal precioso, una inflación persistente podría sostener la demanda como reserva de valor al tiempo que estimula una política monetaria más restrictiva.
Pronóstico de precio de Gold
Cada nuevo análisis de Gold a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de GoldJOLTS
La información laboral reciente no establece un colapso brusco en las condiciones de contratación. El comunicado JOLTS del 3 de noviembre informó que las vacantes en septiembre fueron de 7,5 millones, las contrataciones de 5,4 millones y los despidos y ceses de 1,6 millones. La BLS describió cada cifra como poco cambiada. Estos datos ayudan a enmarcar la discusión, pero vacantes y rotación son medidas distintas del cambio en la nómina que los traders recibirán en la próxima publicación.
Calendario apretado
El calendario inmediato tiene cierto grado de influencia. Los datos preliminares de costes de productividad del tercer trimestre están programados para hoy a las 8:30 a.m., hora del Este. La situación de empleo de octubre se publicará el viernes 6 de noviembre a las 8:30 a.m., hora del Este. Ninguna de estas publicaciones va a ser un cambio definitivo de política por sí sola, pero son piezas del rompecabezas más amplio.
La publicación de productividad merece atención debido a la idea de que una mayor producción por hora puede ayudar a absorber aumentos salariales sin la misma presión sobre el coste laboral unitario. Las cifras de empleo del viernes ofrecerán entonces otra prueba del contexto general de crecimiento en Estados Unidos. Una reacción en los rendimientos reales podría ofrecer una comprobación útil de la interpretación del mercado.
Por ahora, el mayor viento en contra es el rendimiento real positivo disponible en los Treasuries, con un pequeño rebote en la última observación. Una combinación más blanda de inflación y empleo podría aliviar ese viento en contra, pero habrá que esperar para verlo.
Análisis técnico
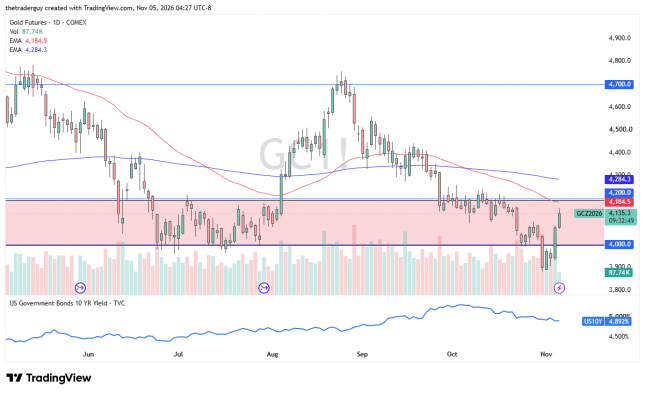
Hemos visto un gran impulso al alza, pero parte de esto podría ser cierre de cortos antes del anuncio de nóminas no agrícolas. Tal y como están las cosas ahora, sigo buscando posiciones cortas en el mercado del oro, pero no he visto suficiente agotamiento. El nivel de US$4.200 por encima debería ser una barrera significativa. Una rotura por encima de ese nivel tras el informe de empleo podría ser muy alcista.
Si desea saber más sobre cómo operar con oro y plata, visite nuestra área educativa.