


El oro inicia la sesión del miércoles con un trasfondo de rendimientos reales más firmes que lo presionan, junto con información laboral reciente que no establece un deterioro marcado en la demanda de empleo. La pregunta ahora es si los datos que llegarán en los próximos días justificarán una política monetaria más acomodaticia mientras la inflación se mantiene persistente. Esto hace que la reacción de los rendimientos gubernamentales ajustados por inflación sea especialmente importante.
Los futuros de oro de diciembre de 2026 cerraron ayer en $3.940,40 por onza troy, con una caída de $29,20 en la sesión. Esta bajada confirma la dirección de la sesión anterior, aunque hemos visto que el mercado se da la vuelta durante la primera parte de la sesión.
Rendimientos reales
Los datos del Tesoro muestran que el rendimiento real a 5 años subió de 2,31% el lunes a 2,35% el martes, mientras que el rendimiento real a 10 años aumentó de 2,62% a 2,65%. Ambos están por encima de las lecturas del viernes. Estos son rendimientos “par” indexados a la inflación derivados del Tesoro y no el rendimiento de una transacción en particular. La gráfica a continuación muestra las observaciones desde el 26 de octubre al 3 de noviembre para el oro. El aumento de los rendimientos reales incrementa la rentabilidad disponible de una alternativa que genera interés una vez descontada la compensación por inflación del mercado. Pero no es la única parte que compone la valoración del oro.
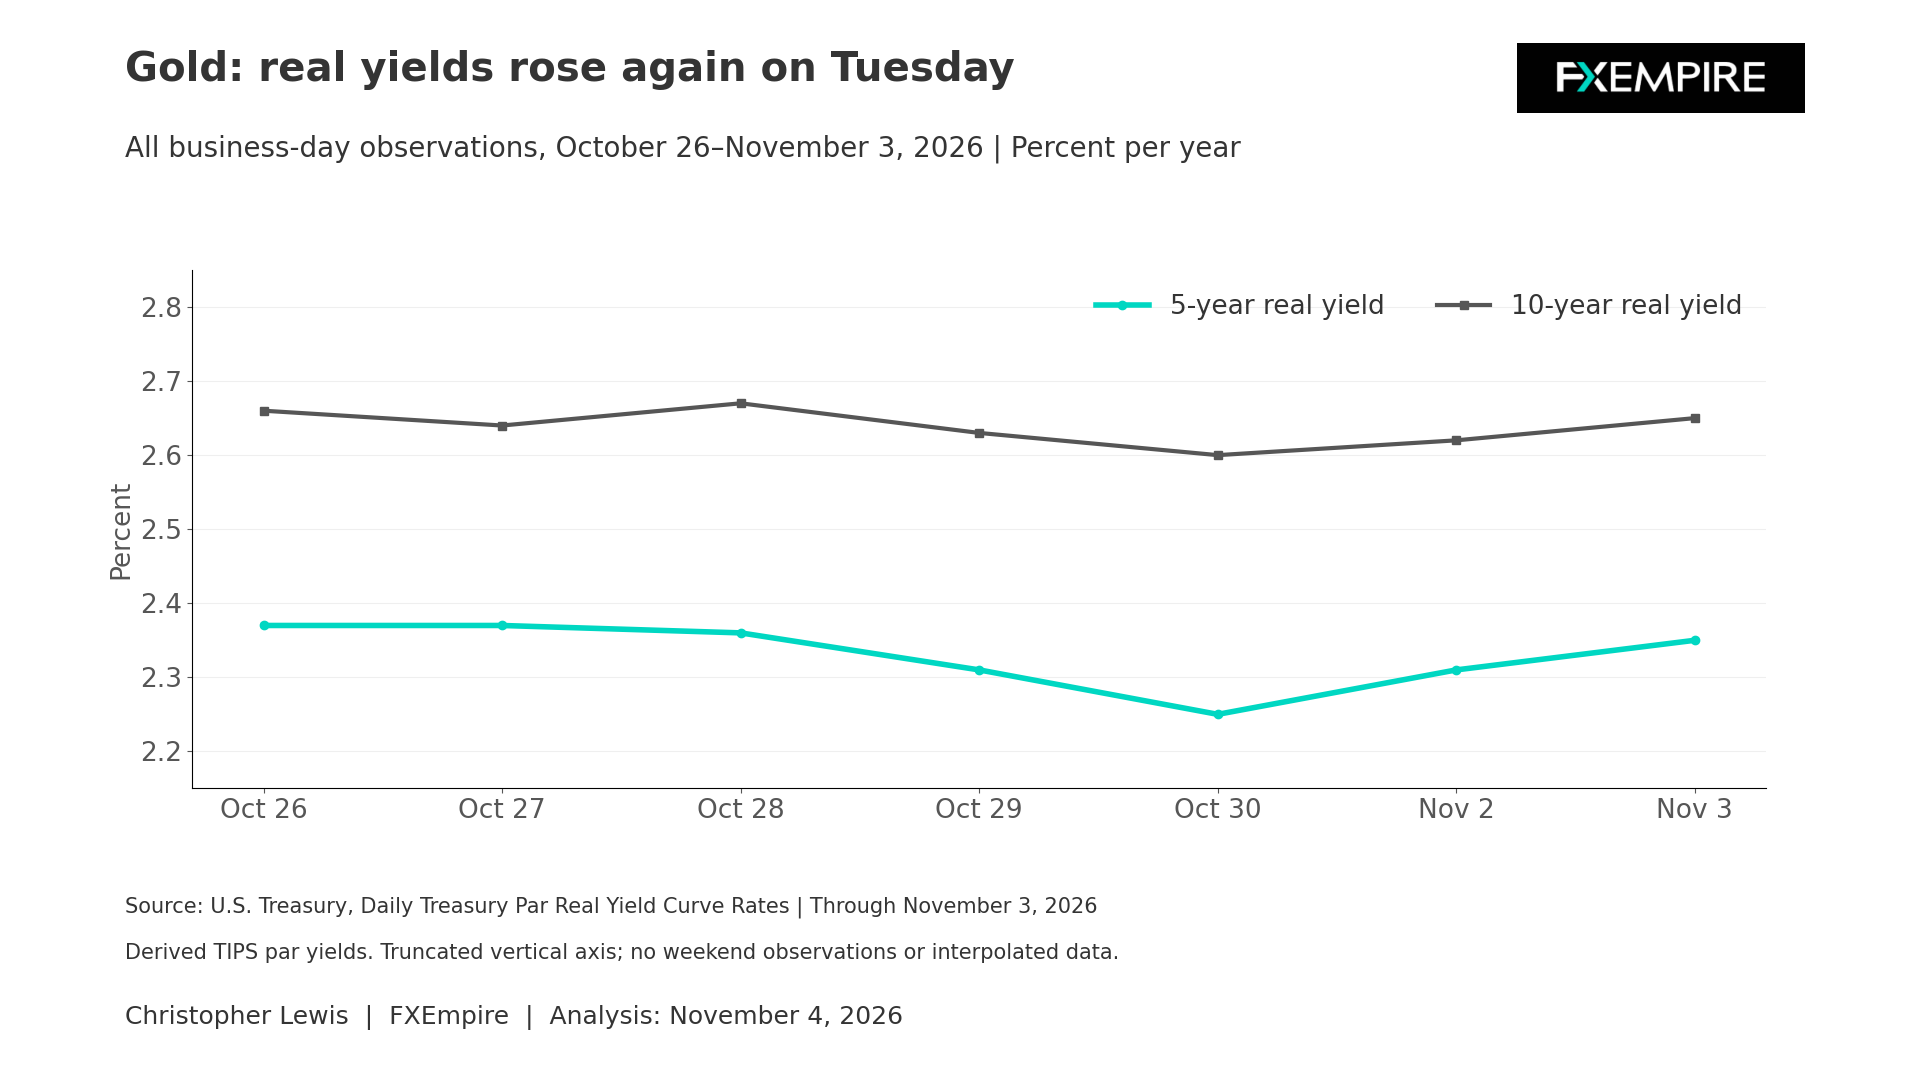
Creo que, a estas alturas, esto crea un entorno menos favorable para mantener un activo que no paga rendimiento. La percepción de riesgo, el cambio en la demanda de inversión y las condiciones de las divisas pueden, en ocasiones, superar esa relación.
Por ejemplo, titulares que indiquen que los iraníes y los estadounidenses podrían volver a dialogar sin duda aportarían algo de impulso. Y, por supuesto, los resultados electorales también pueden tener algo que ver, aunque es difícil imaginar que la situación cambie mucho, dado que las acciones contra los iraníes han contado con un apoyo bastante sólido por parte de algunos demócratas también.
JOLTS se mantiene fuerte
La publicación de JOLTS del martes ofrece el desarrollo económico más reciente. La Oficina de Estadísticas Laborales informó de 7,5 millones de ofertas de empleo en septiembre y describió las vacantes como prácticamente sin cambios. Las contrataciones fueron 5,4 millones, mientras que los despidos y ceses permanecieron casi sin cambios en 1,6 millones. La publicación corresponde a septiembre y se difundió ayer. No es una estimación del mercado laboral hacia adelante.
Pronóstico de precio de Gold
Cada nuevo análisis de Gold a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de GoldEsto limita algo la convicción que proporciona el informe JOLTS de cara a las nóminas de este viernes. Mientras JOLTS mide las posiciones vacantes, las contrataciones miden los flujos reales de empleo. Ninguno es intercambiable con el cambio mensual del empleo no agrícola.
Rango objetivo de la Fed
La política monetaria también sigue siendo un telón de fondo relevante. El 28 de octubre, la Reserva Federal mantuvo su rango objetivo de 3,75% a 4,00%. Dos disidentes prefirieron un aumento de un cuarto de punto. Esa decisión no respalda presentar tasas más bajas como un compromiso oficial. De hecho, la perspectiva del oro dependerá de la evidencia posterior que cambie el equilibrio entre la persistencia de la inflación y el riesgo en el empleo.
La inflación sigue formando parte del equilibrio. La publicación del BEA del 29 de octubre mostró que la inflación PCE de septiembre fue del 3,6% interanual y la medida excluyendo alimentos y energía del 3,1%. Son lecturas publicadas de septiembre, no una nueva publicación de hoy. Esto implica que dejan un problema inflacionario relevante para los responsables de la política, incluso si un próximo indicador laboral se suaviza.
Nóminas no agrícolas el viernes
El informe preliminar de productividad y costos del tercer trimestre del jueves y la situación de empleo de octubre del viernes están ambos programados para las 8:30 a.m., hora del Este. Ni el informe de productividad ni el de nóminas no agrícolas moverán necesariamente al oro, pero nos darán pistas sobre hacia dónde podría dirigirse la política monetaria.
Un informe de empleo más suave acompañado de rendimientos reales en descenso fortalecería los argumentos a favor del oro desde el punto de vista monetario. Un empleo débil y un retroceso en la presión inflacionaria presentarían un resultado más complicado porque la respuesta de la política seguiría estando limitada. Por el contrario, un empleo fuerte y una persistencia de la presión de costos podrían mantener la desventaja por costo de oportunidad, ejerciendo presión negativa sobre el oro.
La curva de rendimientos también merece atención más allá de una sola madurez. Si solo los rendimientos reales a corto plazo retroceden mientras los de mayor plazo se mantienen firmes, la señal de relajación es menos comprensiva. Un descenso amplio a lo largo de las distintas maturidades aportaría una evidencia más sólida de que ese entorno de costo de oportunidad está mejorando.
Análisis técnico
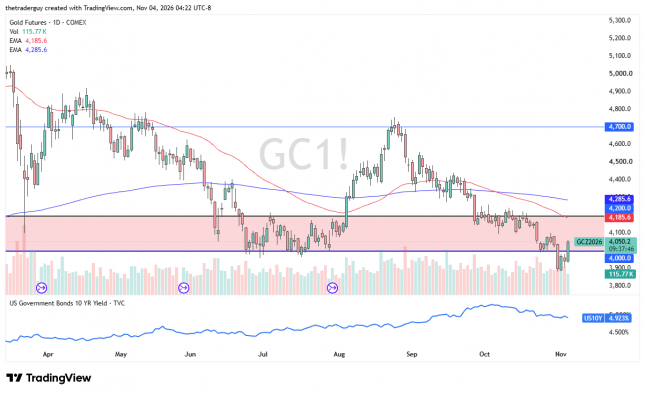
El análisis técnico es ciertamente sólido durante la sesión del miércoles, aunque cabe preguntarse cuánto durará realmente. Los resultados electorales, por supuesto, entusiasmarán a algunos sobre las perspectivas de paz, pero todavía falta tiempo para la resolución del conflicto en Oriente Medio, aunque cualquier noticia positiva es bienvenida.
En este punto, sigo viendo este mercado como uno en el que no se puede confiar aún en los repuntes. Para el fin de semana las cosas pueden cambiar, pero entre ahora y los datos de empleo miro los repuntes con desconfianza y podría optar por venderlos ante señales de agotamiento.