


El oro inicia la semana con menos presión desde el trasfondo de los rendimientos reales que la que afrontó a principios de la semana pasada, aunque las evidencias sobre la inflación siguen desaconsejando asumir una relajación rápida de la política monetaria. La curva del Tesoro del 30 de octubre situó el rendimiento real a 5 años en 2,25% y el de 10 años en 2,60%. El 26 de octubre eran 2,37% y 2,66%, respectivamente.
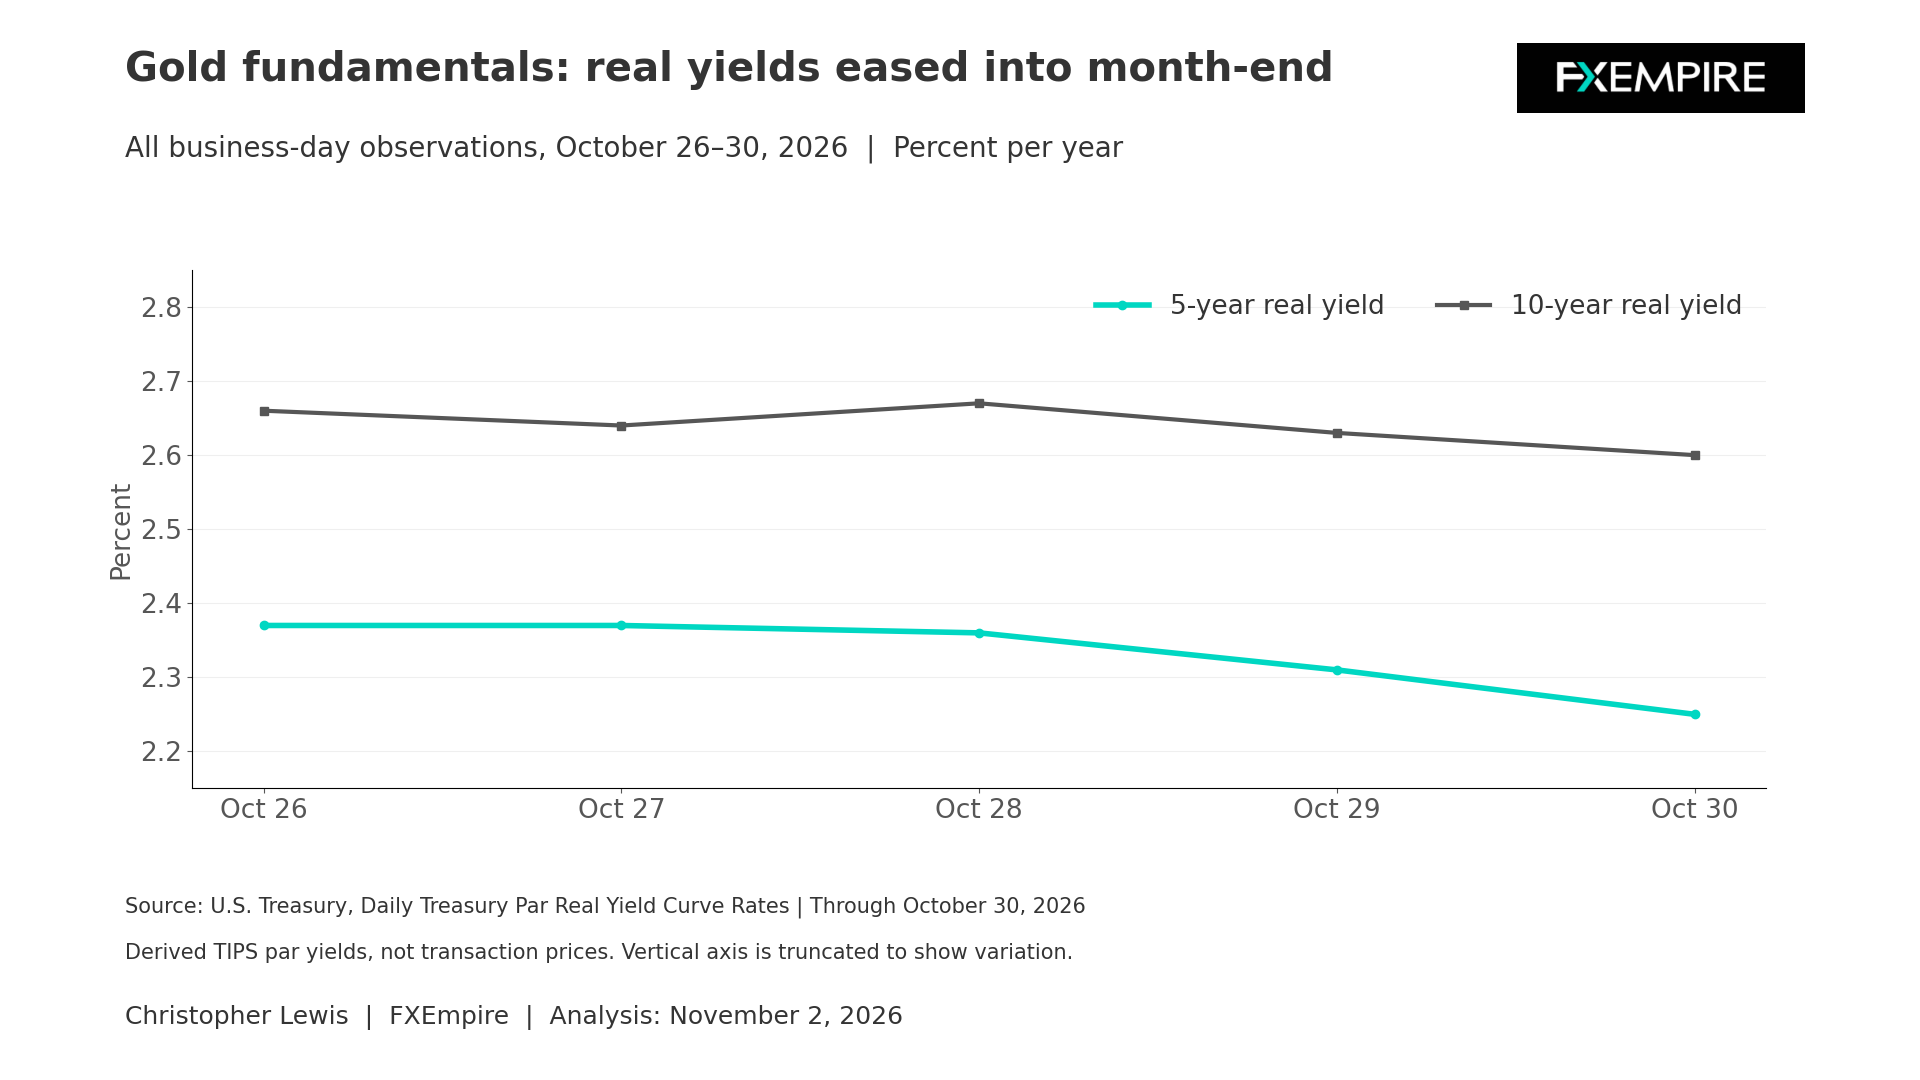
La diferencia es significativa y evidente. Un rendimiento ajustado por inflación más bajo de los bonos gubernamentales puede reducir el coste de oportunidad de mantener oro, que, por supuesto, no paga intereses. Eso puede mejorar el atractivo relativo del oro, aunque no prueba que los rendimientos hayan sido la causa de ningún movimiento en particular. Es solo una pieza del rompecabezas.
Mercado laboral y costes
La publicación del viernes sobre costes laborales ofrece otra pieza del cuadro. La BLS informó que la compensación civil aumentó un 0,8% en el tercer trimestre, ajustada estacionalmente, frente al 0,9% del trimestre precedente. El aumento interanual fue del 3,4%, sin cambios respecto a junio. La moderación trimestral es relevante, pero la comparación anual aporta menos evidencia de una desaceleración decisiva de esos costes.
En el mercado del oro, esto evita caer en una lectura excesivamente simple basada solo en la inflación. La moderación de los costes laborales podría facilitar eventualmente una relajación de la política monetaria, pero un solo trimestre no establece una tendencia. Por supuesto, no se puede extraer demasiado de una mirada de corto plazo. La Reserva Federal buscará una trayectoria más duradera.
Reserva Federal
Hablando de la Reserva Federal, ésta mantuvo su rango objetivo en 3,75% a 4% el 28 de octubre. Dos disidentes preferían un aumento de un cuarto de punto en los tipos. La decisión no constituye una base para considerar una reducción futura como una política ya definida. Simplemente muestra que algunos de los votantes empiezan a ver la inflación como un problema aún mayor.
Índice de Precios PCE, la cifra de inflación preferida de la Fed
La publicación de la BEA del 29 de octubre reforzó la incertidumbre. El índice de precios PCE de septiembre aumentó un 0,5% mes a mes y un 3,6% interanual. Excluyendo alimentos y energía, los aumentos fueron del 0,3% y del 3,1%. Estas son lecturas de septiembre que se publicaron el pasado jueves. No constituyen ni una nueva lectura de la inflación ni un sustituto de los datos de octubre.
Pronóstico de precio de Gold
Cada nuevo análisis de Gold a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de GoldLa combinación importa más que cualquiera de los titulares por separado. Un crecimiento más lento de la compensación y rendimientos reales más bajos pueden respaldar el argumento monetario a favor del oro, mientras que una inflación de consumo persistente puede limitar hasta qué punto los inversores deben extrapolar ese apoyo. Un activo refugio contra la inflación puede atraer interés incluso cuando suben los rendimientos, pero unos rendimientos reales más altos pueden hacer que activos competidores resulten algo más atractivos.
Los datos de crecimiento añadirán otro factor en el análisis fundamental. La estimación adelantada de la BEA mostró que el PIB real del tercer trimestre creció a una tasa anualizada del 3,4%, frente al 2,2% del segundo trimestre. Una actividad resiliente puede sostener la demanda de crédito y reducir la urgencia de una política más expansiva. Por otro lado, la evidencia de una desaceleración relativamente brusca cambiaría esa evaluación.
Calendario muy intenso esta semana
El calendario oficial ofrece varias pruebas. Esta semana se publicarán las vacantes de empleo el martes a las 10:00 a.m., hora estándar del Este. La productividad preliminar y los costes del tercer trimestre siguen el jueves a las 8:30 a.m. El informe de empleo de octubre está programado para el viernes 6 de noviembre a las 8:30 a.m., hora estándar del Este.
A medida que se publiquen estos datos, añadirán más piezas al rompecabezas sobre la perspectiva de la Reserva Federal. La productividad merece atención junto con la compensación. Una mayor producción por hora puede aliviar la presión sobre el coste laboral unitario sin que los salarios tengan que desplomarse. El informe de empleo del viernes podrá entonces probar si la demanda laboral se está enfriando o se mantiene algo resiliente.
Las implicaciones para el oro dependen de cómo estas publicaciones modifiquen la trayectoria esperada de los tipos de interés reales, más que de si un solo número suena superficialmente alcista o bajista. El escenario constructivo es un descenso continuado de los rendimientos reales apoyado por una menor presión inflacionaria y una desaceleración ordenada del mercado laboral. El reto sería un repunte de los rendimientos si el empleo se muestra resiliente o los costes permanecen resistentes.
Configuración de análisis técnico
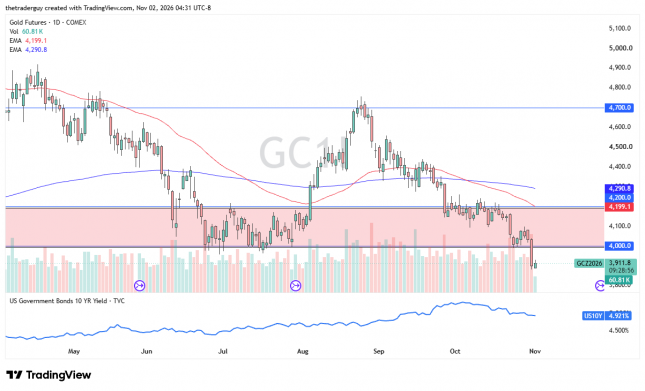
El análisis técnico para el oro se ve bastante anémico, ya que se desplomó el viernes. Aunque el oro rebotó ligeramente durante la mañana del lunes, también ha sufrido cierta reacción vendedora. En este momento, el oro parece un mercado en el que conviene ir deshaciendo los repuntes hasta que cierre claramente por encima del nivel de $4.000.