


El gas natural de EE. UU. ha iniciado el mes de noviembre con un modesto superávit nacional de almacenamiento respecto a las normas estacionales y una perspectiva meteorológica que no necesariamente sugiere que vayamos a tener un pico de demanda por calefacción en el corto plazo. La previsión de la NOAA del 1 de noviembre favorece temperaturas superiores a lo normal en gran parte del país para el período del 7 al 11 de noviembre. Para Henry Hub, es una previsión que podría limitar la demanda de calefacción en el corto plazo si, efectivamente, se cumple.
La NOAA favorece temperaturas más cálidas
La NOAA anticipa temperaturas más cálidas en las Grandes Llanuras del Norte y buena parte del Noreste, mientras que se esperan temperaturas casi normales en extensas zonas del Sudeste y la Costa del Golfo. Su perspectiva para el 9–15 de noviembre también favorece temperaturas superiores a lo normal en la mayor parte de los Estados Unidos contiguos. Estas son probabilidades en relación con las normas estacionales, no temperaturas medidas ni una previsión directa del consumo de gas.
Esto evita un error analítico común entre los traders: una previsión cálida puede cambiar las expectativas antes de que se materialice un retiro real de gas, pero no puede considerarse una destrucción de demanda ya realizada. Por tanto, habrá que seguir vigilando el tiempo en sí. Hay que medir revisiones de pronósticos, la distribución de las temperaturas ponderadas por población y los requisitos de calefacción que acaben verificándose.
Últimos datos de almacenamiento de la EIA
El último informe de la EIA fue publicado el 29 de octubre y cubre hasta el 23 de octubre. El gas en almacenamiento totalizó 3.724 billones de pies cúbicos (3.724 Bcf) tras una inyección semanal de 80 mil millones de pies cúbicos (80 Bcf). Las existencias estaban 38 mil millones de pies cúbicos por encima del promedio de cinco años, pero 147 mil millones de pies cúbicos por debajo del nivel del mismo periodo del año anterior. Describen diferentes puntos de referencia, pero ambos merecen mucha atención.
Respecto a las normas estacionales, una holgura nacional reduce la urgencia de un argumento general de escasez en este momento. Frente al año pasado, la base de inventario más pequeña significa que el mercado no parte del mismo colchón que tenía entonces. La cuestión práctica es con qué rapidez cambiará esa holgura.
Pronóstico de precio de Natural Gas
Cada nuevo análisis de Natural Gas a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de Natural GasExistencias regionales
Las existencias regionales hacen que la imagen sea mucho menos uniforme, con los inventarios del South Central situándose en 1.168 billones de pies cúbicos (1.168 Bcf) frente a su promedio quinquenal de 1.196 billones de pies cúbicos (1.196 Bcf). Las existencias en cavernas salinas en esa región eran de 274 mil millones de pies cúbicos frente a un promedio estacional de 310 mil millones de pies cúbicos. El gráfico de más abajo muestra el contraste entre el déficit regional y las existencias por encima del promedio en otras zonas.
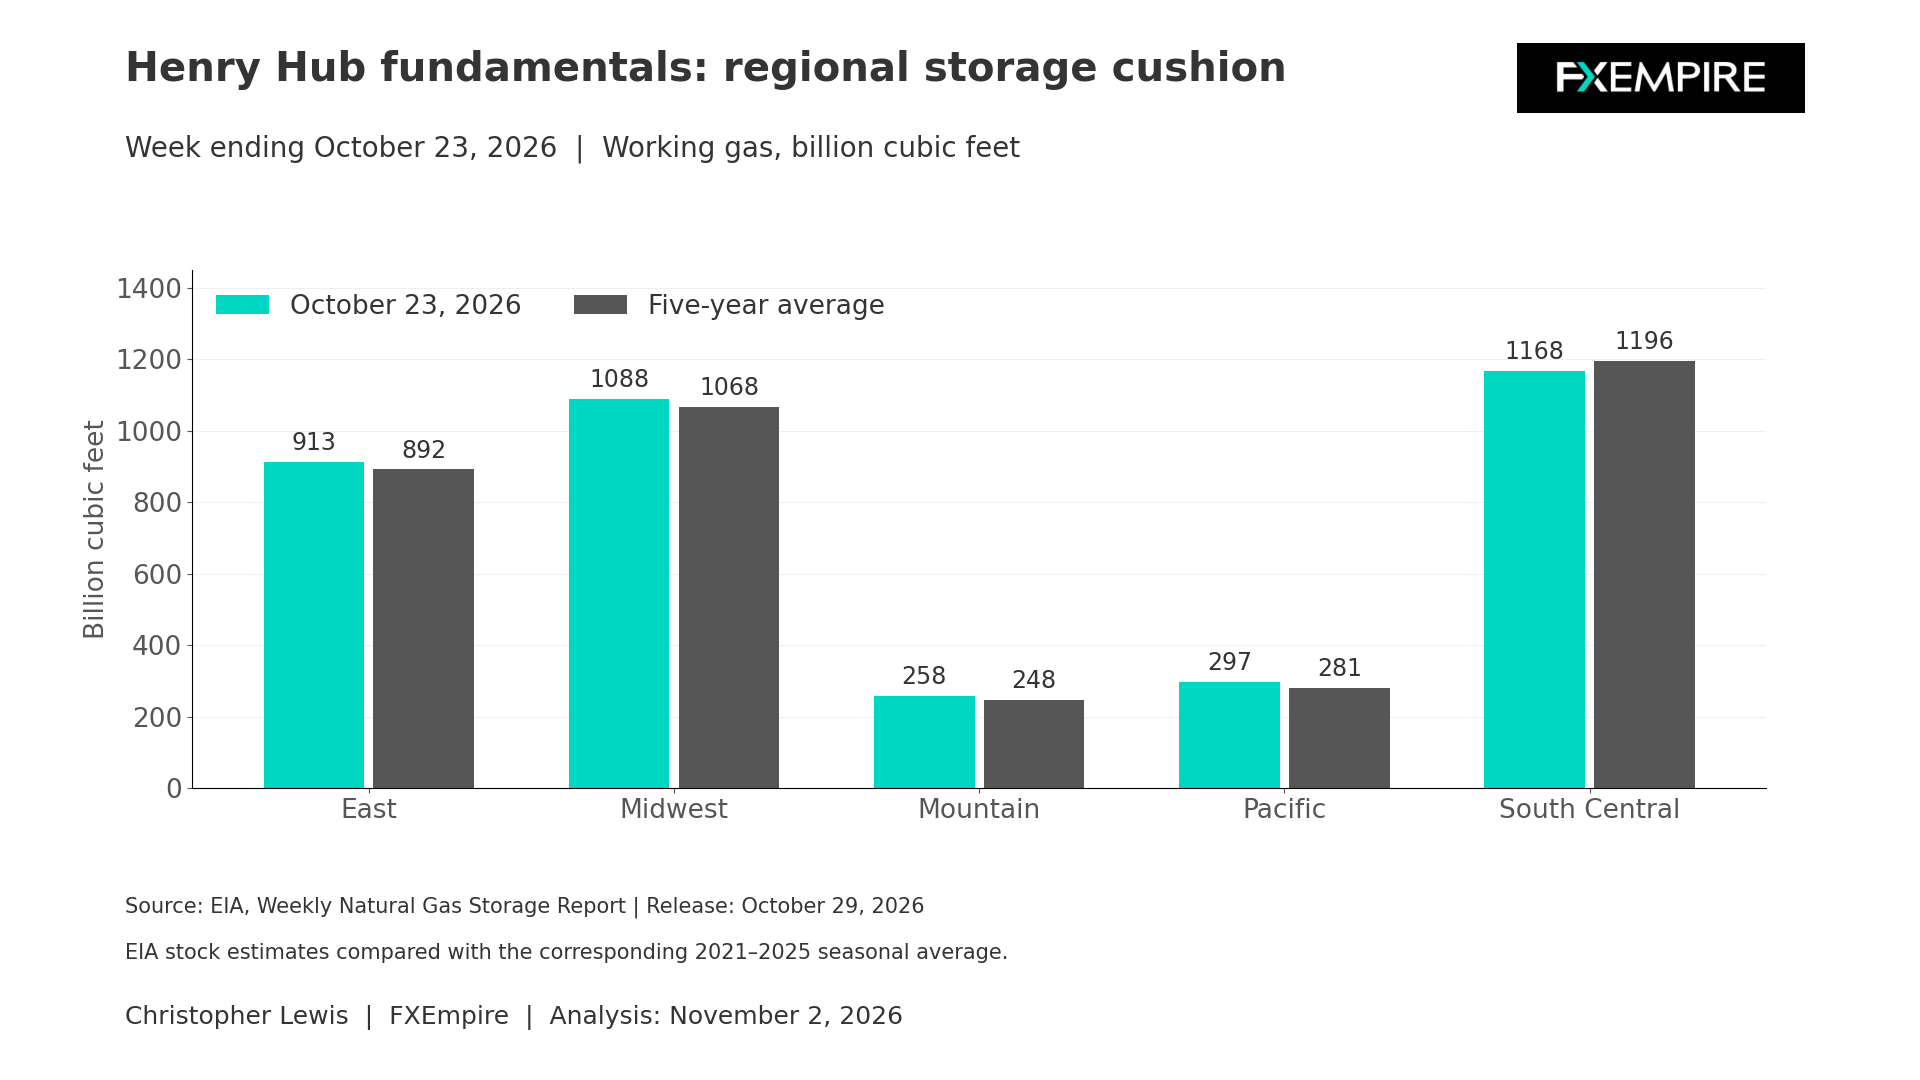
En Henry Hub, la inferencia es que la abundancia nacional no elimina automáticamente la sensibilidad regional. El tiempo, el almacenamiento, el acceso y los cambios en la demanda cercana cobran protagonismo, incluso cuando el total del Lower 48 parece cómodo.
Cifras de oferta a medio plazo
El telón de fondo de la oferta a medio plazo proviene del Short-Term Energy Outlook de la EIA de octubre, publicado el 6 de octubre y completado el 1 de octubre. Pronostica una producción seca promedio de 112,2 mil millones de pies cúbicos por día este año y 116,13 mil millones de pies cúbicos por día para el próximo año. Las exportaciones por GNL se pronostican en 17,6 mil millones de pies cúbicos por día este año y 18,6 mil millones de pies cúbicos por día el próximo año.
La combinación ilustra el problema de equilibrio que tenemos con el gas natural. Más producción puede reponer inventarios y satisfacer el consumo, mientras que unas mayores exportaciones de GNL pueden absorber parte de ese aumento. Los promedios anuales no pueden revelar la toma terminal ni confirmar que una expansión concreta haya alcanzado una operación sostenida. Simplemente miden lo ocurrido recientemente.
Próxima publicación de inventarios
La próxima fecha de inventarios está programada para el jueves 5 de noviembre. Su valor residirá en el cambio en el superávit estacional, el desglose del equilibrio regional y lo que diga sobre el balance durante su propia semana de referencia. No puede medir directamente los pronósticos meteorológicos para la semana siguiente. Simplemente nos da un punto de partida en lo que respecta a la oferta.
El escenario de demanda más débil ganará credibilidad si la NOAA mantiene su perspectiva cálida en informes subsecuentes y los informes de almacenamiento conservan o amplían el superávit nacional. Una revisión hacia un pronóstico más frío, una oferta más débil o exportaciones de GNL más fuertes y verificadas podrían desafiar esa narrativa.
El análisis técnico muestra soporte
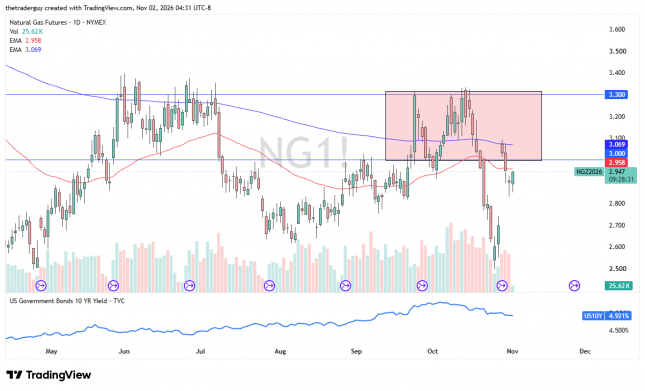
El lunes inicialmente caímos y luego dimos la vuelta para rebotar. Sospecho que el próximo movimiento será entrecortado y alcista, pero también reconozco que el tiempo no colabora, de ahí la volatilidad.
Hablando de forma general, soy muy alcista respecto al contrato de diciembre, que es el que estamos negociando ahora, y es más probable que pronto vuelva a serlo, pero el clima es un pequeño lastre. Diría que mi visión es modestamente alcista.