


La plata se beneficia de un entorno de tipos más favorable, pero sigue sin resolverse la incógnita sobre el impulso industrial. El cambio monetario verificado esta semana fue una caída de los rendimientos del Tesoro, con el rendimiento a 5 años del 2,52% al 2,33%, mientras que la referencia a 10 años descendió del 2,74% al 2,64%. Esto reduce el coste de oportunidad de mantener metales preciosos, aunque no garantiza necesariamente una subida equivalente en el precio de la plata. De hecho, hemos visto que la plata sigue cayendo.
¿Demanda industrial?
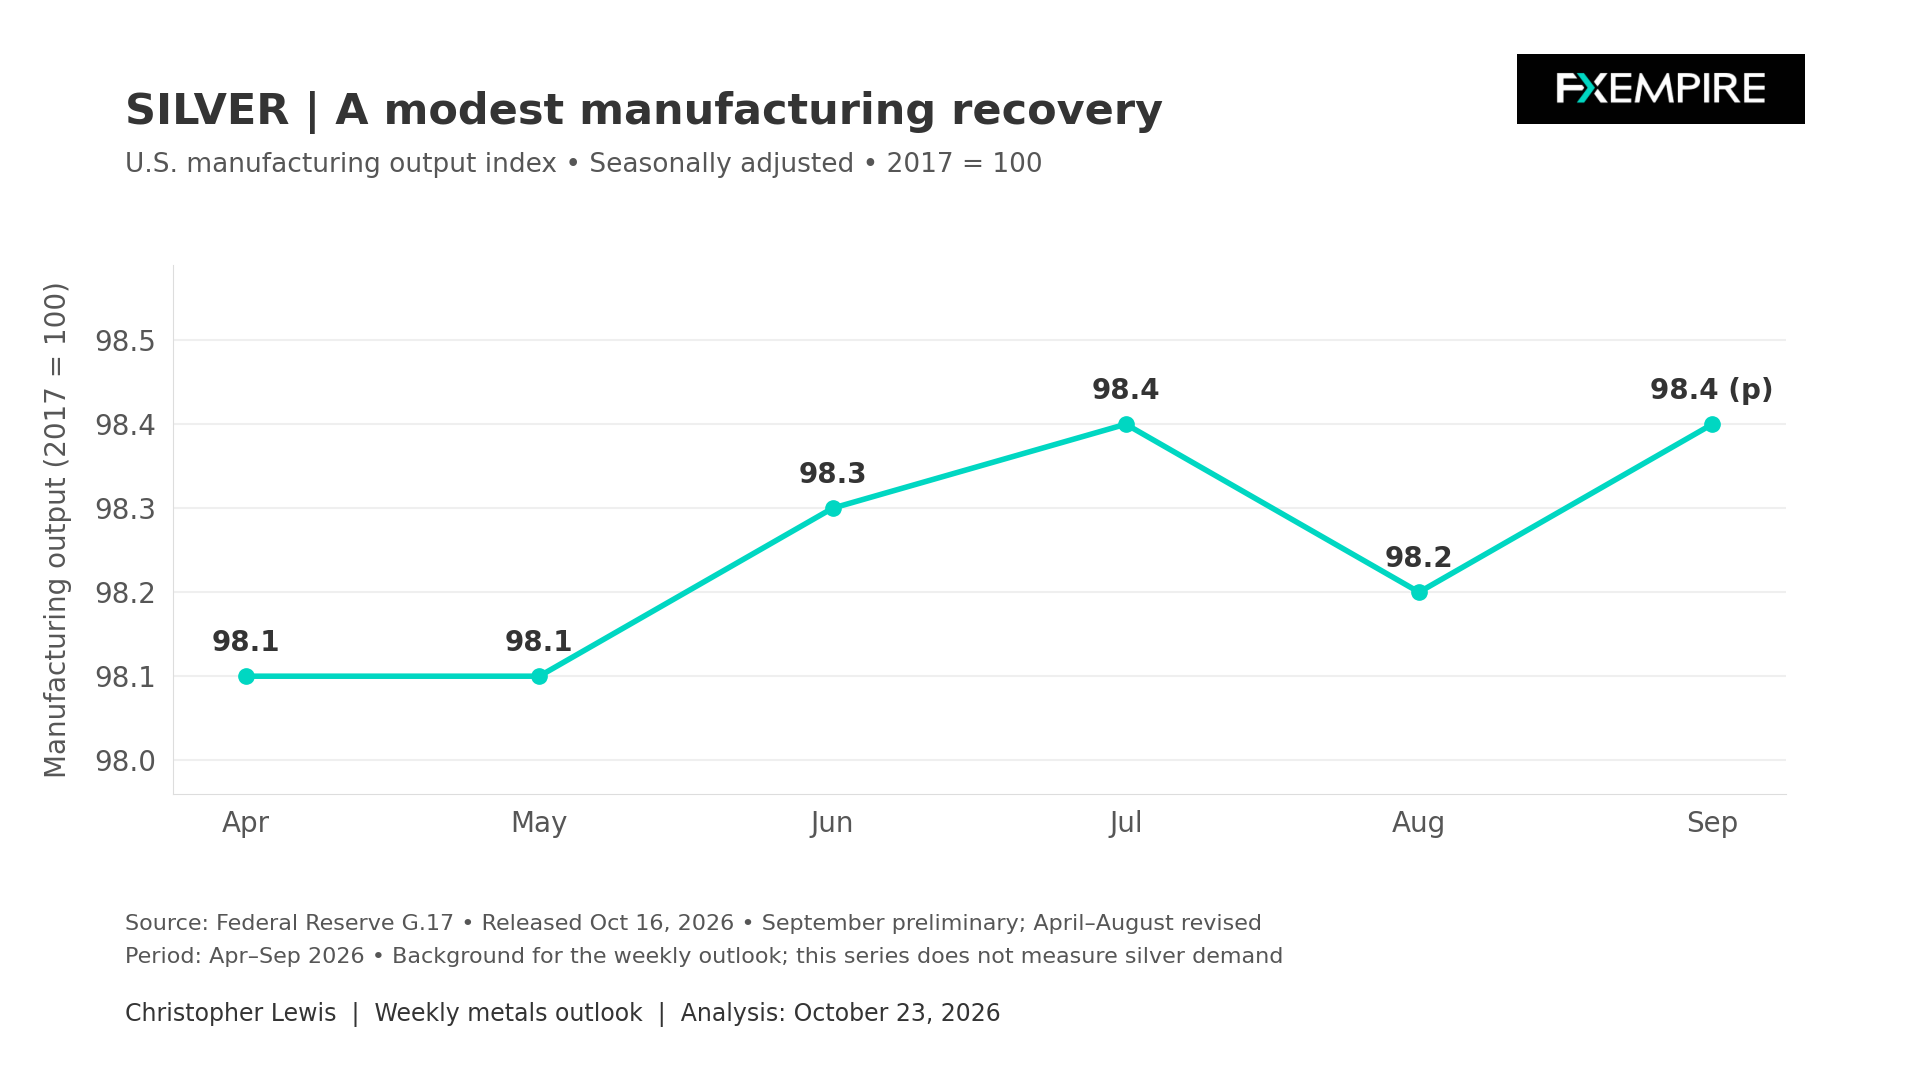
El lado industrial requiere un horizonte temporal distinto. La última publicación de producción de la Reserva Federal, publicada el 16 de octubre, mostró que la producción manufacturera de septiembre subió un 0,3% tras una pérdida revisada del 0,2% en agosto. La producción estaba un 1,1% por encima de las lecturas de septiembre de 2025. Esta información con fecha nos da una idea de que la industria se está activando algo, pero no necesariamente se traduce aún en más demanda de plata.
El gráfico justo debajo pone esa señal en contexto, ya que el índice manufacturero se movió de 98,1 en abril a 98,4 en septiembre, con un retroceso en agosto entre los avances de julio y septiembre. La utilización de la capacidad manufacturera fue del 75,9% en septiembre, por debajo del promedio a largo plazo del 78,2%. En conjunto, las cifras sugieren una recuperación limitada con capacidad ociosa.
Algunos escenarios
La combinación más favorable sería un abaratamiento de los rendimientos reales junto con una actividad resistente. Para la perspectiva semanal, esta distinción importa. El entorno monetario favorable puede fomentar la demanda de inversión, mientras que los fabricantes pueden seguir siendo cautelosos si la demanda final es incierta. Por otro lado, una producción más fuerte puede reforzar el argumento industrial incluso cuando las condiciones monetarias siguen siendo algo restrictivas.
Solicitudes de desempleo
El informe de solicitudes de desempleo del jueves ilustra por qué la imagen de crecimiento sigue siendo algo mixta. Las peticiones iniciales cayeron a 194.000 en la semana terminada el 17 de octubre, mientras que las solicitudes continuas aumentaron a 1,728 millones en la semana terminada el 10 de octubre. Son medidas con distintas fechas, pero nos dan una idea de lo que ocurre en la economía estadounidense en sentido amplio.
Pronóstico de precio de Silver
Cada nuevo análisis de Silver a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de SilverLa inflación también complica las perspectivas para los márgenes industriales y la financiación. Los precios al productor final de septiembre subieron un 1,3% mes a mes, ajustados estacionalmente, y un 6,3% interanual, sin ajustar, en la publicación del 15 de octubre. Estas son medidas amplias de los precios al productor, no un índice de costes de insumos específico de la plata, por lo que la plata debe considerarse solo como un componente en el panorama general. La presión persistente de costes podría apretar a algunos fabricantes o favorecer una política monetaria más restrictiva, por lo que estos números se vigilarán de cerca.
Reunión de la Reserva Federal
La primera gran prueba de la próxima semana es la decisión de la Reserva Federal el miércoles 28 de octubre, programada para las 14:00, hora del Este, con una rueda de prensa a las 14:30. Un mensaje de política que permita que los rendimientos reales se mantengan más bajos podría ayudar el argumento monetario a favor de la plata. Un renovado énfasis en la inflación podría contener el mercado, ya que una política monetaria más dura seguiría yendo en su contra.
El 29 de octubre se publican el avance del PIB del tercer trimestre del BEA y los datos de ingresos y gastos personales de septiembre, a las 8:30, hora del Este. El PIB nos ayuda a evaluar la demanda y las condiciones de inversión. La publicación de ingresos y gastos personales aporta el PCE y evidencia del gasto de los hogares. Para la plata, una demanda real resistente junto con una inflación moderándose sería una combinación favorable.
El índice de costes de empleo del tercer trimestre (Employment Cost Index) sigue el viernes a las 8:30, hora del Este. La presión sobre la remuneración puede influir de forma importante en la persistencia de la política y en los costes operativos de los fabricantes. La posición ante la CFTC también merece interés, ya que el informe del 30 de octubre está programado para las 15:30, hora del Este, y normalmente refleja la situación del martes precedente.
Configuración técnica
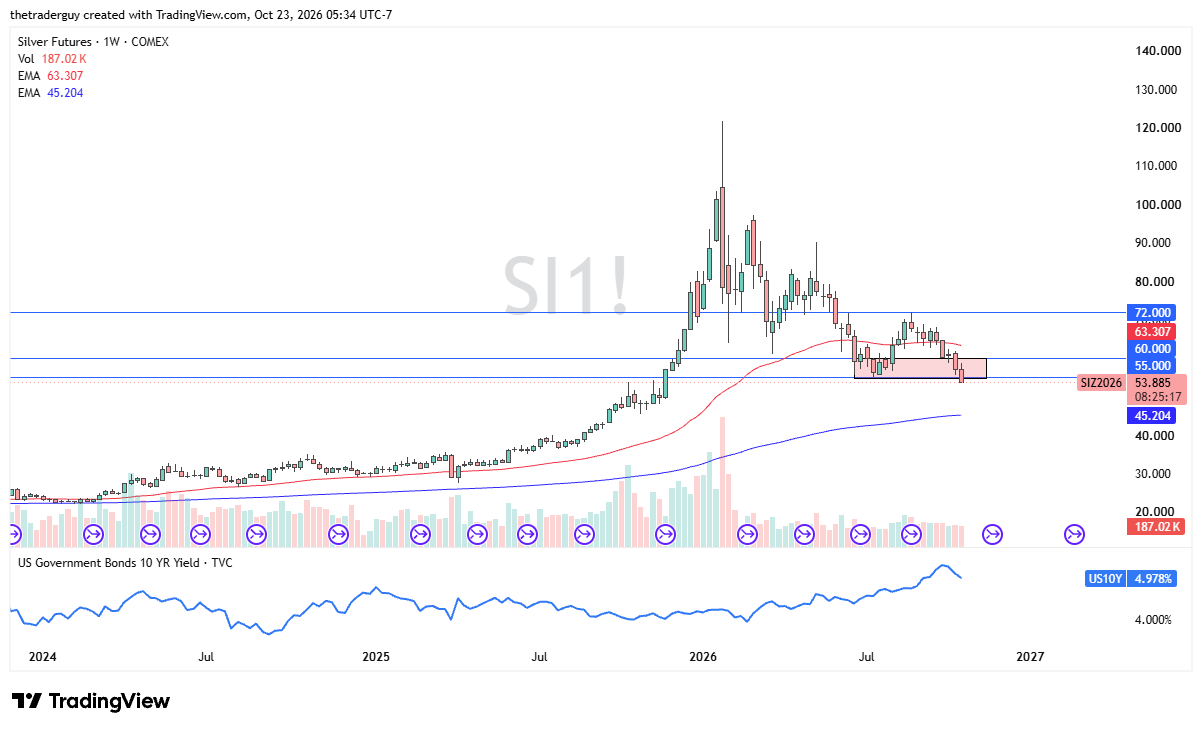
Los rendimientos reales más bajos ofrecen cierto apoyo, pero las pruebas de una demanda industrial más fuerte necesitan más evidencia. Analizando los números de precio, parece que la plata sigue bajo presión a la baja. Desde un punto de vista técnico, se produjo una rotura bajista de un nivel de soporte importante el viernes, perforando el nivel de $55. Esto abre la puerta a precios mucho más bajos de la plata, quizás incluso llevando la plata hacia el nivel de $70.
Esta ruptura es una continuación de la presión bajista que hemos visto desde que la plata alcanzó su máximo en enero, por encima de $120 la onza. A estas alturas, este mercado parece entrar en otra fase de descenso y, francamente, necesita que la declaración o la rueda de prensa de la Reserva Federal le ofrezca de algún modo un motivo de esperanza.