Panorama del mercado
Las acciones estadounidenses cerraron la semana pasada al alza. El Dow Jones Industrial Average terminó en 51.828,62, subiendo un 0,28% en la semana. El Nasdaq Composite cerró en 27.068,72, subiendo un 2,06%, mientras que el S&P 500 se situó en 7.743,41, con un avance del 1,21%.
La inflación, el crecimiento y la política de la Reserva Federal siguen siendo los principales temas macro. La inflación PCE subyacente se sitúa en el 3,3%, por encima del objetivo del 2% de la Fed. La Reserva Federal elevó los tipos de interés en 25 puntos básicos en su reunión de septiembre y señaló al menos un aumento adicional.
El gasto de los consumidores, la inversión en IA y los beneficios corporativos continúan apoyando el crecimiento. El informe de Progress Software se centrará en su adquisición de Domo y las perspectivas de negocio relacionadas con la IA, mientras que Nike entra en la temporada de resultados tras su exclusión del S&P 100.
Los datos del PCE subyacente, los datos de empleo y una intensa agenda de discursos de la Reserva Federal son los principales catalizadores de la semana. Los resultados de Vail Resorts, CarMax, Progress Software, Accenture y Nike también atraerán atención.
Principales publicaciones económicas y resultados destacados
Lunes, 28 de septiembre
Resultados antes de la apertura
No hay informes programados
Publicaciones económicas
No hay publicaciones programadas
Resultados después del cierre
Vail Resorts (MTN), estimado -US$5,30 por acción
Martes, 29 de septiembre
Resultados antes de la apertura
CarMax (KMX), estimado US$0,72 por acción
Publicaciones económicas
13:00 GMT, HPI m/m, previsión 0,1% (anterior 0,0%)
13:00 GMT, S&P/CS Composite-20 HPI a/a, previsión 2,2% (anterior 2,1%)
14:00 GMT, Confianza del consumidor CB, previsión 90,1 (anterior 89,4)
14:00 GMT, Vacantes JOLTS, previsión 7,23 M (anterior 7,27 M)
20:30 GMT, API Weekly Statistical Bulletin
Resultados después del cierre
AAR (AIR), estimado US$1,31 por acción
Concentrix (CNXC), estimado US$2,71
FedEx Freight (FDXF), estimado US$1,39
Miércoles, 30 de septiembre
Resultados antes de la apertura
Cal-Maine Foods (CALM), estimado -US$0,71 por acción
Conagra Brands (CAG), estimado US$0,28
FactSet Research Systems (FDS), estimado US$4,35
Jabil (JBL), estimado US$4,06
Publicaciones económicas
12:15 GMT, Cambio de empleo ADP (no agrícola), previsión 70.000 (anterior 38.000)
12:30 GMT, Índice de Precios PCE subyacente m/m, previsión 0,3% (anterior 0,2%)
12:30 GMT, PIB final t/t, previsión 1,5% (anterior 1,5%)
12:30 GMT, Índice de Precios del PIB final t/t, previsión 6,4% (anterior 6,4%)
12:30 GMT, Balanza comercial de bienes, previsión -113.800 M (anterior -118.900 M)
12:30 GMT, Ingresos personales m/m, previsión 0,5% (anterior 0,4%)
12:30 GMT, Gastos personales m/m, previsión 1,0% (anterior 0,2%)
12:30 GMT, Inventarios mayoristas preliminares m/m, previsión 1,1% (anterior 1,3%)
13:45 GMT, PMI de Chicago, previsión 51,3 (anterior 47,1)
14:30 GMT, Inventarios de crudo, anterior 3,0 M
Resultados después del cierre
Progress Software (PRGS), estimado US$1,52 por acción
Progress Software publica los resultados del tercer trimestre fiscal tras el cierre. Los analistas esperan US$1,52 por acción, frente a US$1,50 del año anterior, a pesar de una caída de los ingresos del 0,9% hasta US$247,59 millones. Los inversores vigilarán los comentarios de la dirección sobre la adquisición de Domo por US$400 millones y su papel en desarrollo de aplicaciones, herramientas para desarrolladores, infraestructura TI, gestión DevOps y conectividad.
Jueves, 1 de octubre
Resultados antes de la apertura
Accenture (ACN), estimado US$3,18 por acción
Acuity (AYI), estimado US$5,66
McCormick (MKC), estimado US$0,76
Publicaciones económicas
09:30 GMT, Recortes de empleo Challenger interanual, anterior -38,5%
12:30 GMT, Solicitudes de desempleo, previsión 199.000 (anterior 197.000)
13:45 GMT, PMI manufacturero final, previsión 57,0 (anterior 57,0)
14:00 GMT, ISM Manufacturing PMI, previsión 55,0 (anterior 54,6)
14:00 GMT, Gasto en construcción m/m, previsión 0,1% (anterior -0,5%)
14:00 GMT, Precios del ISM Manufacturero, previsión 72,0 (anterior 71,1)
Todo el día, Ventas totales de vehículos Omdia, previsión 16,5 M (anterior 16,8 M)
14:30 GMT, Existencias de gas natural, anterior 53 B
Resultados después del cierre
Nike (NKE), estimado US$0,44 por acción
Nike presenta los resultados del primer trimestre fiscal 2027 tras el cierre. Wall Street espera que el beneficio por acción caiga un 10,2% interanual hasta US$0,44 y que los ingresos disminuyan un 3,3%. Nike fue excluida del S&P 100 con efecto del 21 de septiembre; era la componente con menor ponderación en el Dow y la que peor rendimiento mostraba en lo que va de año hasta el 24 de septiembre.
Viernes, 2 de octubre
Resultados antes de la apertura
No hay informes programados
Publicaciones económicas
12:30 GMT, Salario medio por hora m/m, previsión 0,3% (anterior 0,3%)
12:30 GMT, Variación del empleo no agrícola, previsión 98.000 (anterior 162.000)
12:30 GMT, Tasa de desempleo, previsión 4,1% (anterior 4,1%)
14:00 GMT, Pedidos de fábrica m/m, previsión -0,1% (anterior 0,9%)
Resultados después del cierre
No hay informes programados
Actividad de bancos centrales
Lunes, 28 de septiembre
12:15 GMT, Bowman (miembro del FOMC)
17:25 GMT, Cook (miembro del FOMC)
17:30 GMT, Barkin (miembro del FOMC)
Martes, 29 de septiembre
15:00 GMT, Bowman (miembro del FOMC)
16:40 GMT, Barr (miembro del FOMC)
17:00 GMT, Goolsbee (miembro del FOMC)
17:30 GMT, Musalem (miembro del FOMC)
18:00 GMT, Williams (miembro del FOMC)
19:00 GMT, Waller (miembro del FOMC)
Miércoles, 30 de septiembre
17:30 GMT, Barkin (miembro del FOMC)
19:25 GMT, Cook (miembro del FOMC)
21:10 GMT, Goolsbee (miembro del FOMC)
22:00 GMT, Kashkari (miembro del FOMC)
Jueves, 1 de octubre
13:05 GMT, Barkin (miembro del FOMC)
Hora no indicada, Collins (miembro del FOMC)
Hora no indicada, Schmid (miembro del FOMC)
14:00 GMT, Waller (miembro del FOMC)
17:30 GMT, Jefferson (miembro del FOMC)
19:00 GMT, Bowman (miembro del FOMC)
19:30 GMT, Cook (miembro del FOMC)
22:45 GMT, Logan (miembro del FOMC)
Viernes, 2 de octubre
Hora no indicada, Logan (miembro del FOMC)
Los traders vigilarán a los oradores tras la subida de tipos de septiembre y antes de los datos del PCE subyacente y de la nómina. El CME FedWatch mostraba que el mercado descontaba dos subidas adicionales este año, en la reunión del 27-28 de octubre y otra en diciembre.
Perspectiva técnica
Índice semanal Dow Jones Industrial Average
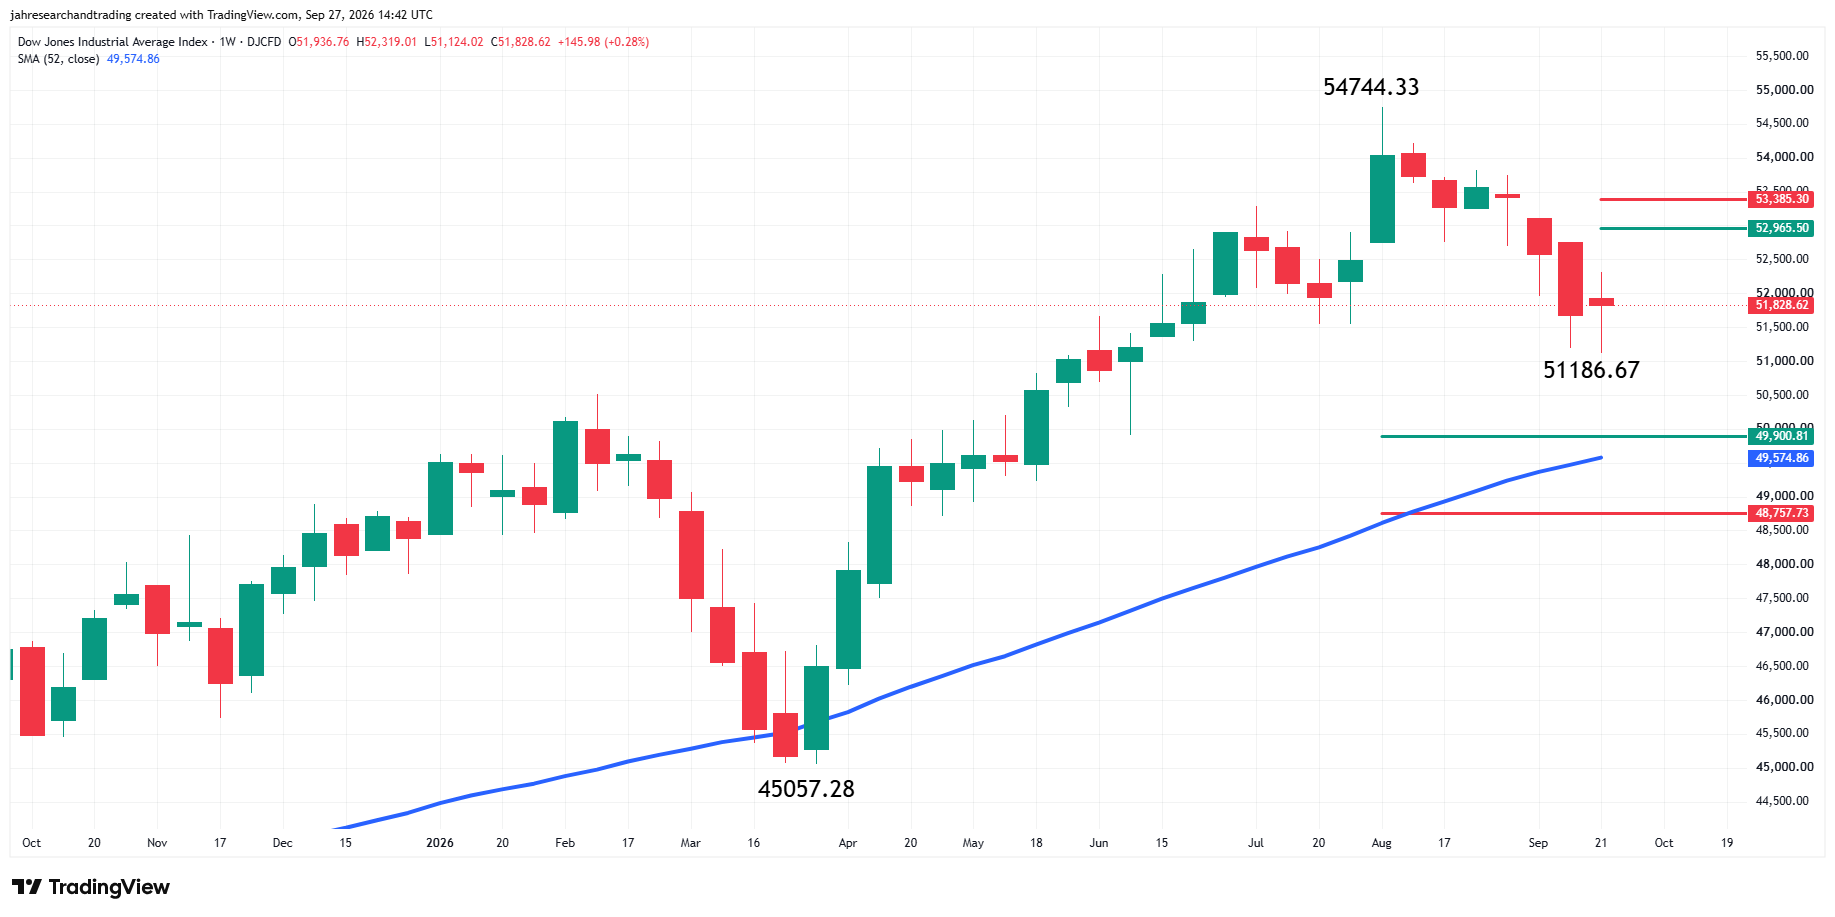
Dow Jones: 51.828,62 (+0,28%), soportes en 51.186,67, 49.900,81, la SMA de 52 semanas en 49.574,86, 48.757,73 y 45.057,28; resistencias en 52.965,50, 53.385,30 y 54.744,33.
Índice semanal Nasdaq Composite
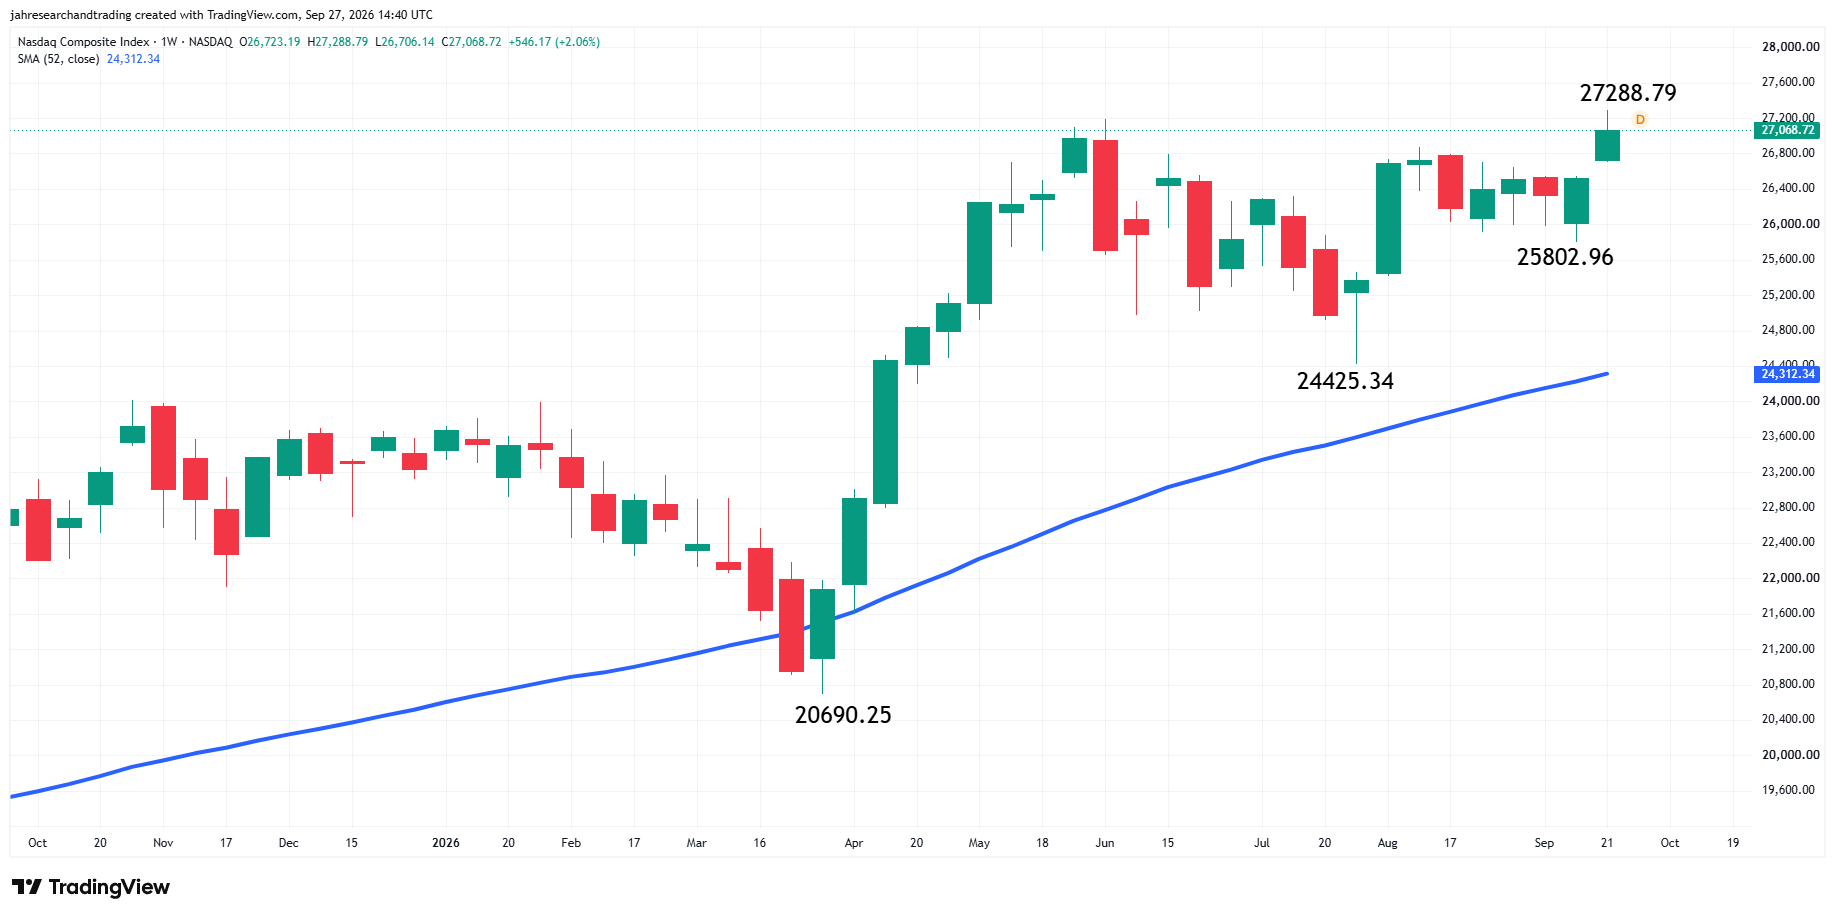
Nasdaq: 27.068,72 (+2,06%), soportes en 25.802,96, 24.425,34, la SMA de 52 semanas en 24.312,34 y 20.690,25; resistencia en 27.288,79.
Índice semanal S&P 500
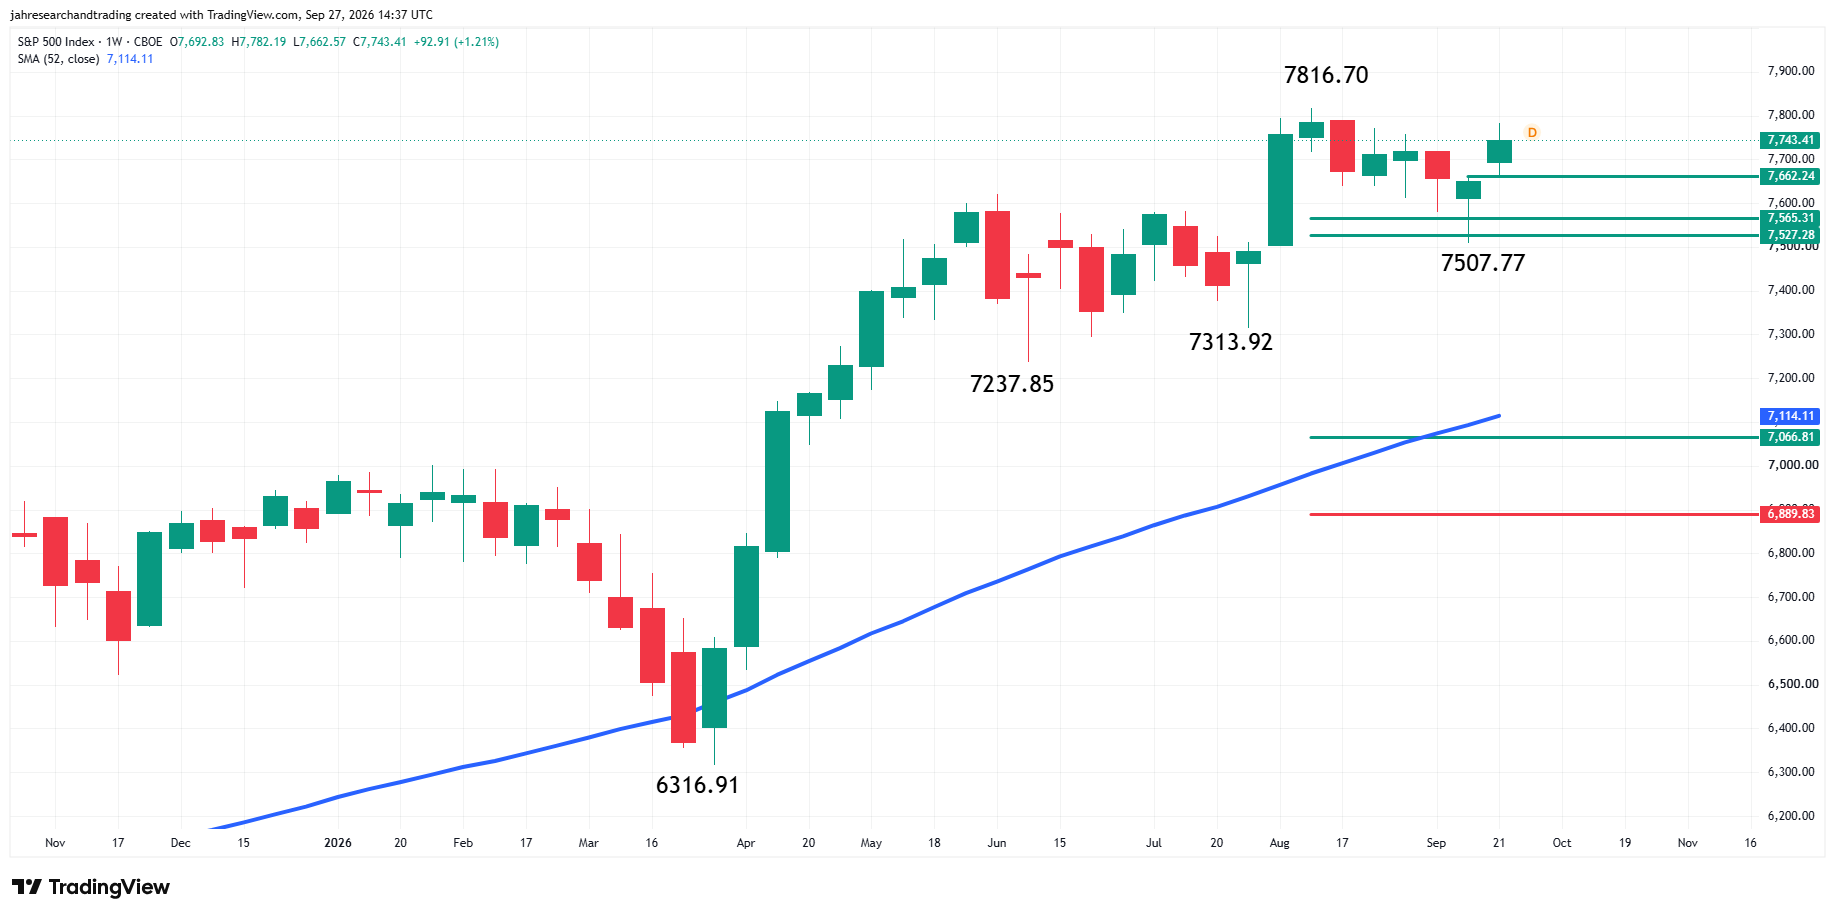
S&P 500: 7.743,41 (+1,21%), soportes en 7.662,24, 7.565,31, 7.527,28, 7.507,77, 7.313,92, 7.237,85, la SMA de 52 semanas en 7.114,11, 7.066,81, 6.889,83 y 6.316,91; resistencia en 7.816,70.
Todos los principales índices se mantienen por encima de sus SMA de 52 semanas en subida, confirmando una tendencia alcista de largo plazo intacta.
Perspectiva semanal
El calendario económico está repleto de datos sobre el PCE subyacente, el PIB, el gasto de los consumidores, el empleo, la manufactura, la vivienda y los pedidos de fábrica. La semana también incluye resultados de Vail Resorts, CarMax, Progress Software, Accenture y Nike, junto con 22 apariciones programadas de miembros de la Reserva Federal.
Los traders seguirán los informes de inflación y empleo junto con los discursos de la Fed en busca de señales sobre nuevas subidas de tipos. Mantener los niveles de soporte semanales indicados preservaría la actual tendencia alcista de largo plazo, mientras que una rotura por debajo de ellos pondría a los principales índices bajo presión.
Más información en nuestro Calendario económico.