


Perspectiva del mercado
Las acciones estadounidenses registraron una fuerte caída el viernes, cerrando una semana de grandes pérdidas. El Dow Jones Industrial Average cerró en 48.147,33, con una caída del 8,02% en la semana. El Nasdaq Composite se dejó un 10,02% hasta 22.617,73, mientras que el S&P 500 perdió un 8,61% y cerró en 6.910,39.
El beneficio de Nvidia y la subida de la previsión de ingresos para 2028 no lograron restaurar la confianza en las acciones vinculadas a la IA. La oferta pública inicial de Anthropic tampoco detuvo las ventas. Los inversores siguen preocupados por la financiación necesaria para la construcción de centros de datos y por la rentabilidad de los gastos en IA.
La inflación y la posibilidad de nuevos aumentos de tipos por parte de la Reserva Federal siguen siendo un motivo de inquietud. En octubre, las ventas minoristas aumentaron, y la medida del grupo de control subió un 0,6%, por encima de la previsión de consenso del 0,3%. Los operadores estarán pendientes de más señales de fortaleza del consumo con el inicio de la temporada de compras navideñas.
La semana que viene trae el índice de precios PCE, la confianza del consumidor y el PIB, junto con los resultados de Analog Devices, Dell y Deere. Los mercados de EE. UU. estarán cerrados el jueves por Acción de Gracias y cerrarán antes el viernes.
Principales publicaciones económicas y resultados destacados
Los horarios del calendario están convertidos de la hora del Este a GMT.
Lunes, 23 de noviembre
Resultados antes de la apertura
No hay informes programados
Publicaciones económicas
14:45 GMT, PMI manufacturero preliminar, previsión 54,5 (anterior 54,9)
14:45 GMT, PMI de servicios preliminar, previsión 55,6 (anterior 56,1)
Resultados después del cierre
Agilent (A), estim. BPA 1,73 USD por acción
Central Garden (CENT), estim. BPA -0,06
Compass Minerals (CMP), estim. BPA 0,42
Fluence (FLNC), estim. BPA -0,45
Hewlett Packard Enterprises (HPE), estim. BPA 1,28
Jacobs Solutions (J), estim. BPA 2,12
Semtech (SMTC), estim. BPA 1,13
Symbotic (SYM), estim. BPA 0,07
Zoom Communications (ZM), estim. BPA 1,49
Martes, 24 de noviembre
Resultados antes de la apertura
Abercrombie & Fitch (ANF), estim. BPA 3,08 USD por acción
Analog Devices (ADI), estim. BPA 3,88
Analog Devices está ampliando su exposición a la infraestructura de IA, la gestión de energía y los centros de datos. Se estima que los ingresos serán de 4.320 millones de USD, un 40,4% interanual.
Best Buy (BBY), estim. BPA 1,49
Bilibili (BILI), estim. BPA 1,79
Burlington Stores (BURL), estim. BPA 1,73
Dick’s Sporting Goods (DKS), estim. BPA 1,42
Dollar Tree (DLTR), estim. BPA 0,91
Dycom (DY), estim. BPA 4,59
J.M. Smucker (SJM), estim. BPA 2,56
Kingsoft Cloud (KC), estim. BPA -0,30
Kohl’s (KSS), estim. BPA 0,00
Medtronic (MDT), estim. BPA 1,33
MiniMed (MMED), estim. BPA 0,12
Shoe Station Group (SHOE), estim. BPA 0,24
Publicaciones económicas
13:15 GMT, Cambio semanal de empleo ADP (anterior 23.800)
14:00 GMT, HPI m/m, previsión 0,2% (anterior 0,3%)
14:00 GMT, S&P/CS Composite-20 HPI interanual, previsión 2,7% (anterior 2,7%)
15:00 GMT, Confianza del consumidor CB, previsión 92,1 (anterior 91,7)
15:00 GMT, Índice manufacturero de Richmond, previsión -3 (anterior -2)
Resultados después del cierre
Dell Technologies (DELL), estim. BPA 6,59
Se espera que Dell informe ingresos de 49.200 millones de USD, un 82% interanual. Los inversores vigilarán la demanda de servidores de IA, la evolución de los precios de almacenamiento y la guía para el cuarto trimestre fiscal de 2027.
Ambarella (AMBA), estim. BPA 0,31 USD por acción
Autodesk (ADSK), estim. BPA 3,07
HP (HPQ), estim. BPA 0,75
Nutanix (NTNX), estim. BPA 0,61
Workday (WDAY), estim. BPA 2,74
Miércoles, 25 de noviembre
Resultados antes de la apertura
Deere (DE), estim. BPA 4,06
Se espera que el fabricante de maquinaria agrícola informe ingresos de 10.300 millones de USD, frente a 10.600 millones el año anterior. Los inversores estarán pendientes de la guía fiscal de 2027 en busca de señales de recuperación.
Li Auto (LI), estim. BPA -0,72 USD por acción
Publicaciones económicas
13:30 GMT, Índice de Precios PCE subyacente m/m, previsión 0,3% (anterior 0,3%)
13:30 GMT, PIB preliminar t/t, previsión 3,5% (anterior 3,4%)
13:30 GMT, Índice de Precios del PIB preliminar t/t, previsión 2,3% (anterior 2,3%)
13:30 GMT, Peticiones de subsidio por desempleo, previsión 201.000 (anterior 203.000)
13:30 GMT, Pedidos de bienes duraderos (núcleo) m/m, previsión 0,5% (anterior 0,5%)
13:30 GMT, Pedidos de bienes duraderos m/m, previsión 0,5% (anterior 1,9%)
13:30 GMT, Ingresos personales m/m, previsión 0,4% (anterior 0,2%)
13:30 GMT, Gastos personales m/m, previsión 0,4% (anterior 0,5%)
15:00 GMT, Ventas de viviendas nuevas, previsión 649.000 (anterior 676.000)
Resultados después del cierre
No hay informes programados
Jueves, 26 de noviembre
Festivo en EE. UU.: Acción de Gracias. Los mercados bursátiles de EE. UU. están cerrados.
Resultados antes de la apertura
No hay informes programados
Publicaciones económicas
No hay publicaciones programadas
Resultados después del cierre
No hay informes programados
Viernes, 27 de noviembre
Resultados antes de la apertura
No hay informes programados
Publicaciones económicas
13:30 GMT, Balanzas comercial de bienes, previsión -134,4 mil millones (anterior -135,1 mil millones)
13:30 GMT, Inventarios mayoristas preliminares m/m, previsión 0,7% (anterior 0,7%)
Resultados después del cierre
No hay informes programados
Actividad de bancos centrales
Lunes, 23 de noviembre
John Williams (presidente de la Fed de Nueva York), 21:00 GMT
Miércoles, 25 de noviembre
Beige Book de la Reserva Federal, 19:00 GMT
Los operadores monitorizarán los comentarios de Williams sobre la economía, la inflación y los tipos de interés mientras los mercados evalúan la posibilidad de nuevos aumentos de tasas.
Perspectiva técnica
Índice semanal Dow Jones Industrial Average
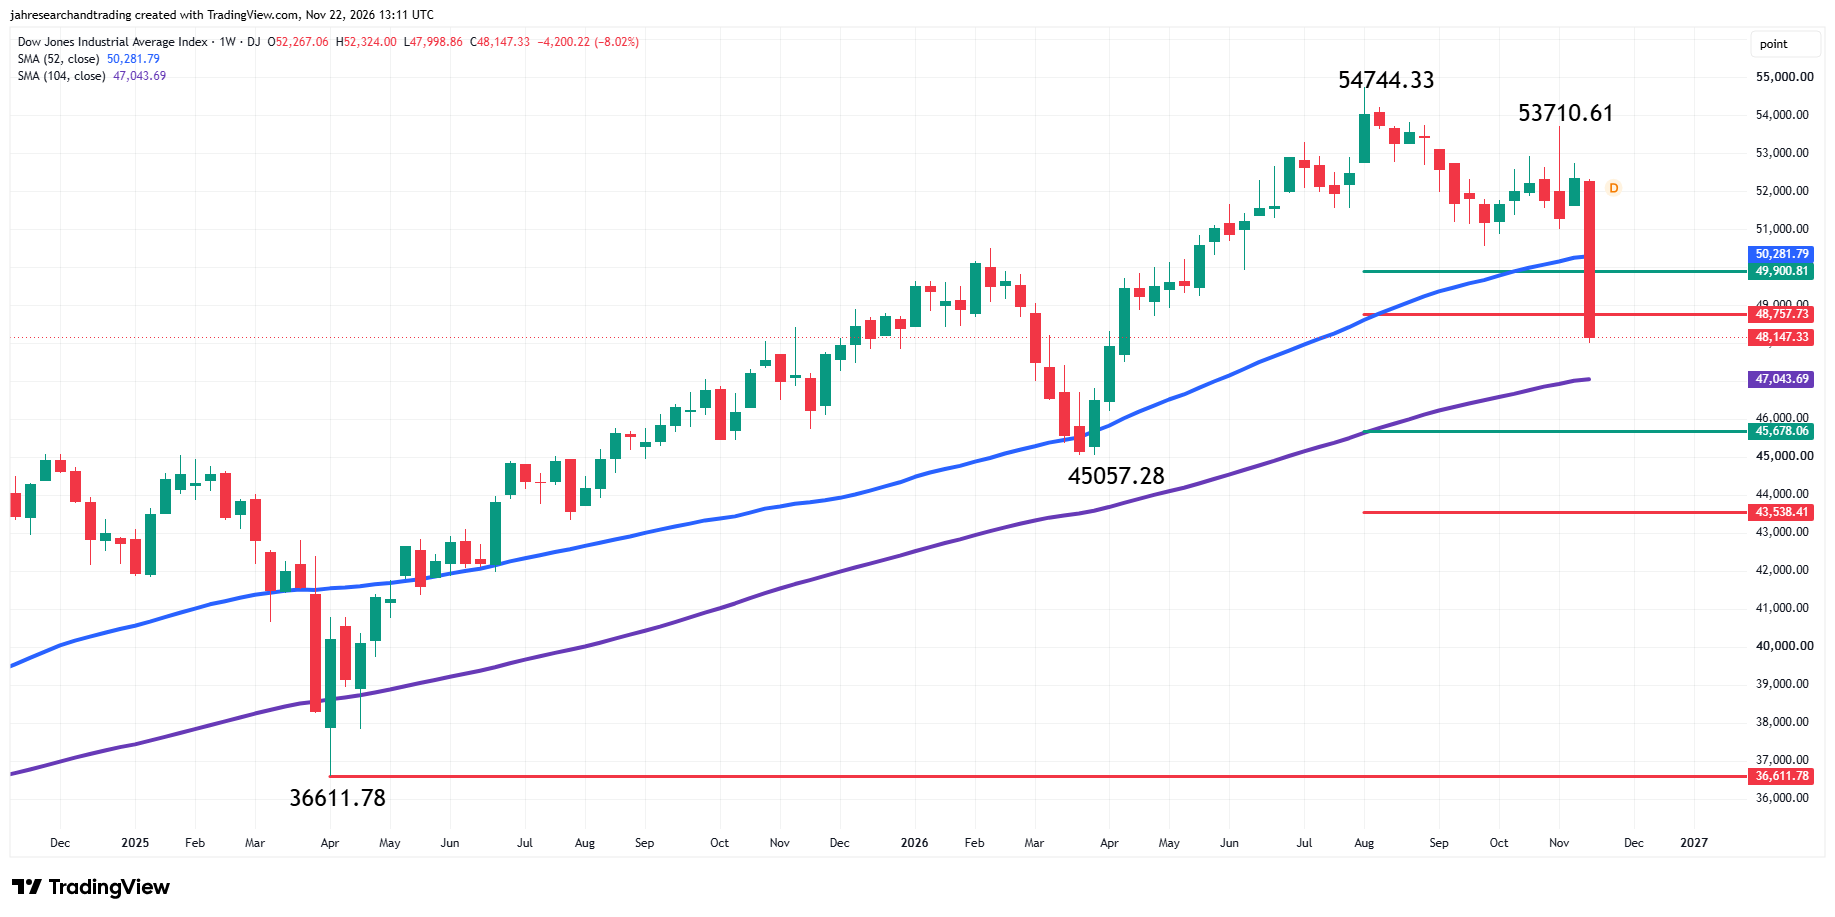
Dow Jones: 48.147,33 (-8,02%). Soporte: 47.043,69 (SMA de 104 semanas), 45.678,06, 45.057,28, 43.538,41 y 36.611,78; Resistencia: 48.757,73, 49.900,81, 50.281,79 (SMA de 52 semanas), 53.710,61 y 54.744,33.
Índice semanal Nasdaq Composite
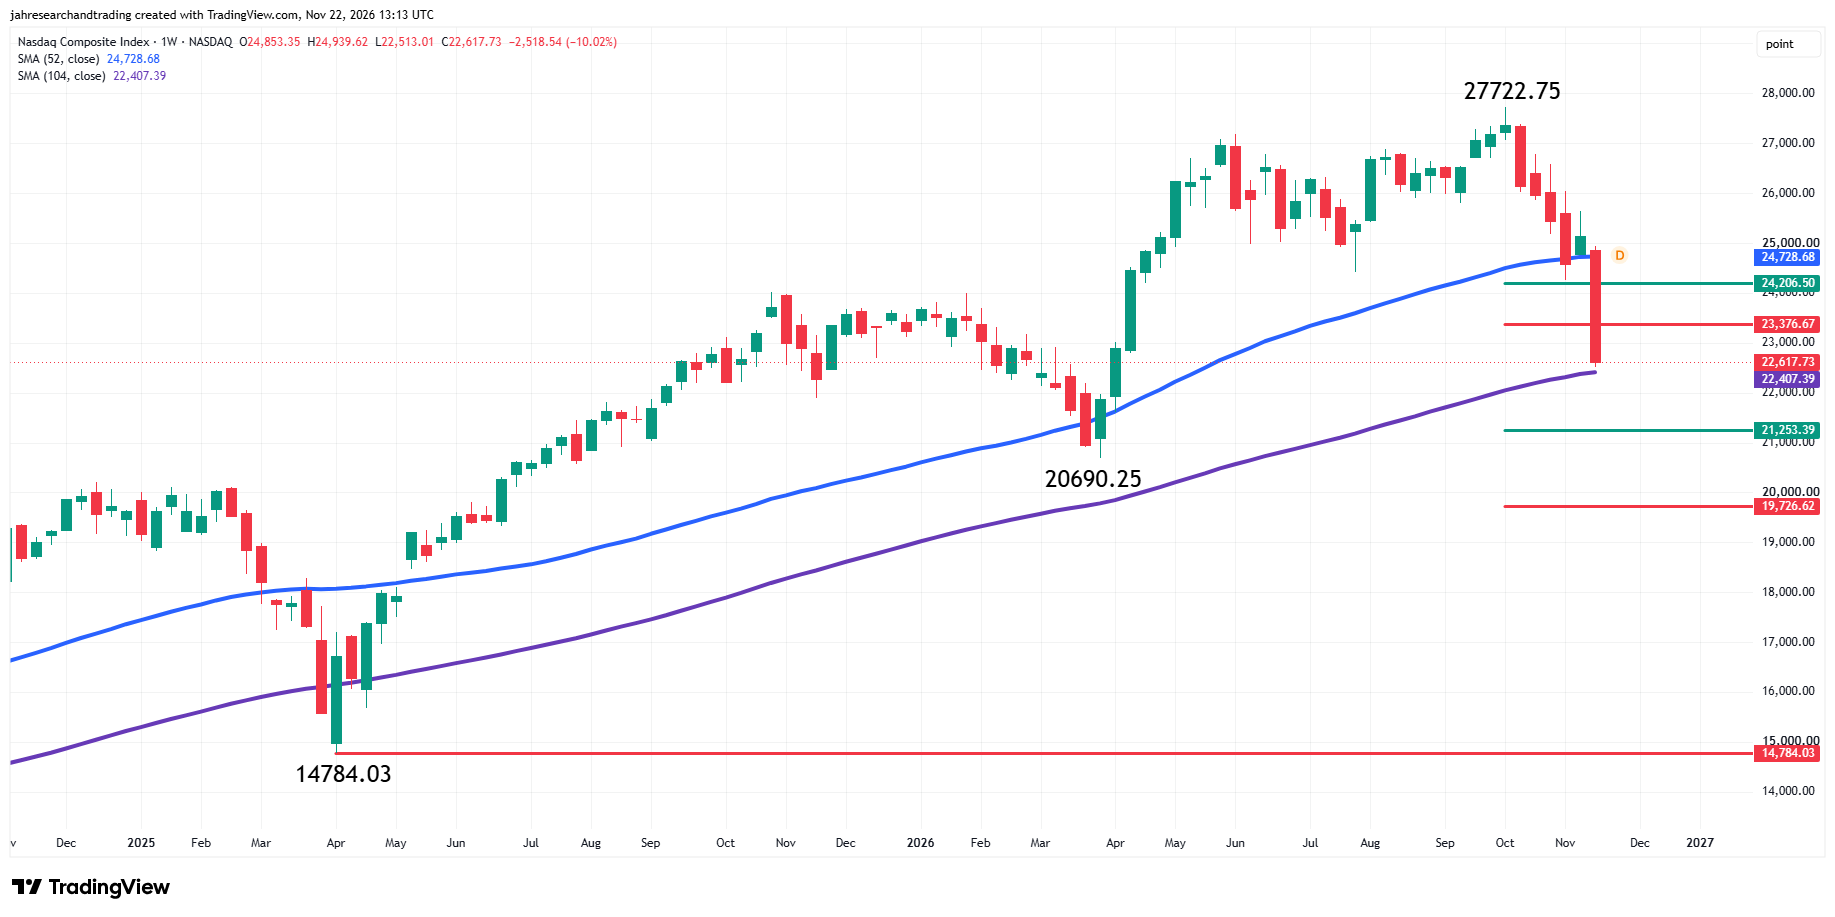
Nasdaq: 22.617,73 (-10,02%). Soporte: 22.407,39 (SMA de 104 semanas), 21.253,39, 20.690,25, 19.726,62 y 14.784,03; Resistencia: 23.376,67, 24.206,50, 24.728,68 (SMA de 52 semanas) y 27.722,75.
Índice semanal S&P 500
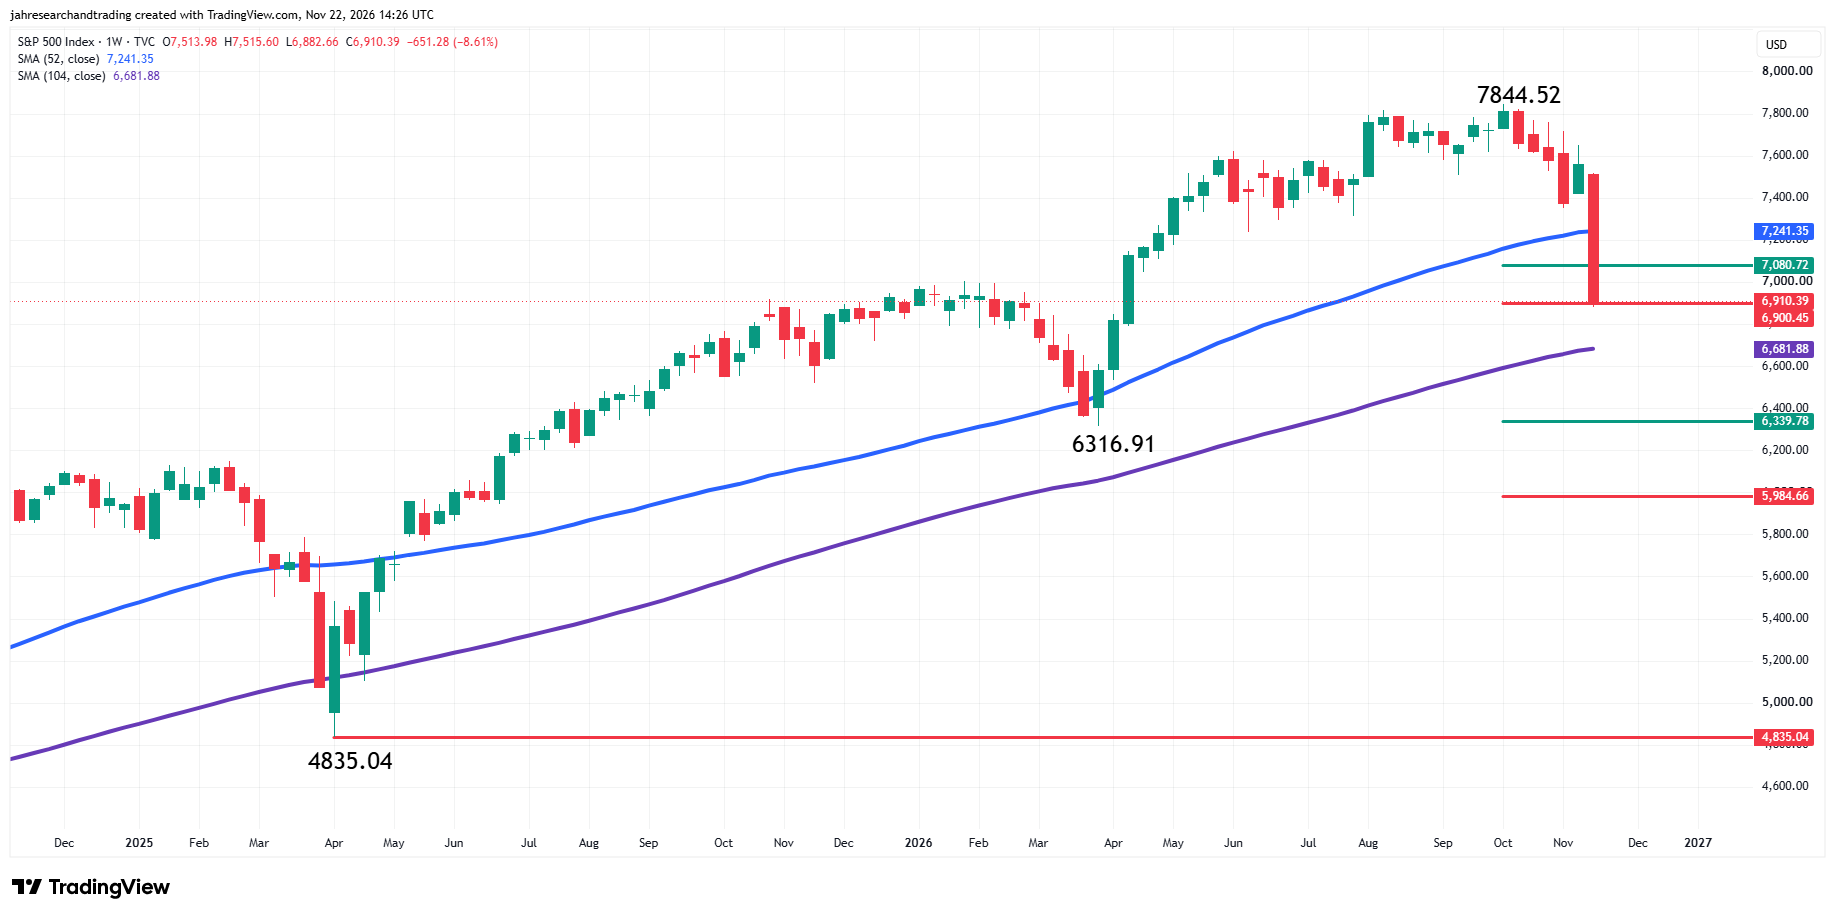
S&P 500: 6.910,39 (-8,61%). Soporte: 6.900,45, 6.681,88 (SMA de 104 semanas), 6.339,78, 6.316,91, 5.984,66 y 4.835,04; Resistencia: 7.080,72, 7.241,35 (SMA de 52 semanas) y 7.844,52.
Los tres índices cerraron por debajo de sus SMA de 52 semanas.
Perspectiva semanal
El informe de PCE del miércoles es el principal evento económico en una semana acortada por el Día de Acción de Gracias. Los operadores también recibirán una lectura actualizada del PIB del tercer trimestre, junto con las peticiones de subsidio por desempleo, los ingresos personales y el gasto personal. El informe de confianza del consumidor del martes y el inicio de la temporada de compras navideñas aportarán más información sobre el consumidor. En cuanto a resultados, los informes de Analog Devices y Dell podrían influir en el sector de IA y tecnología, mientras que la guía de Deere ofrecerá a los inversores una visión del mercado de maquinaria agrícola.
La fuerte caída de las acciones ha aumentado la posibilidad de un rebote técnico a corto plazo. Pero más ventas forzadas podrían poner bajo presión al mercado antes de que los compradores tengan la oportunidad de responder. Los tres índices cerraron por debajo de sus medias móviles de 52 semanas, dejando esos niveles como resistencias. Los operadores estarán atentos a si el Dow y el Nasdaq pueden mantenerse por encima de sus SMA de 104 semanas y si el S&P 500 puede mantener los 6.900,00. Una recuperación de las medias móviles de 52 semanas mejoraría la perspectiva, mientras que una ruptura de soportes cercanos podría ampliar la caída.
Más información en nuestro Calendario Económico.