


WTI Crude Oil
El mercado del crudo ligero dulce mantiene el miércoles factores importantes que influyen en la cotización. El último informe de existencias de EE. UU. sigue apuntando a un balance de productos más ajustado, mientras que el suministro de crudo en sí se mantiene bien soportado.
Las cifras crudas del suministro
El Informe semanal del estado del petróleo de la EIA del 4 de noviembre, correspondiente a la semana que terminó el 30 de octubre, estimó las existencias comerciales de crudo en 409,8 millones de barriles, una caída semanal de 0,9 millones. La Reserva Estratégica de Petróleo descendió 0,4 millones de barriles hasta 282,2 millones. Las existencias de gasolina cayeron 0,2 millones de barriles hasta 209 millones, mientras que las de destilados bajaron 3,6 millones hasta 99,3 millones de barriles. El punto más llamativo aquí son las existencias de destilados, que están un 11% por debajo de las del año pasado.
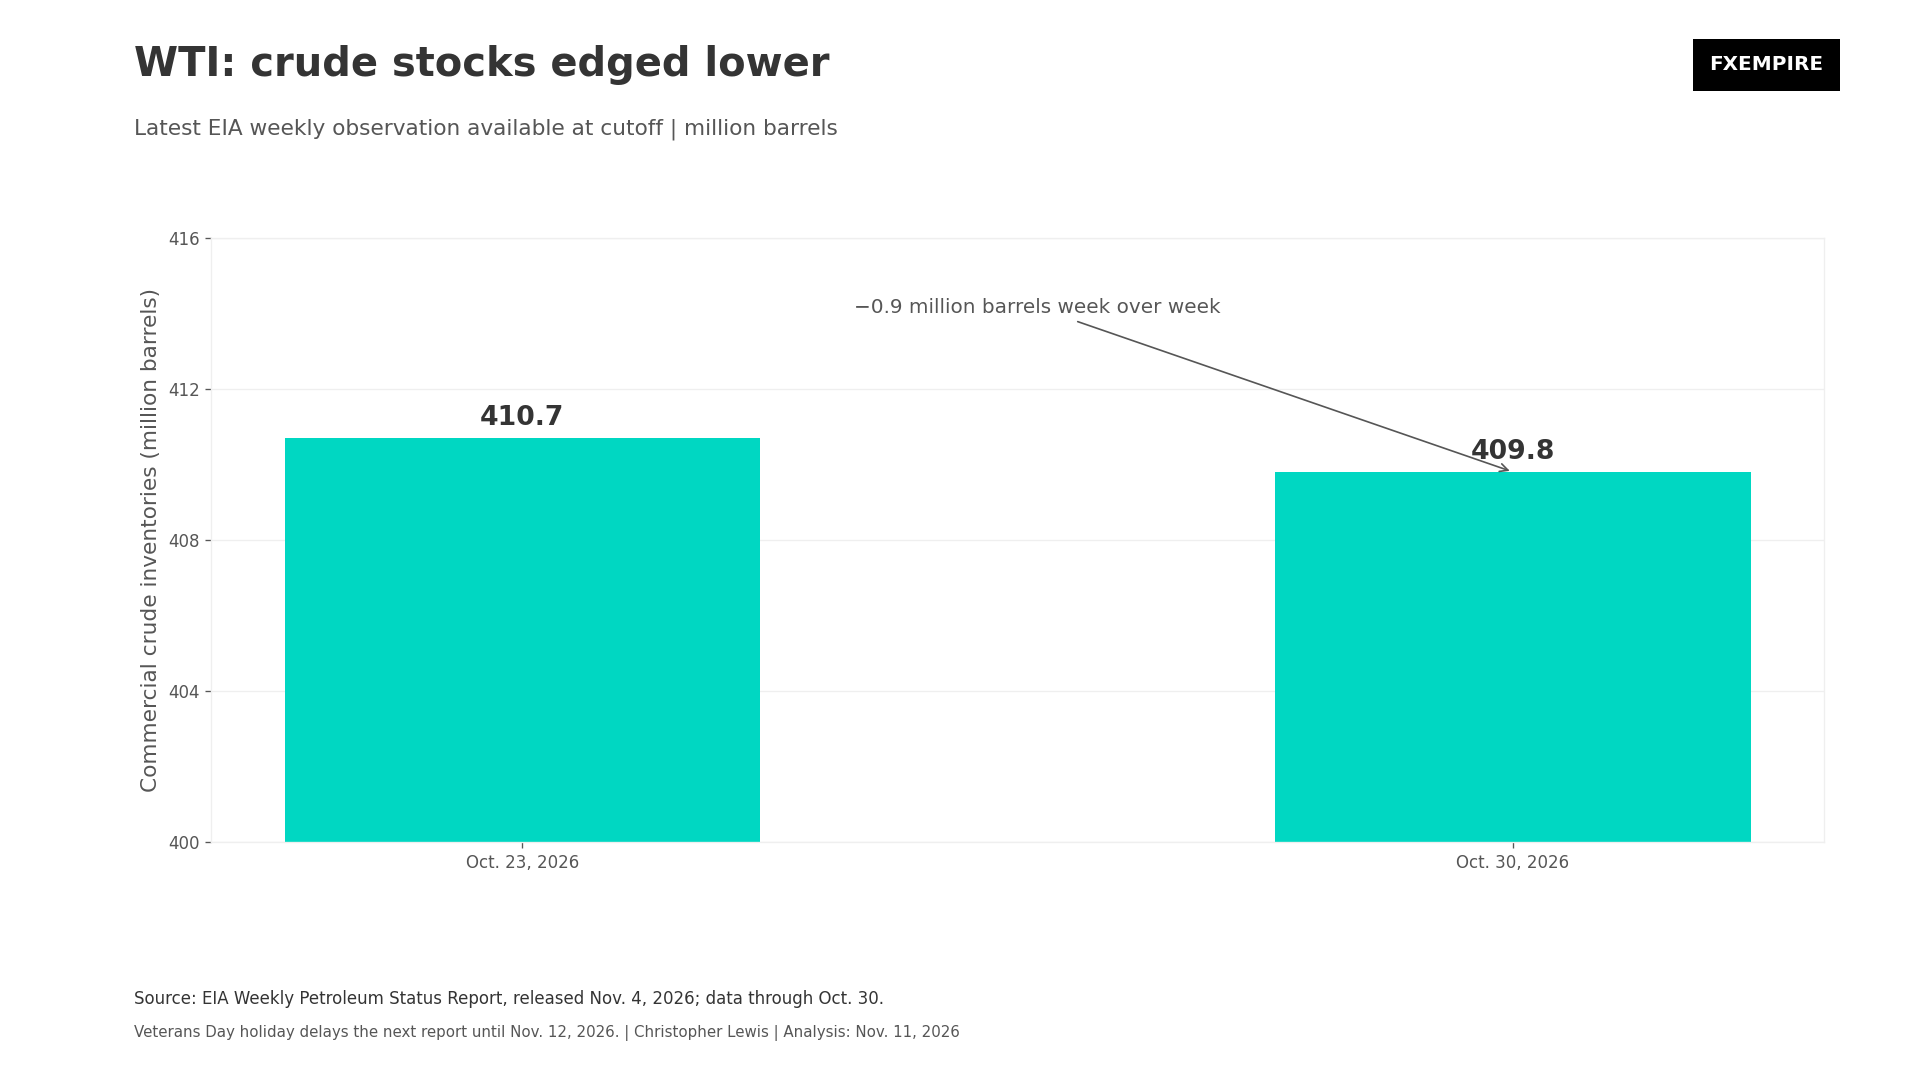
La imagen semanal de los flujos va en ambos sentidos. La producción de crudo de EE. UU. se estimó en 14,003 millones de barriles por día, un incremento de 11.000 barriles al día, pero las entradas de crudo en las refinerías aumentaron 199.000 barriles al día hasta 16,725 millones. La mayor demanda procedente de las refinerías ayuda a explicar por qué las existencias de crudo cayeron pese a la producción sostenida.
Sin embargo, las exportaciones de crudo descendieron 1,179 millones de barriles al día hasta 3,675 millones, mientras que las importaciones se situaron en 6,374 millones, prácticamente sin cambios. La caída de las exportaciones redujo la demanda externa sobre los barriles estadounidenses. Por ello, la extracción de crudo no puede considerarse una prueba de algún tipo de déficit estructural de suministro en Estados Unidos.
Panorama de inventarios
La Perspectiva Energética a Corto Plazo de la EIA del 10 de noviembre aporta un contexto de inventarios más amplio. Estima que las existencias comerciales de crudo cayeron hasta unos 410 millones de barriles a finales de octubre, el nivel más bajo para fin de octubre desde 2014. La agencia atribuye la caída a un amplio diferencial Brent-WTI que estimuló las exportaciones y disuadió las importaciones, junto con una elevada actividad en las refinerías. El informe indica que la EIA espera que las existencias se mantengan por debajo del promedio de cinco años hasta mediados de 2027 antes de recomponerse a medida que el diferencial se reduzca y la producción doméstica aumente. Los insumos para el informe se finalizaron el 5 de noviembre.
Pronóstico de precio de Brent Oil
Cada nuevo análisis de Brent Oil a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de Brent OilLa visión fundamental es ligeramente favorable mientras los destilados sigan escasos, pero es algo condicionada, ya que la alta producción doméstica y los flujos de exportación inciertos pueden suavizar rápidamente el balance.
Panorama técnico
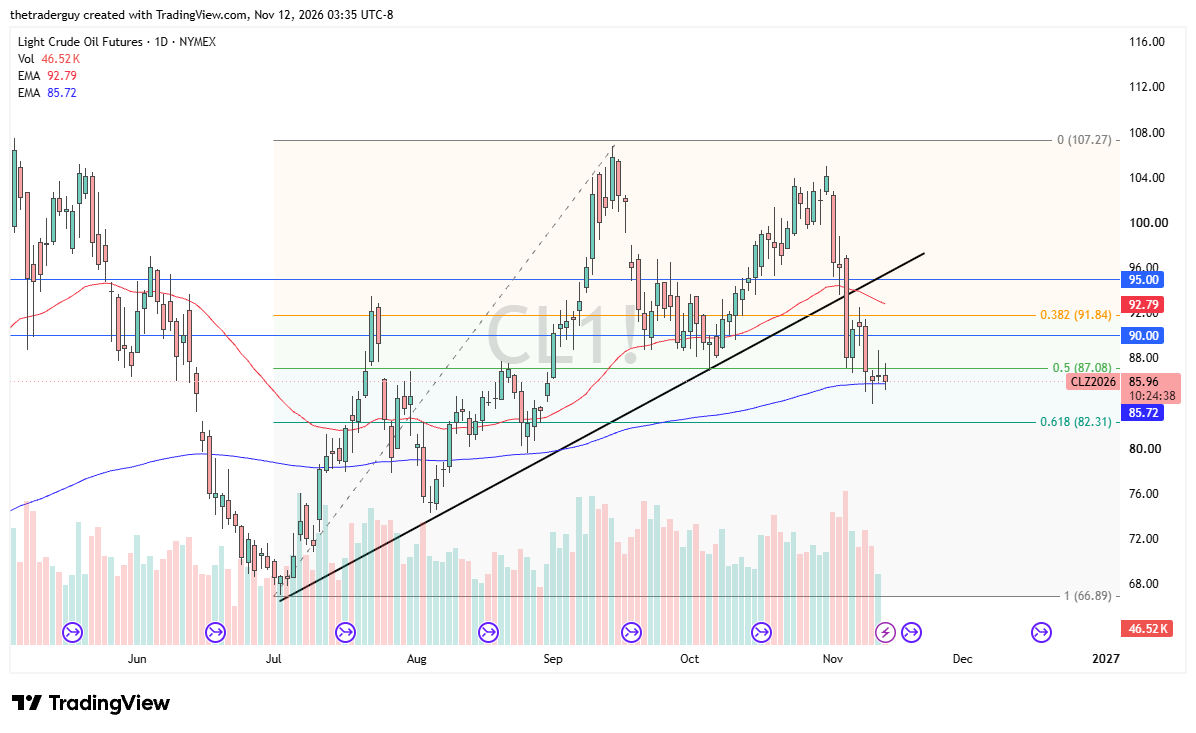
El análisis técnico es bastante neutral al situarnos sobre la MME de 200 días, un indicador que muchos operadores utilizan para determinar la tendencia. En este punto parece que estamos intentando formar algún tipo de patrón de suelo, por lo que anticipo movimientos volátiles y en cierta medida laterales.
Brent
El Brent afrontará una prima más amplia a nivel internacional, ya que está expuesto a muchos frentes distintos. El mercado por vía marítima está condicionado por la capacidad de transporte, la seguridad de los petroleros y los flujos procedentes de Oriente Medio. La última prospectiva de la EIA, publicada el 10 de noviembre, indica que los precios del crudo subieron por tercer mes consecutivo en octubre a medida que las existencias cayeron. Los ataques a petroleros continuaron en el Golfo Pérsico y la capacidad de transporte está limitada, con un aumento de los costes de transporte.
La EIA anticipa $100 por barril
La EIA anticipa que el Brent se sitúe cerca de los $100 por barril durante el resto de 2026, asumiendo que la mayor parte de la producción de Oriente Medio —fuera de Irán— vuelva a los promedios previos al conflicto a mediados del próximo año. Con esa misma suposición, espera que el Brent promedie $77 por barril en el cuarto trimestre del próximo año.
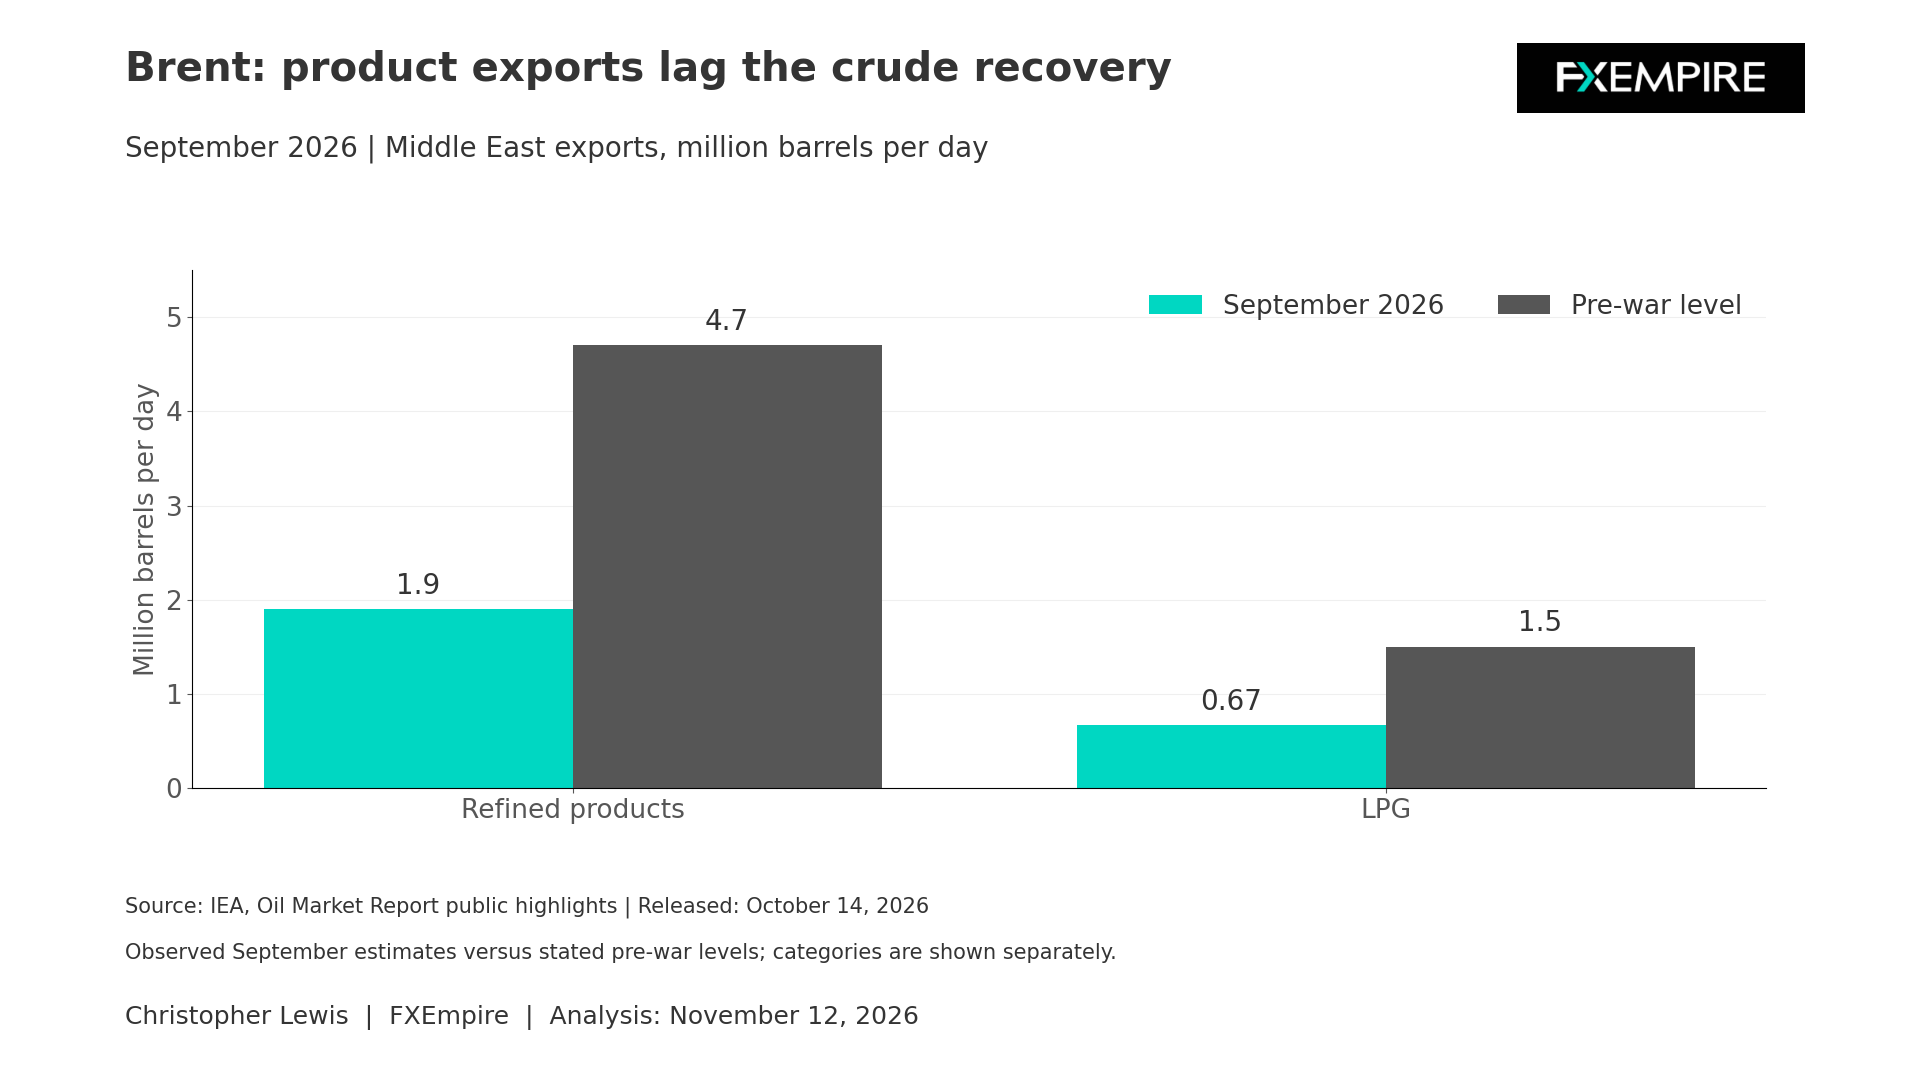
Todo ello, por supuesto, depende de una vuelta gradual de la oferta y del alivio de las restricciones al transporte. Cualquier nueva interrupción o una recuperación más lenta podría mantener la oferta disponible más ajustada y, por tanto, los precios por encima de la previsión de la EIA. Por otro lado, la restauración exitosa de la producción, una mejora en la capacidad de envío o un consumo más débil podrían ayudar a reducir parte de la prima.
La salvedad del informe importa, ya que la EIA finalizó sus insumos del modelo el 5 de noviembre antes de su publicación, y cualquier desarrollo posterior a esa fecha debe tenerse en cuenta. Quizá sea necesario ajustar los objetivos de precios. El siguiente anuncio oficial serán los datos petroleros de mañana y las actualizaciones posteriores sobre transporte y producción.
Mi valoración en este momento es que el Brent sigue siendo un mercado más sensible a factores geopolíticos y a los fletes que el WTI. Aunque la EIA prevé que la prima eventualmente disminuya a medida que la oferta se normalice, la pregunta, como siempre, será qué dicen los últimos titulares y cómo afectan al mercado.
Los gráficos
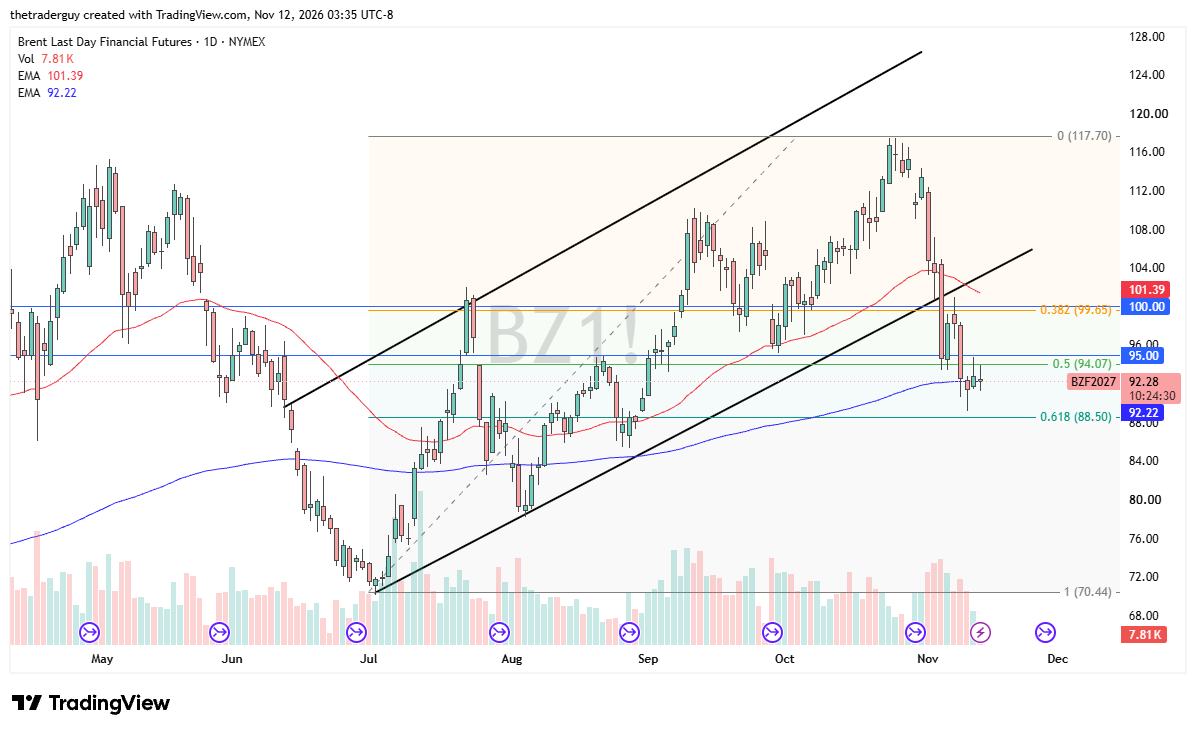
Desde el punto de vista del análisis técnico, es muy parecido al mercado del WTI, donde simplemente estamos rondando la MME de 200 días y esperando el siguiente movimiento. En este momento espero ver dónde se produce el próximo impulso antes de entrar en este mercado. Anticipo un posible rebote, pero dejaré que el mercado tome esa decisión antes de poner dinero en juego.