


La plata tiene un desafío fundamental básico en este momento: conciliar un panorama industrial en mejora pero modesto con los costes de oportunidad creados por rendimientos reales positivos procedentes de la deuda pública.
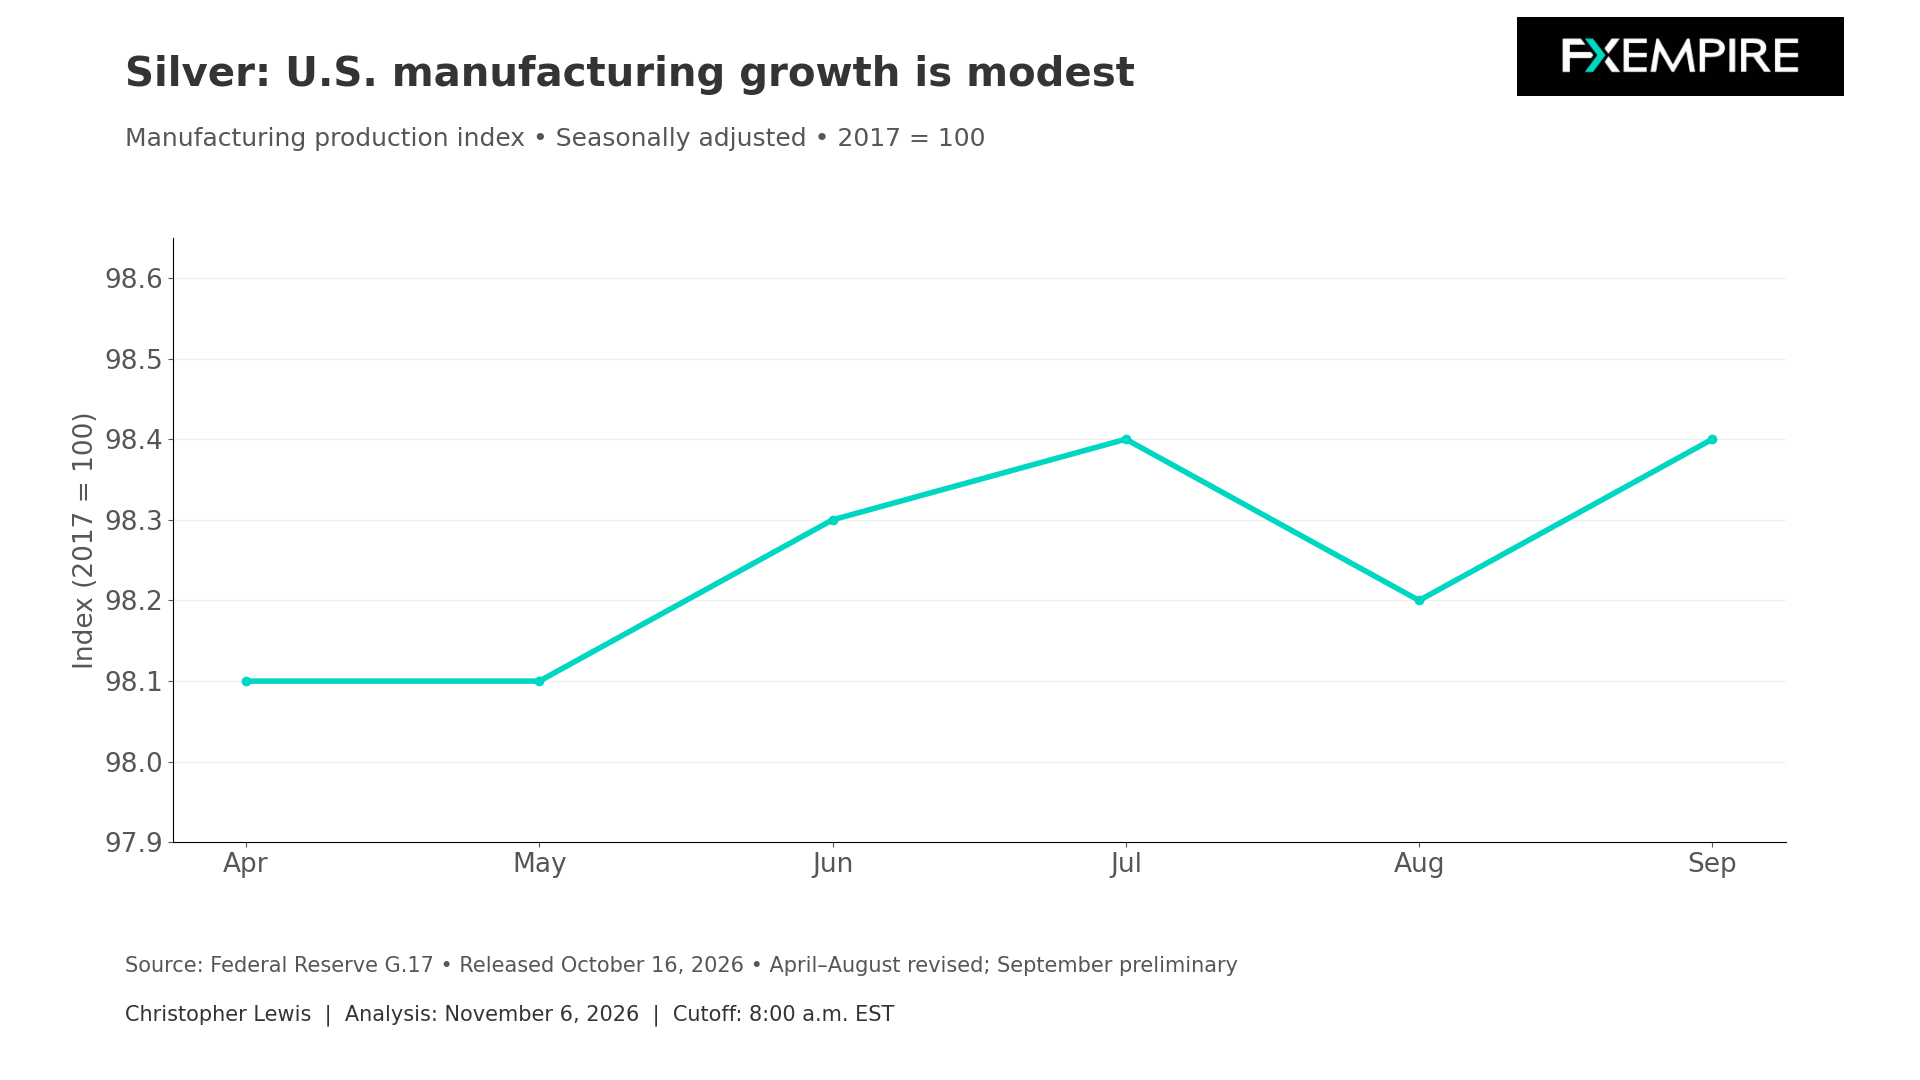
La última publicación de producción industrial de la Reserva Federal, publicada el 16 de octubre, mostró que la producción manufacturera aumentó un 0,3% en septiembre, tras una caída revisada del 0,2% en agosto. La producción manufacturera estaba un 1,1% por encima de su nivel de hace un año. Esto respalda un argumento de demanda industrial mesurada en lugar de la evidencia de una aceleración masiva del consumo.
Mejora mensual de la actividad industrial
El gráfico siguiente muestra la mejora mensual en contexto. El índice manufacturero pasó de 98,1 en abril a 98,4 en septiembre, con un retroceso en agosto en el camino. Las 6 observaciones mensuales públicas aparecen en el gráfico, siendo septiembre preliminar. El pequeño cambio a lo largo del periodo descarta describir la manufactura en Estados Unidos como en pleno auge por la fuerza de un mes positivo.
Esta es una distinción particularmente importante para el mercado de la plata. La producción fabril global es un indicador útil del entorno económico, pero no mide cuántas onzas compran los fabricantes. La composición de la producción, la eficiencia en el uso de materiales, los inventarios existentes y el momento de las adquisiciones pueden cambiar por completo la relación.
La misma publicación de la Reserva Federal mostró que la producción industrial aumentó un 0,7% en septiembre, con los servicios públicos al alza un 3,5%. La utilización de la capacidad manufacturera fue del 75,9%, por debajo de su promedio a largo plazo reportado del 78,2%. La lectura industrial más fuerte en el titular incluye desarrollos fuera de la manufactura, mientras que las cifras de utilización indican capacidad sobrante en las fábricas de Estados Unidos.
Los datos industriales son buenos, pero no concluyentes
El lado industrial aporta cierto apoyo a la plata, pero no es prueba suficiente de un apriete mayor de la demanda. Para un caso alcista más sólido, necesitaríamos ver publicaciones sucesivas y una expansión manufacturera sostenida, preferiblemente acompañada por evidencia directa de las industrias que usan plata. Esta confirmación será importante porque la mejora de la producción puede coexistir con compras cautelosas.
Pronóstico de precio de Silver
Cada nuevo análisis de Silver a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de SilverEl lado de la política monetaria es menos acomodaticio para la plata
La publicación H.15 de la Reserva Federal del 5 de noviembre registró un rendimiento de los Treasury indexados a la inflación a 5 años de 2,39% para el 4 de noviembre. Los rendimientos reales positivos siguen compitiendo por el capital de inversión frente a activos que no generan rendimiento, como la plata. El papel industrial de la plata no elimina esa influencia financiera, particularmente cuando los inversores están reevaluando la probabilidad de la dirección de la política.
La declaración del FOMC del 28 de octubre describió un gasto resiliente y una inflación elevada, al tiempo que dejó la tasa de política sin cambios. Para la plata, la tensión significativa es entre el crecimiento y las condiciones de financiación. La resiliencia en la economía puede ayudar la demanda industrial, pero también puede reducir la urgencia de una relajación de la política monetaria.
Consumo
Los datos de consumo muestran por qué el gasto nominal necesita una interpretación cuidadosa. La BEA informó que el gasto personal de consumo de septiembre fue del 0,5%, mientras que el gasto real aumentó menos del 0,1%. La renta disponible real cayó un 0,3%. Estas cifras no establecen una recesión, pero advierten contra considerar el crecimiento del gasto en dólares como equivalente, porque los volúmenes de bienes y servicios pueden variar.
Un aumento de las ventas nominales de plata puede reflejar precios más altos en lugar de una demanda física más fuerte. Por el contrario, una mayor eficiencia productiva puede permitir que la actividad industrial crezca sin un aumento proporcional en la demanda de plata. Ninguna de estas relaciones puede resolverse con cifras agregadas.
Sorpresa en el empleo de EE. UU.
El informe de empleo publicado durante la sesión de negociación del viernes, a las 8:30 a. m., mostró que Estados Unidos añadió 165.000 empleos el mes pasado, un rendimiento muy superior en comparación con los 65.000 esperados. Además, el mes anterior fue revisado al alza. La tasa de desempleo ahora se sitúa en el 4,1%, con un aumento de la remuneración por hora promedio del 0,4%.
Los gráficos siguen mostrando debilidad
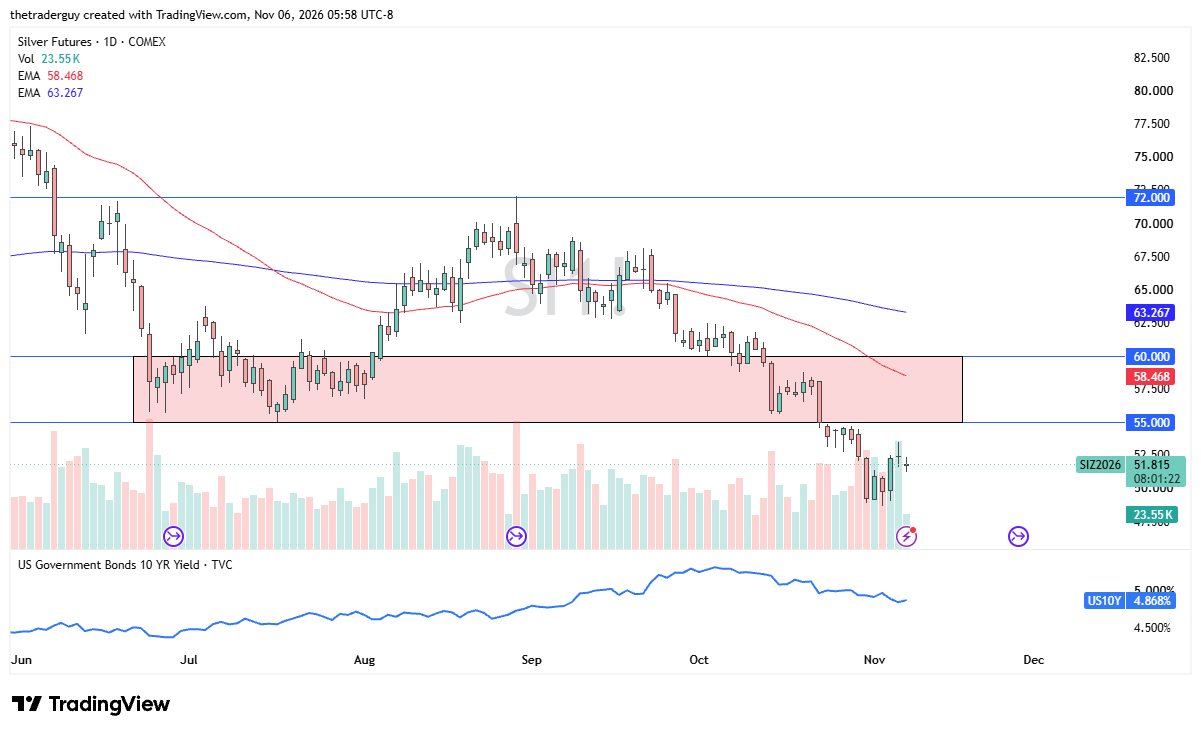
Esta es una situación que probablemente seguirá presionando a la Reserva Federal para mantener los rendimientos más altos y permanecer vigilante ante problemas inflacionarios. Por ello, no sorprende que el panorama técnico para la plata sea bastante débil, y de hecho haya mostrado signos de vacilación para mantener cualquier tipo de repunte al inicio de la sesión.
En este punto, no me impresionaría un repunte hasta que rompamos por encima de $55. Mantengo una postura bajista.
Si desea saber más sobre cómo operar con oro y plata, visite nuestra sección educativa.