


La plata está actualmente débil, y esa debilidad es fácil de entender cuando el metal se trata como dos mercados superpuestos, no necesariamente como uno solo. El capital de inversión ha estado reevaluando el atractivo de las materias primas preciosas a medida que los rendimientos estadounidenses siguen subiendo, mientras que los usuarios industriales están cambiando cuánto consumen de plata y dónde la destinan.
Perspectiva del Silver Institute
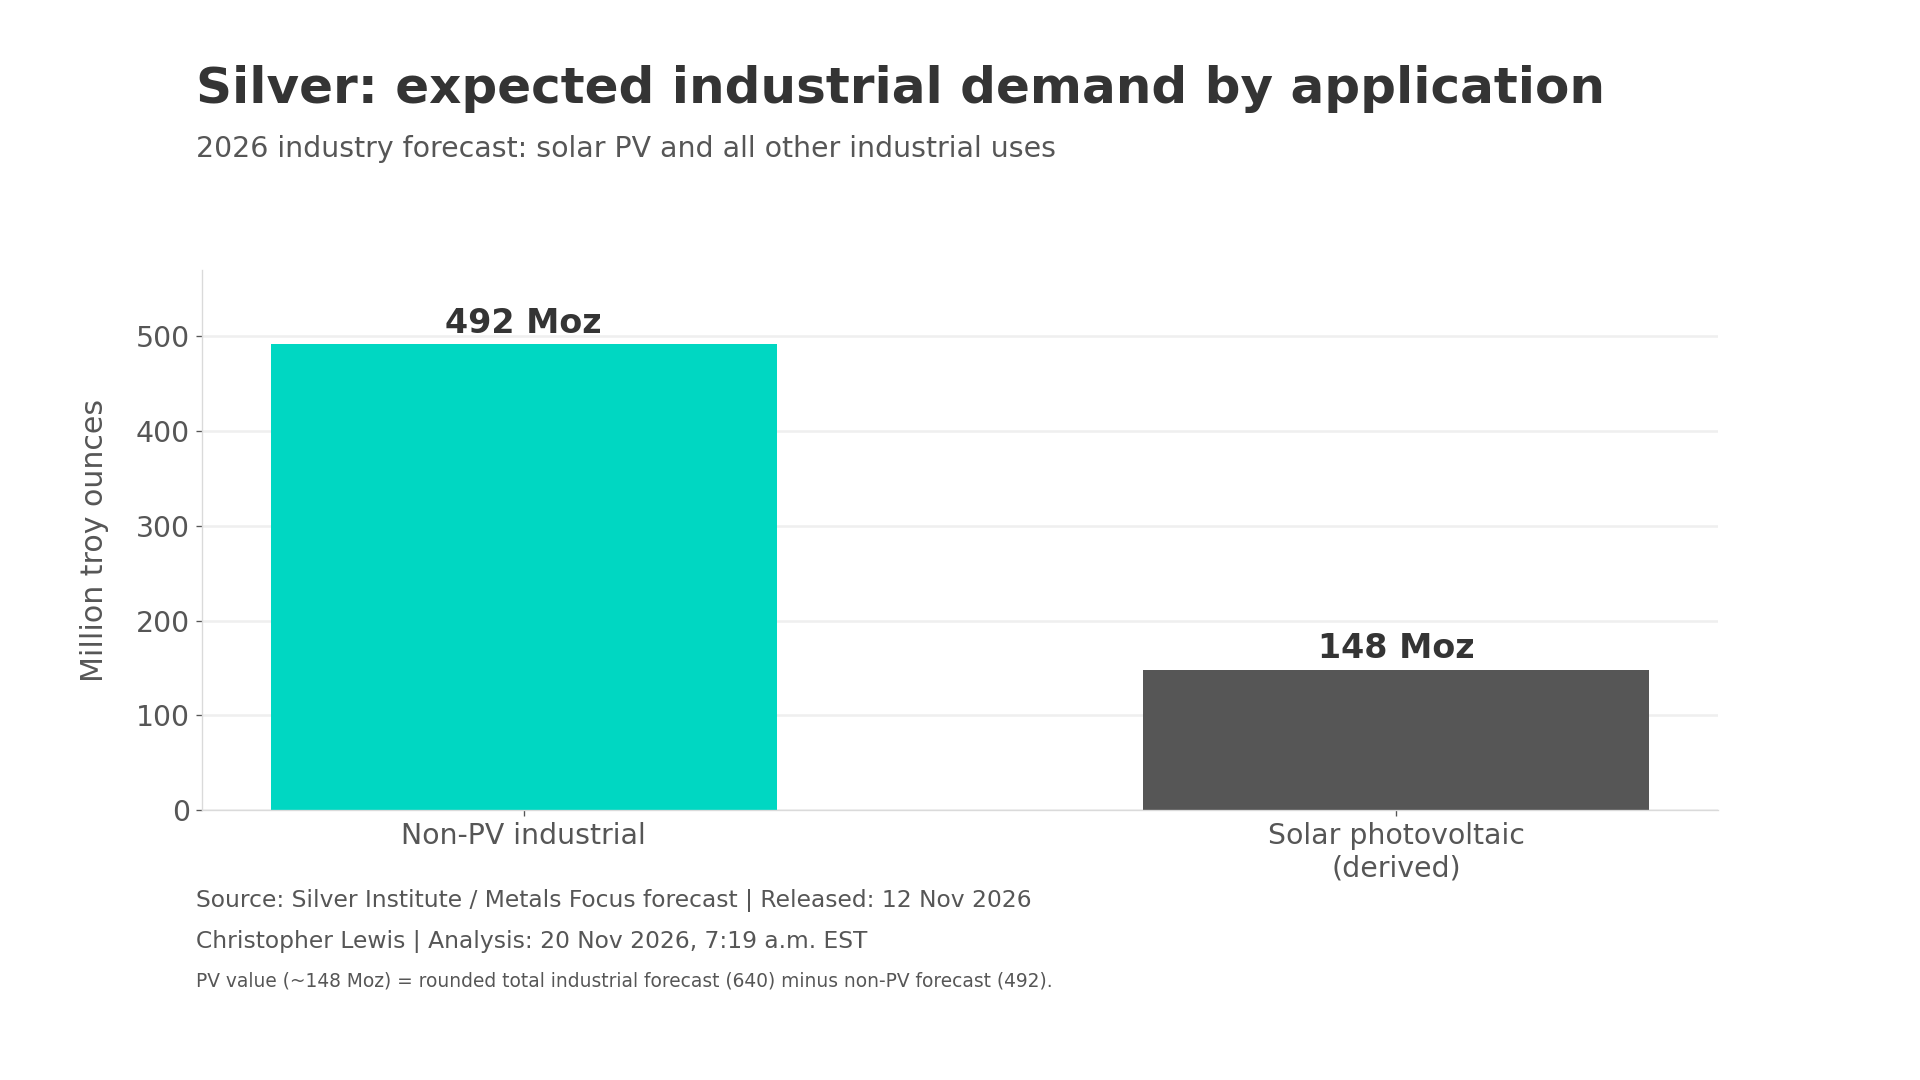
El hallazgo más llamativo en los datos recientes es que se espera que la demanda fuera de los paneles solares y similares siga creciendo incluso cuando la categoría industrial total se contrae. La perspectiva del 12 de noviembre del Silver Institute, preparada con Metals Focus, proyecta 492 millones de onzas de demanda industrial no fotovoltaica para 2026, un aumento anual del 4,5%. La demanda industrial total se pronostica en torno a 640 millones de onzas, un descenso del 3% respecto al año pasado.
Al restar el componente no fotovoltaico del total redondeado se obtiene un componente fotovoltaico implícito de aproximadamente 148 millones de onzas. El gráfico de barras adjunto etiqueta explícitamente esa cifra solar como una derivación del pronóstico redondeado de la industria. La diferencia es económicamente significativa. El uso de plata en contactos eléctricos, construcción de vehículos y vehículos eléctricos (VE), infraestructuras de carga y ciertos materiales de unión responde a la inversión en un amplio grupo de industrias. La demanda fotovoltaica es un conjunto estrecho de impulsores.
La solar china no cumple expectativas
El Institute informa que las instalaciones solares han quedado por debajo de las expectativas, especialmente en China, mientras que los precios más altos de la plata han animado a los fabricantes a reducir la carga de metal por célula o a sustituirlo por otros materiales. Esos son mecanismos reales que pueden debilitar el consumo de plata incluso cuando la capacidad solar continúa expandiéndose en un horizonte temporal más largo. Por tanto, sería inexacto tratar una mayor inversión en energías limpias como una garantía automática de mayor demanda de plata. La técnica de fabricación importa tanto como el número de unidades producidas.
Pronóstico de precio de Silver
Cada nuevo análisis de Silver a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de SilverSi un fabricante solar recortara su uso de plata por vatio, una mayor capacidad instalada no se traduciría necesariamente en más demanda del metal. Por otro lado, el aumento del uso en vehículos y equipos eléctricos puede sostener la demanda no fotovoltaica sin compensar totalmente el descenso procedente de las aplicaciones solares.
Posicionamiento financiero
El posicionamiento financiero explica por qué un pronóstico de déficit no impide necesariamente una caída pronunciada del precio. La misma estimación industrial de noviembre pronostica una demanda total de 1.080 millones de onzas, un descenso anual del 5%. Proyecta un déficit de mercado anual por sexto año consecutivo de 35 millones de onzas. Ese desfase es significativo, pero es solo un pronóstico y no es almacenamiento medido de forma real. Se espera que el reciclaje aumente un 6%, que la producción minera se mantenga en términos generales estable, y que la demanda de joyería y platería caiga un 22% y un 17%, respectivamente.
COMEX
El último informe fácilmente verificable de CFTC COMEX Silver Futures Only disponible cubre posiciones a 10 de noviembre. El contrato estándar de 5.000 onzas ha visto a traders no comerciales sostener 36.151 contratos largos y 16.787 cortos, o un neto largo de 19.364 contratos. En comparación con el 3 de noviembre, la posición neta larga había caído en 1.887 contratos. Esto es evidencia de una reducción de la exposición neta especulativa.
El Silver Institute también informó tenencias globales de productos cotizados en bolsa respaldados por plata por 1.250 millones de onzas al 3 de noviembre, una caída de 55 millones de onzas en lo que va del año a pesar de una recuperación desde junio. Estas tenencias miden un grupo distinto de inversores respecto a la serie de futuros solo de la CFTC. Combinar ambos indiscriminadamente contaría doble algunos motivos económicos y ocultaría la diferencia entre la exposición física a más largo plazo y las posiciones apalancadas de trading.
Presión en el complejo de metales
El 4 de noviembre, la cobertura de metales preciosos de Reuters describió la persistencia de la presión en el complejo de metales en un contexto de dólar más fuerte y rendimientos más altos. La plata puede moverse de forma bastante abrupta en comparación con el oro porque su base de demanda combina inversión financiera y manufactura cíclica. Cuando los inversores reducen riesgo al mismo tiempo que los pronósticos industriales se debilitan en una aplicación importante, el déficit anual proyectado puede pasar a un segundo plano.
El análisis técnico de la plata pinta un panorama sombrío
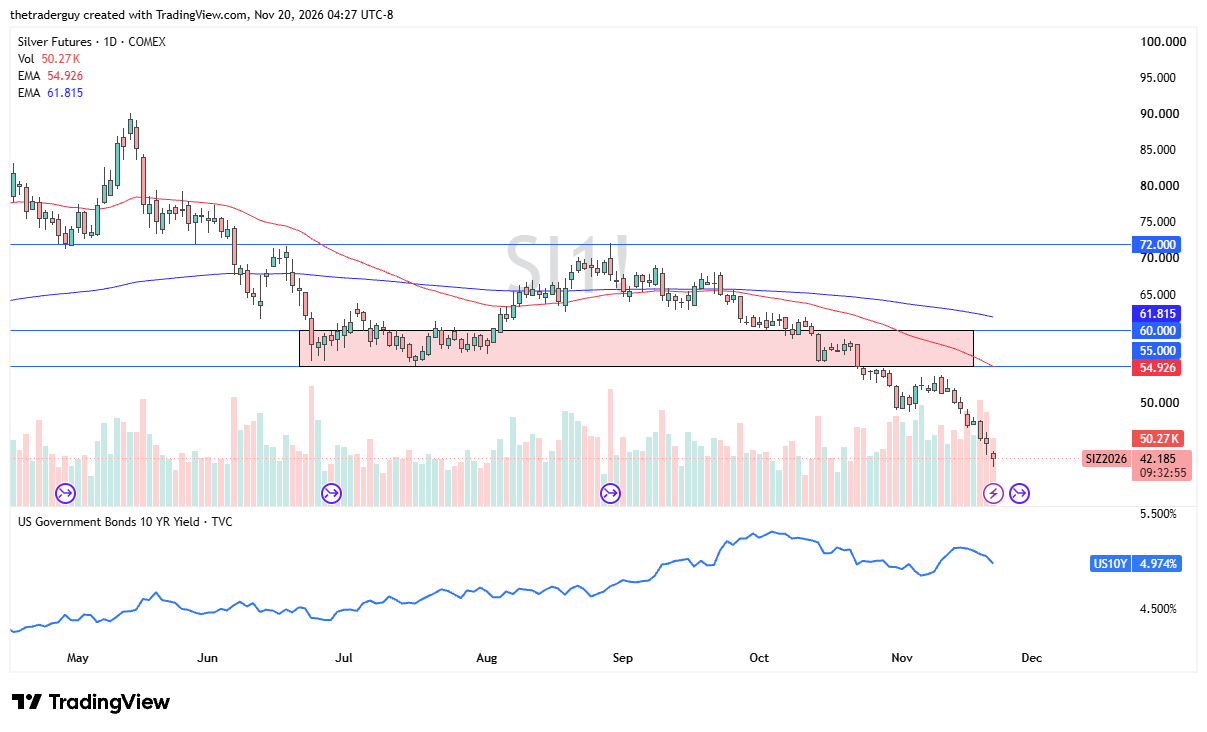
De cara al futuro, observando los gráficos, podemos ver que el mercado de la plata se ha colapsado y, francamente, la próxima cifra de importancia por debajo es el nivel de 40 dólares. Hemos acelerado a la baja y es muy difícil entrar y empezar a intentar comprar plata tras este tipo de movimiento.
Los rebotes a corto plazo deberían seguir siendo oportunidades de venta ante los primeros signos de agotamiento. No tengo interés en comprar este contrato en el corto plazo, aunque admito que la plata a más largo plazo volverá a tener demanda y podría ser una inversión. Dicho esto, todavía no estoy listo para realizar esa operación.