


El oro abre la sesión del martes con una pugna entre unos costes de oportunidad más altos y una demanda de inversión continuada. Las últimas observaciones diarias del rendimiento real del Tesoro correspondían al lunes, con el rendimiento real a 5 años en 2,68% y el rendimiento real a 10 años en 2,92%. Estos son costes reales de endeudamiento elevados para un activo que no paga intereses, como el oro. Si esos rendimientos se mantienen o suben, los inversores se enfrentan a una mayor rentabilidad disponible en los bonos del Tesoro protegidos contra la inflación, lo que puede hacer que el lingote sin rendimiento resulte menos atractivo en el margen.
La relación no es necesariamente mecánica. Las compras por parte del sector oficial, los cambios de divisa, las necesidades de liquidez y el riesgo geopolítico pueden anular la situación de las tasas durante periodos de tiempo.
Informes de inflación
Los informes recientes de inflación no resuelven la cuestión de las tasas. La Oficina de Estadísticas Laborales (Bureau of Labor Statistics) informó que los precios al consumidor de octubre subieron un 0,4% respecto a septiembre, más lento que el aumento mensual del 0,6% de septiembre, mientras que el IPC subyacente avanzó un 0,3%. Los precios de la energía aumentaron un 0,7% en octubre. El informe de precios al productor de octubre, publicado el 13 de noviembre, mostró otra subida mensual en los precios de la demanda final y una lectura anual firme.
Estas publicaciones son contexto útil, pero tienen varios días de antigüedad y deben considerarse como tal. Los mercados necesitarán lecturas de inflación subsiguientes y comunicaciones de la Reserva Federal para juzgar si el nivel actual de los rendimientos reales persiste. El próximo dato de producción industrial de la Fed no es un catalizador para el oro, y el informe de hoy no debe interpretarse como tal.
Los flujos de inversión proporcionan un contrapeso a la presión de las tasas
El World Gold Council estimó que los ETF de oro con respaldo físico atrajeron 2.700 millones de dólares en octubre. Las posiciones globales aumentaron en 19 toneladas hasta un récord de 4.275 toneladas, aunque los activos gestionados agregados cayeron un 6% hasta 542.000 millones de dólares, reflejando la caída de los precios del oro durante el mes.
La división regional fue desigual. Los fondos europeos añadieron aproximadamente 1.800 millones de dólares y los fondos asiáticos añadieron 1.300 millones, mientras que los fondos norteamericanos registraron estimadas salidas por 512 millones de dólares. Por tanto, las entradas globales ocultan un cambio significativo en dónde los inversores estaban aumentando su exposición.
Pronóstico de precio de Gold
Cada nuevo análisis de Gold a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de Gold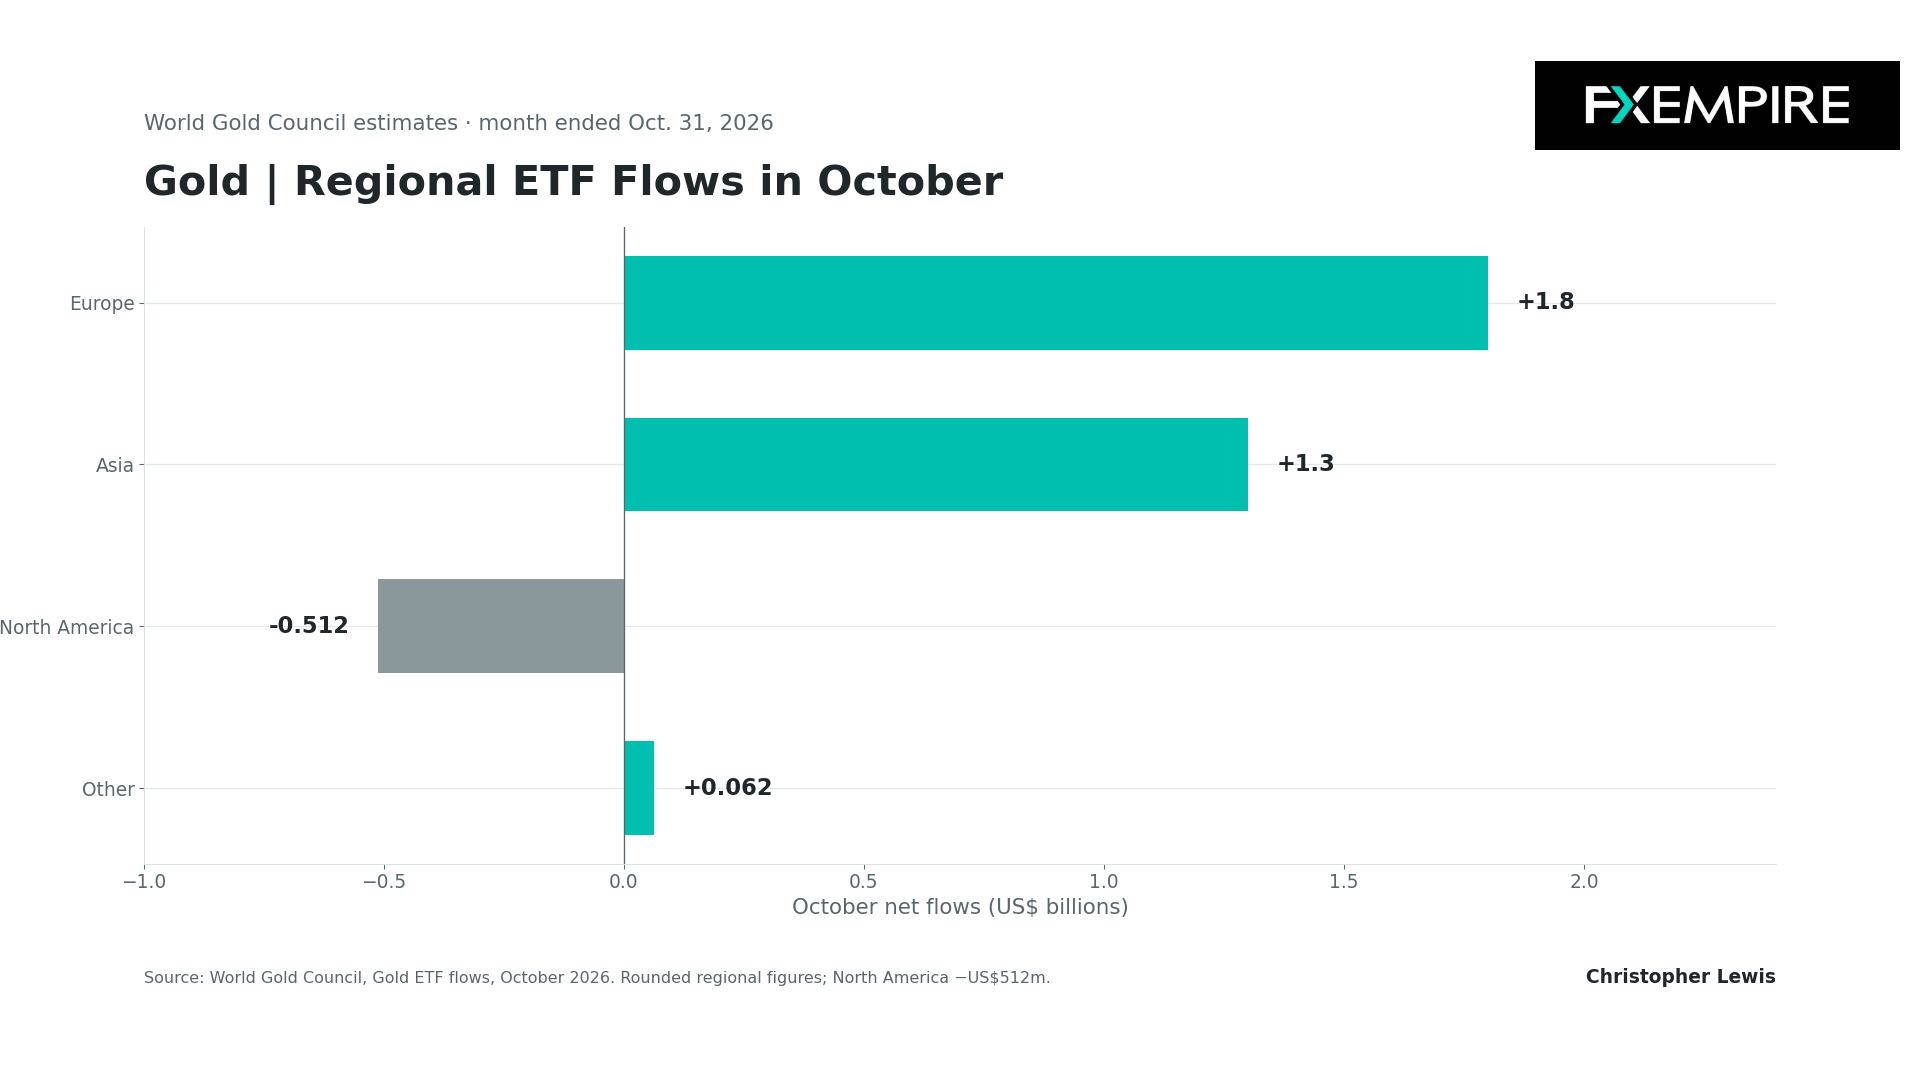
Las cifras del WGC se compilan a partir de las posiciones y los flujos de los fondos y deben tratarse como datos de la industria más que como una estadística gubernamental. Sin embargo, la división es útil para el análisis, ya que las entradas en Europa y Asia sugieren que algunos inversores siguen considerando el oro como protección de cartera o como forma de participar en la historia de la demanda a largo plazo del metal. Las redenciones en Norteamérica, por otro lado, son coherentes con inversores que reevalúan el coste de oportunidad de mantener lingotes o que buscan liquidez tras la volatilidad.
Compras de bancos centrales
Las compras de bancos centrales siguen siendo otra fuente estructural de demanda, pero las cifras trimestrales integrales más recientes no son necesariamente una señal diaria. El informe de demanda del WGC del tercer trimestre situó las compras de bancos centrales en 321 toneladas, un 42% por encima del mismo trimestre del año anterior, y el trimestre más fuerte desde el 4T de 2024. En lo que va de año, las compras de bancos centrales totalizaron 675 toneladas hasta septiembre. La demanda total del tercer trimestre, incluida la actividad extrabursátil, fue de 1.369 toneladas, un 1% menos interanual. Esta combinación sugiere que las compras oficiales siguen siendo sustanciales incluso cuando la demanda total apenas cambió.
De cara a la sesión, la prueba observable principal será la dirección de los rendimientos reales y del dólar estadounidense, junto con si la demanda vía ETF sigue siendo amplia entre regiones. Un retroceso en los rendimientos reales aliviaría un claro obstáculo para el lingote. Una subida persistente requeriría una demanda de valores refugio o del sector oficial más fuerte para compensarla.
Los últimos flujos de ETF reportados son totales de octubre, y las últimas observaciones de rendimientos del Tesoro datan del 16 de noviembre. Ninguno de ellos debe presentarse o entenderse como una señal en tiempo real, pero ofrecen un contexto sobre lo que está ocurriendo.
Los gráficos
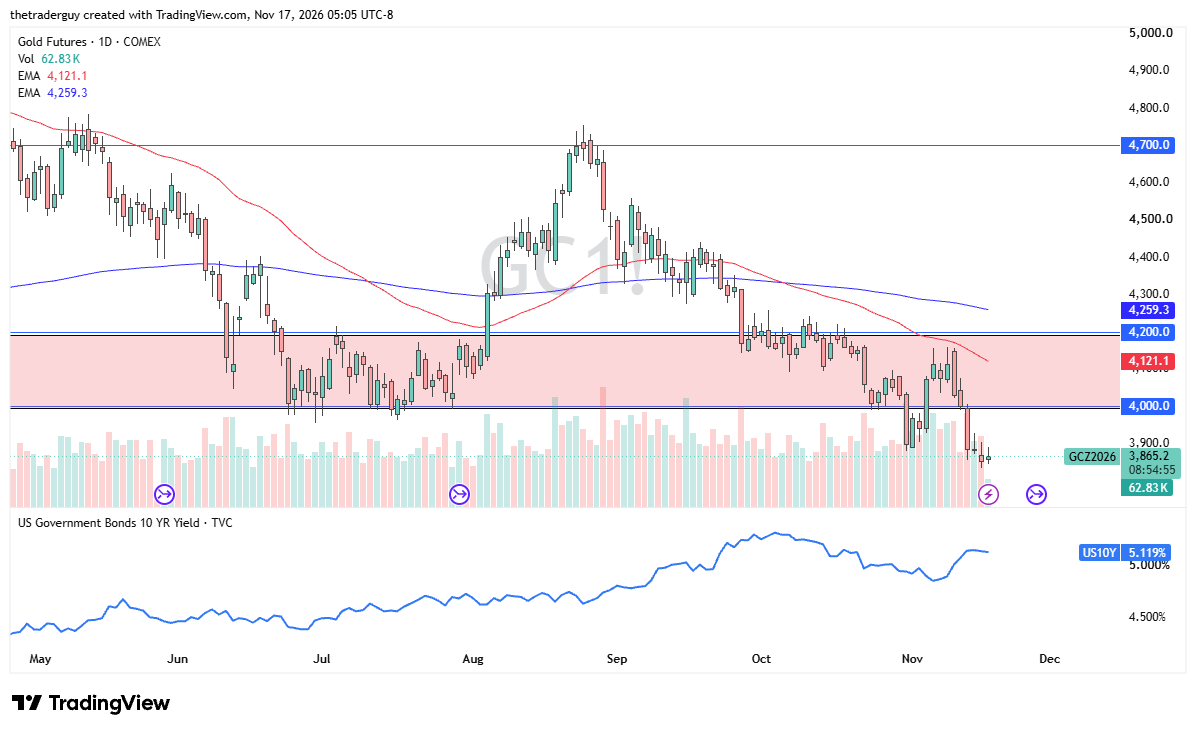
Desde el punto de vista del análisis técnico, parece que el oro no tiene por dónde ir, ya que simplemente está tanteando el nivel de $3.850. Una rotura bajista desde aquí podría abrir la puerta a niveles como $3.600, pero los repuntes también deben considerarse oportunidades de venta en un mercado que simplemente no consigue recuperar impulso.
Si desea saber más sobre cómo operar con oro y plata, visite nuestra zona educativa.