


El oro inicia la semana con dos fuerzas que tiran en direcciones opuestas. Los rendimientos reales elevados en EE. UU. aumentan el coste de financiación de mantener oro, al no generar renta, mientras que el metal mantiene un alto valor nominal tras un período prolongado de incertidumbre geopolítica e inflacionaria.
El último cierre oficial corresponde al viernes, con el oro COMEX de diciembre de 2026 en US$4.074,90 por onza troy, una baja de US$38,60 en la sesión. Hay múltiples razones para ello.
Los rendimientos reales siguen siendo un problema
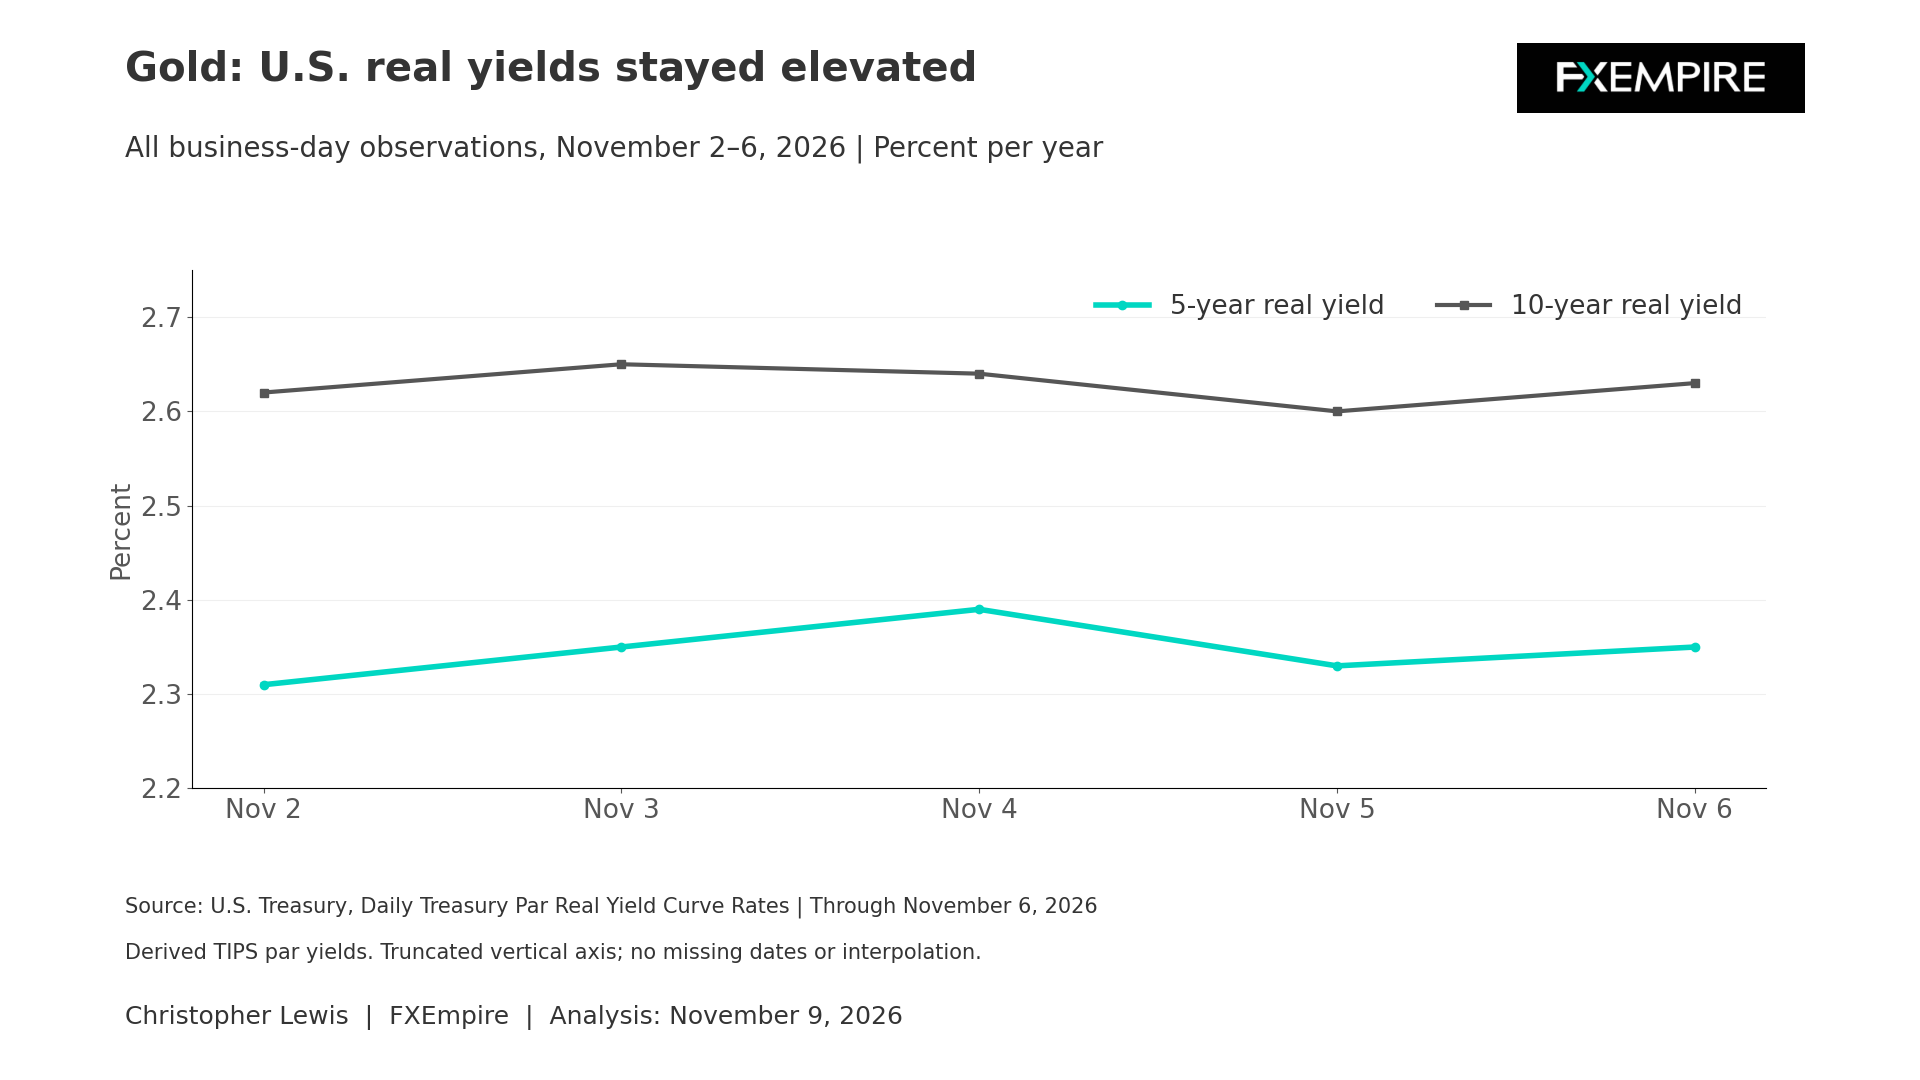
El trasfondo de los rendimientos reales sigue siendo algo restrictivo. El Tesoro de EE. UU. situó el rendimiento real a 5 años en 2,35% y el rendimiento real a 10 años en 2,63% el 6 de noviembre. Entre el 2 y el 6 de noviembre, la medida a 5 años se mantuvo entre 2,31% y 2,39%, mientras que la tasa a 10 años osciló entre 2,60% y 2,65%. Se trata de rendimientos par derivados de los TIPS.
Los rendimientos reales no mantienen una relación inversa fija con el oro, pero representan un coste de oportunidad significativo. La forma de la curva también merece atención. El 6 de noviembre, el rendimiento real a 30 años era 3,07%, por encima del 2,91% a 20 años y del 2,63% a 10 años. Esta pendiente ascendente indica que los inversores exigieron rendimientos ajustados por inflación progresivamente mayores en los vencimientos más largos del Tesoro de EE. UU.
Para el oro, el tramo largo puede influir en la asignación de cartera y en el coste de mantener posiciones defensivas. Una caída confinada solo al extremo corto de la curva ofrecería menos soporte que una caída amplia a lo largo de la curva. Por otro lado, un nuevo aumento de los rendimientos reales a largo plazo podría presionar al oro incluso si las expectativas de política inmediata permanecen relativamente estables.
El informe de empleo sorprendió la semana pasada
El informe laboral del viernes aportó otro dato relevante para la política. La Oficina de Estadísticas Laborales informó que el empleo no agrícola aumentó en 165.000 en octubre y que la tasa de desempleo fue del 4,1%. Un mercado laboral que sigue expandiéndose podría reducir la presión para una rápida relajación de la política monetaria, aunque las nóminas por sí solas no determinan la política de la Reserva Federal. La transmisión al oro pasa por las expectativas de política, los rendimientos del Tesoro, la compensación por inflación y el dólar, más que directamente por la cifra de empleo.
Pronóstico de precio de Gold
Cada nuevo análisis de Gold a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de GoldEl IPC, la próxima referencia
El siguiente catalizador potencial importante para el oro puede ser el Índice de Precios al Consumidor (IPC) de octubre, programado para el martes a las 8:30 a.m., hora estándar del este. Un dato de inflación más alto podría respaldar la narrativa del oro como valor refugio y, al mismo tiempo, elevar los rendimientos si los inversores anticipan un camino de política monetaria más firme. Un resultado más suave podría reducir los rendimientos nominales y reales y debilitar la demanda inmediata de protección contra la inflación. El efecto de este anuncio dependerá de cuál narrativa predomine.
Productividad e inflación
La BLS también informó el 5 de octubre que la productividad empresarial no agrícola del tercer trimestre aumentó a una tasa anualizada desestacionalizada del 3,6%. La producción creció 3,7%, las horas trabajadas subieron 0,1% y los costos laborales unitarios disminuyeron 0,7% durante el trimestre, aunque permanecieron 2,4% más altos que un año antes. Una productividad fuerte puede permitir que la producción y los salarios crezcan con menos presión inflacionaria.
El escenario técnico del oro muestra señales de fortaleza
La narrativa a corto plazo depende, por tanto, de si los rendimientos reales salen del rango estrecho y elevado de la semana pasada y de cómo el IPC modifica la mezcla esperada entre inflación y política. Una caída de los rendimientos reales, una renovada demanda por parte del sector oficial o un empeoramiento de las condiciones geopolíticas podrían proporcionar argumentos a favor de una perspectiva constructiva. Rendimientos persistentemente altos y datos económicos resistentes la debilitan.
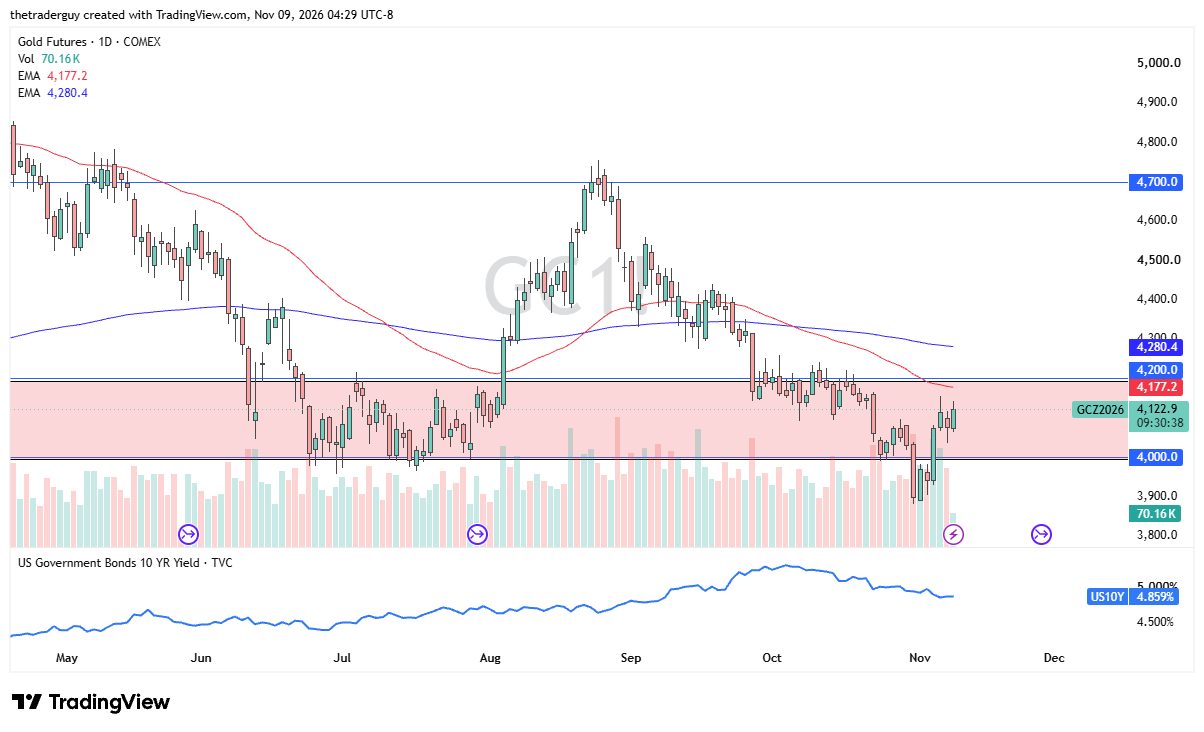
El escenario técnico del oro muestra señales de fortaleza, pero estoy pendiente de la zona de US$4.200 porque ha sido una resistencia significativa en más de una ocasión. Un cierre diario por encima de ese nivel podría iniciar la siguiente etapa alcista. Hasta entonces, asumo que seguimos claramente dentro de un rango entre US$4.200 y US$4.000.