


La plata presenta en su panorama semanal una combinación de evidencia de actividad industrial sostenida con una expansión manufacturera desigual y un obstáculo persistente por el lado de los tipos de interés.
Contratación en manufactura
La novedad más útil no es solo que el empleo en EE. UU. continuó; es que la publicación de la semana mostró diferencias significativas entre sectores, lo que dificulta sostener una afirmación amplia de una demanda industrial en auge. El informe de octubre del viernes mostró que la manufactura añadió 19.000 empleos. La fabricación de productos informáticos y electrónicos aportó 7.000, mientras que maquinaria y metales primarios añadieron 4.000 cada uno.
Estas cifras describen el empleo, no necesariamente compras de plata. No obstante, aportan una indicación fresca de que varias categorías industriales continuaron contratando en lugar de un retroceso uniforme en el sector fabril. La combinación de ambos elementos ofrece una conexión prudente con los mercados de la plata. Más trabajadores pueden acompañar una mayor producción, pero la adquisición también depende de inventarios, tecnología, mezcla de productos y la cantidad de metal utilizada por unidad fabricada. Por tanto, la contratación en electrónica constituye un antecedente relevante sin establecer cuántas onzas se consumieron.
Informe de productividad
El informe preliminar de productividad del jueves deja la desigualdad más clara. El BLS estimó un crecimiento de la producción manufacturera del 1,3% en el tercer trimestre a tasa anualizada. La producción manufacturera duradera aumentó un 3,8%, mientras que la producción no duradera descendió un 1,6%. El gráfico adjunto compara esas tasas oficiales de crecimiento y muestra una actividad más fuerte en un gran segmento junto con contracción en otro, en vez de una aceleración manufacturera uniforme.
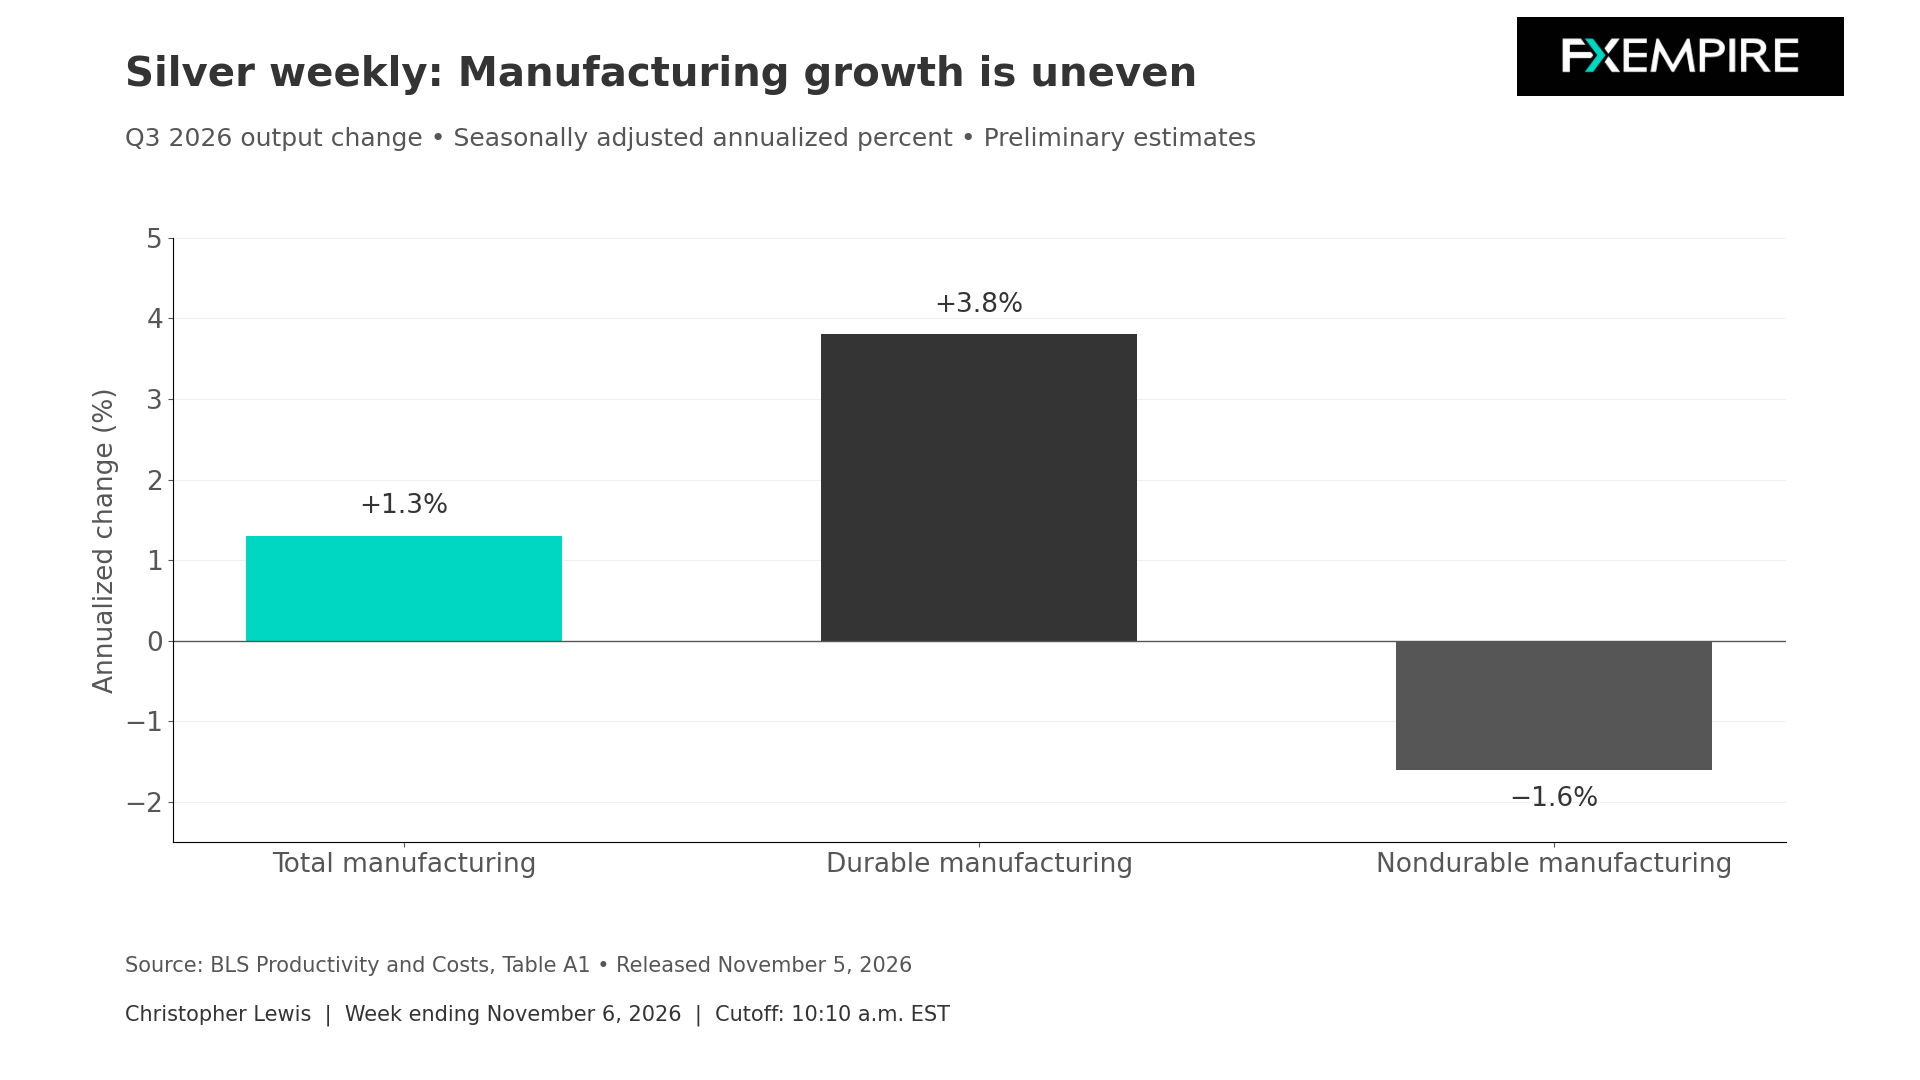
Se trata de cambios trimestrales anualizados, no de tasas interanuales. Además describen el tercer trimestre en lugar de la actividad ocurrida durante la primera semana de noviembre. La distinción importa para una revisión semanal. La información llegó esta semana, pero el comportamiento económico que sugiere tuvo lugar antes.
Pronóstico de precio de Silver
Cada nuevo análisis de Silver a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de SilverLos costes de la manufactura complican la situación
Los costes complican el panorama. Los costes laborales unitarios manufacturados aumentaron un 2,7% a tasa anualizada en el tercer trimestre y un 4,0% respecto al año anterior. Las empresas que afrontan costes mayores pueden intentar subir los precios de venta, mejorar la eficiencia y proteger los márgenes mediante compras más estrictas. Ninguna de estas respuestas garantiza un menor consumo de plata, pero sí explican por qué un crecimiento positivo de la producción no se traduce necesariamente.
Los datos de producción más antiguos siguen siendo coherentes con una expansión moderada. La nota de la Reserva Federal del 16 de octubre mostró que la producción manufacturera de septiembre subió un 0,3% respecto al mes y un 1,1% respecto al año. La utilización de la capacidad manufacturera fue del 75,9%, por debajo de su media de largo plazo del 78,2%. Esto aporta evidencia de crecimiento con capacidad ociosa en lugar de prueba de que los usuarios industriales compiten por una base de producción agotada.
Las condiciones financieras juegan en contra de la plata en este momento
Las condiciones financieras son la otra cara del argumento de inversión en plata. La Reserva Federal dejó su rango de política del 3,75% al 4% el 28 de octubre. La publicación H.15 del 5 de noviembre reportó un rendimiento del Treasury indexado a la inflación a 10 años del 2,64% para el 4 de noviembre. Esto establece una alternativa de rendimiento real positiva frente a mantener metal, lo que, por supuesto, supone un problema para la plata.
La plata puede beneficiarse cuando las expectativas industriales aumentan y la demanda de inversión mejora al mismo tiempo. También puede enfrentar fuerzas contradictorias cuando un crecimiento resistente respalda la demanda de fabricación pero fomenta una política restrictiva. Comparado con un argumento puramente monetario, el canal industrial crea otra vía por la que puede mejorar la perspectiva, aunque también induce sensibilidad a la desaceleración de la producción y a compras corporativas cautelosas.
Gasto de los consumidores
El gasto de los consumidores aporta otra razón para distinguir el crecimiento nominal de la actividad física. El informe de la BEA de septiembre mostró que el gasto subió un 0,5% en dólares corrientes pero menos de un 0,1% tras descontar la inflación. La renta disponible real cayó un 0,3%. Publicados el 29 de octubre, estos datos son información de contexto.
Los próximos informes del IPC y del IPP de octubre, programados para el 10 y el 13 de noviembre a las 8:30 a.m. EST, nos darán más lectura sobre el lado de la inflación de la ecuación. Una presión de precios más suave podría mejorar las condiciones financieras. Una presión renovada podría compensar parte del beneficio derivado de la actividad resistente en sectores industriales.
Configuración técnica
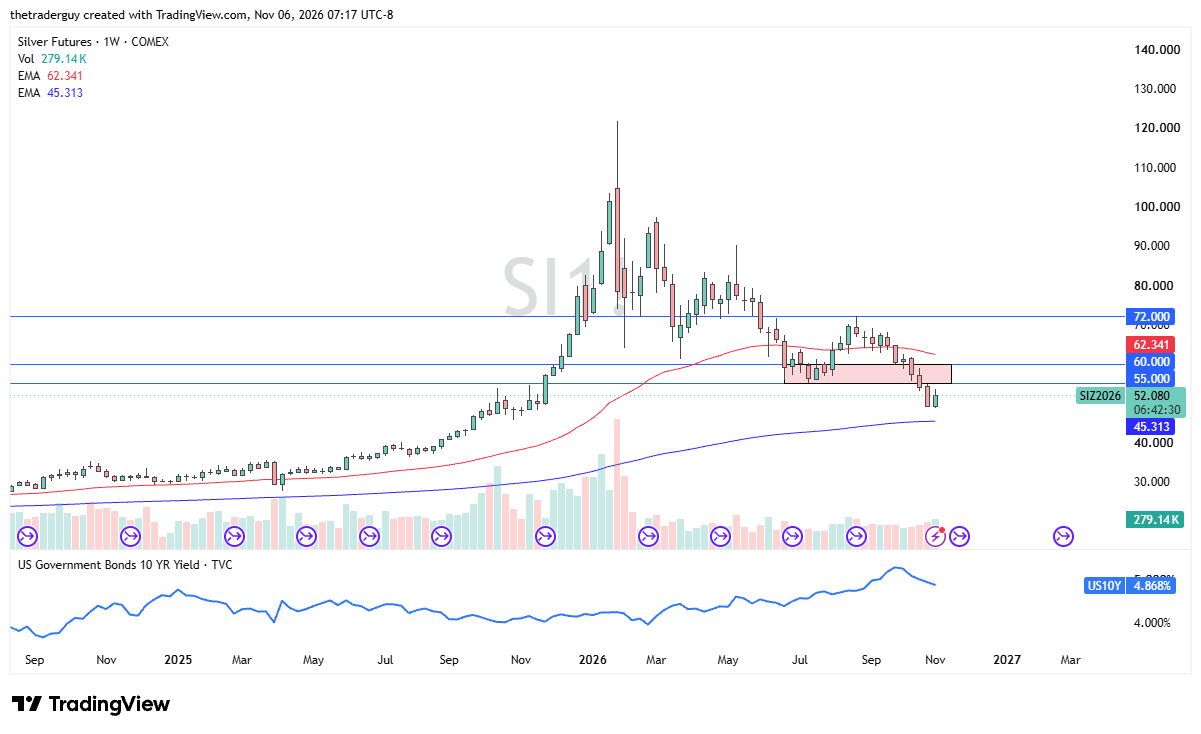
Desde el punto de vista del análisis técnico, parece que el nivel de $55 podría seguir siendo una barrera seria. Recuperamos parte de las ganancias bastante rápido tras el dato de empleo del viernes, y parece que sería necesario un movimiento por encima de $55 para volverse mínimamente alcista.
Tal y como están las cosas ahora mismo, sigue pareciendo un mercado que podría sufrir una rotura bajista, pero a largo plazo me gusta la plata una vez que tengamos los tipos bajo control. Hay mucha demanda ahí fuera esperando a ser captada, pero en el estado actual de las cosas, el factor inflación y el de los tipos de interés continúan empujando a la plata a la baja.