


La introducción de aranceles farmacéuticos por parte de la administración Trump ha creado una nueva capa de incertidumbre en los mercados globales, con los precios de las importaciones al alza y la presión sobre los costes empezando a acumularse a lo largo de las cadenas de suministro. En mi opinión, este cambio de política conducirá a una mayor inflación y a un aumento de la volatilidad en los mercados de renta variable y divisas en el corto plazo. El artículo analiza el impacto de estos aranceles sobre la inflación, las acciones farmacéuticas, los ETF sanitarios y los principales pares de divisas.
Aranceles farmacéuticos en EE. UU.: estrategia política e incentivos corporativos
La Administración Trump introdujo aranceles de hasta el 100% sobre fármacos patentados. Sin embargo, existen múltiples vías para que los fabricantes eviten los aranceles. Las empresas pueden quedar eximidas de pagar aranceles elevados si invierten en producción en los Estados Unidos. Aquellas que acepten fijar precios para sus medicamentos mediante acuerdos de fijación de precios con el gobierno federal también recibirán una exención de aranceles. Estos ejemplos ilustran que el propósito de esta política arancelaria está centrado principalmente en negociar alianzas estratégicas con las farmacéuticas globales más que en aumentar los ingresos fiscales.
No obstante, las pequeñas compañías farmacéuticas corren el riesgo de verse perjudicadas por la política porque no disponen de la escala suficiente para lograr acuerdos de precios favorables con el gobierno federal. Por lo tanto, la política crea un mercado de dos niveles en el que las grandes farmacéuticas ajustan sus modelos de negocio, mientras que las pequeñas pueden experimentar márgenes de beneficio reducidos.
Cómo los aranceles farmacéuticos impulsan la inflación y elevan la presión sobre los costes
El efecto global de los aranceles sobre la economía es comparable a ciclos pasados. Acciones arancelarias previas mostraron que una parte significativa del incremento de costes se trasladó directamente a los consumidores, lo que provocó un aumento de la inflación. Aunque la economía continuó expandiéndose, los aranceles generaron presión empresarial y redujeron la eficiencia a lo largo de las cadenas de suministro. Esto indica que políticas similares en el sector farmacéutico pueden volver a elevar los costes, pero el impacto inmediato puede parecer contenido inicialmente.
El gráfico siguiente muestra que los precios de importación de EE. UU. crecieron un 1,3% interanual en febrero de 2026, la mayor tasa anual desde febrero de 2025. El precio de las importaciones primero disminuyó y luego pasó a terreno positivo. Esto indica que la presión sobre los costes está aumentando en el sistema. El cambio muestra cómo los shocks de coste externos van filtrándose lentamente en la economía y, posteriormente, a los consumidores. Esto también sostiene el argumento de que los aranceles afectan inicialmente a los precios de los insumos y a los márgenes y, después, a la inflación más amplia.
Pronóstico de precio de EUR/USD
Cada nuevo análisis de EUR/USD a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de EUR/USD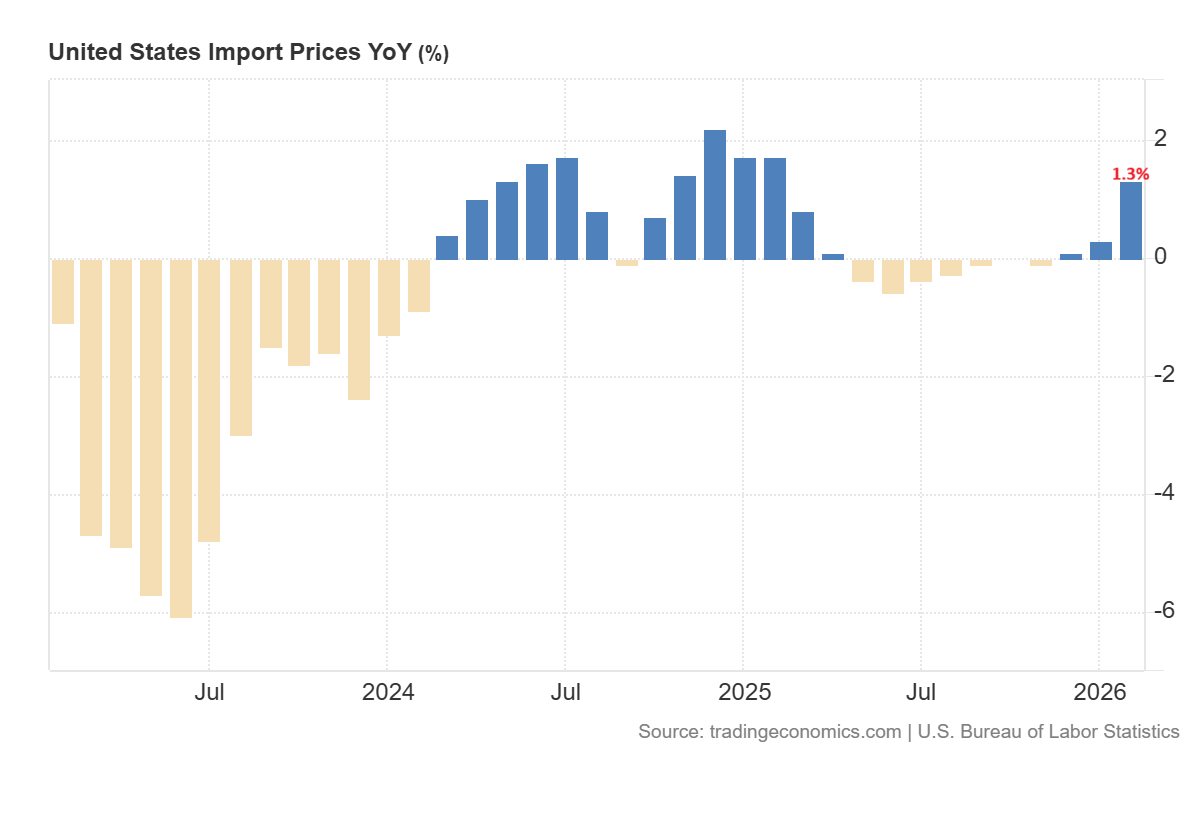
Además, la presión para trasladar la fabricación a EE. UU. conlleva un aumento estructural de costes. La producción doméstica suele ser más cara y ello implica que las empresas o bien asuman márgenes más bajos o bien trasladen el coste al consumidor.
Aunque la administración hace hincapié en compromisos de inversión a largo plazo, la realidad a corto plazo es que los precios van a ser más altos y los márgenes más apretados. Esto confirma la noción de que los aranceles son un instrumento inflacionario y no un instrumento de crecimiento en el corto plazo.
Impacto en el mercado de los aranceles farmacéuticos de EE. UU. sobre acciones, ETF y divisas
Acciones farmacéuticas frente a biotecnológicas: ganadores y perdedores bajo la presión arancelaria
Las grandes farmacéuticas como Pfizer Inc. (PFE), Johnson and Johnson (JNJ), Novartis (NVS) y AstraZeneca (AZN) experimentarán efectos tanto positivos como negativos. La ventaja de las grandes corporaciones es que tienen poder de negociación para recibir exenciones y reestructurar las cadenas de suministro. Sin embargo, la presión marginal y los costes de cumplimiento pueden seguir siendo una carga.
Por otro lado, las empresas biotecnológicas de pequeña y mediana capitalización están en un peligro más inmediato. Estas compañías tienen bajo poder de negociación y dependen de cadenas de suministro internacionales. En consecuencia, los aranceles pueden incrementar su base de costes y hacerlas menos competitivas. Esto representa un riesgo negativo para el conjunto del sector biotecnológico, particularmente en un mercado con liquidez restringida.
El gráfico siguiente muestra que las principales farmacéuticas están en una tendencia alcista desde el suelo del primer trimestre de 2025. El impacto de estos aranceles no alterará esa tendencia alcista general. Los inversores probablemente considerarán cualquier corrección a corto plazo como una oportunidad de compra para el siguiente impulso al alza.
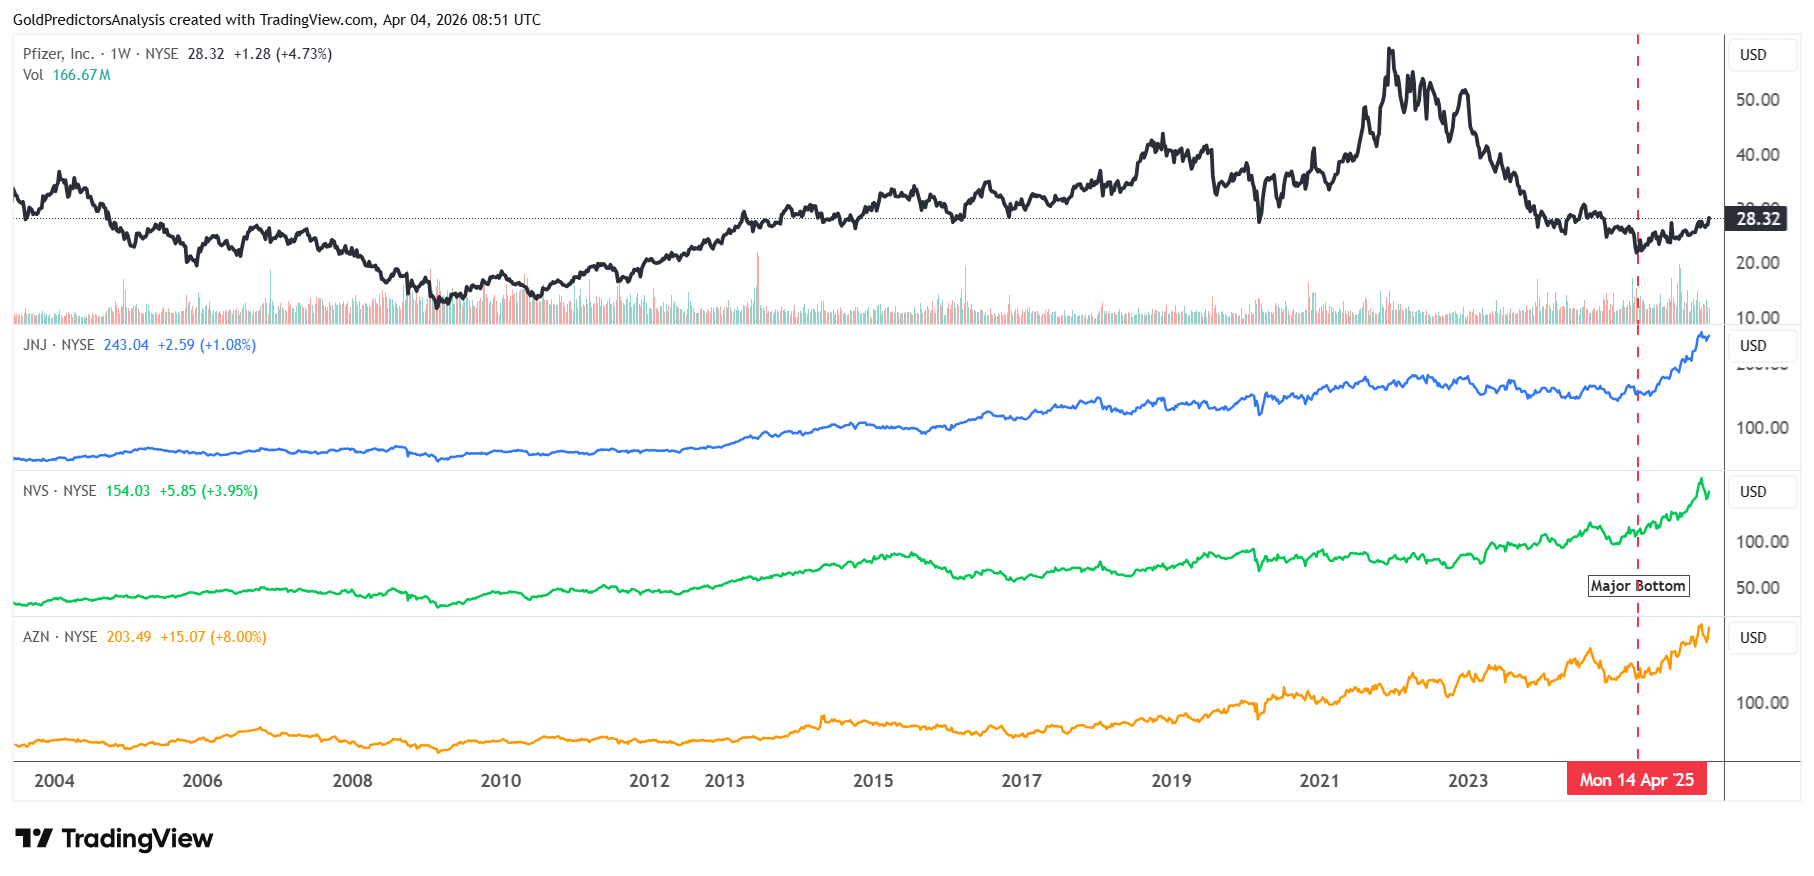
Por otro lado, Pfizer está emergiendo del proceso de formación de suelo de largo plazo que discutimos el 23 de julio de 2025. Identificamos una oportunidad importante en Pfizer y ésta se ha materializado.
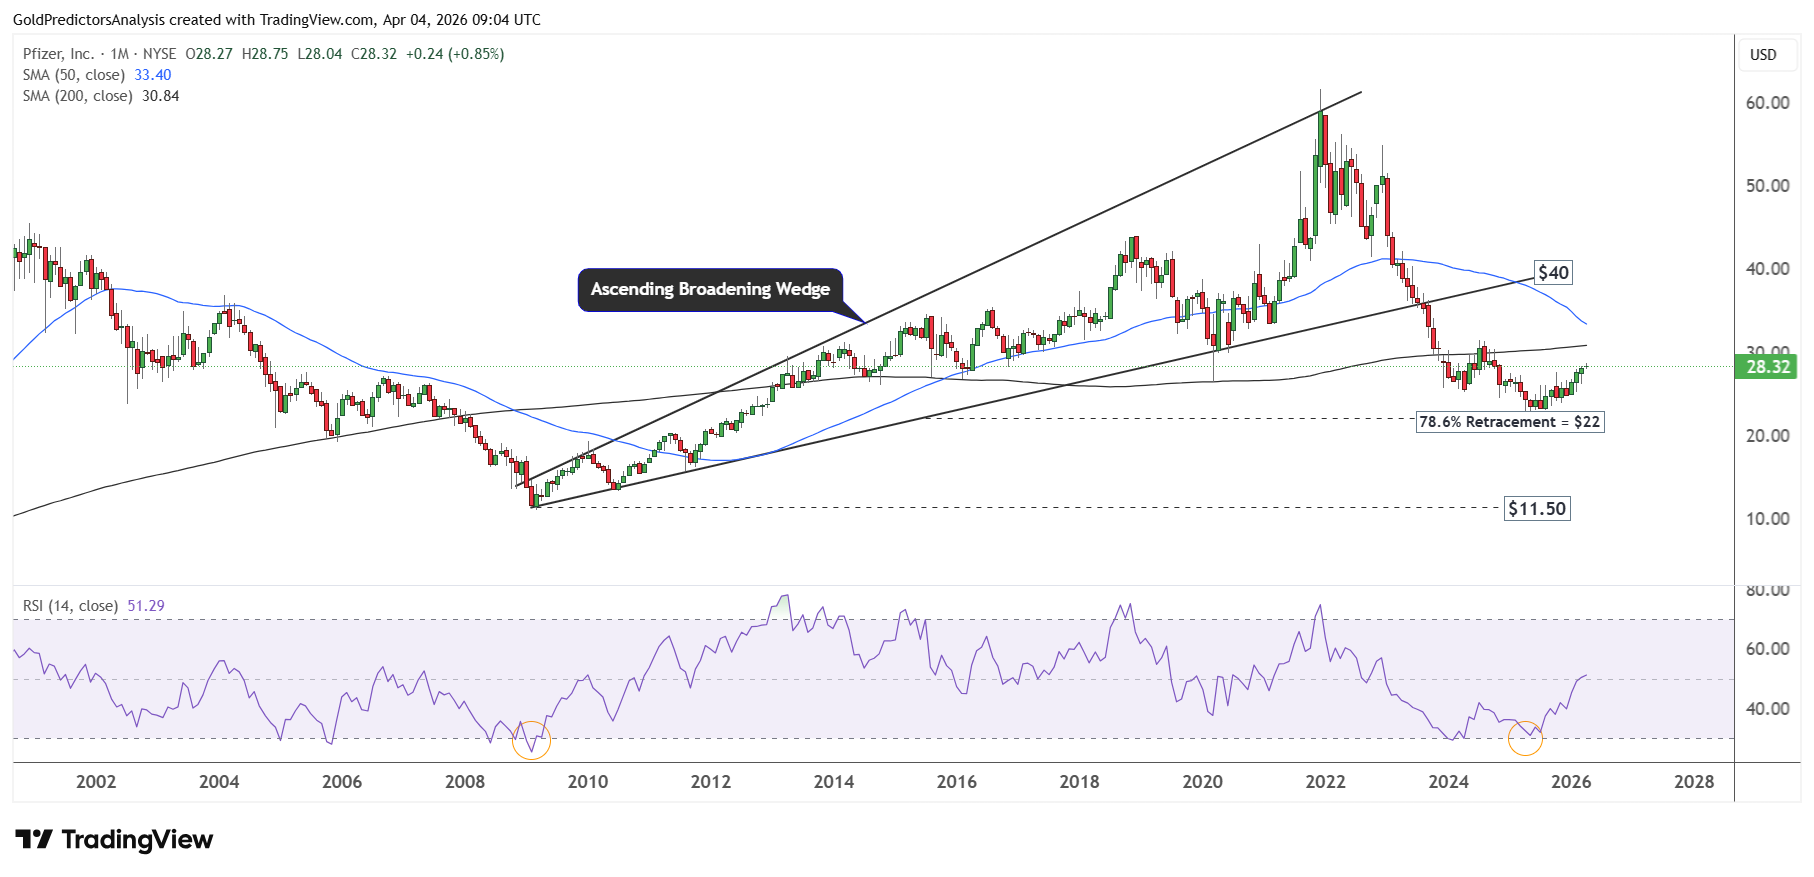
La acción de Pfizer ahora rebota desde el soporte de largo plazo en 22 dólares y se aproxima a 30 dólares como objetivo inmediato.
Pronóstico para los ETF sanitarios: rotación sectorial y volatilidad impulsada por la política
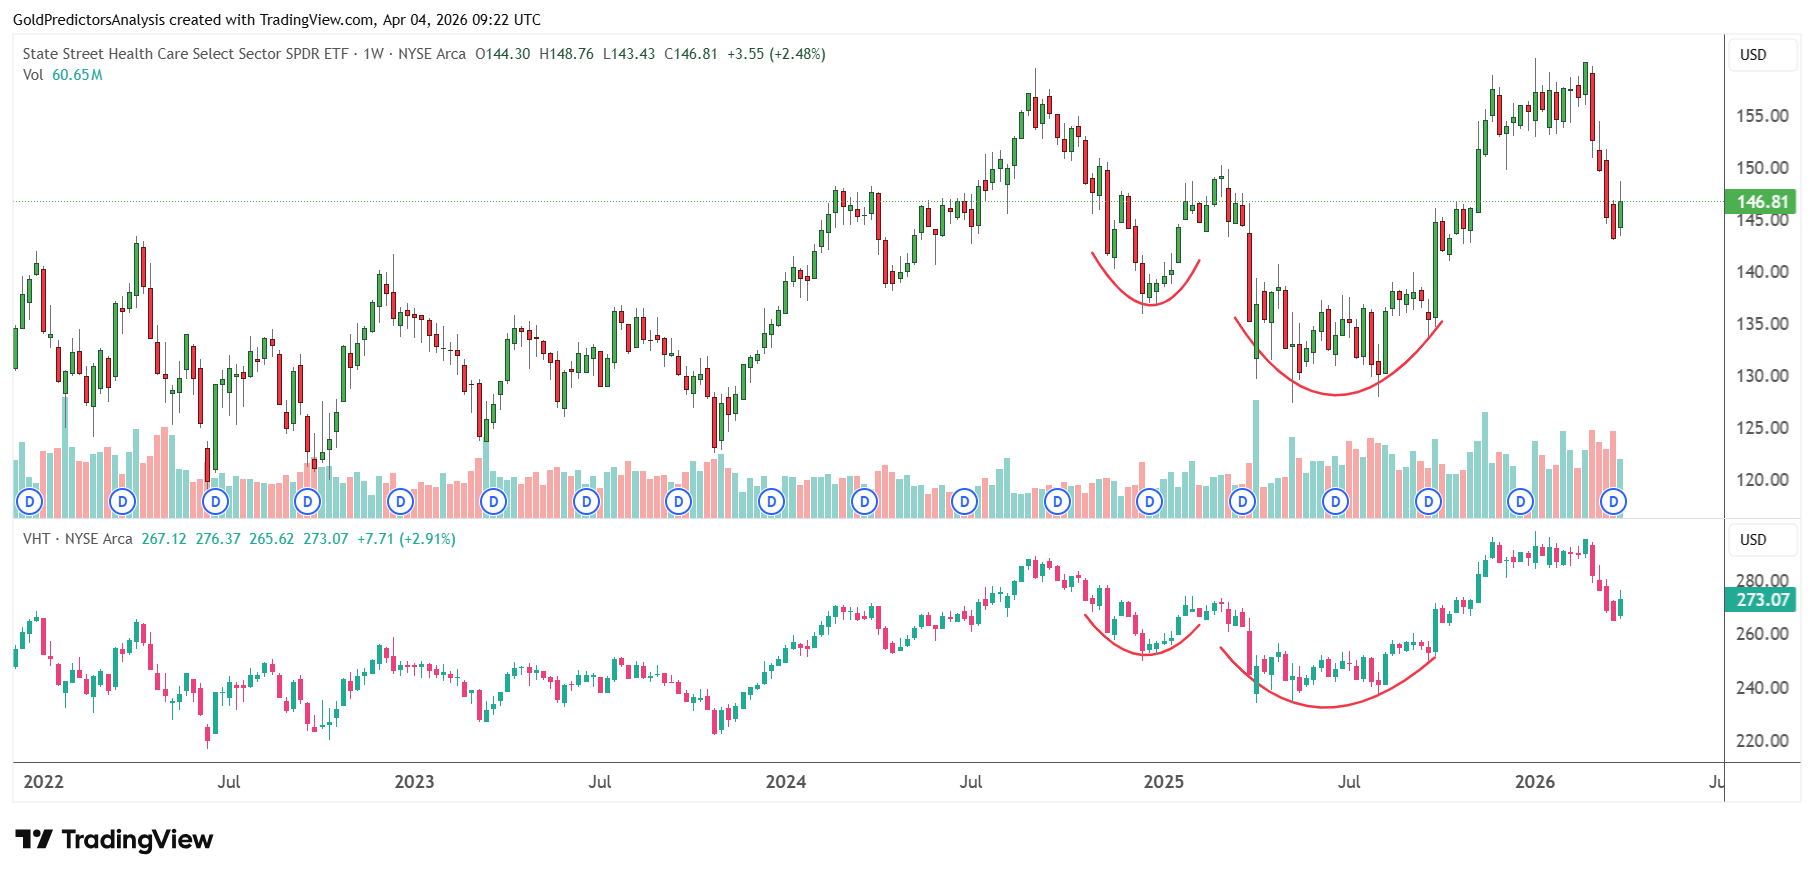
Los fondos cotizados centrados en el sector salud, como State Street Health Care Select Sector SPDR ETF (XLV) y Vanguard Health Care ETF (VHT), pueden volverse más volátiles. Aunque la exposición a las grandes farmacéuticas estabiliza la situación, la industria en su conjunto sigue siendo incierta debido a los cambios de política. Los inversores pueden preferir a las empresas que producen de forma doméstica frente a aquellas con exposición global.
Esta dispersión a nivel de política tiende a generar un rendimiento selectivo, en lugar de una tendencia uniforme en todo el sector. En consecuencia, los ETF pueden comportarse peor a corto plazo en comparación con estrategias de renta variable más focalizadas.
El gráfico siguiente muestra una estructura alcista formándose desde que los aranceles entraron en el sistema. La formación de doble suelo redondeado en ambos ETF entre abril de 2025 y septiembre de 2025 indica que la corrección reciente puede introducir una oportunidad de compra en estos ETF.
Perspectiva del dólar estadounidense: cómo aranceles e inflación moldean la fortaleza de la divisa
La política arancelaria favorece al dólar estadounidense a corto plazo. Las políticas proteccionistas tienden a atraer capital hacia los mercados locales y a reducir la dependencia de productos extranjeros. Simultáneamente, la presión inflacionaria inducida por los costes puede empujar las expectativas hacia una política monetaria más restrictiva, lo que beneficiará aún más al dólar.
Pero la perspectiva a largo plazo es más complicada. Si los aranceles ralentizan el comercio global y reducen la eficiencia de la economía, el crecimiento podría debilitarse. Es una relación paradójica en la que el dólar se encuentra disfrutando de los beneficios del apoyo político. Además, la guerra entre EE. UU. e Irán ha desencadenado una fuerte presión de compra sobre el dólar estadounidense.
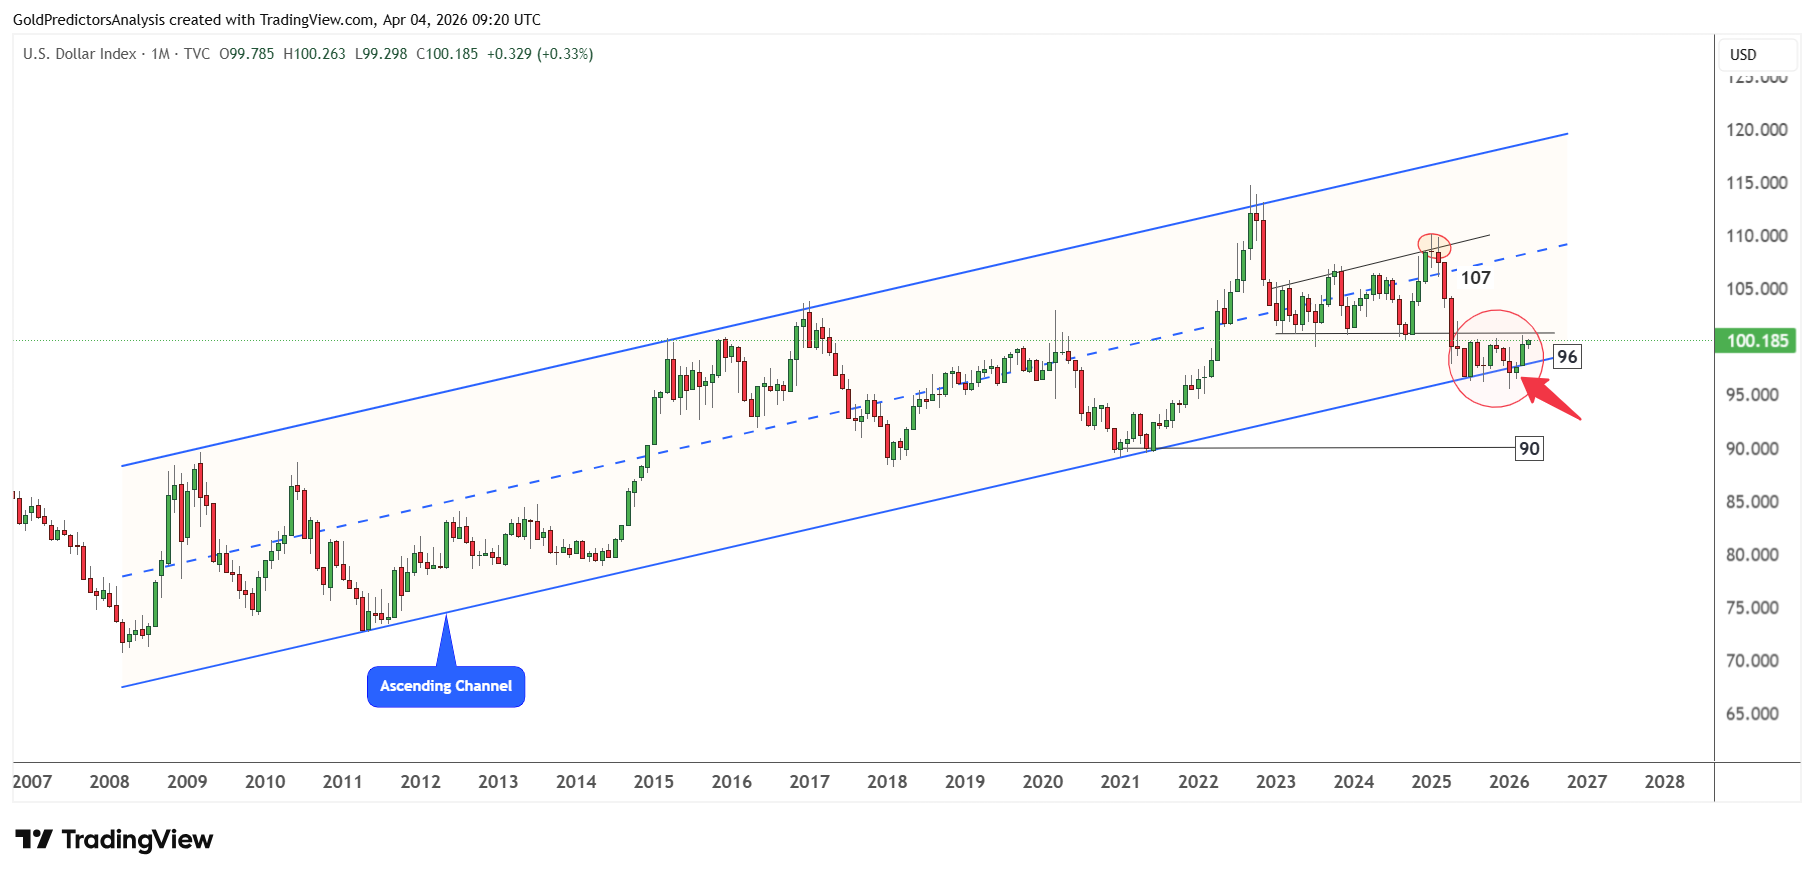
El gráfico siguiente muestra que el dólar estadounidense está al borde de romper 100,50. Un cierre por encima de 100,50 llevaría al índice al nivel de 102. Sin embargo, una ruptura por debajo de 96,50 invalidaría el canal ascendente y provocaría una caída rápida hacia 90.
Pronóstico EUR/USD: tensiones comerciales y presión a las exportaciones lastran al euro
El EUR/USD sufre presión mientras los exportadores farmacéuticos europeos afrontan mayor incertidumbre. La pérdida de competitividad en las exportaciones y posibles cambios de precios podrían arrastrar al euro a la baja, especialmente en un entorno de creciente tensión comercial.
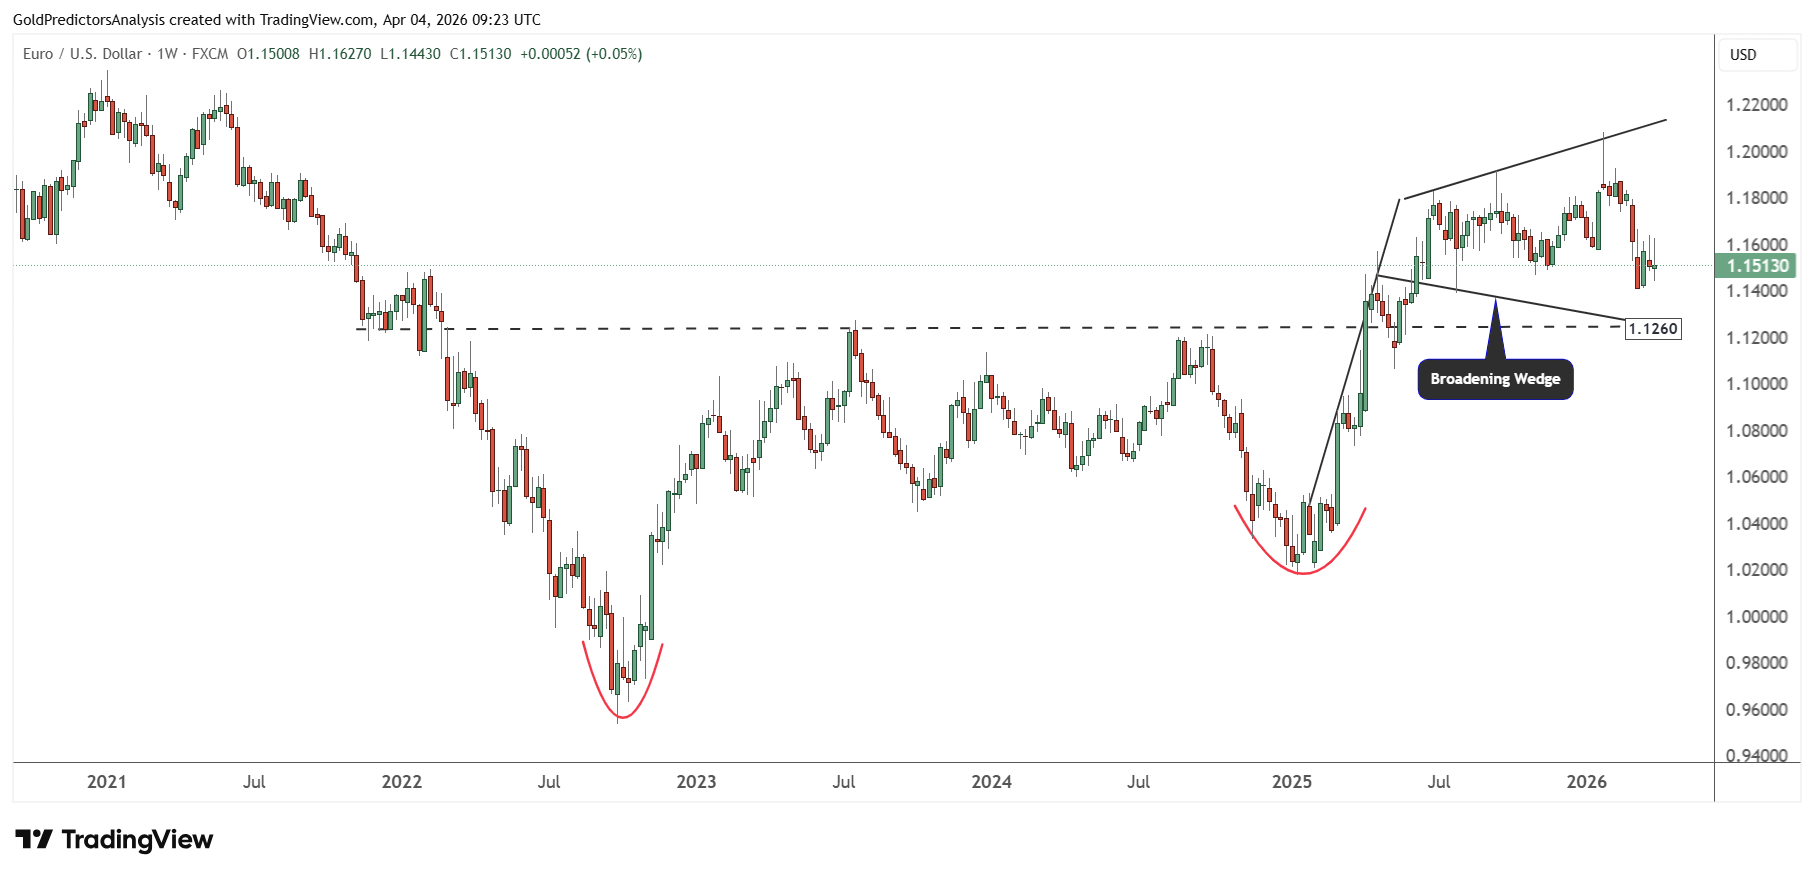
No obstante, mucha de la presión sobre el euro dependerá de la ruptura de 100,50. Si el dólar estadounidense rompe 100,50, entonces EUR/USD se verá arrastrado a la baja. Esto se confirma también mediante el análisis técnico, ya que el precio apunta a descender hasta 1,1260.
Pronóstico USD/CHF: la exposición suiza a la farmacéutica respalda la fortaleza del dólar
El par USD/CHF también podría apreciarse porque Suiza tiene una alta exposición a las exportaciones farmacéuticas. Dado que los aranceles afectarán a las empresas suizas, los flujos de capital favorecerán a EE. UU. y esto fortalecerá al dólar frente al franco suizo. Esta relación muestra cómo políticas específicas por industria pueden afectar los patrones generales de divisas.
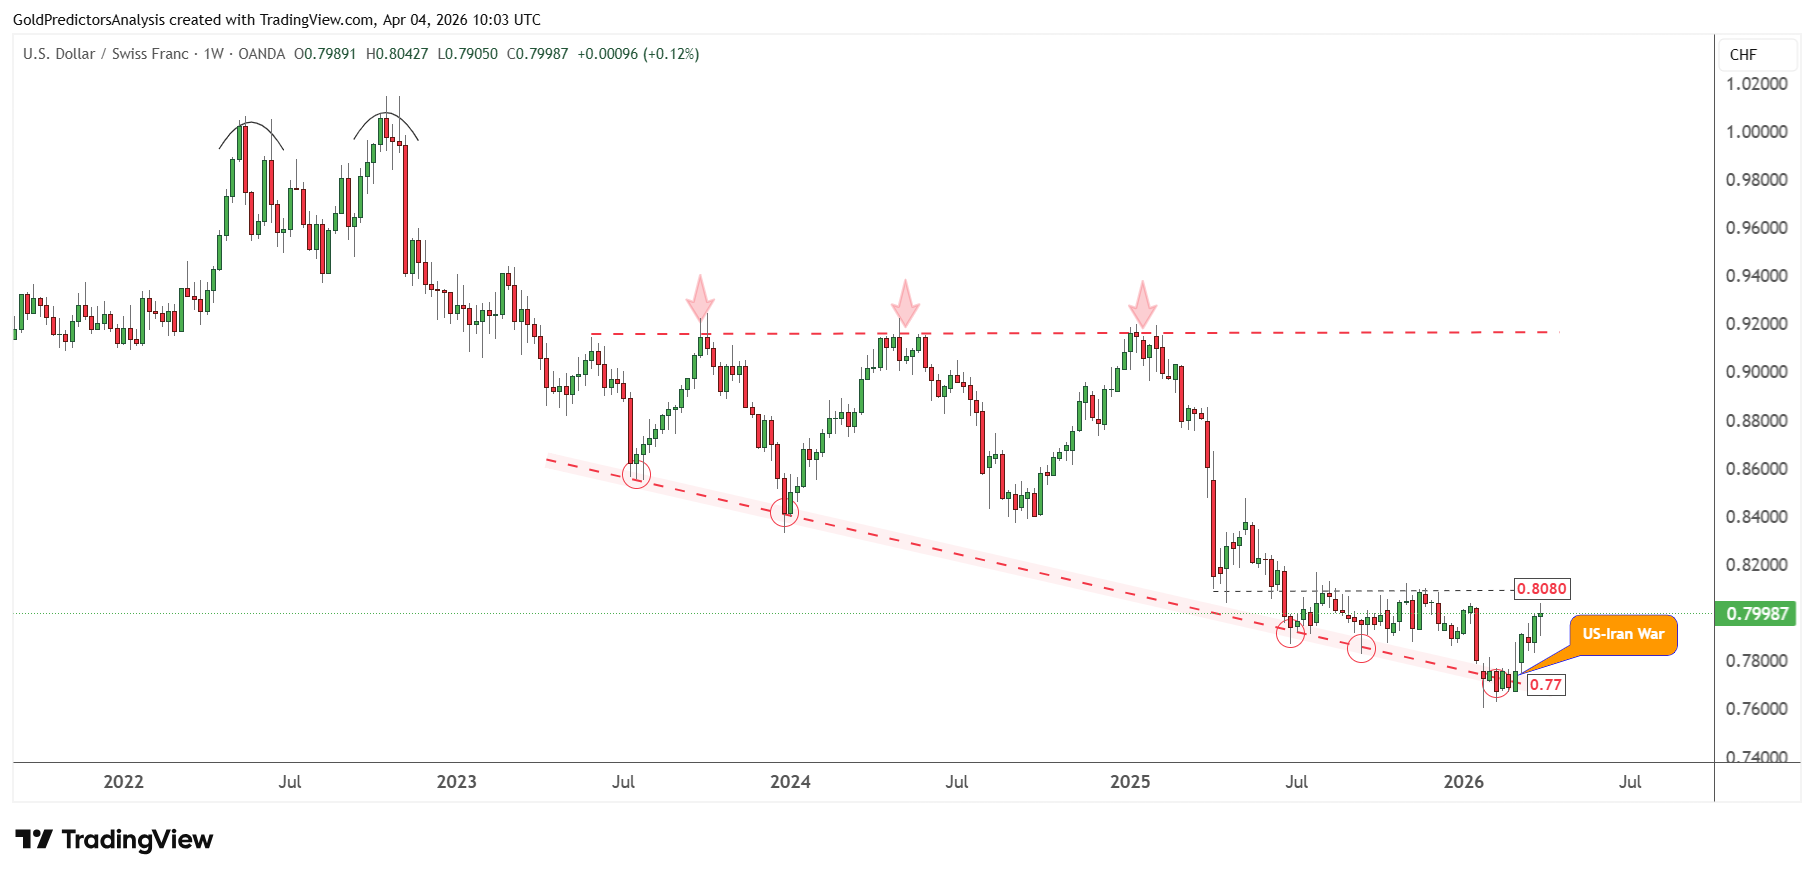
El gráfico siguiente muestra que USD/CHF se aproxima a 0,8080, como se discutió en el artículo anterior. Una ruptura por encima de 100,50 en el índice del dólar probablemente lleve a USD/CHF por encima de 0,8080.
Conclusión: los aranceles farmacéuticos reconfiguran mercados, inflación y tendencias de divisas
El nuevo arancel farmacéutico no impacta de forma inmediata a la economía. Sin embargo, puede reestructurar la gestión de las cadenas de suministro globales mediante el uso de presión estratégica. Las organizaciones más grandes pueden negociar o realizar inversiones, pero las empresas más pequeñas sufrirán mayores presiones de coste y riesgos potenciales. La política también contribuirá a presiones inflacionarias, beneficiará al dólar estadounidense a corto plazo y creará volatilidad específica por sectores tanto en los mercados de renta variable como en los de divisas.
Los instrumentos financieros se verán afectados de manera diferente según cómo cambien los costes y los flujos de capital. Las acciones farmacéuticas pueden mantenerse, aunque es probable que haya volatilidad a corto plazo mientras los inversores evalúan márgenes y riesgos políticos. Las pequeñas biotecnológicas son más vulnerables a la baja debido al aumento de costes y a un menor poder de fijación de precios. A corto plazo, los ETF sanitarios pueden tener un rendimiento pobre a medida que aumenta la dispersión en el sector.
Es posible que el dólar estadounidense siga fuerte porque los aranceles impulsan la demanda doméstica y elevan las expectativas de endurecimiento de la política. La presión sobre los exportadores europeos puede debilitar el EUR/USD, mientras que la entrada de capital hacia EE. UU. puede empujar al alza al USD/CHF. Estas operaciones ilustran cómo los mercados de acciones y divisas pueden verse afectados por cambios de costes impulsados por la política.