


El oro (XAU) rebota desde el fuerte soporte de $4.100 tras la fuerte liquidación de esta semana. El precio al contado se ha recuperado hasta $4.500 y busca su próxima dirección. Sin embargo, la perspectiva de mayor alcance sigue indicando presión sobre el precio en el corto plazo. En mi opinión, el oro entra en un periodo de estabilización en el que los rendimientos elevados, un dólar fuerte y las tensiones geopolíticas continuas marcan el mercado. Este artículo expone los principales motores macro, el desempeño de los metales preciosos y las señales que vienen de mercados relacionados y que determinarán el próximo movimiento del oro.
Motores macro – Guerra, inflación y la política de la Fed marcan la dirección del oro
Surgimiento de compras en la caída mientras el oro rebota desde un soporte clave
El oro se recuperó el viernes después de tocar la zona de soporte clave de $4.100. El oro al contado subió un 2,6% y cerró en $4.493,68, alcanzando un máximo intradía de $4.555,63.
El precio del oro tocó un mínimo de cuatro meses en $4.099, lo que llevó los precios hacia la media móvil simple (SMA) de 200 días. Esta caída estimuló fuertes compras en la caída. A pesar de esta sólida reversión desde los $4.099, el rebote es el resultado de cobertura de cortos y búsqueda de gangas y no de un cambio completo de tendencia.
La guerra, la inflación y una Fed agresiva limitan el potencial alcista del oro
La guerra entre EE. UU. e Irán es un motor importante de incertidumbre en el sector de metales preciosos. El conflicto entra ahora en su cuarta semana y se está extendiendo por la región. Los mercados energéticos están bajo presión.
El Brent (BCO) cotiza por encima de 110 dólares por barril. Los riesgos de suministro siguen siendo elevados, ya que Irán no ha accedido a reabrir el estrecho de Ormuz. Esto mantiene la oferta mundial ajustada.
Pronóstico de precio de Gold
Cada nuevo análisis de Gold a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de GoldEl aumento de los precios del petróleo está alimentando los temores de inflación. Los fertilizantes y la energía encarecen. Esto afecta a la economía global y mantiene alta la incertidumbre.
El oro se beneficia de este entorno. Pero, en esta ocasión, la inflación obliga a los bancos centrales a mantenerse en modo agresivo. Eso pone un techo al potencial alcista del oro en el corto plazo.
Además, las tensiones políticas en EE. UU. también aumentan. El reciente movimiento “No Kings” refleja un incremento general del descontento público y la presión institucional. Esto añade más incertidumbre al panorama. Los inversores deben lidiar actualmente con un conflicto geopolítico en el extranjero y fricciones políticas en casa.
Esta combinación respalda la demanda por valores refugio. Sin embargo, en el ciclo actual, esa demanda se ve compensada por rendimientos más altos y un dólar fuerte.
La perspectiva de la Reserva Federal ha cambiado de manera drástica. La subida de la inflación ha aumentado las expectativas de alzas de tipos. En este momento, el mercado no espera recortes en 2026 según la herramienta Fed Watch. Este escenario ha presionado al oro.

Antes de la guerra EE. UU.–Irán, el mercado esperaba dos recortes. Ese cambio fortaleció al dólar estadounidense y elevó los rendimientos.
Análisis de metales preciosos – Por qué el oro aguantó mientras otros cayeron con fuerza
Tras el inicio de la guerra EE. UU.–Irán el 28 de febrero de 2026, todos los metales preciosos comenzaron a bajar. Esto indica que el conflicto no generó un rally sostenido de valores refugio en todo el sector. El oro se comportó relativamente mejor que el resto y registró la menor caída, lo que evidencia su naturaleza defensiva.
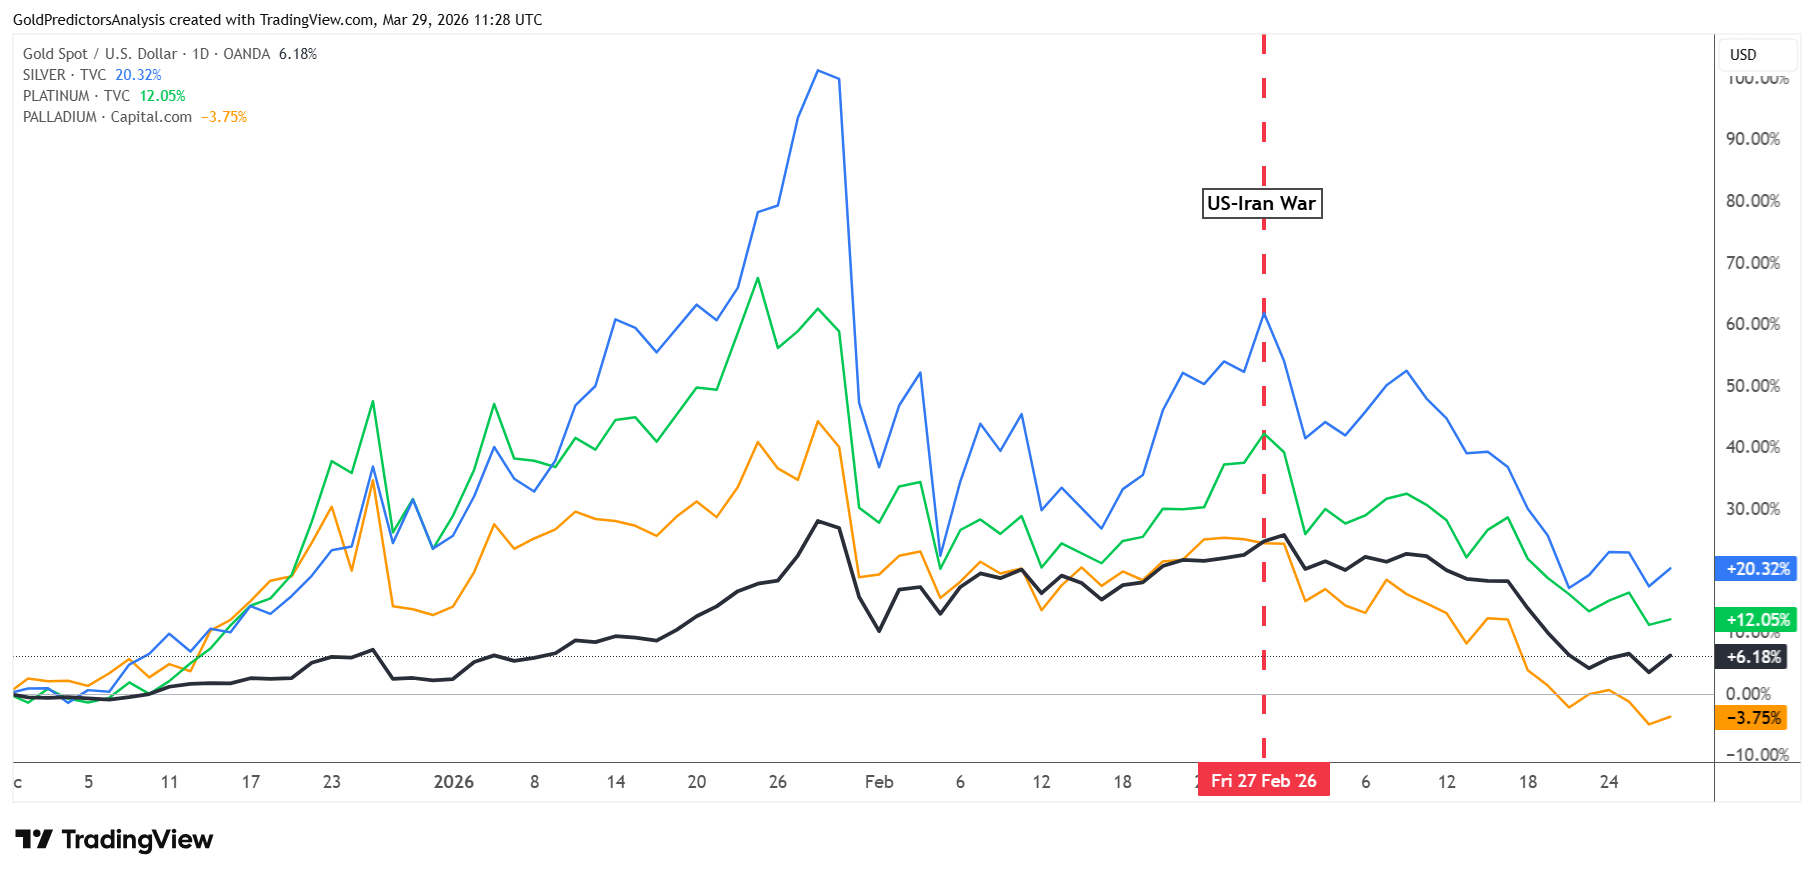
La plata (XAG) y el platino (XPL) subieron al principio, pero la fortaleza fue de corta duración. Ambos metales dieron la vuelta y cayeron bajo presión vendedora. El paladio se mantuvo como el más débil y continuó descendiendo sin una recuperación fuerte.
En conjunto, se aprecia en el gráfico que las tensiones geopolíticas no bastaron para sostener los precios, ya que un dólar más fuerte, rendimientos más altos y ventas generales arrastraron a todo el complejo de metales a la baja.
El gráfico siguiente muestra que el precio del oro ha caído un 15,56% desde que comenzó la guerra. Esta caída lo convirtió en el metal menos volátil del grupo. Por otro lado, el platino cayó un 19,50%, la plata un 21,87% y el paladio registró la mayor pérdida, con un 22,58%.
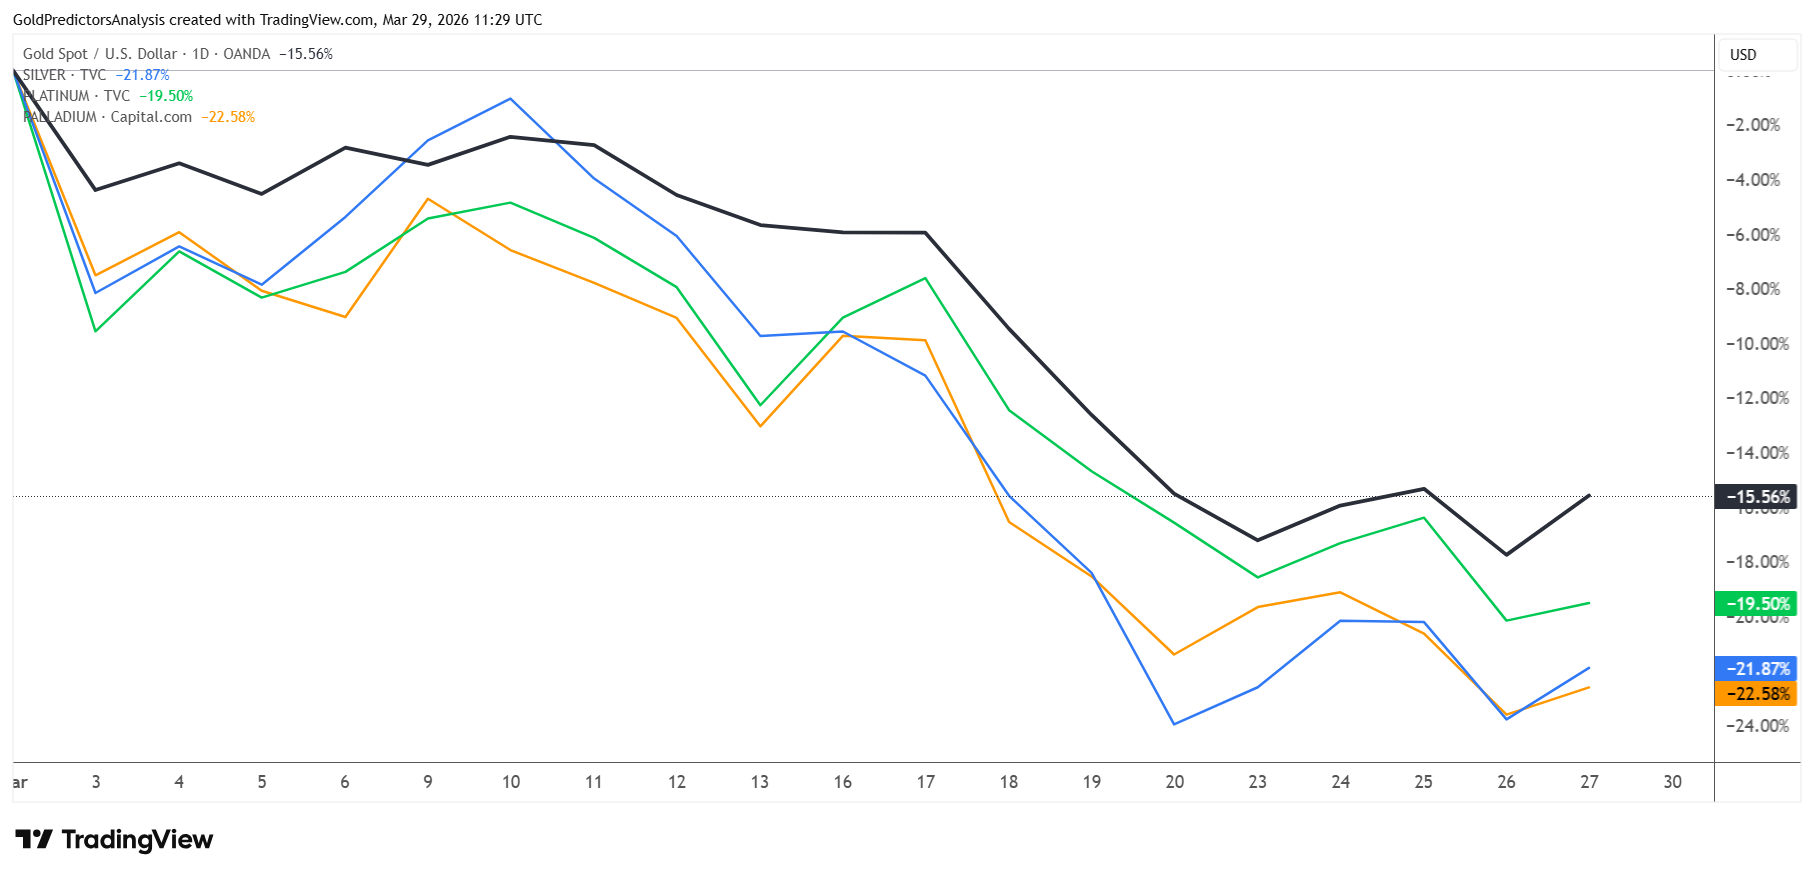
Esto muestra que los inversores no corrieron hacia todo el espacio de metales preciosos en busca de seguridad.
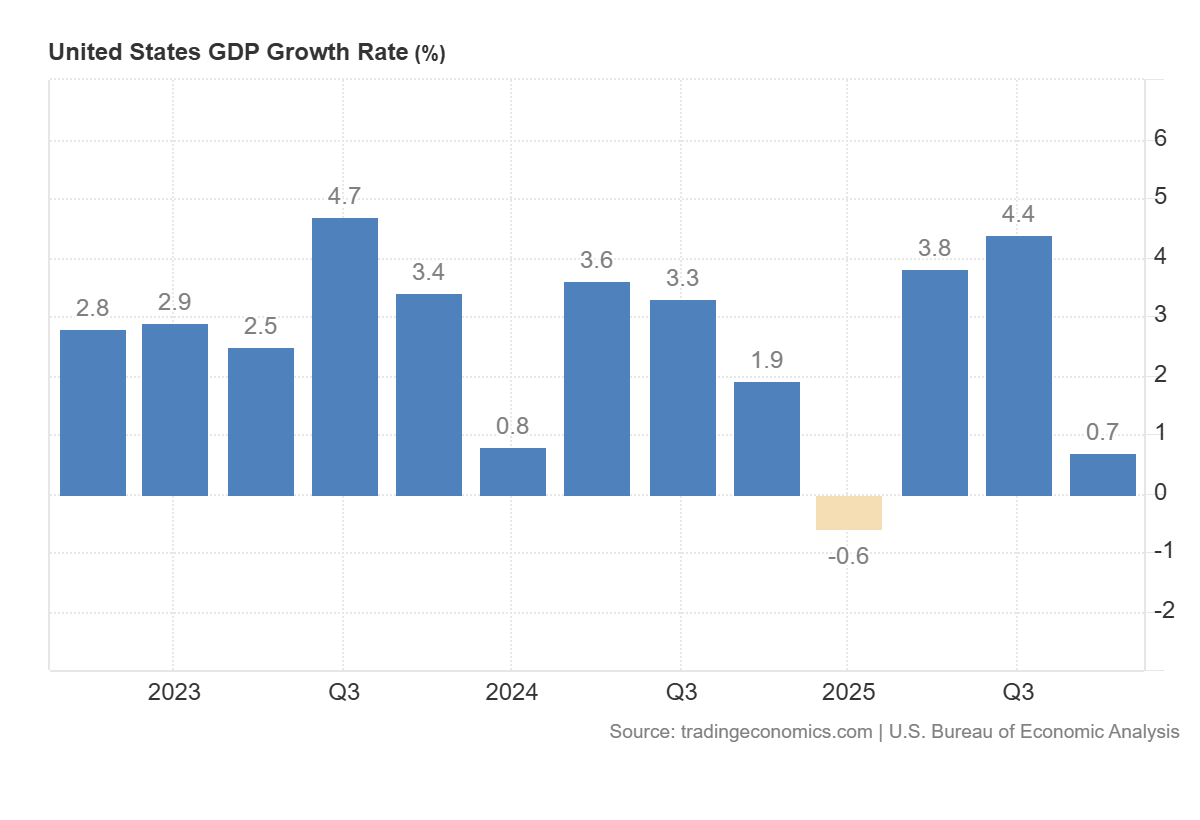
La plata y el paladio sufrieron una mayor presión por ser más sensibles a las expectativas de crecimiento y al sentimiento general del mercado. El crecimiento de EE. UU. ya está ralentizándose según los datos más recientes. La crisis en curso frenará aún más el crecimiento y afectará a los precios de la plata.
El platino también cayó, pero no tanto como la plata o el paladio (XPD). Esta caída en los metales preciosos se debió al aumento de los rendimientos, un dólar más fuerte y liquidaciones forzadas.
Mercados relacionados – Mineras, dólar y condiciones financieras
Las mineras y las condiciones financieras señalan sentimiento débil
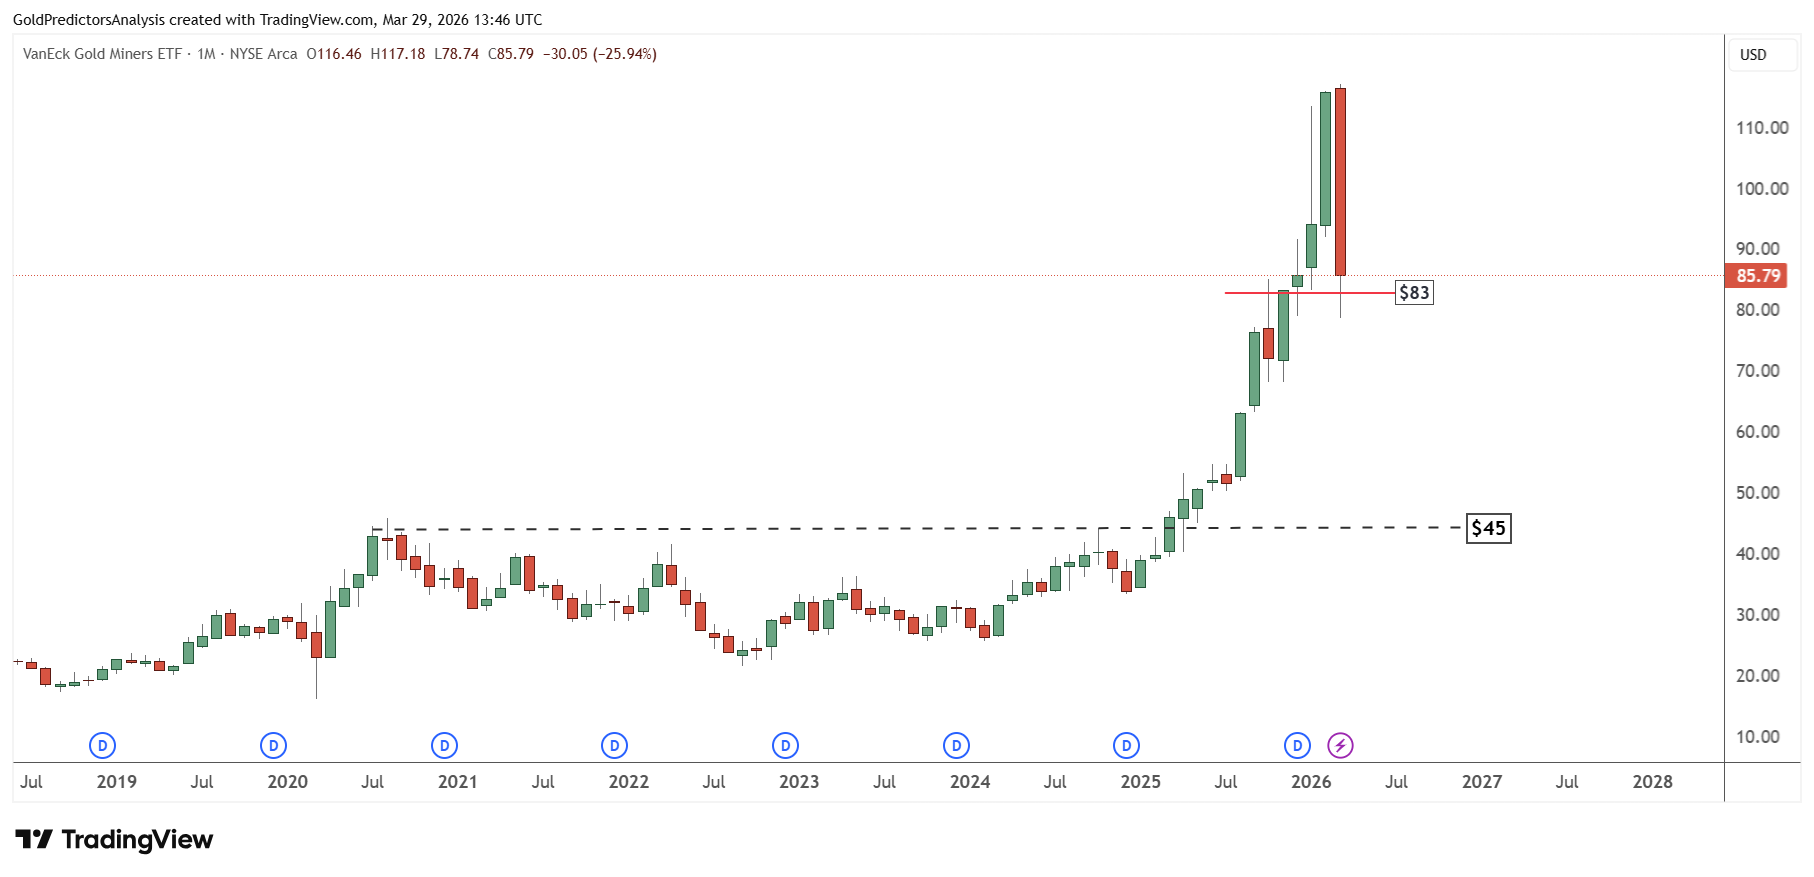
Las acciones de minería aurífera cayeron más que el oro. Las mineras tienen apalancamiento operativo. Cuando el oro baja, sus márgenes se comprimen más rápido. Muchas acciones mineras se desplomaron, lo que indica una rotación institucional fuera del sector.
El gráfico del ETF VanEck Gold Miners (GDX) muestra que la caída de marzo alcanza cerca de los mínimos de diciembre de 2025, que han sido una zona de fuerte soporte alrededor de $80–$85. Tras tocar ese soporte se aprecia una recuperación fuerte y el mercado sigue a la espera de nuevos titulares sobre las noticias geopolíticas.
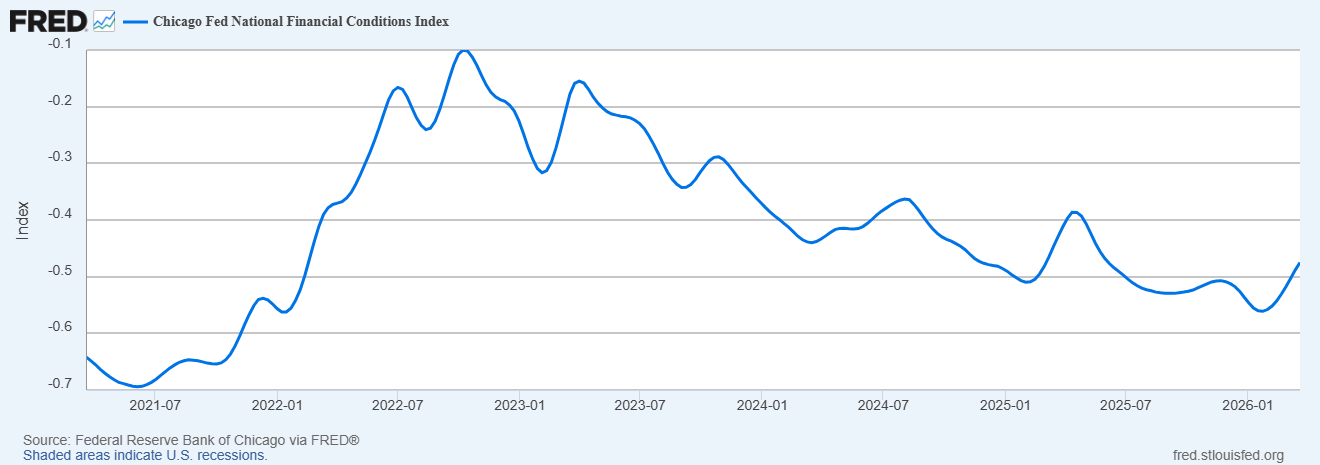
Por otra parte, el Chicago Fed National Financial Conditions Index se sitúa en -0,475 a fecha del 20 de marzo. Un movimiento por encima de -0,40 confirmaría una señal más fuerte de aversión al riesgo.
La rotación histórica de capital favorece al oro en situaciones de estrés del mercado
El gráfico siguiente muestra la relación S&P 500/oro, que indica la rotación de capital hacia el oro en periodos de gran estrés económico y financiero. Cada uno de los ciclos marcados, incluidos 1931, 1970 y 2002, tiene una estructura similar. Los mercados suben durante un periodo, después pierden impulso y sufren una rotura bajista por debajo del soporte de la tendencia.
Una vez que se produce esa rotura, el capital comienza a fluir desde los activos de riesgo hacia el oro. Las zonas resaltadas muestran los puntos donde comienza esta transición. Estos momentos han seguido a largas subidas cuando las valoraciones estuvieron estiradas y los riesgos macro empezaron a aumentar.
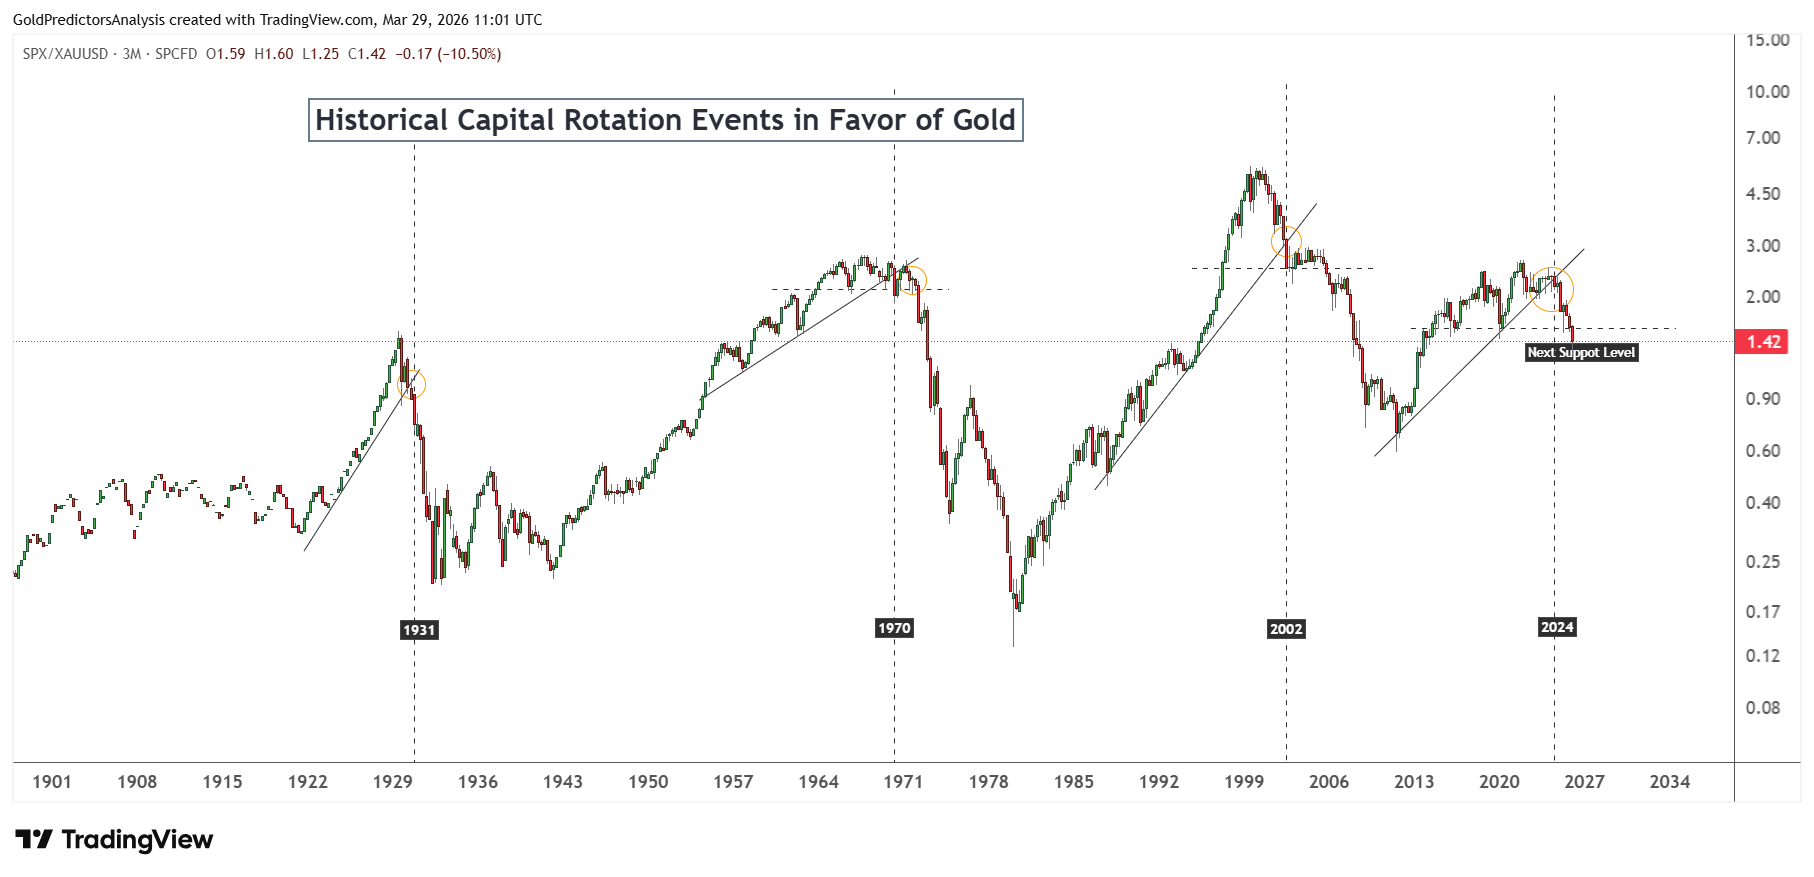
La configuración actual parece similar a ciclos pasados. El mercado probó una importante línea de tendencia alcista. El gráfico confirma que este patrón se rompió, lo que apunta a más riesgo a la baja en la relación.
Si la historia se repite, podría haber una corrección más profunda en las acciones que provoque otra gran rotación hacia el oro. Las medidas de sobrevaloración del S&P 500 y la actual crisis energética, que afectan al mercado accionario global, señalan una situación similar donde la rotación de capital finalmente fluirá hacia el oro.
Riesgos del mercado
El mayor riesgo para el oro es que la Reserva Federal se mantenga agresiva por más tiempo. La inflación en alza sigue sosteniendo rendimientos más altos y un dólar más fuerte.
Por otro lado, si los precios del petróleo se mantienen por encima de 110 dólares por barril y la inflación se mantiene elevada, los recortes de tipos podrían quedar descartados por más tiempo de lo esperado. Esto puede impedir cualquier alza sostenida. Al mismo tiempo, si las tensiones geopolíticas se relajan, la demanda de valores refugio podría debilitarse y provocar otra ola de ventas.
Otro riesgo importante proviene de las condiciones del mercado en general y del posicionamiento de los inversores. El reciente aumento del precio del oro se debe todavía a cobertura de cortos y compras en la caída y no a una demanda sólida a largo plazo. Si los activos de riesgo se estabilizan o se recuperan, el capital podría seguir saliendo del oro.
Las acciones mineras ya enfrentan un sentimiento débil, lo que indica falta de apoyo institucional. Además, más liquidaciones en materias primas o un mejor comportamiento del mercado accionario podrían posponer cualquier recuperación del oro. Esto significa que el mercado podría seguir siendo volátil y que persisten los riesgos a la baja en el corto plazo.
Para concluir – Fase de estabilización antes del próximo movimiento
El oro muestra signos iniciales de estabilización tras una corrección contundente. El fuerte rebote desde la zona de $4.100 destaca que los compradores siguen activos en niveles bajos. Sin embargo, la recuperación actual no está respaldada por fundamentos sólidos. El mercado sigue bajo la presión de rendimientos más altos, un dólar fuerte y una Reserva Federal agresiva. Mientras estos factores persistan, es probable que cualquier alza del oro sea limitada en el corto plazo.
Al mismo tiempo, la perspectiva de mayor plazo sigue favoreciendo al oro. Los patrones históricos indican que el capital rota hacia el oro en periodos de estrés económico y debilidad del mercado. La situación actual en las acciones y en los mercados mundiales apunta a esa posible rotación hacia el oro. Si los activos de riesgo se debilitan, el oro podría ganar fuerza y subir. Hasta entonces, es probable que el mercado continúe volátil, con el oro negociando en una fase de estabilización antes del próximo movimiento significativo. Esta fase de estabilización podría situarse entre $4.000 y $4.500, donde los precios podrían consolidarse antes de dirigirse a $5.000. Esta consolidación podría confirmar un proceso de suelo si los $4.000 se mantienen.
Si desea saber más sobre cómo operar con oro y plata, visite nuestra área educativa.