


Paladio (XPD) continúa mostrando una estructura positiva a pesar de que el mercado mundial de automóviles se orienta hacia los vehículos eléctricos. Al mismo tiempo, los avances tecnológicos en nuevas baterías empiezan a transformar las perspectivas de demanda a largo plazo para el metal. Creo que este entorno dinámico prepara el terreno para un cambio que dejaría atrás el riesgo de destrucción de demanda y abriría la puerta a un posible crecimiento de la misma en los próximos años. Este artículo presenta los factores macro, la estructura técnica y los niveles clave que dictarán el próximo movimiento del paladio.
La revolución EV y las nuevas baterías reconfiguran la demanda de paladio
El giro hacia los EV presiona la demanda tradicional de paladio
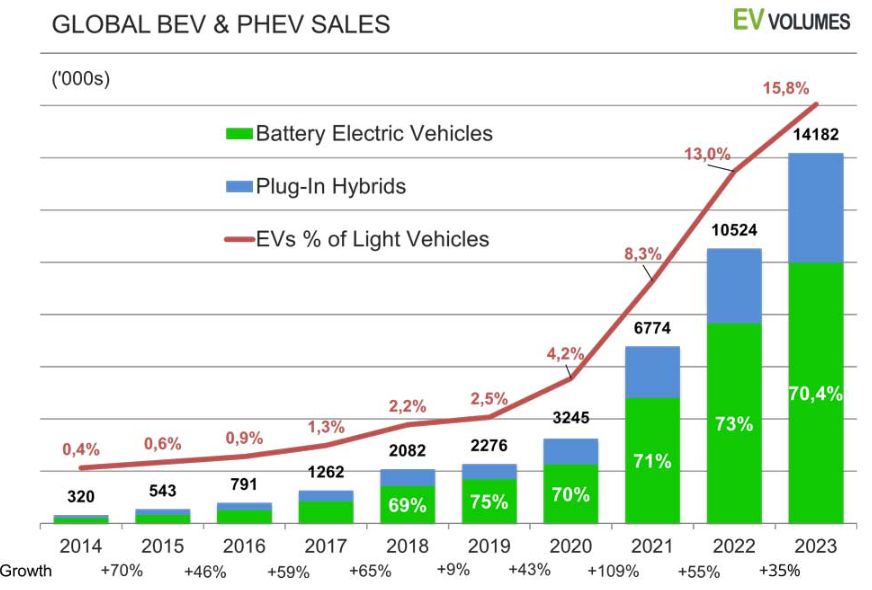
El mercado de vehículos eléctricos está cambiando rápidamente. Los fabricantes de automóviles pasan a sistemas basados en baterías en lugar de los motores de combustión interna tradicionales. Esto ya ha presionado al paladio, dado que la mayor parte de su demanda procede de los autocatalizadores de los automóviles de gasolina. Con el aumento de la adopción de EV, esta base de demanda para el paladio entra en un declive a largo plazo. El gráfico a continuación muestra cómo ha evolucionado la industria de los EV en los últimos años.
Pero la historia empieza a cambiar. El paladio está tomando una nueva vía con las nuevas tecnologías de baterías. En lugar de volverse irrelevante, el metal podría encontrar una nueva aplicación dentro del propio ecosistema de los EV.
El paladio encuentra un nuevo papel en baterías de próxima generación
La rusa Nornickel impulsa este cambio. En los próximos tres años, la compañía tiene la intención de desarrollar un catalizador a base de paladio para baterías de litio-azufre (Li-S). Se trata de un avance importante, porque conecta al paladio con el futuro de los coches eléctricos.
Pronóstico de precio de Gold
Cada nuevo análisis de Gold a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de GoldLas baterías de litio-azufre tienen ventajas claras. Ofrecen mayor densidad energética y son además más baratas que las baterías de iones de litio existentes. Por tanto, permitirían que los EV recorran distancias mayores a un coste menor.
El principal problema es la durabilidad. Estas baterías se degradan con rapidez y no cumplen los estándares comerciales. La estrategia de Nornickel busca eliminar ese problema. La idea es lograr más de 1.000 ciclos de carga de vida útil de la batería, lo que haría la tecnología apta para la adopción masiva. Si lo consiguen, transformaría por completo el panorama de la demanda de paladio.
Nuevas aplicaciones podrían impulsar un crecimiento estructural de la demanda
El tamaño de esta oportunidad es grande. Nornickel predice que una comercialización exitosa generaría un mínimo de 1,5 millones de onzas de demanda de paladio cada año. Esto sería una aportación valiosa al mercado en un periodo en el que la demanda convencional cae estructuralmente.
La compañía ha invertido aproximadamente 100 millones de dólares en diversificar el uso del paladio más allá de la industria automotriz. Aspira a lograr 1,7 millones de onzas de nueva demanda en 2030-2035.
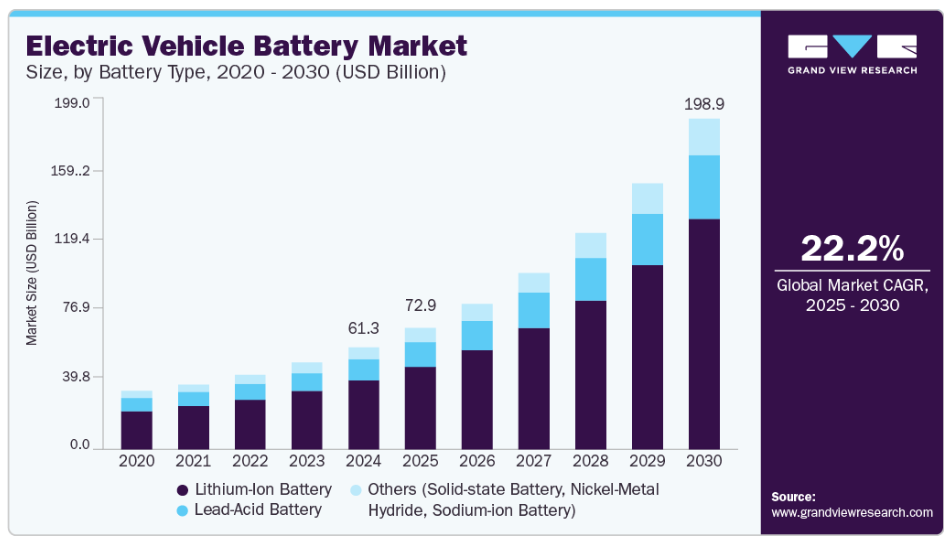
Hay una razón por la que esto importa. El mercado se está moviendo hacia un enfoque diversificado en lugar de una sola narrativa de demanda. Esta investigación destaca el nuevo alcance del paladio, que puede diversificarse hacia procesos industriales, sistemas avanzados de baterías y materiales novedosos. Según Grand View Research, el tamaño del mercado de baterías para EV se espera que alcance 198.900 millones de dólares para 2030.
Concentración de la oferta frente a nuevos motores de demanda
La implicación de Nornickel añade un giro extra a la historia. La compañía produce alrededor del 40% de la oferta mundial de paladio. Eso le otorga una gran influencia sobre la oferta y la innovación.
El productor no solo está reaccionando a los cambios de demanda invirtiendo en nuevas aplicaciones: está intentando generar demanda de forma agresiva. El hecho de que se haya abierto un nuevo laboratorio de paladio en Moscú indica que esto no es un proyecto puntual, sino una iniciativa a largo plazo.
Esta coherencia entre la regulación de la oferta y la generación de demanda tiene la capacidad de estrechar el mercado a largo plazo. Cuando surge una nueva demanda y la oferta está centralizada, el precio puede cambiar con rapidez.
La perspectiva del paladio cambia del riesgo de declive al potencial de crecimiento
La conclusión clave es sencilla. El paladio deja de ser únicamente un metal para autocatalizadores. Se dirige hacia la tecnología energética de próxima generación.
El efecto es limitado a corto plazo. La tecnología aún debe demostrar su viabilidad. Un ciclo de desarrollo de tres años implica que los mercados no considerarán esto como un impulsor inmediato, sino como un catalizador de futuro.
Pero las implicaciones a largo plazo son evidentes. Cuando las baterías de litio-azufre sean viables comercialmente, la demanda de paladio se estabilizaría y aumentaría independientemente del avance de los EV.
En mi opinión, este evento contribuye a cambiar la narrativa del paladio en su estructura. Desplaza el riesgo de destrucción de demanda hacia el potencial de transformación de la misma.
La estructura técnica del paladio señala fortaleza a largo plazo
Desde una perspectiva técnica, la perspectiva a largo plazo para el paladio sigue siendo fuertemente alcista si se observa en el gráfico en escala logarítmica. El precio ha estado operando dentro de un canal ascendente desde la década de 1970. Cada fondo en el soporte del canal ascendente ha producido un fuerte repunte hasta la resistencia del canal.
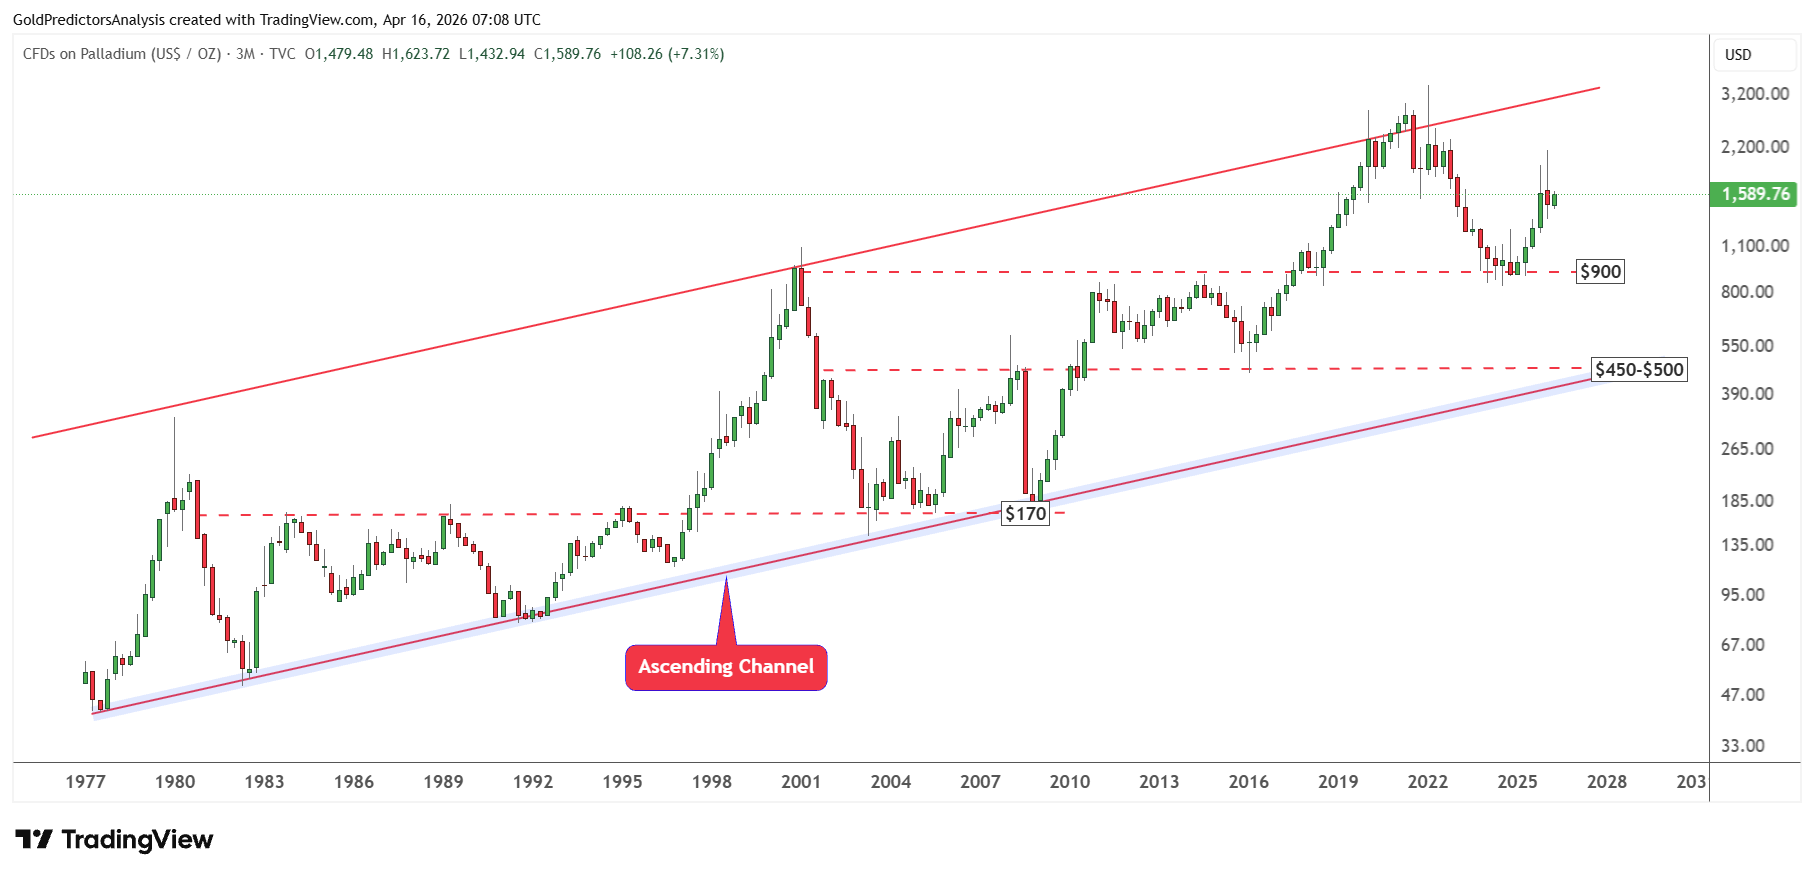
El gráfico muestra dos picos principales. El primer pico se observó en 2001 y el segundo en 2022. Es interesante notar que ambos picos del paladio han ido acompañados de fuertes subidas en el mercado del oro. Esto pone de relieve la correlación negativa con el oro. El gráfico muestra que $900 sigue siendo el soporte clave, donde el precio marcó un fondo en 2024.
Esta estructura de precios alcista en el gráfico mensual muestra la formación del patrón ‘Adam and Eve’ desde 2001 hasta 2009, y luego la formación de una recuperación en forma de V desde el fondo de enero de 2016.
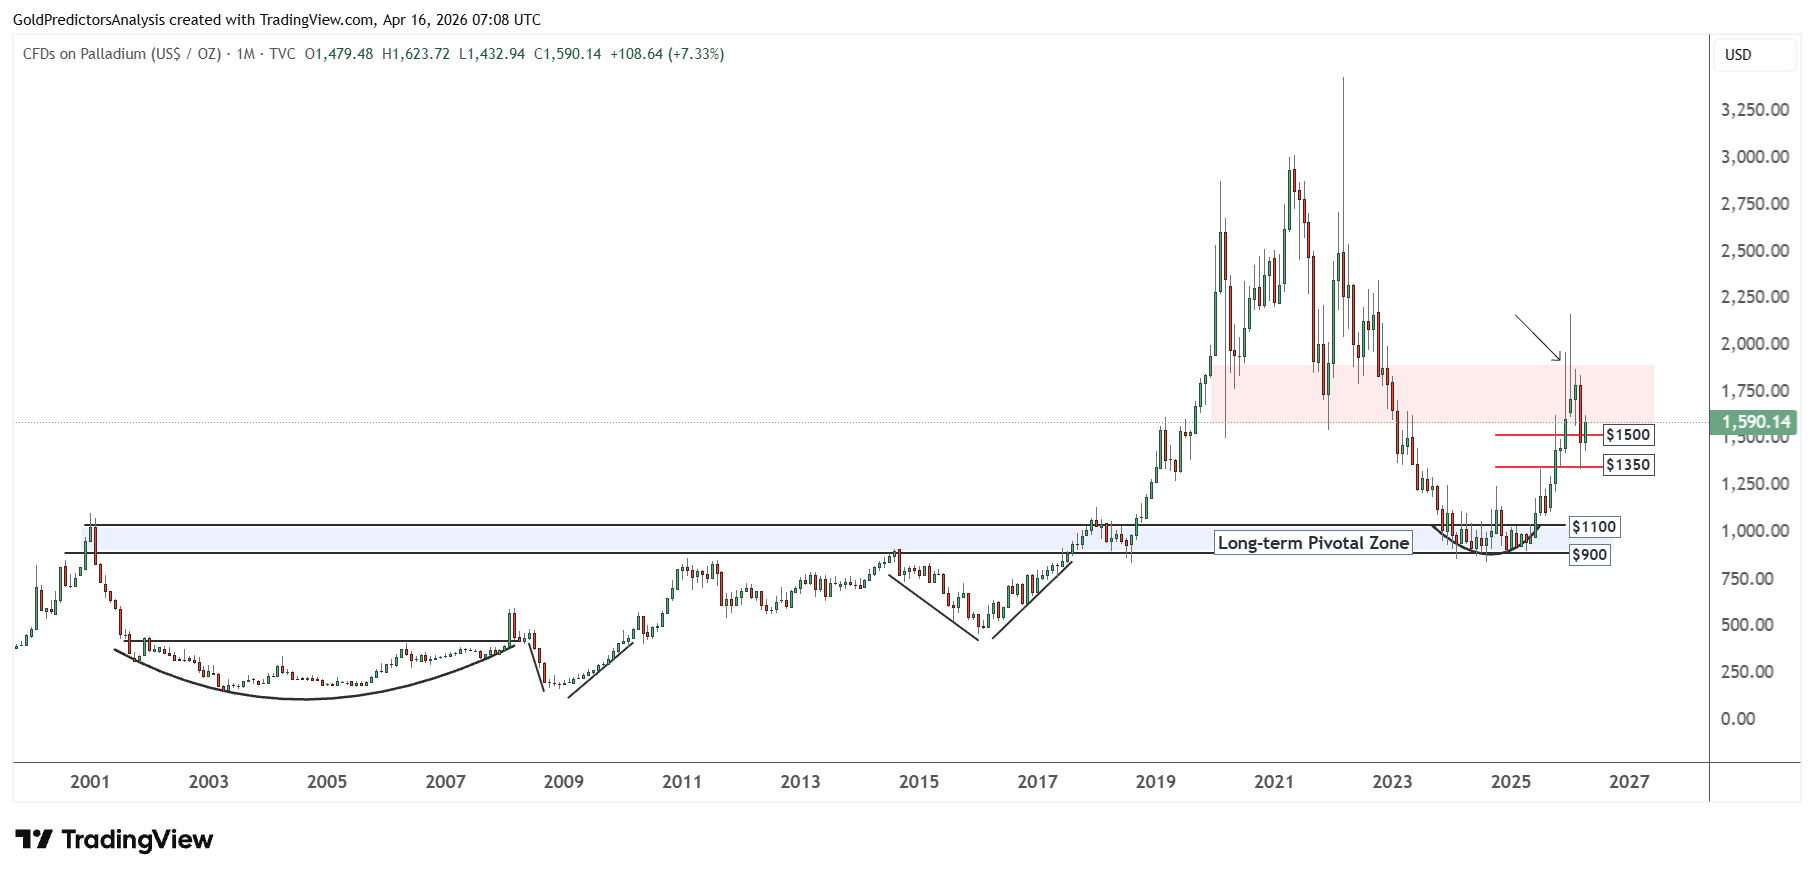
El precio del paladio rompió la zona pivote a largo plazo en 2018 en $1.100 e inició un fuerte impulso hasta marcar un máximo histórico en $3.433 en marzo de 2022. Tras alcanzar ese máximo, los precios del paladio cayeron hacia la zona pivote de largo plazo entre $900 y $1.100.
Se observa que, después de la recuperación del paladio hasta $2.167 en enero de 2026, el precio volvió a caer hacia el soporte de largo plazo en $1.350 y rebotó al alza nuevamente. La zona roja en el gráfico mensual resalta la zona de consolidación cuya rotura alcista probablemente determinará el siguiente movimiento en el mercado del paladio.
La relación platino–paladio señala un cambio de demanda
La relación platino–paladio muestra una sólida formación de fondo desde noviembre de 2017 hasta junio de 2024, tras lo cual el precio se movió por encima del nivel de paridad.
La misma formación de fondo se observó entre noviembre de 1999 y julio de 2001.
Esa formación de fondo resultó en un fuerte aumento de la ratio.
La recuperación por encima del nivel de paridad indica que la demanda de platino se está recuperando. Sin embargo, la relación no subió con fuerza tras romper la paridad, lo que indica incertidumbre en el mercado de metales.
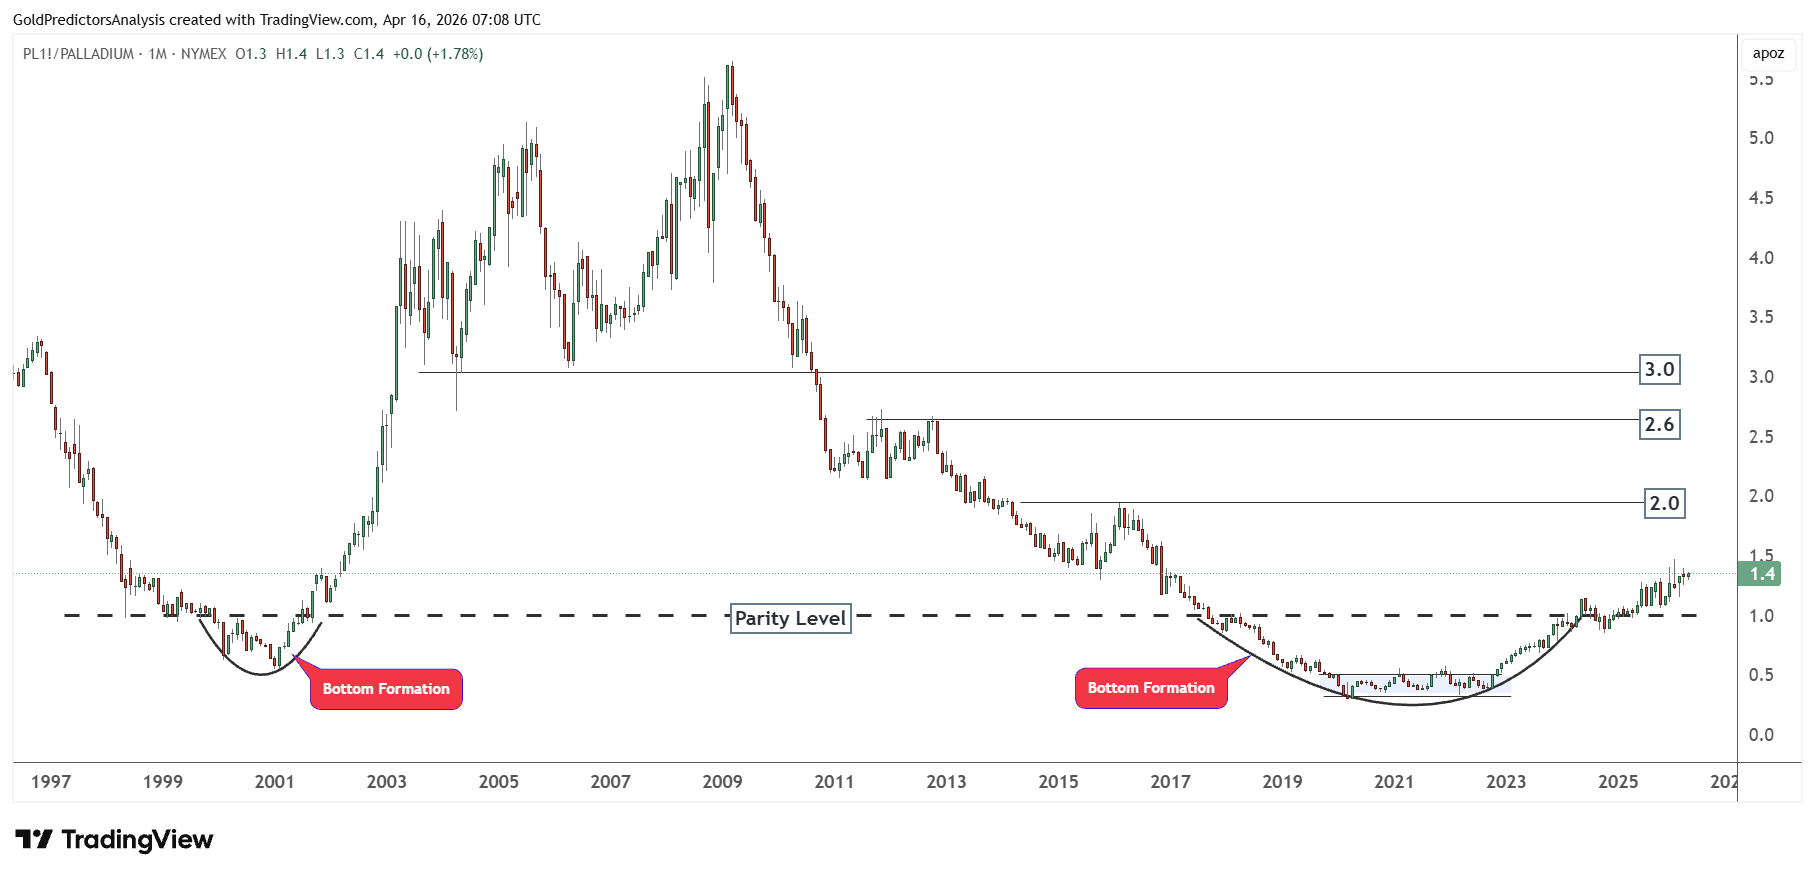
La resistencia inmediata en la ratio permanece en los niveles 2,0 y 2,6. No obstante, una rotura por encima del nivel 2,6 indicaría un cambio de demanda a favor del platino, mientras que el paladio mostraría una mayor consolidación antes del siguiente movimiento al alza.
Si la ratio cae por debajo del nivel de paridad, probablemente señalará que la demanda de paladio se está fortaleciendo.
Análisis de riesgos
La mayor amenaza es la velocidad de adopción de los EV. La tendencia actual a abandonar los motores de gasolina reduce aún más la necesidad fundamental de paladio en los autocatalizadores. Si este cambio ocurre a un ritmo más rápido del previsto, la base de demanda podría declinar con mayor rapidez. Mientras tanto, la nueva tecnología de baterías aún está por determinarse. Las baterías de litio-azufre son muy recientes y no hay garantía de que estén a escala comercial dentro del periodo proyectado. Si la tecnología no rinde, la nueva demanda de paladio podría no materializarse.
El desequilibrio entre la concentración de la oferta y la incertidumbre de la demanda es otro riesgo. Muchos de los proveedores mundiales están concentrados en manos de un número reducido de productores, lo que puede causar volatilidad en los precios. No obstante, esa concentración de la oferta no puede sostener por sí sola un incremento de precios si el crecimiento de la demanda no acompaña. Además, la relación platino–paladio indica que, aunque el mercado pueda estar en una posición positiva a largo plazo, podría haber aún un periodo de consolidación antes de que se establezca una tendencia positiva consistente.
Conclusión
El paladio está atravesando una transición importante. Existe un descenso en la demanda tradicional para autocatalizadores con el auge de los EV. Al mismo tiempo, se abre otra vía con las nuevas tecnologías de baterías. Esto podría convertir la demanda perdida en demanda potencial. No es algo determinante a corto plazo, ya que la tecnología aún debe madurar. Sin embargo, el futuro se presenta más prometedor si estas nuevas aplicaciones resultan viables comercialmente.
Técnicamente, la acción del precio sigue siendo constructiva a pesar de la volatilidad reciente. El mercado se aferra a niveles de soporte importantes y opera en una tendencia alcista a largo plazo. Pero el precio aún no ha dado una rotura alcista clara desde el área de consolidación que señalaría el siguiente paso al alza. Creo que la perspectiva general sigue siendo positiva, aunque el mercado puede consolidarse antes del próximo impulso. Mientras se mantenga el soporte en $900 para el paladio, la tendencia probablemente seguirá siendo fuertemente alcista a pesar de la consolidación a corto plazo.