


El oro inició la sesión del viernes con una pregunta difícil: si los rendimientos reales del Tesoro han dejado de subir en las últimas sesiones, ¿por qué el oro tiene problemas para encontrar compradores?
La distinción es importante porque las ventas recientes no deben reducirse a una respuesta automática uno a uno frente a los rendimientos de los bonos. La evidencia apunta a una reevaluación más amplia de la política de la Reserva Federal y a un mercado que aún no ha convertido la demanda de inversión a más largo plazo en una puja duradera a corto plazo.
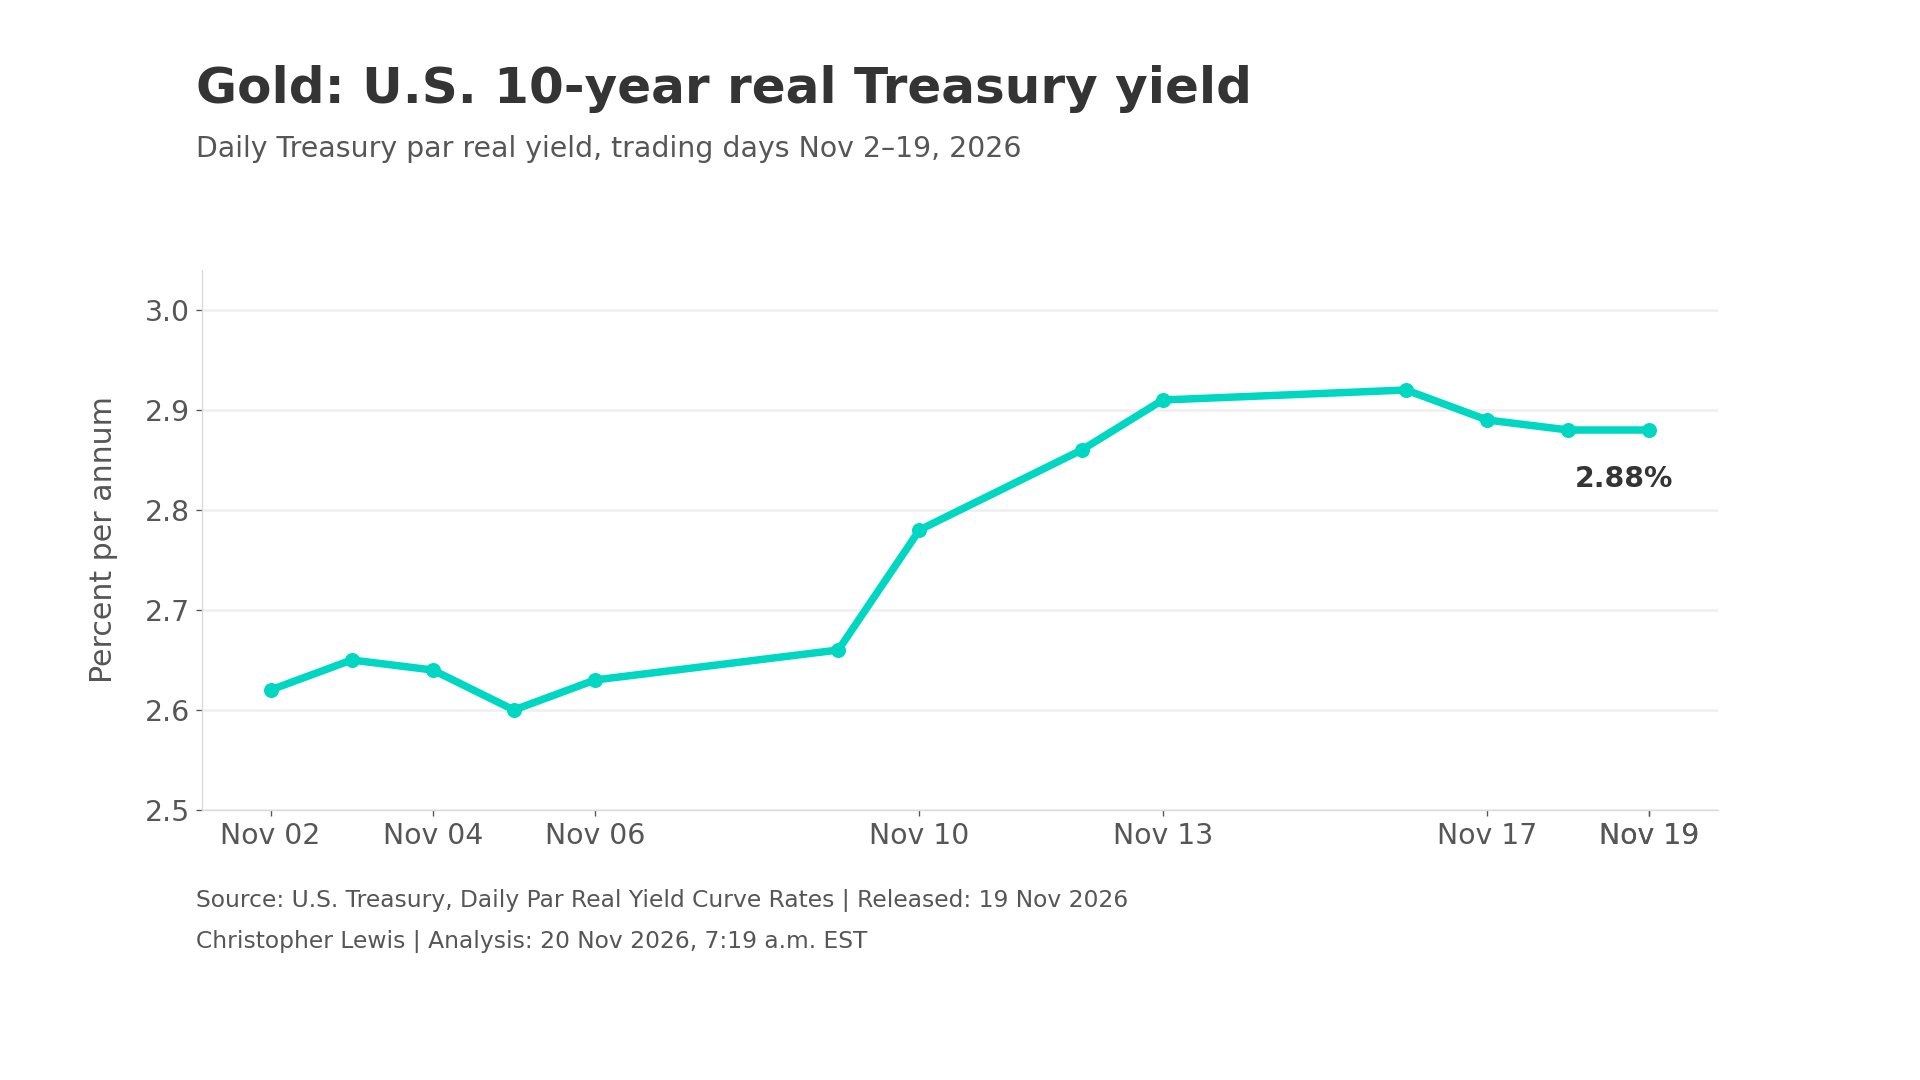
La curva oficial diaria de rendimientos reales del Tesoro de EE. UU. sitúa ayer el rendimiento real a 10 años protegido contra la inflación en 2,88%, sin cambios respecto al 18 de noviembre. Fue 2,62% el 2 de noviembre, un aumento de 26 puntos básicos durante el mes, y alcanzó 2,92% el 16 de noviembre antes de retroceder. Se trata de un incremento sustancial en el rendimiento disponible de la deuda gubernamental protegida contra la inflación. No obstante, las tres últimas observaciones muestran que el impulso alcista inmediato se ha moderado. El gráfico adjunto cubre las observaciones disponibles de los días hábiles de noviembre.
¿Por qué afecta esto al oro?
El oro no paga cupón, por lo que los inversores pueden obtener un rendimiento real más alto con los bonos del gobierno. Eso significa que existe un mayor coste de oportunidad al mantener metal, en particular para los inversores apalancados que financian posiciones.
La relación no es necesariamente mecánica, así que recuerde que el oro aún puede atraer compradores por otras razones, como compras defensivas o relacionadas con reservas cuando la inflación, la inestabilidad financiera o el riesgo político alteran los objetivos de cartera. Un rendimiento plano hoy, por tanto, no garantiza necesariamente una recuperación, de la misma manera que un rendimiento creciente no garantiza automáticamente una caída.
Presidenta de la Fed de Filadelfia
Un señal relevante de política llegó ayer en un discurso. La presidenta de la Fed de Filadelfia, Anna Paulson, dijo que había apoyado la subida de tipos de septiembre y la decisión de octubre de mantenerlos. Interpretó la pausa de octubre como una cuestión de calendario más que como un cambio de dirección de la política. También afirmó que una mayor presión salarial, una inflación subyacente más elevada y unas expectativas de inflación al alza podrían justificar actuar con mayor rapidez.
Estas son las opiniones expresadas por Paulson, no un nuevo voto ni nada más allá de eso, pero sí le da a usted la opinión de una persona que puede mover el mercado. Esta distinción ayuda a explicar por qué una pausa en los tipos de interés no ha tranquilizado necesariamente al mercado de metales. La cuestión no es si la Reserva Federal permaneció inmóvil en una reunión concreta; es si los inversores piensan que la política restrictiva durará más de lo que esperaban anteriormente.
Pronóstico de precio de Gold
Cada nuevo análisis de Gold a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de GoldReuters informó hoy que el metal se mantuvo cerca de un mínimo de más de un año y se encaminaba a su caída semanal más profunda en ocho meses, ya que las expectativas de una política más estricta siguen respaldando la compra de dólares y los rendimientos de EE. UU.
Informe del World Gold Council sobre ETFs
Dicho esto, existe demanda de inversión que no ha desaparecido por completo. La revisión del World Gold Council del 5 de noviembre sobre la actividad de ETFs en octubre informó entradas globales por 2.700 millones de dólares, aumentando las tenencias físicas de ETFs de oro en 19 toneladas hasta 4.275 toneladas. Cabe destacar que los activos combinados bajo gestión de los fondos, no obstante, cayeron un 6% hasta 542.000 millones de dólares, ya que la caída de las valoraciones del metal más que compensó las nuevas inversiones.
La geografía de los flujos merece cierta atención. Los productos europeos representaron la mayor parte de la entrada de octubre, mientras que los fondos asiáticos continúan atrayendo inversión, pero los fondos norteamericanos registran ventas moderadas. Esto sugiere que los inversores reaccionan a diferentes condiciones locales de tipos de interés, riesgo en los mercados de renta variable y requisitos de diversificación.
El lado de la financiación también importa
El lado de la financiación del mercado también es relevante. El World Gold Council dijo que la actividad comercial media global se enfrió durante octubre, particularmente en derivados cotizados. La reducción de la exposición especulativa y las compras estratégicas de ETFs pueden coexistir. Una categoría de participantes puede estar reduciendo riesgo de forma inmediata mientras la otra añade lentamente en un horizonte temporal a más largo plazo.
La pregunta ahora será: ¿se mantiene el rendimiento real a 10 años cerca de 2,88% o vuelve a situarse por encima del máximo de noviembre de 2,92%? ¿Sigue el dólar beneficiándose de las expectativas de nuevos ajustes restrictivos, y confirman las cifras más recientes de posicionamiento en ETFs o en intercambios nuevas ventas o indican una estabilización?
Análisis técnico
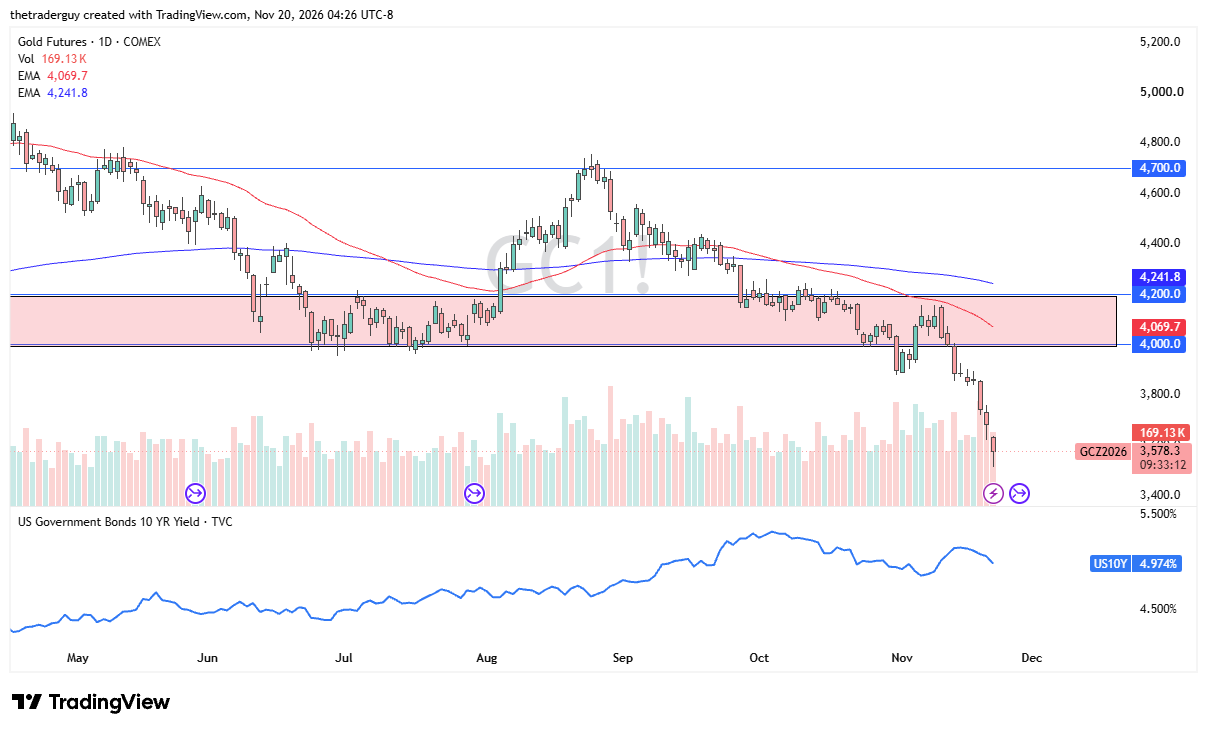
Al mirar el gráfico del oro, está colapsando por completo y, en este momento, amenaza el crucial nivel de $3.500, una zona que anteriormente ejercía resistencia y donde tendría sentido que volviera a aparecer algo de memoria del mercado.
Dicho esto, cualquier rebote en este momento debe ser objeto de cierto escrutinio, y la señal de agotamiento tras cualquier repunte, con mayor probabilidad, atraerá ventas en corto.
Si desea saber más sobre cómo operar con oro y plata, visite nuestra sección educativa.