


El Dow Jones Industrial Average sufre presión por el repunte de los precios del petróleo, los rendimientos elevados de los bonos del Tesoro de EE. UU. y la incertidumbre sobre los aranceles de EE. UU. Las exenciones para determinadas importaciones canadienses firmadas por el presidente Trump ofrecen un alivio limitado y el elevado coste en otras partidas reduce esos beneficios. El mercado ahora centra la atención en las principales presentaciones de resultados de la próxima semana para comprobar si las compañías pueden justificar el gasto en IA. A pesar de estos riesgos, la imagen técnica sugiere algo más de margen para la recuperación. En mi opinión, el nivel de soporte en 50.000 en el Dow es crucial y el mercado debe mantener ese soporte para continuar con una configuración alcista.
Los cambios de aranceles de Trump para Canadá ofrecen un alivio limitado a las acciones estadounidenses
El presidente Donald Trump firmó una orden para eliminar aranceles del 50% sobre determinadas importaciones canadienses. Estas exenciones cubren tableros de contrachapado, algunos productos papeleros, maquinaria, equipos de refrigeración y materiales de embalaje. Esto entrará en vigor el 30 de octubre. Este alivio puede reducir el coste de compra y proteger los márgenes de las empresas afectadas.
Pero la misma orden añade otros productos canadienses a la lista de aranceles del 50%. Estos incluyen alfombras, pinturas, champús, máquinas de aire acondicionado y congeladores tipo arcón.
Los cambios ofrecen un alivio selectivo y elevan los costes en otras partidas. Creo que esto puede limitar el beneficio para el mercado de renta variable en general. Las empresas siguen enfrentando incertidumbre sobre el coste de las importaciones, lo que podría hacerlas más cautelosas en materia de precios, contratación e inversión.
A pesar de este alivio, el presidente Trump declaró que la importación de aerogeneradores y sus componentes constituye una amenaza para la seguridad nacional. La proclamación no impone nuevos aranceles, pero aumenta la incertidumbre sobre medidas futuras. Esto significa que no habría un aumento inmediato del coste, pero posibles restricciones podrían complicar la planificación de proyectos energéticos en el futuro.
Perspectiva del Dow Jones: el petróleo y los resultados ponen a prueba la recuperación
Los precios del petróleo y los rendimientos del Tesoro amenazan los márgenes empresariales
El mercado del petróleo sigue siendo una amenaza importante para la renta variable estadounidense a corto plazo. El gráfico siguiente muestra que el Brent ha roto el nivel clave de 113 USD tras formar un patrón de suelo redondeado.
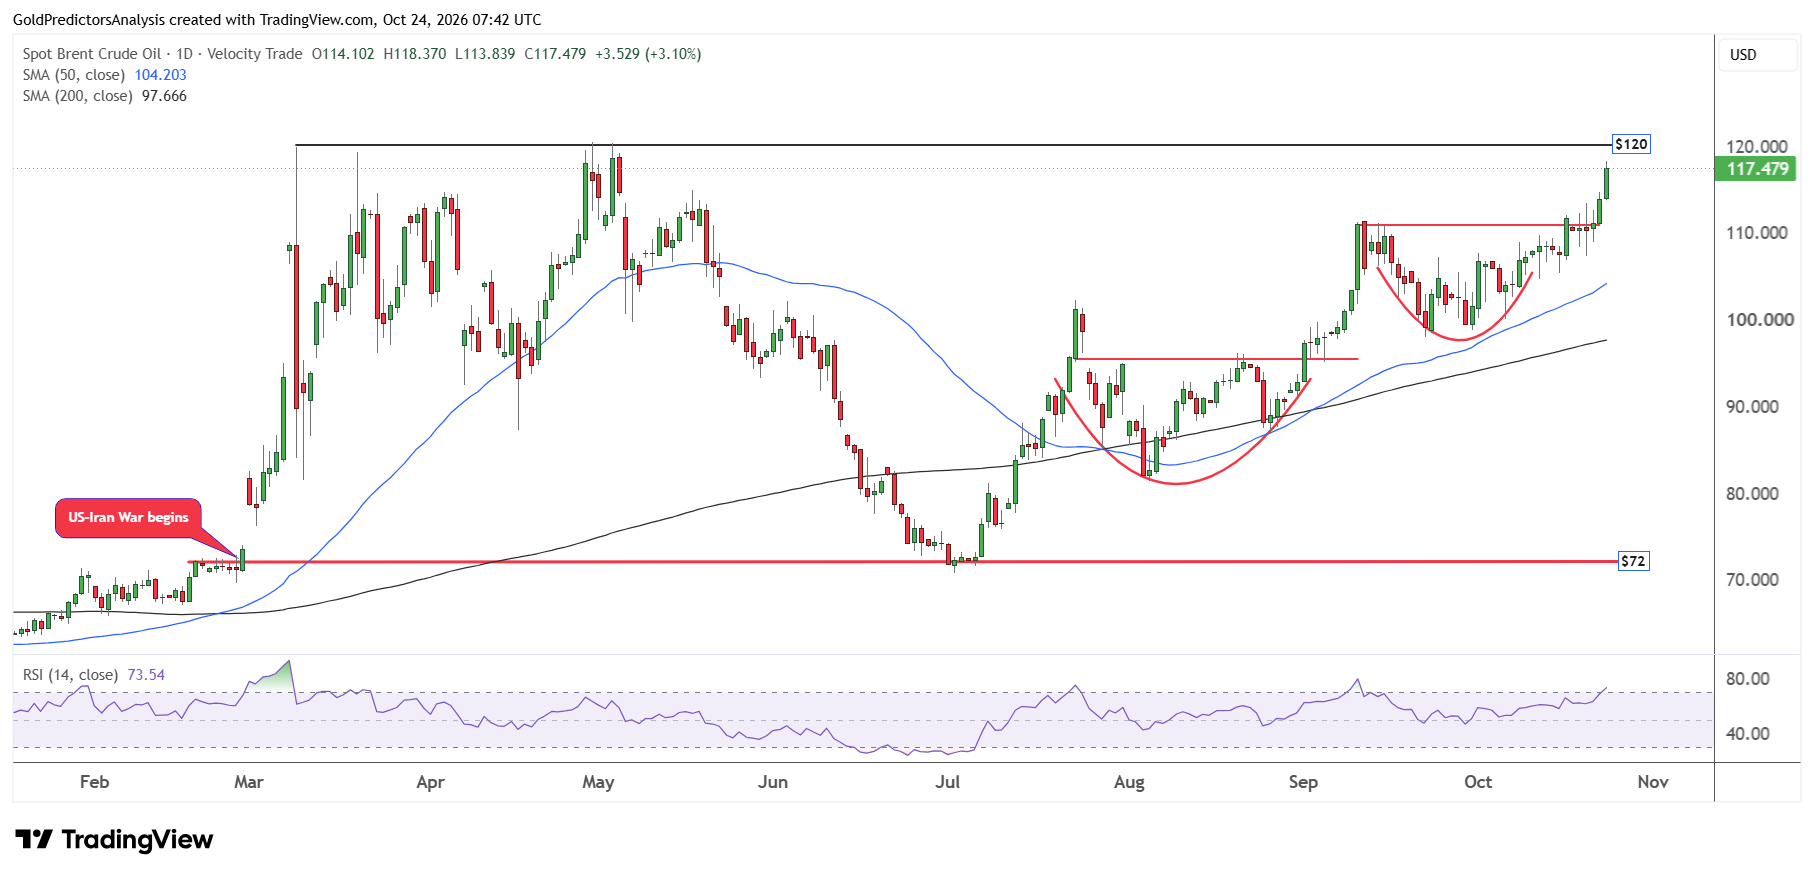
Esta rotura alcista sugiere que el mercado podría mantenerse fuerte la próxima semana y consolidarse en niveles más altos cerca de 120 USD. Este repunte en los precios del petróleo se debe a la mayor incertidumbre en Oriente Medio por la reciente escalada de la guerra entre EE. UU. e Irán.
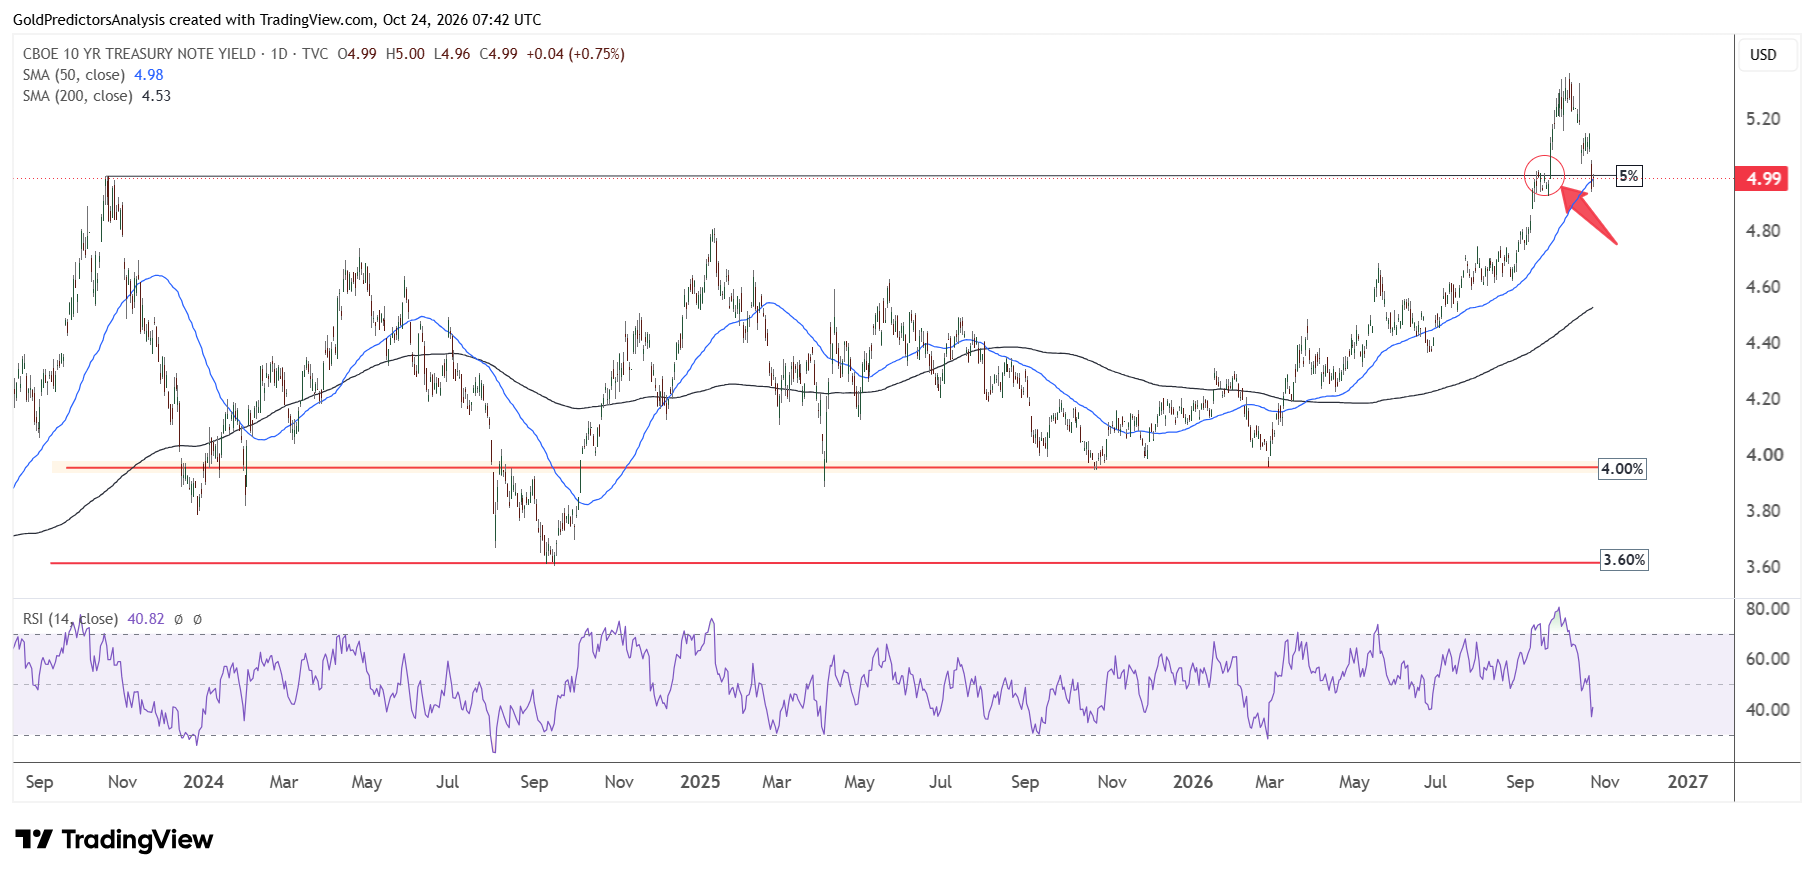
Los rendimientos de los bonos del Tesoro de EE. UU. a 10 años también rebotan desde el soporte y permanecen elevados. El gráfico siguiente muestra que los rendimientos intentan rebotar desde la SMA de 50 días tras la corrección reciente. Este rebote desde el soporte crea una perspectiva positiva para los rendimientos del Tesoro.
El alto coste del combustible puede aumentar los gastos de transporte y producción y apretar los márgenes empresariales. Esto deja a los hogares con menos dinero para gastar en otras compras. Considero que, si los precios del petróleo continúan por encima de 120 USD, podría generar dificultades para el mercado estadounidense a corto plazo.
Fuerte demanda se enfrenta a mayores costes empresariales
El gráfico siguiente muestra que las empresas estadounidenses afrontan un difícil equilibrio entre crecimiento e inflación. Se observa que el PMI compuesto flash descendió en octubre a 57,6 desde el máximo de 58,4 en septiembre. A pesar de la caída en octubre, el PMI sigue por encima del nivel 50, lo que sugiere expansión.
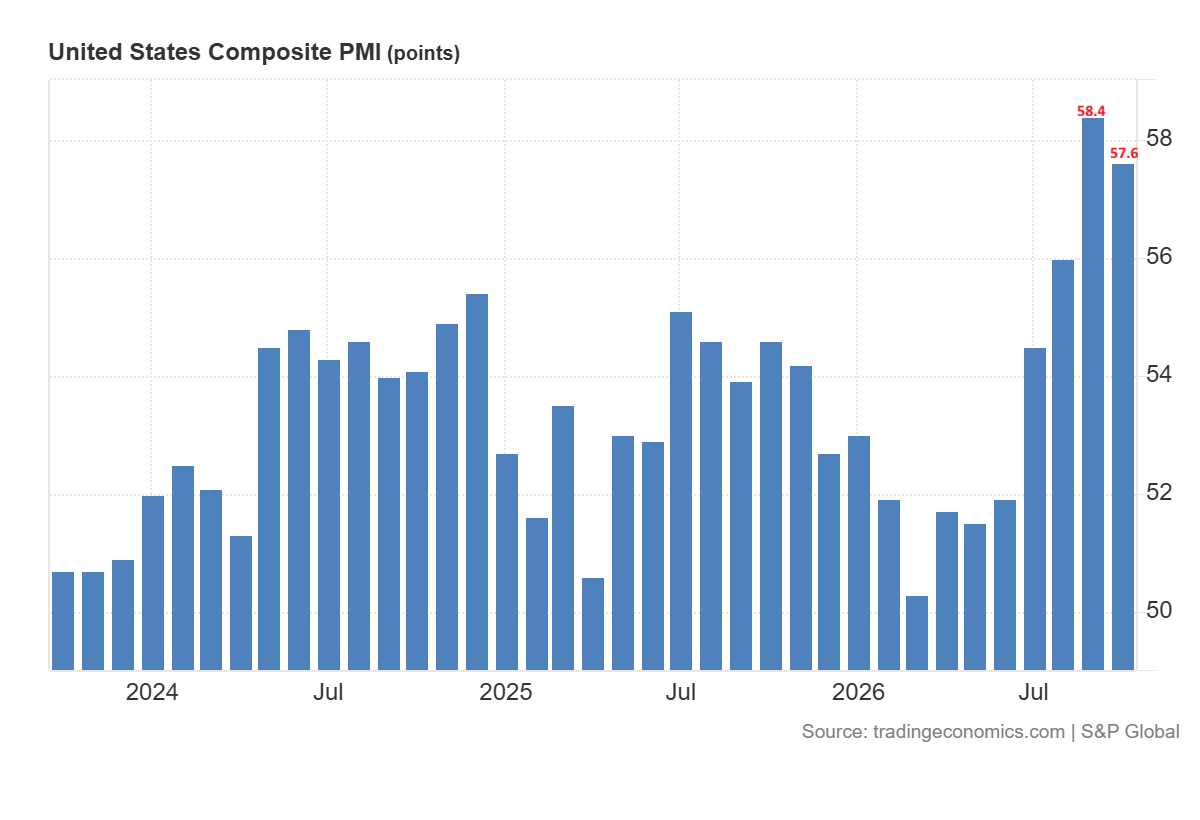
La fuerte demanda respalda ingresos saludables para las compañías. Sin embargo, el aumento de los precios del petróleo y el repunte de las expectativas de inflación podrían mantener la política monetaria de forma restrictiva. El mercado espera que la Fed deje los tipos sin cambios en octubre, pero la expectativa de una subida en diciembre sigue siendo alta.
Los últimos resultados sugieren que los inversores siguen siendo selectivos. Procter & Gamble Company (PG) reportó un crecimiento de ventas del 4% y el beneficio por acción básico aumentó solo un 1%. El elevado coste operativo limitó los beneficios de las fuertes ventas.
American Express Company (AXP) también elevó su previsión de beneficios, pero sus acciones cayeron un 3,7% el viernes. Esta caída extendió además la corrección en el Dow Jones del viernes. American Express también anunció planes para recortar el 5% de su plantilla. Esto sugiere que la presión de costes está afectando a las empresas y que la demanda sólida por sí sola puede no satisfacer a los inversores.
Los resultados de Microsoft y Amazon ponen el gasto en IA en el punto de mira
Las dudas sobre el gasto en IA generan un riesgo sustancial para las perspectivas de las acciones estadounidenses. El gráfico siguiente muestra que el índice de tecnología del S&P 500 ha caído por debajo de los 7.100.
Esto sugiere una acción de precio negativa y más descensos en las acciones tecnológicas la próxima semana. Confirma que la señal alcista anterior, que se activó en septiembre, fue una rotura alcista falsa.
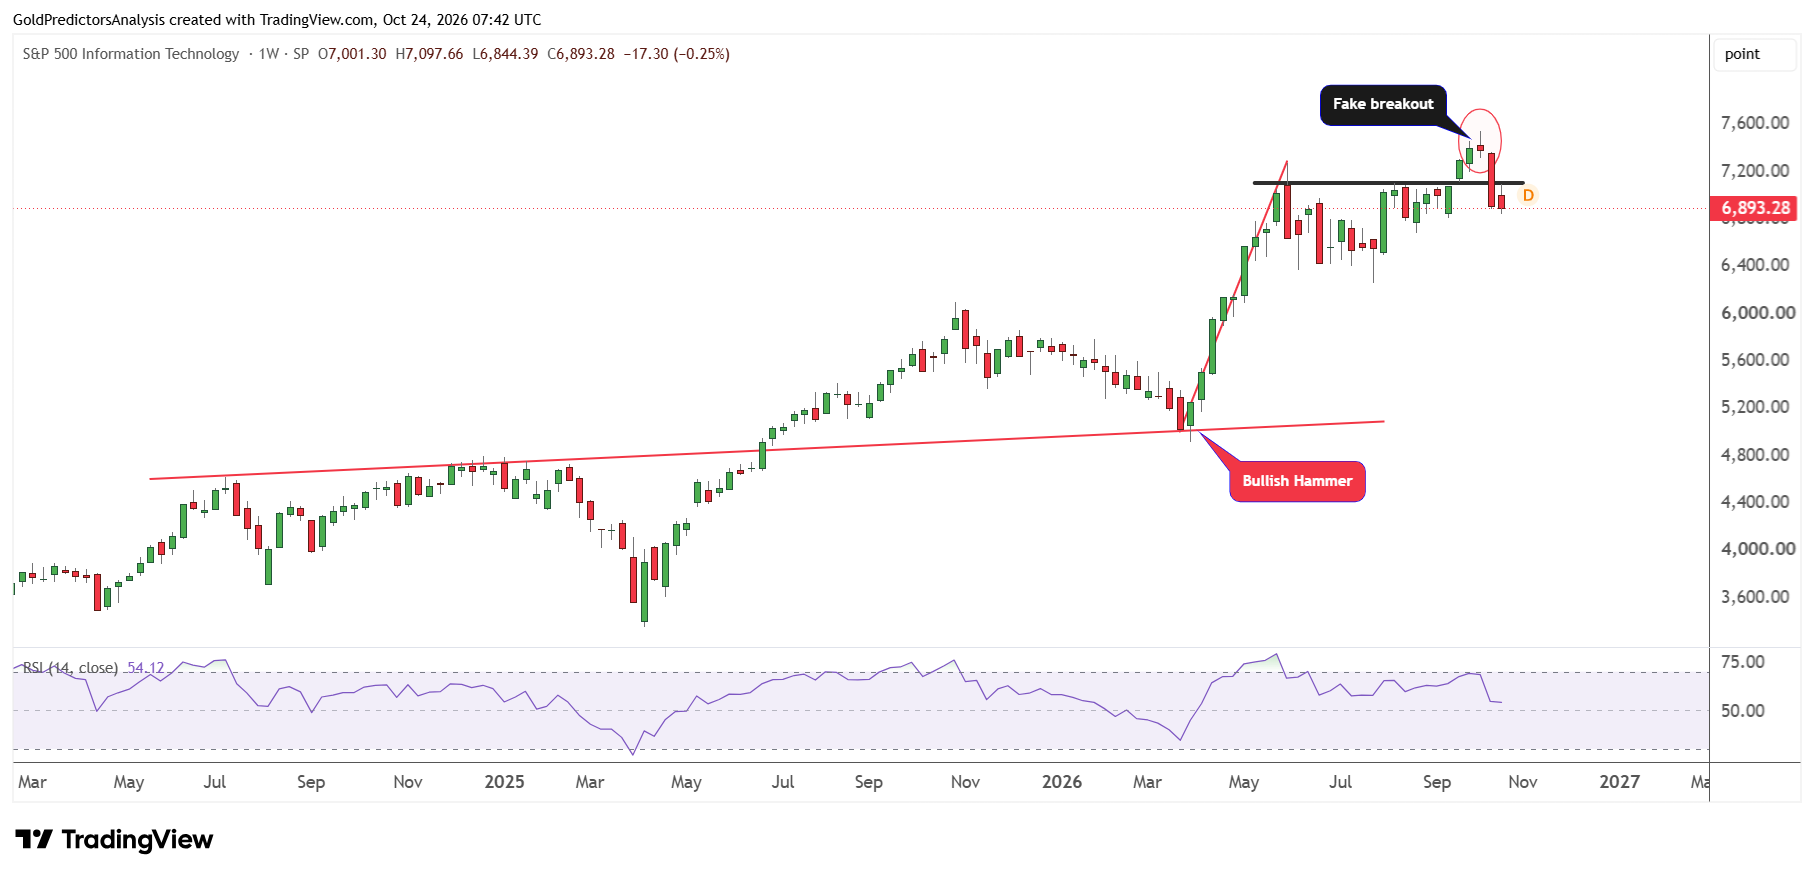
La ronda de ventas en tecnología de la semana pasada puso de manifiesto dudas sobre el coste de financiar y el retorno de los grandes proyectos de IA en el futuro. Microsoft Corp. (MSFT) y Amazon Inc. (AMZN) publicarán resultados la próxima semana. Esos resultados ofrecerán más pistas sobre los planes de gasto y la perspectiva de crecimiento, elementos importantes para el Dow Jones.
Si el crecimiento de los ingresos es sólido, podría restaurar la confianza. El alto coste de la inversión sin márgenes de beneficio claros podría desencadenar más ventas en acciones. En mi opinión, la perspectiva para el Dow Jones sigue siendo incierta a corto plazo debido a las principales presentaciones de resultados y al repunte de los precios del petróleo.
Análisis técnico del Dow Jones: una rotura por encima de 53.000 podría poner el objetivo en 55.000
Gráfico semanal: 50.000 sigue siendo el soporte clave
Desde una perspectiva técnica, el índice Dow Jones ha rebotado desde el mínimo de 50.507 y se ha impulsado hasta alcanzar un máximo en octubre de 52.974. El índice ha mostrado sombras pronunciadas en las velas semanales durante las últimas dos semanas. Pero el soporte en 50.000 se considera un soporte fuerte.
Si el índice continúa su rally por encima del nivel de 53.000, probablemente indicará un movimiento hacia la zona de 55.000. Por otro lado, una rotura por debajo de 51.000 empujará al índice hacia 50.000.
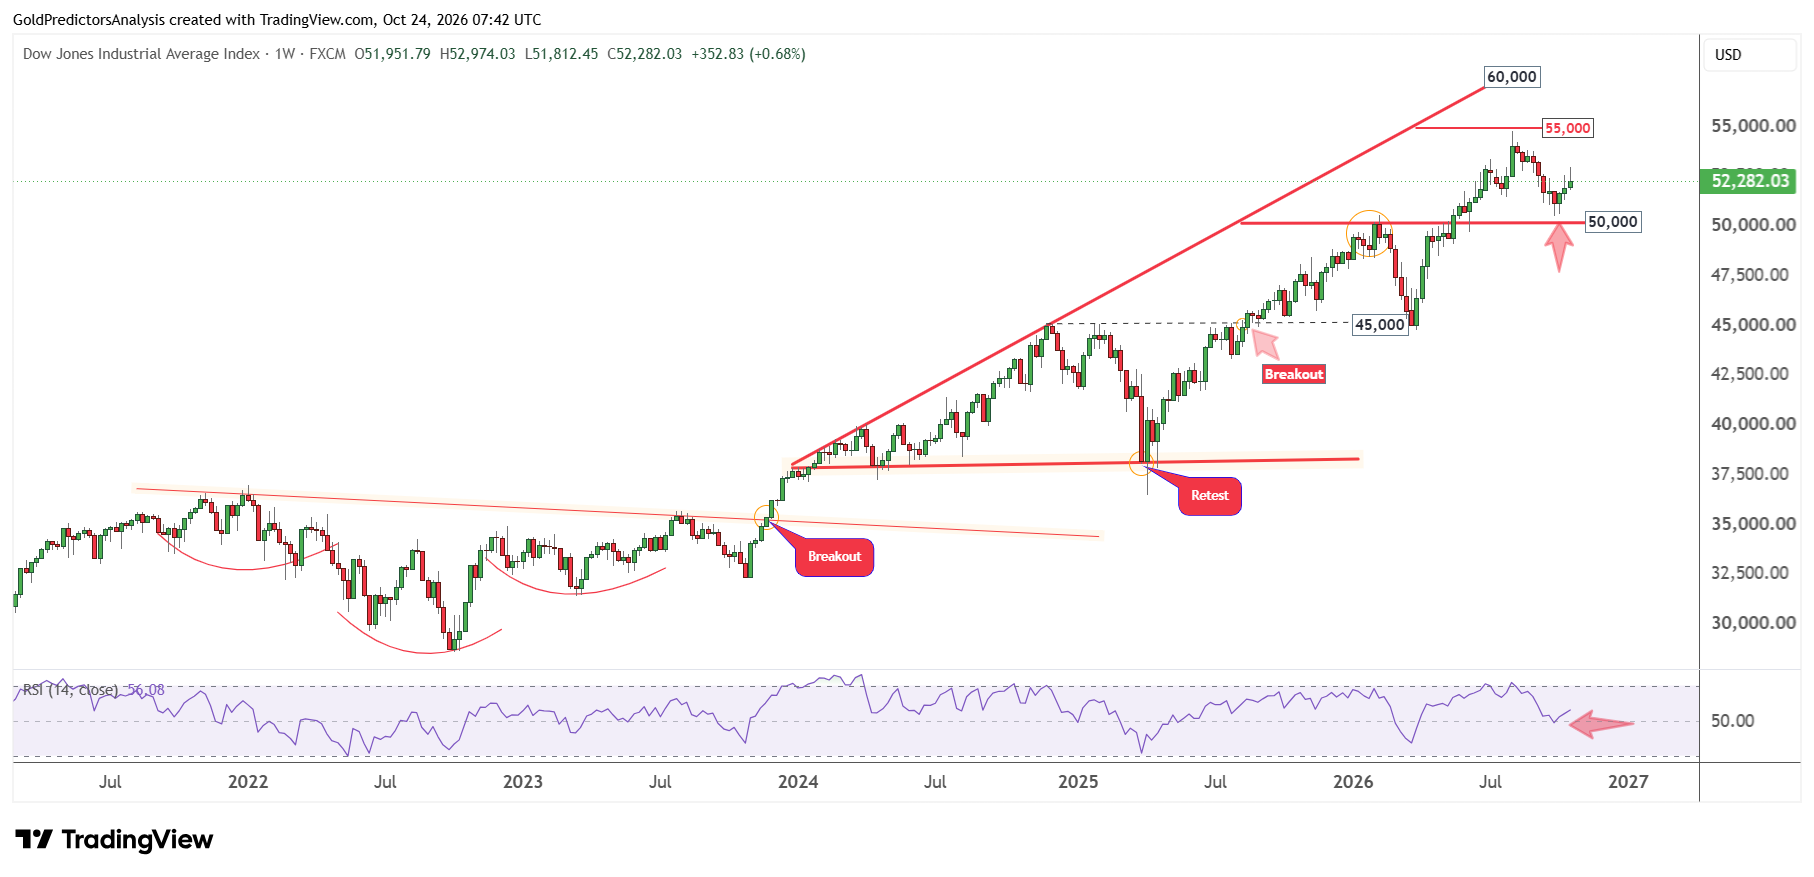
Sin embargo, el RSI rebota desde el nivel medio, lo que sugiere una acción de precio constructiva y un rally positivo durante las próximas semanas.
En general, el índice ha formado una acción de precio constructiva y alcista, como se aprecia en el patrón de hombro-cabeza-hombro invertido desde septiembre de 2021 hasta noviembre de 2023. Luego, la formación del patrón de cuña alcista ensanchada que se extiende desde enero de 2024 refuerza esta perspectiva. Por lo tanto, si el índice continúa manteniendo la zona de 50.000, probablemente seguirá subiendo hacia 55.000 y, posteriormente, hacia la región de 60.000.
Gráficos diario y de 4 horas: 53.000 marca el siguiente nivel de rotura
La acción de precio alcista también se observa en el gráfico diario, que muestra la formación de un patrón de hombro-cabeza-hombro invertido de diciembre de 2024 a agosto de 2025. El índice también registró una recuperación en V en abril y mayo de 2026. El precio alcanzó la SMA de 200 días el 1 de octubre de 2026 tras una corrección desde máximos históricos.
El índice rebotó desde la SMA de 200 días y cerró por encima de la SMA de 50 días, lo que sugiere un rally positivo. La reversión del viernes también logró cerrar justo cerca de la SMA de 50 días.
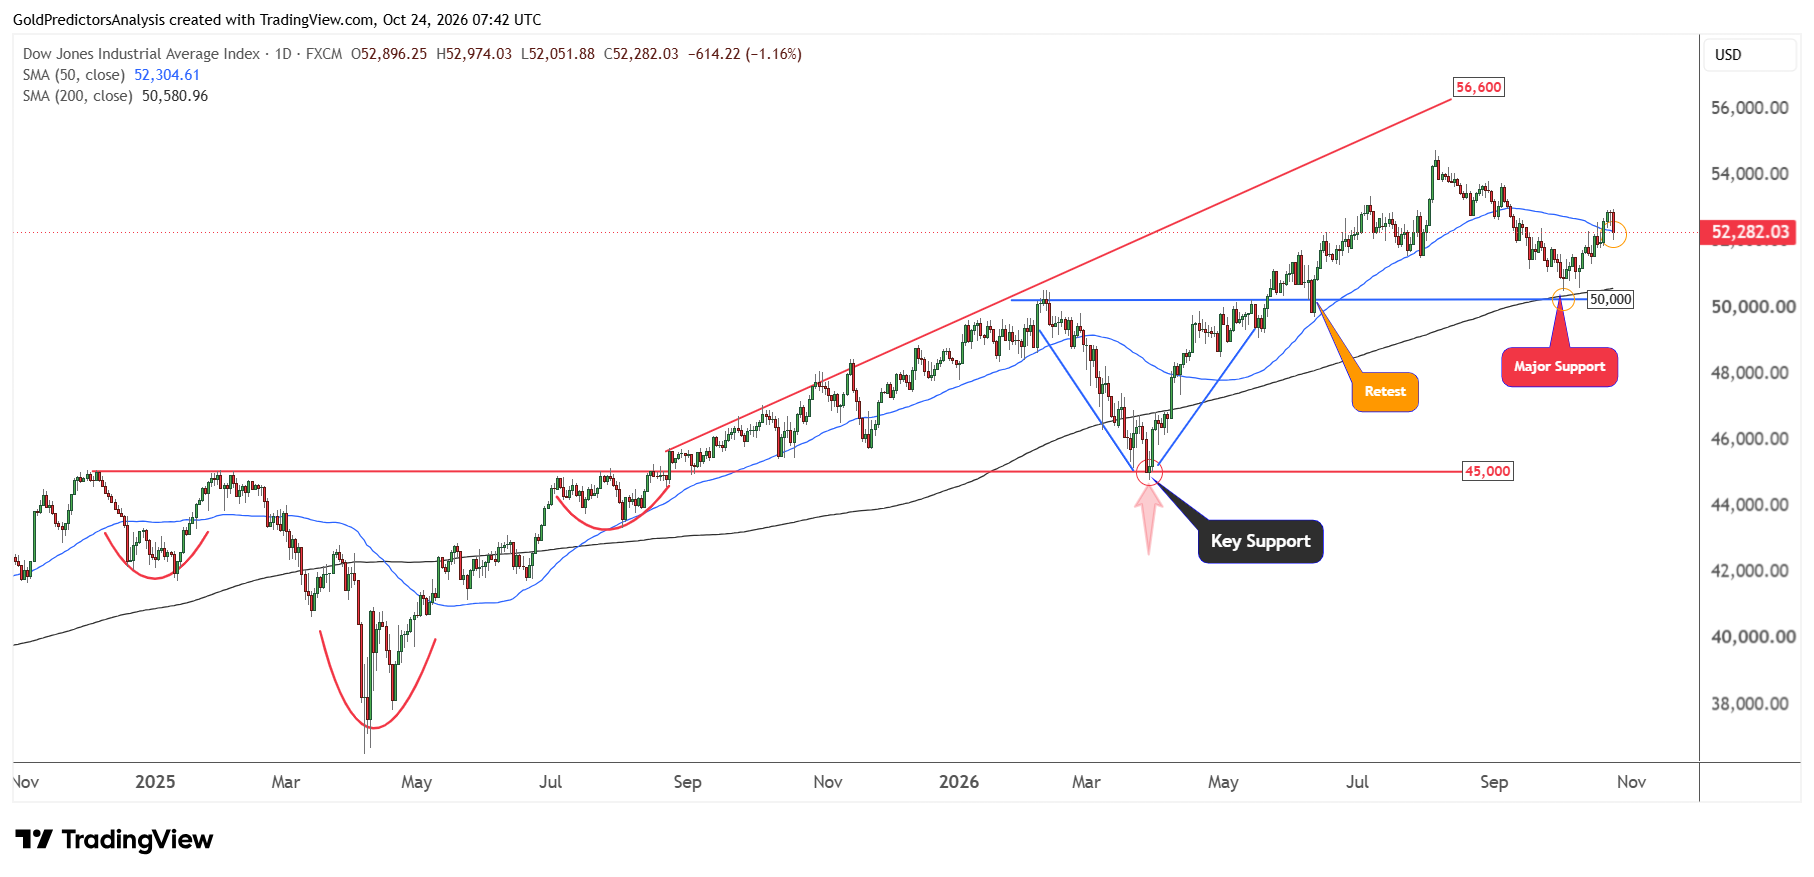
El gráfico de 4 horas muestra que el índice ha roto la línea de tendencia descendente que se extiende desde los máximos de agosto de 2026. Ahora, el índice ha vuelto a poner a prueba esa línea de tendencia punteada en rojo y ha producido un rebote.
Si el índice se recupera la próxima semana por encima de 53.000, probablemente continuará hacia el nivel de 53.700 en el corto plazo. Sin embargo, si el índice sigue cayendo por debajo de 51.000, sugerirá más descensos hacia la zona de 50.000.
Qué vigilar a continuación
El repunte de los precios del petróleo la semana pasada, debido a la escalada de la crisis en Oriente Medio, y los rendimientos elevados del Tesoro crean riesgos para los márgenes empresariales. Esta situación genera una perspectiva mixta para el Dow Jones. Las exenciones arancelarias siguen siendo selectivas y reducen el coste solo para algunas empresas, pero el alivio general sigue siendo limitado.
Los resultados de las grandes compañías de IA la próxima semana pueden ayudar a los inversores a juzgar si el crecimiento puede soportar los beneficios y justificar el gasto masivo en IA. Las fuertes ventas no pueden sostener las acciones si los costes elevados continúan apretando los márgenes.
En mi opinión, la perspectiva para el Dow Jones permanece constructiva siempre que el índice se mantenga por encima de 50.000. Una rotura clara por encima de 53.000 abrirá el camino para un rally hacia 55.000 y 60.000. Pero la rotura bajista por debajo de 51.000 podría empujar al índice a 50.000. El mercado necesita resultados sólidos y unos precios del petróleo más bajos para recuperar la confianza y permitir un rally hacia 55.000.
Lea más: Oil and AI Spending Risks Test the Path to 8,000