


El miércoles, el gas natural en Henry Hub está lidiando con una orientación meteorológica oficial que se inclina en contra de cualquier tipo de aumento amplio y temprano de la demanda de calefacción, propio de esta época del año, mientras que los datos más recientes de existencias muestran que los colchones nacionales y regionales no están igualmente cómodos.
La previsión de la NOAA del 27 de octubre favorece temperaturas superiores a la normal en el Este para el periodo del 2 al 6 de noviembre, con probabilidades que superan el 60% desde el Sudeste y el Atlántico Medio hacia el noroeste hasta los Grandes Lagos. La evaluación indica que la previsión podría reducir los requisitos de calefacción respecto a un resultado más frío en zonas consumidoras importantes. No mide el consumo real, y una probabilidad de clima templado no es necesariamente el porcentaje en que cambiará la demanda de gas. El tamaño, el momento y la ubicación del movimiento de temperaturas determinarán el efecto final en los mercados.
La ventana de pronóstico más amplia sigue siendo algo más cálida de lo anticipado. La NOAA favorece temperaturas por encima de lo normal en todo el territorio contiguo de Estados Unidos para el periodo del 4 al 10 de noviembre, aunque la confianza variará según la región. La discusión califica la confianza del pronóstico como media en general. Estos pronósticos superpuestos no son confirmaciones independientes del mismo resultado. Son orientaciones condicionales y deben considerarse simplemente como un pronóstico meteorológico.
El almacenamiento sigue siendo un indicador del equilibrio
La publicación de la EIA del 22 de octubre estimó que el gas en trabajo en los 48 estados contiguos medía 3.644 mil millones de pies cúbicos al 16 de octubre, tras una inyección semanal de 77 mil millones de pies cúbicos. Eso fue 35 mil millones de pies cúbicos por encima de la media de 5 años y 152 mil millones de pies cúbicos por debajo de la comparación interanual.
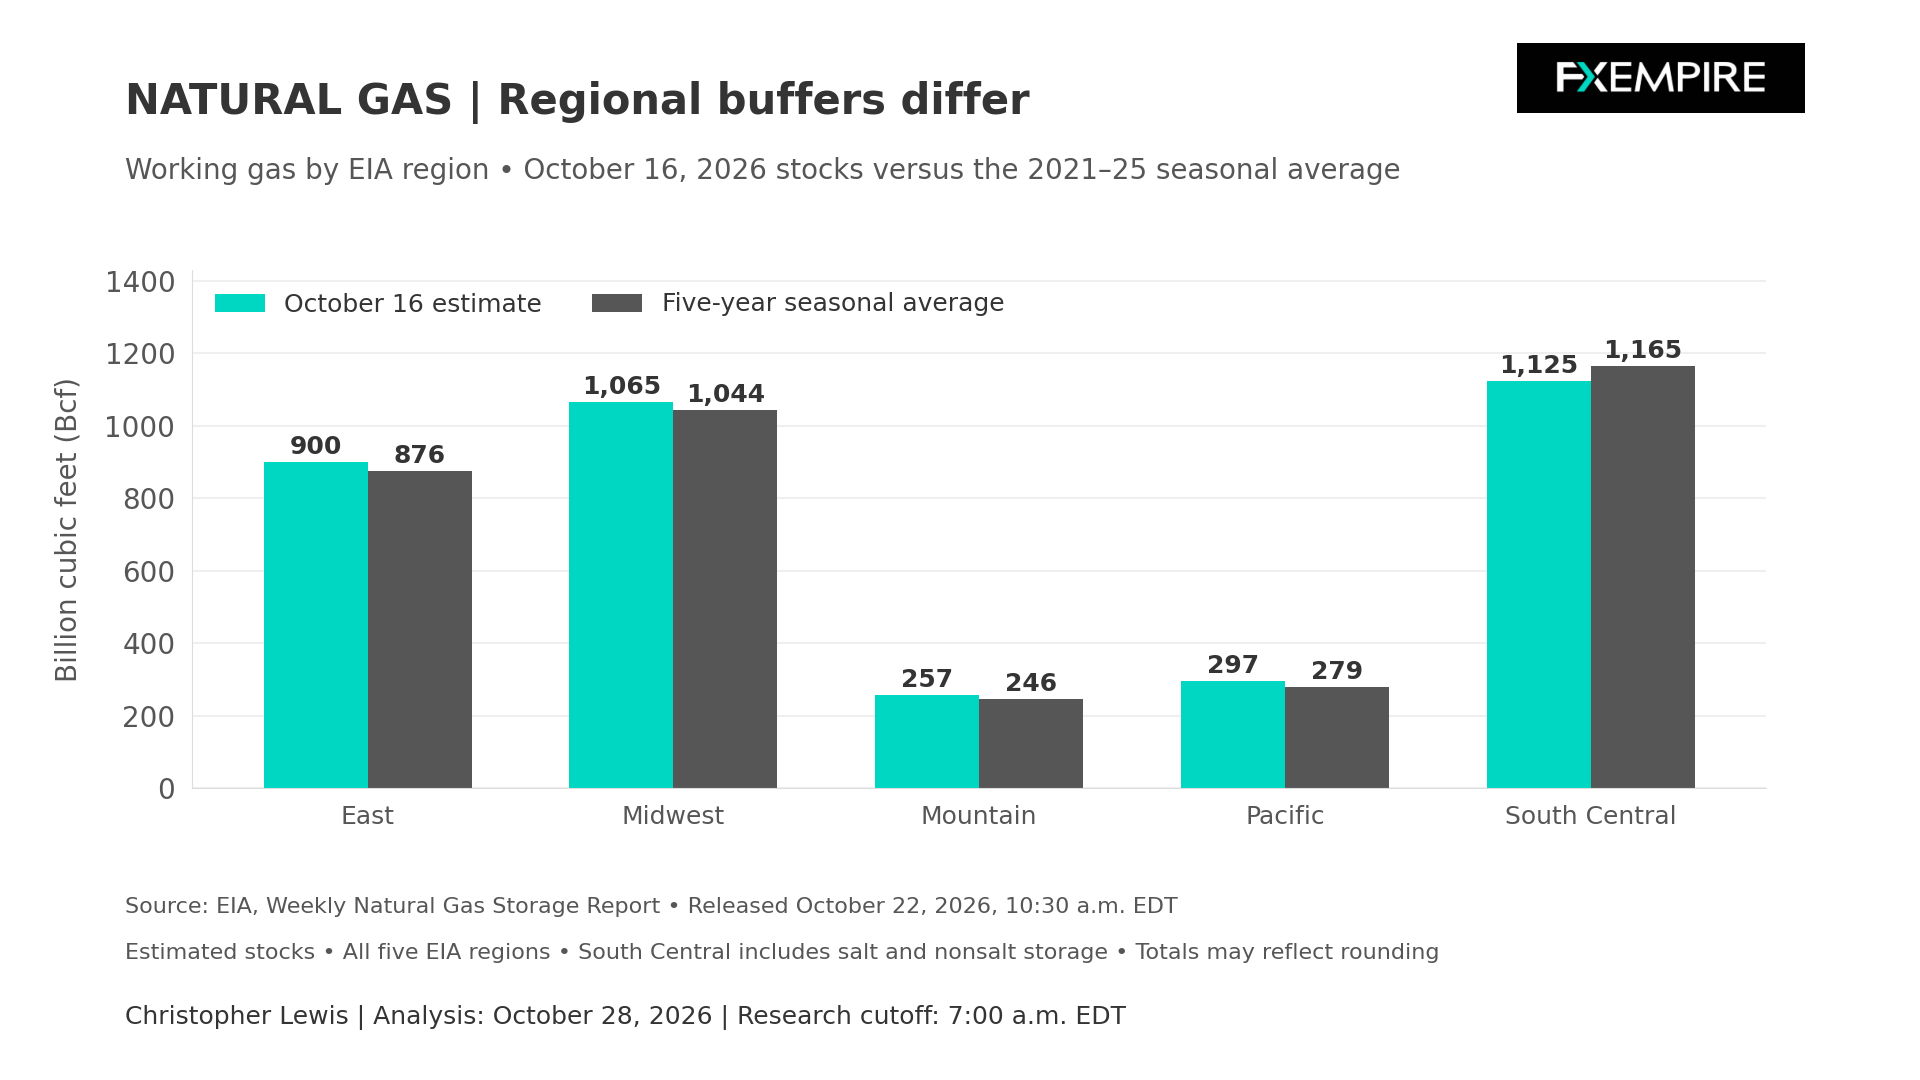
El gráfico regional explica por qué no debe sobreinterpretarse un excedente nacional. Las existencias del Sur Central eran de 1.125 mil millones de pies cúbicos frente a la media de 5 años de 1.165 mil millones de pies cúbicos. En contraste, el Este tenía 900 mil millones de pies cúbicos frente a 876 mil millones, y el Medio Oeste tenía 1.065 mil millones frente a 1.044 mil millones de pies cúbicos.
¿Déficit en el Golfo?
Un ligero excedente nacional puede, por tanto, coexistir con un déficit más cercano al suministro y la actividad exportadora de la región del Golfo. La interpretación es que la ubicación importa porque el gas almacenado debe ser entregable a través de la infraestructura disponible cuando suba la demanda. El volumen agregado por sí solo no describe la capacidad de los gasoductos, la flexibilidad de extracción ni la distribución a los clientes. El gráfico compara las cinco regiones de la EIA en las mismas unidades y escala. No implica un cuello de botella inmediato en gasoductos en ningún punto.
El próximo informe de existencias sale el jueves a las 10:30 a.m. El mercado estará atento para ver si el colchón nacional se amplía y si la reconstrucción del Sur Central sigue el ritmo, en lugar de tratar la dirección esperada de la inyección estacional como un resultado ya observado.
Pronóstico de precio de Natural Gas
Cada nuevo análisis de Natural Gas a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de Natural GasPronósticos de producción de octubre
La previsión de la EIA de octubre ofrece un contexto más amplio, proyectando una producción seca que promedia 112,20 mil millones de pies cúbicos por día en 2026 y 116,13 mil millones de pies cúbicos por día en 2027. Sus previsiones de exportación de GNL son de 17,6 y 18,6 mil millones de pies cúbicos por día, respectivamente. Esto no es un promedio del suministro diario actual, sino una previsión realizada por expertos.
El pronóstico ilustra el posible contrapeso entre mayor producción y mayores exportaciones. Más demanda de exportación puede apretar el balance doméstico si el crecimiento de la oferta no sigue el ritmo. A la inversa, el crecimiento de la producción combinado con un clima doméstico templado puede dejar más gas disponible para almacenamiento. Estos son mecanismos condicionales del equilibrio, no cambios verificados en los flujos por la mañana.
Pronósticos de existencias
El momento también juega un papel importante. La EIA completó el pronóstico el 1 de octubre y lo publicó el día 6. Por tanto, no incorpora eventos de mercado posteriores. Su proyección de 3.850 mil millones de pies cúbicos en almacenamiento a finales de octubre es, en consecuencia, una previsión, nada más.
La demanda internacional llega a Henry Hub a través de la capacidad real de exportación y las compras de gas. Un precio elevado en el extranjero por sí solo no puede generar salidas adicionales desde EE. UU. si las terminales o la infraestructura de conexión limitan las entregas. Por eso sería más útil observar la actividad de exportación medida que asumir que una señal de precio global automáticamente aprieta la oferta doméstica, pese a que los precios del gas se han triplicado en Europa.
La demanda de energía eléctrica también merece atención. En mi evaluación, un otoño templado puede reducir las necesidades de calefacción sin generar la fuerte carga de refrigeración asociada al calor veraniego. La generación, los patrones regionales y los combustibles competidores pueden modificar el efecto.
Para el miércoles, el equilibrio favorece la cautela a la hora de asumir que veremos un endurecimiento inmediato impulsado por el clima. Revisiones hacia temperaturas más frías, una reconstrucción de existencias decepcionante o una interrupción de suministro verificada reforzarían ese argumento.
Configuración técnica
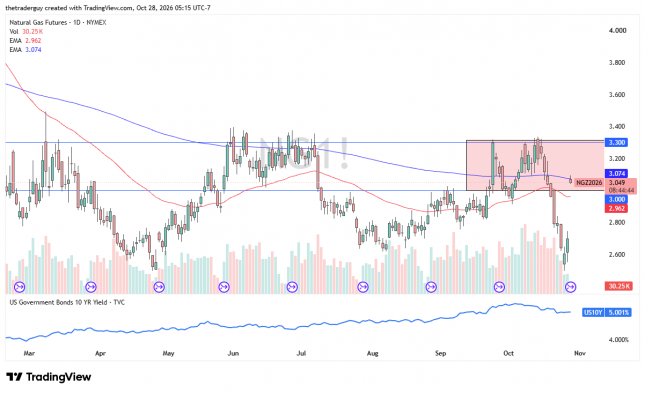
El análisis técnico del gas natural está un poco sesgado hoy, ya que el mercado ha pasado al contrato de diciembre, subiendo hasta 3,06 USD. Eso tiene cierto sentido, porque históricamente la demanda aumenta en el mes de diciembre. Aunque la previsión de la NOAA sugiere días más cálidos, solo llega hasta mediados de noviembre. Por lo tanto, las correcciones a corto plazo deberían seguir ofreciendo oportunidades de compra a medida que cambia la temporada.
Si desea saber más sobre cómo operar con gas natural, visite nuestra zona educativa.