


WTI
Esta semana se ha aportado información relevante a los mercados de materias primas petroleras, con el informe petrolero del miércoles en Estados Unidos y la estimación de crecimiento más fuerte del jueves. En conjunto, ofrecen respaldo a la resistencia económica y generan preocupaciones sobre la disponibilidad de crudo en Estados Unidos, pero no necesariamente establecen un endurecimiento uniforme en todos los combustibles terminados.
Publicación de la EIA
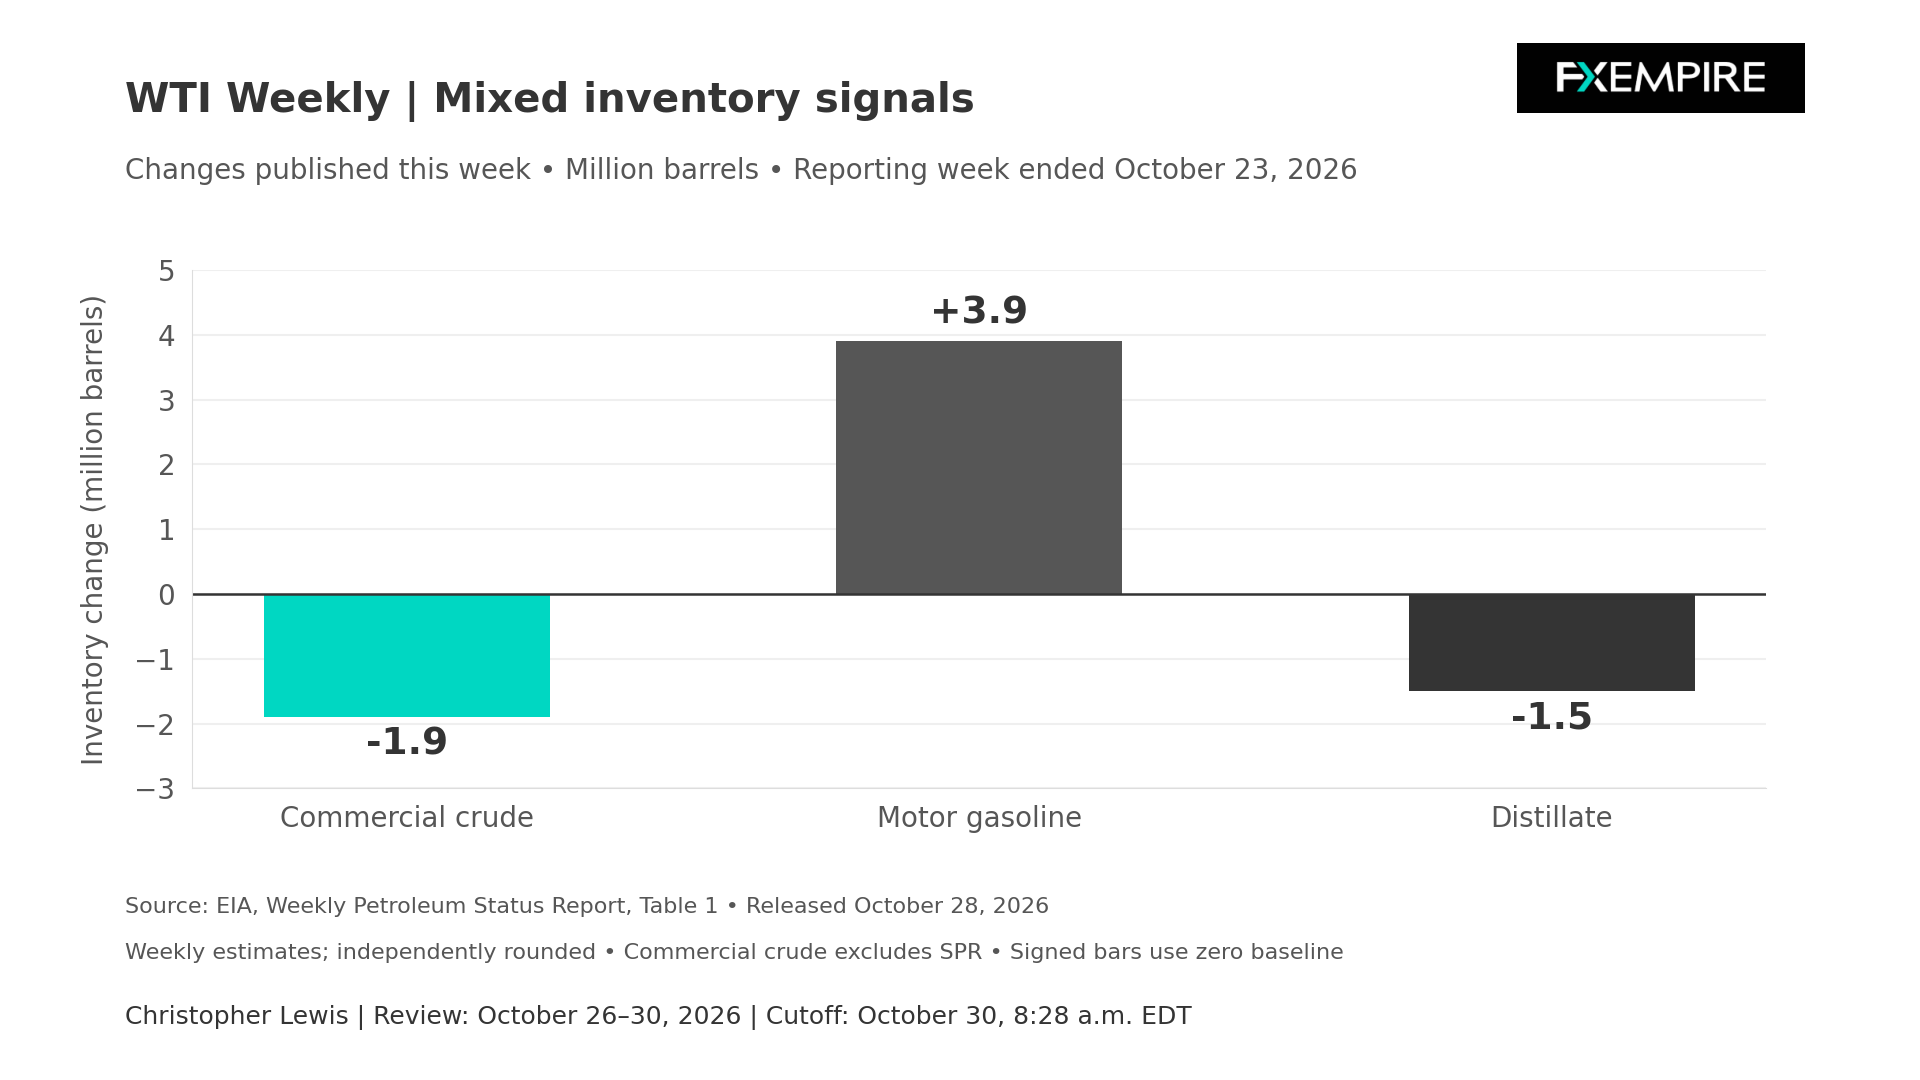
La publicación de la EIA del 28 de octubre cubrió la semana que terminó el 23 de octubre de 2026. Las existencias comerciales de crudo, excluida la Reserva Estratégica, disminuyeron en 1.900.000 barriles, hasta 410.600.000 barriles. Las reservas de gasolina aumentaron en 3.900.000 barriles, mientras que los destilados cayeron en 1.500.000 barriles. Mi evaluación es que el descenso de crudo es constructivo para los precios, pero la acumulación de gasolina debilita una afirmación general de fortalecimiento de la demanda de combustibles. De hecho, podría mostrar lo contrario. Los destilados plantean una preocupación aparte porque buffers más pequeños pueden aumentar la sensibilidad ante interrupciones en las refinerías.
Oferta y comercio
La oferta y el comercio también se movieron un poco. La producción estimada subió a 13.992.000 barriles por día desde 13.269.000, mientras que las exportaciones de crudo aumentaron a 4.850.000 barriles por día desde 3.442.000. Los insumos de crudo en refinerías se redujeron a 16.526.000 barriles por día.
El PIB avanzado muestra a EE. UU. fuerte
La estimación avanzada del PIB del jueves de Estados Unidos situó el crecimiento real del tercer trimestre en 3,4 % anualizado frente al 2,2 % en el segundo trimestre. Esto mejora la perspectiva general de demanda de crudo sin medir el consumo actual de gasolina o diésel. El informe petrolero programado para la próxima semana es el miércoles a las 10:30 a.m. (hora del Este), y podría ayudar a poner a prueba si las exportaciones se mantienen fuertes y si las existencias de productos confirman la señal del crudo. El informe de empleo del viernes también añadirá presiones catalizadoras sobre la demanda y la financiación.
Técnicas relativamente fuertes para el WTI
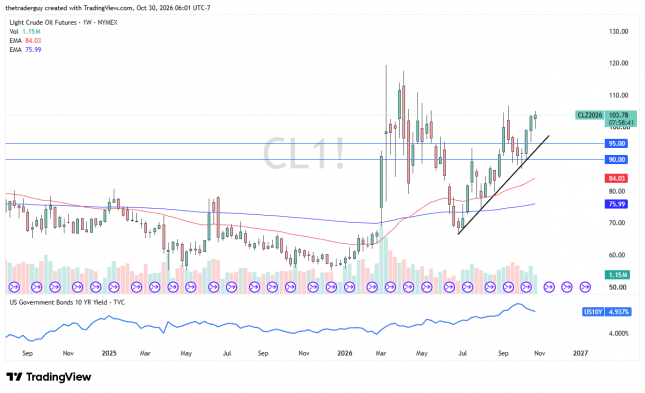
Vimos cómo los compradores regresaron y aprovecharon las caídas. La región de US$105 sigue siendo una barrera, y eso es algo que puede requerir cierta fortaleza para superarlo. Creo que hay más una actitud de comprar en la caída aquí.
Pronóstico de precio de Brent Oil
Cada nuevo análisis de Brent Oil a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de Brent OilBrent
El Brent también ha visto cómo la macroeconomía cobra protagonismo, ya que el entorno internacional sigue marcado por restricciones de entrega y de refinación. El hecho de que la Reserva Federal mantenga su rango objetivo en 3,75 % a 4 % también entra en juego, ya que el crecimiento resistente puede sostener el consumo mientras que la inflación persistente mantiene las constricciones de financiación como una realidad.
Balance del mercado internacional
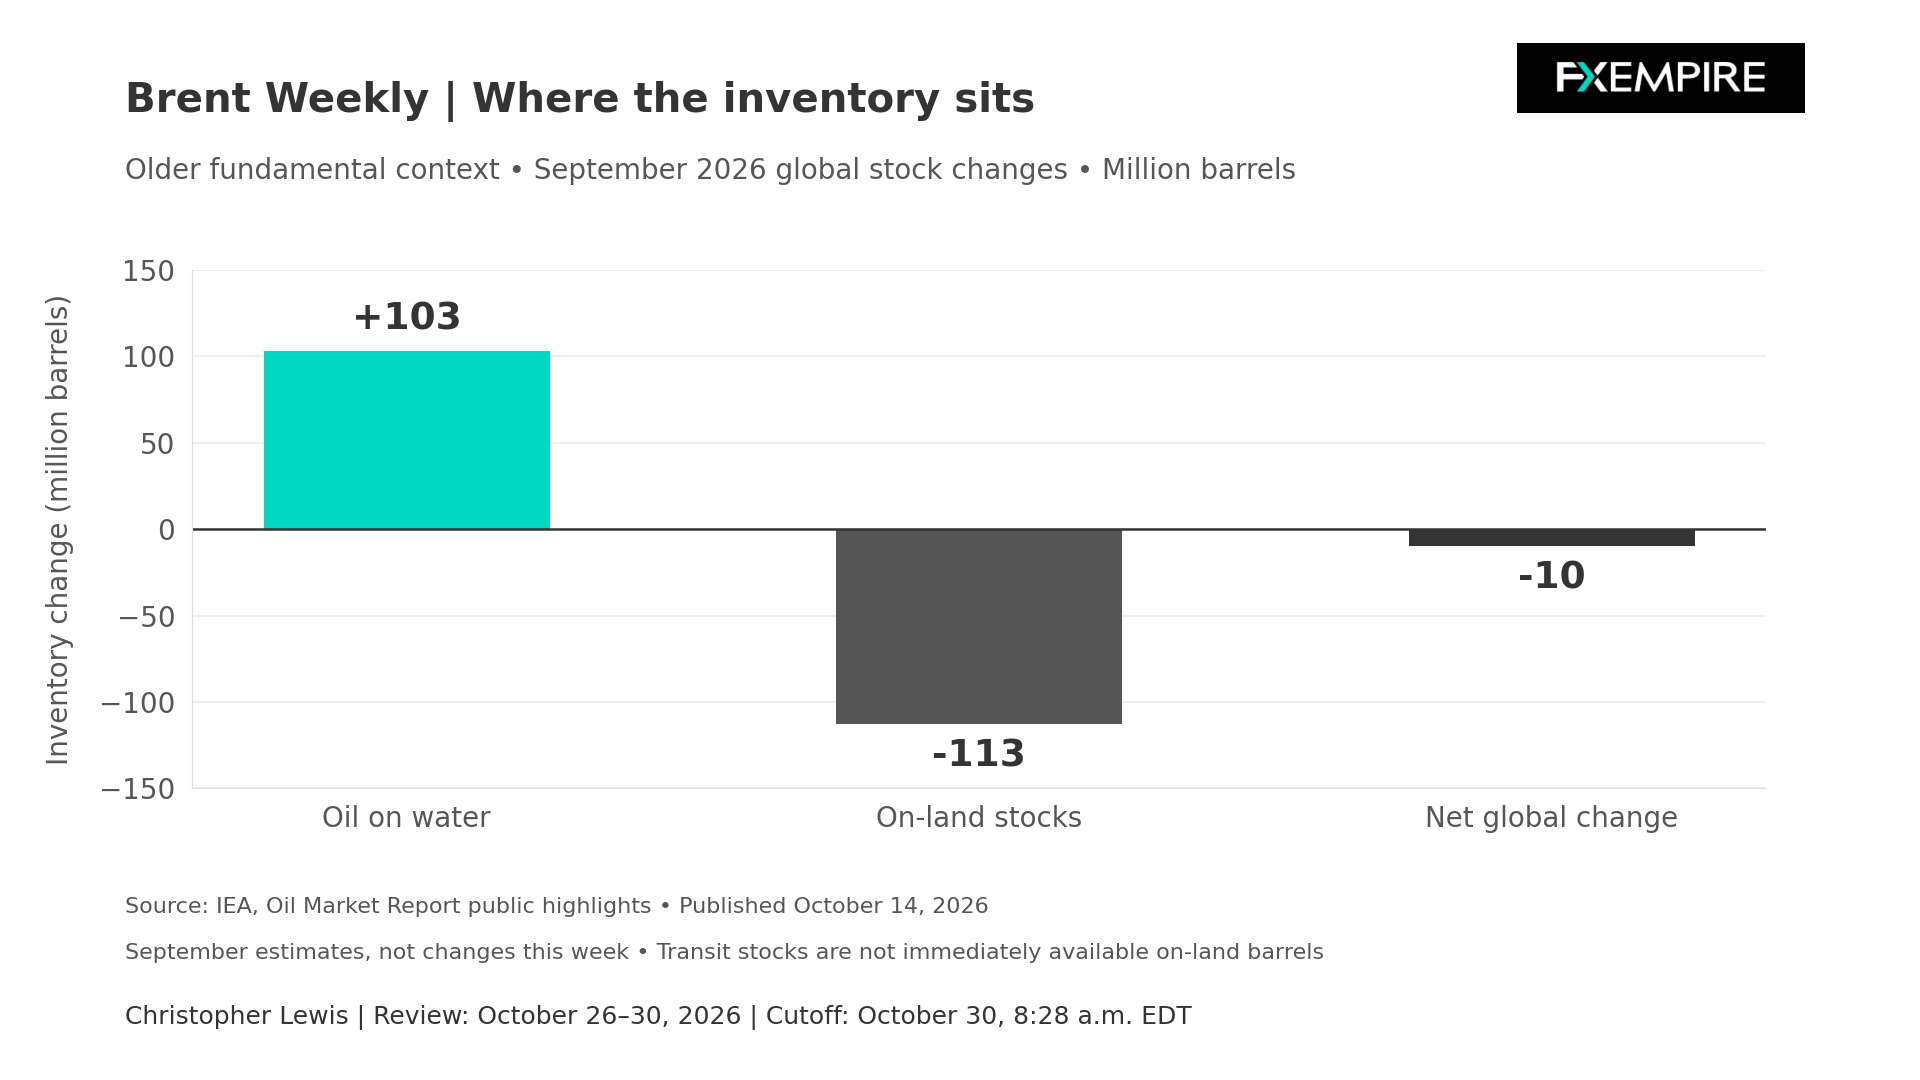
La evidencia más clara sobre el balance internacional que uso aquí sigue siendo información con fecha de contexto. El informe de la AIE del 14 de octubre estimó la oferta global de septiembre en 102.300.000 barriles por día, 2.500.000 más que en agosto. También informó de una caída de 113.000.000 de barriles en inventarios en tierra, en gran medida compensada por un aumento de 103.000.000 de barriles en crudo en tránsito por mar. Mi interpretación es que la composición importa más que el pequeño cambio neto por sí solo. El aumento de crudo en tránsito puede señalar una recuperación de los envíos, pero dejar retrasos todavía intactos para los consumidores. Una refinería no siempre puede sustituir una llegada futura por un barril accesible hoy.
¿Demanda a la baja?
La AIE también proyectó una contracción interanual de 2.500.000 barriles por día en la demanda del cuarto trimestre junto con un déficit hasta final de año. Son previsiones y no necesariamente están escritas en piedra, pero sirven para enmarcar las pruebas de evidencia posteriores.
La próxima semana, la fiabilidad de las entregas y el procesamiento real en refinerías serán pruebas físicas importantes. La recuperación en las llegadas podría reconstruir existencias accesibles y posiblemente reducir el recargo por escasez. Una interrupción renovada o márgenes débiles en las refinerías podrían frustrar ese argumento. Los datos de comercio internacional de septiembre programados por la BEA se publican el miércoles, 4 de noviembre, a las 8:30 a.m. (hora del Este), antes del informe petrolero en Estados Unidos. El informe de empleo de octubre en EE. UU. el viernes también influirá en el potencial de demanda.
Perspectiva técnica
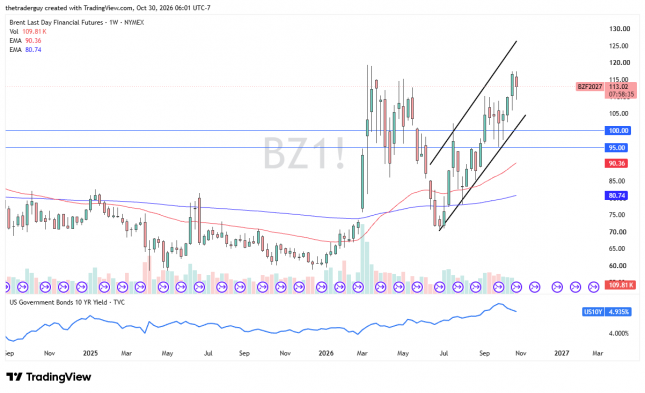
El mercado del Brent ha caído un poco más durante la semana que el mercado del WTI, pero, sinceramente, sigue manteniendo una prima. Los retrocesos a corto plazo continúan siendo oportunidades de compra desde todo lo que veo aquí, y no me interesa abrir posiciones cortas en los mercados petroleros. La pregunta para el Brent será si puede o no romper por encima de ese nivel de US$120, que fue el techo principal del mercado desde la guerra.