


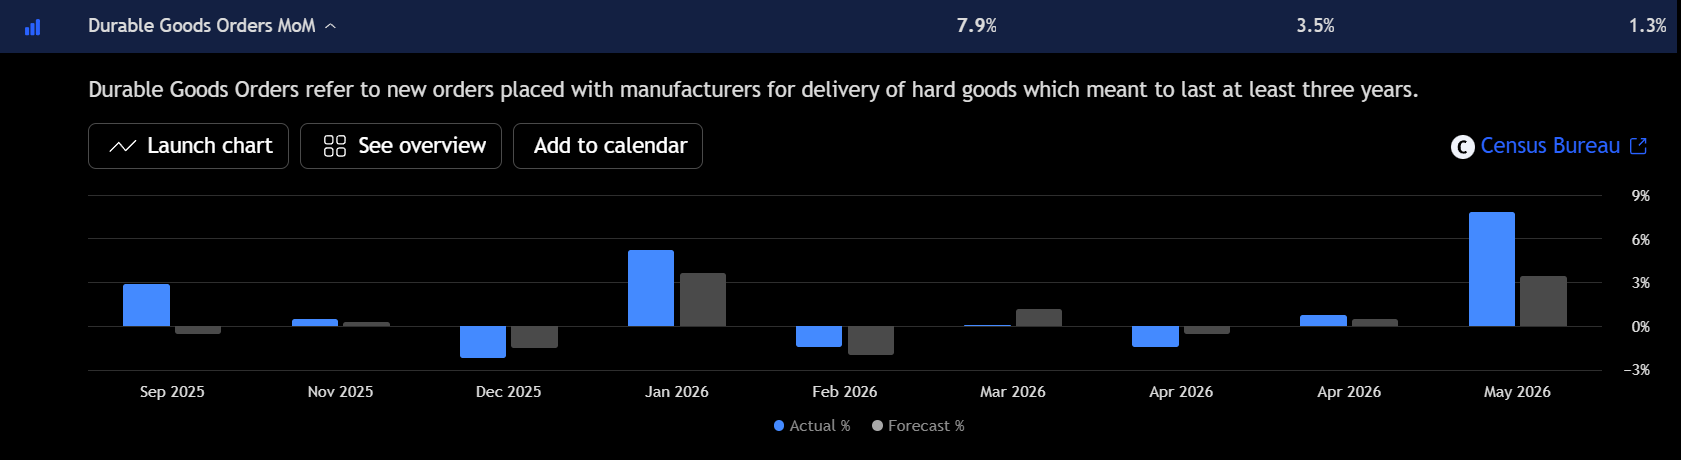
Los pedidos de bienes duraderos se disparan
Los pedidos de bienes duraderos subieron un 7,9%, muy por encima del 3,5% previsto, pero no lo calificaría como una señal clara de un boom cíclico. El titular se vio impulsado en gran medida por pedidos de aeronaves, mientras que los bienes de capital subyacentes fueron más débiles.
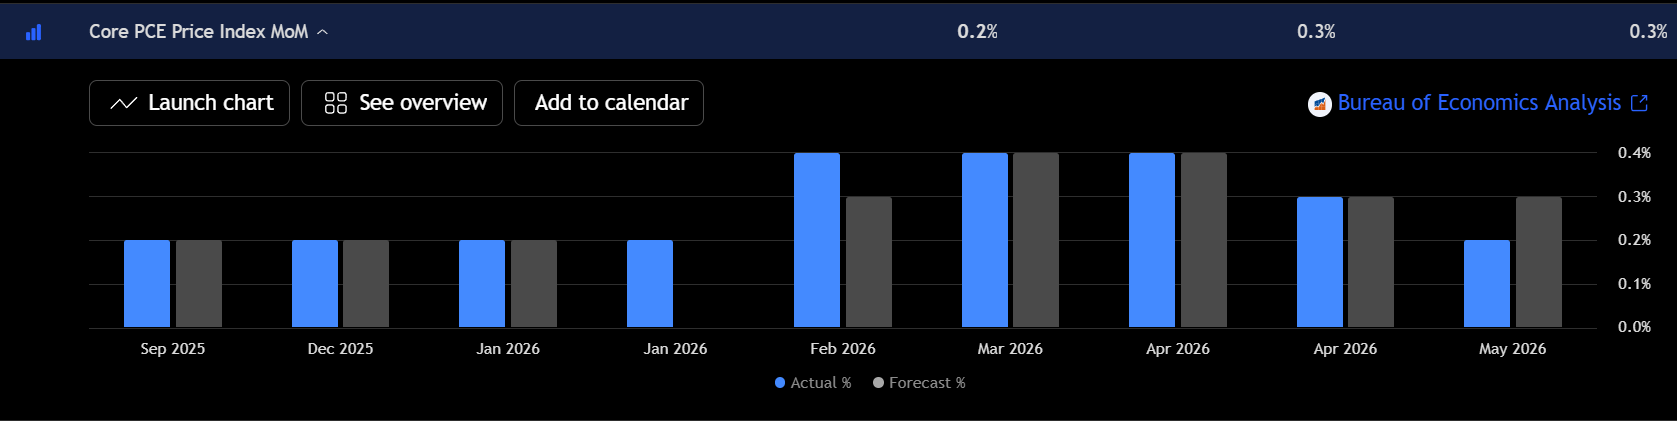
El PCE subyacente se enfría
El PCE subyacente se situó en 0,2% mensual, por debajo del 0,3% previsto. Esta lectura mensual da cierto alivio al mercado porque reduce la presión para que los rendimientos sigan subiendo. La narrativa del aterrizaje suave sigue vigente.
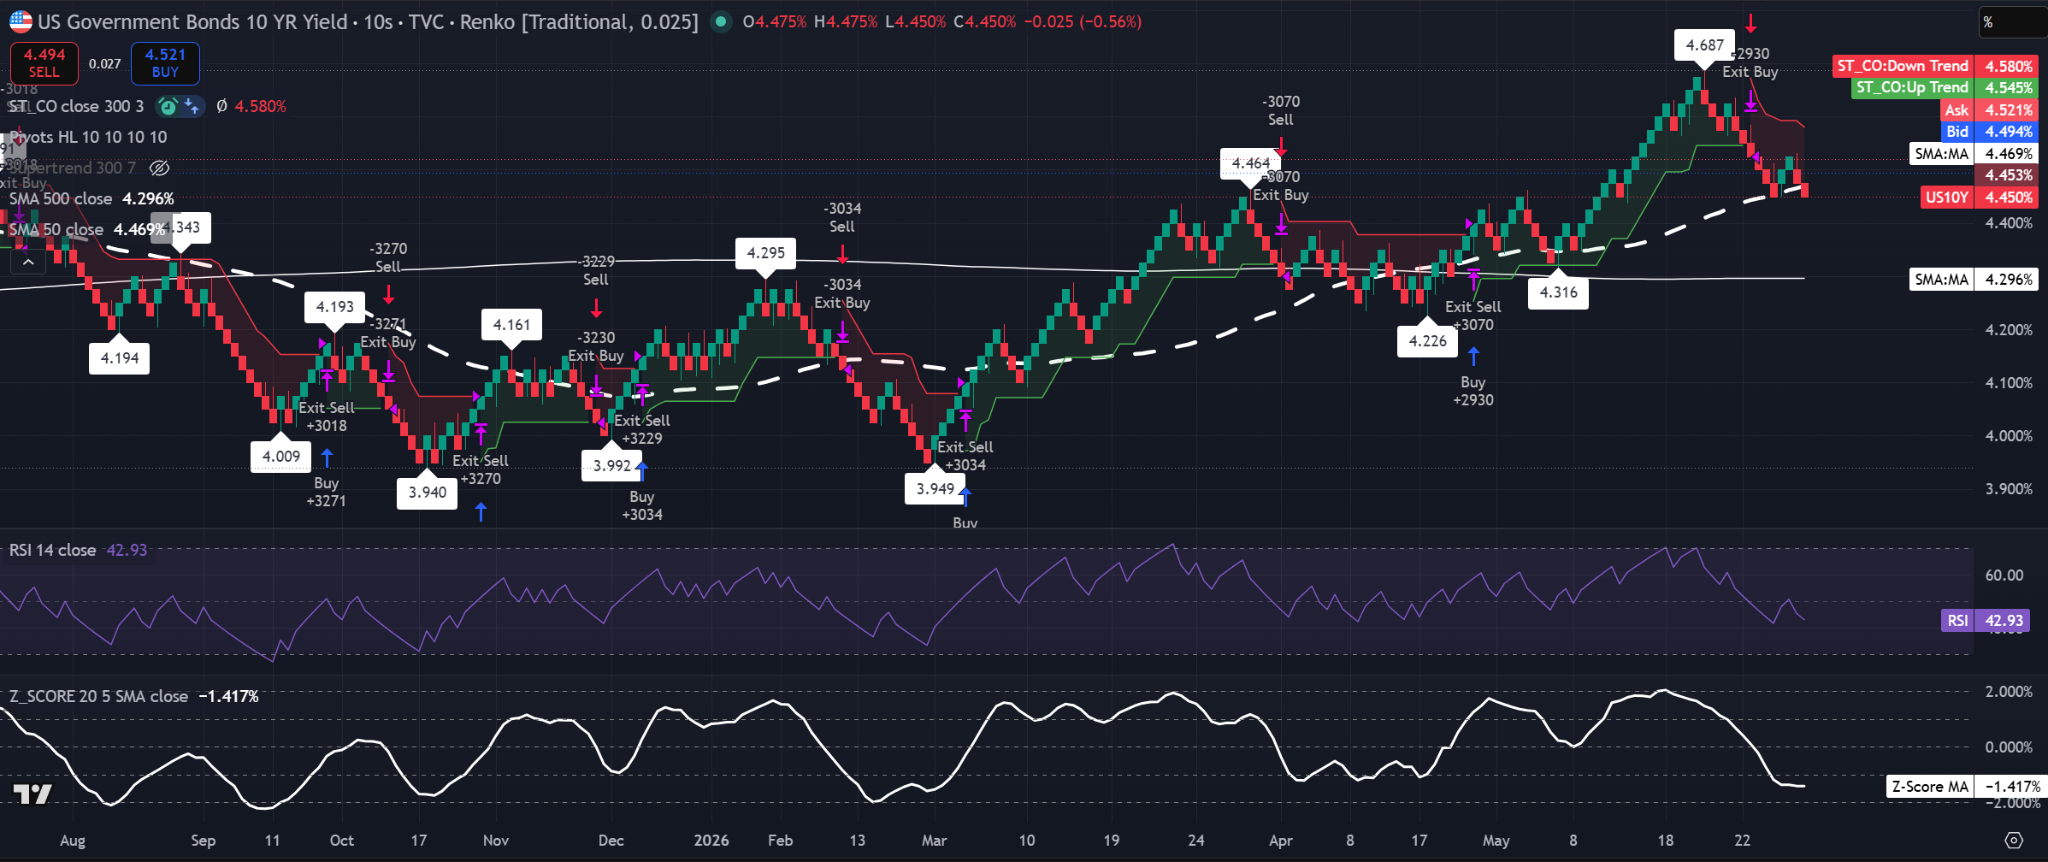
Los rendimientos están cediendo
En el gráfico Renko, los rendimientos se sitúan actualmente por debajo de la 50-SMA. La tendencia a corto y medio plazo ha cambiado. Estas caídas ofrecen una oportunidad para las acciones y les dan más margen de maniobra. No obstante, el rendimiento del bono a 10 años de EE. UU. sigue por encima de la 500-SMA de largo plazo. Además, la SMA del Z-Score está en sobreventa y parece a punto de girar al alza, señal de que las caídas actuales se estarían desacelerando. Hace falta más de estas bajadas para señalar un cambio de tendencia en los rendimientos.
El rendimiento a 10 años de EE. UU. retrocede desde los máximos recientes
La rotura alcista en Renko del S&P 500 se mantiene
El Renko de 20 ladrillos sigue mostrando una configuración alcista. El precio se sitúa alrededor de 7.560, por encima de la 50-SMA cerca de 7.410 y muy por encima de la 500-SMA cerca de 6.840. Es una estructura sólida. El RSI está cerca de 64,8, por lo que el impulso es positivo, mientras que el Z-Score, en torno a 1,9, indica que el movimiento está algo estirado pero no roto. Podemos ver una pausa hacia 7.460–7.410, pero mientras los compradores defiendan esa zona, mantendría al índice S&P 500 dirigido hacia 8.150 a medio plazo.
El índice S&P 500 está en una clara tendencia alcista
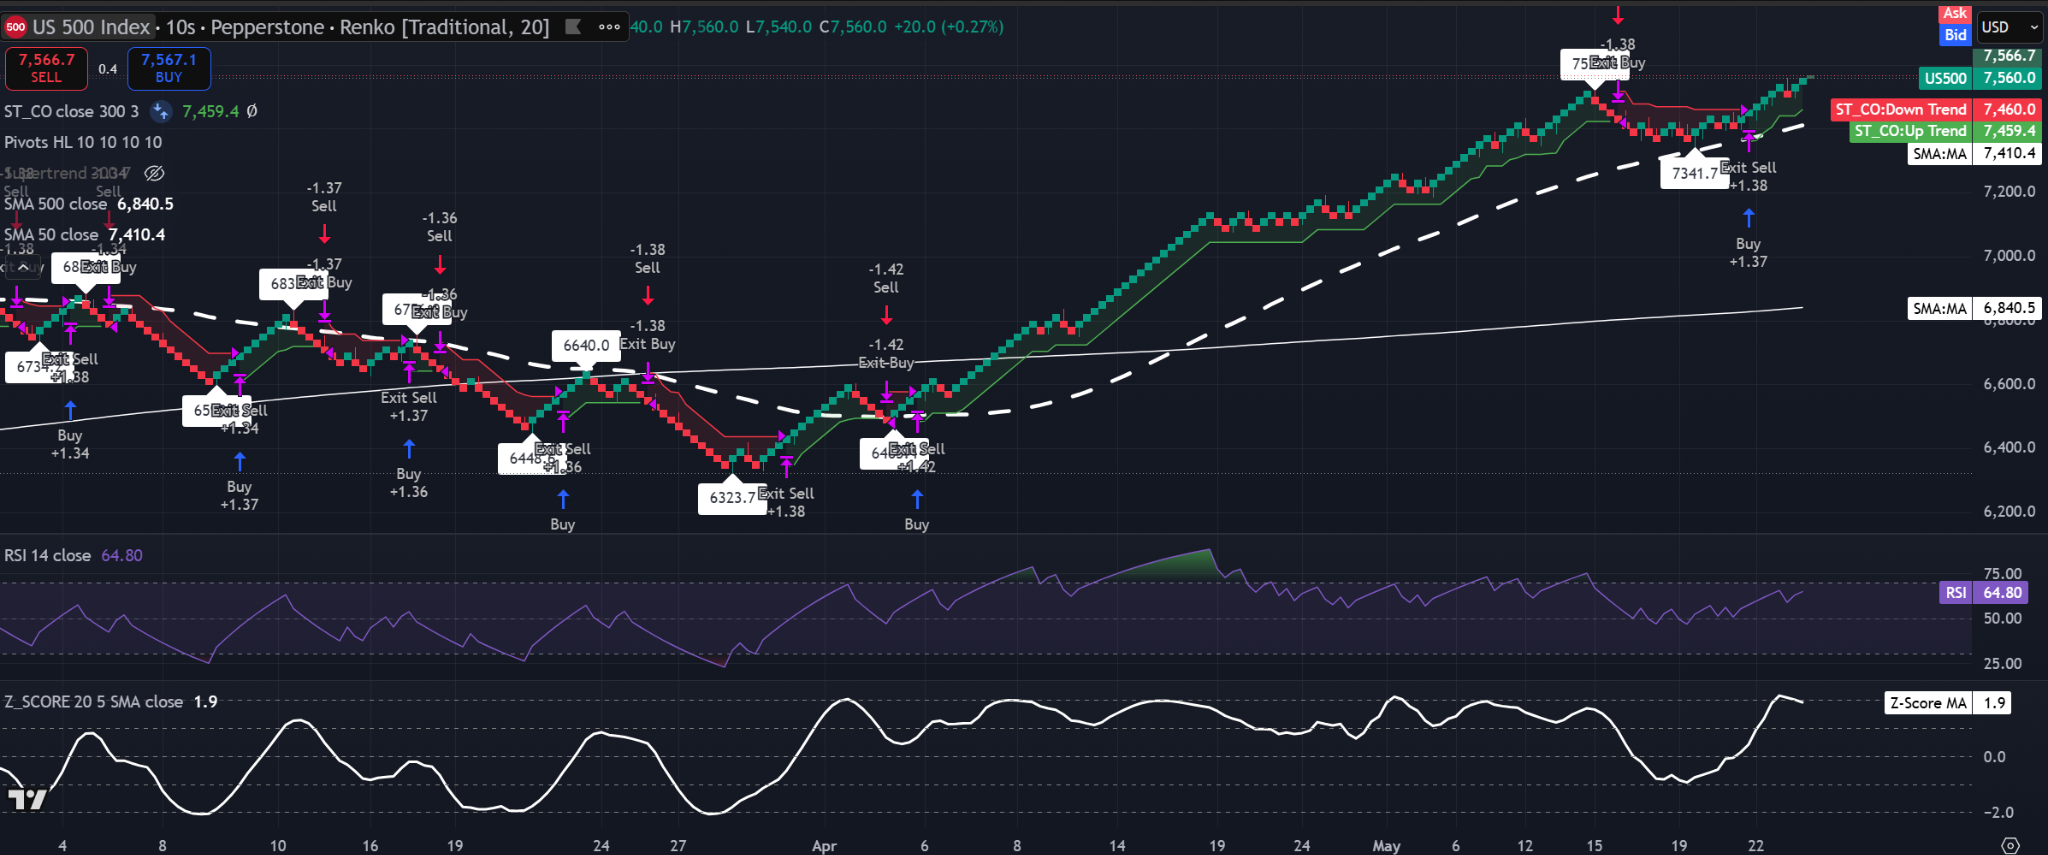
Niveles de soporte: 7.240, 6.780, 6.310
Niveles de resistencia: 7.450, 8.150
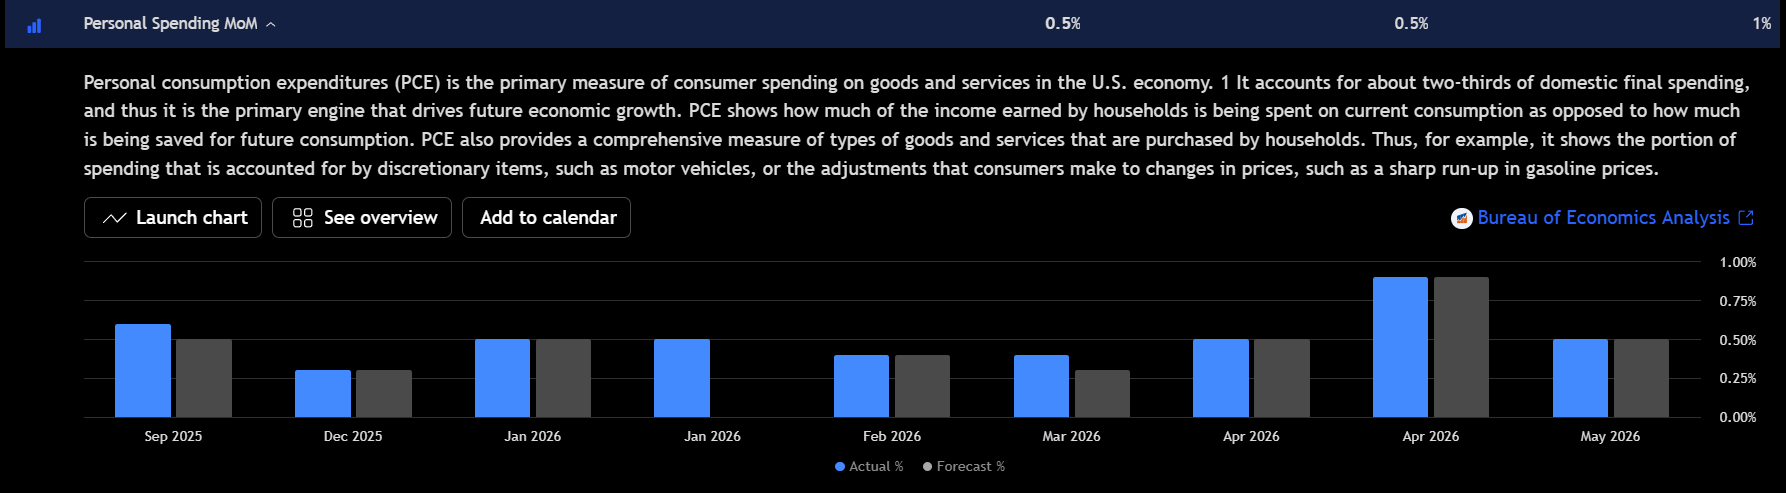
Camino a medio plazo: Espero que el índice S&P 500 siga subiendo hacia 8.150, siempre que el precio se mantenga por encima de 7.240 y el rendimiento a 10 años no vuelva a situarse por encima del 4,58%. La estructura Renko es alcista, el PCE subyacente se enfrió lo suficiente y el gasto personal sigue respaldando la historia de beneficios. Podemos ver cierta vacilación cerca de los máximos actuales porque el impulso está estirado, pero seguiría tratando las correcciones como oportunidades para comprar en la caída mientras el índice permanezca por encima de la 50-SMA del Renko.