


La sorpresa que no fue suficiente
Netflix acaba de publicar su informe de resultados del cuarto trimestre y, sinceramente, los números parecen bastante sólidos a primera vista. Superaron las expectativas tanto en beneficios como en ingresos: registraron 12.050 millones de dólares frente a los 11.970 millones que esperaban los analistas. El beneficio por acción fue de 0,56 dólares, superando por poco la estimación de 0,55 dólares. Los ingresos aumentaron un 18% interanual, lo cual no es despreciable.
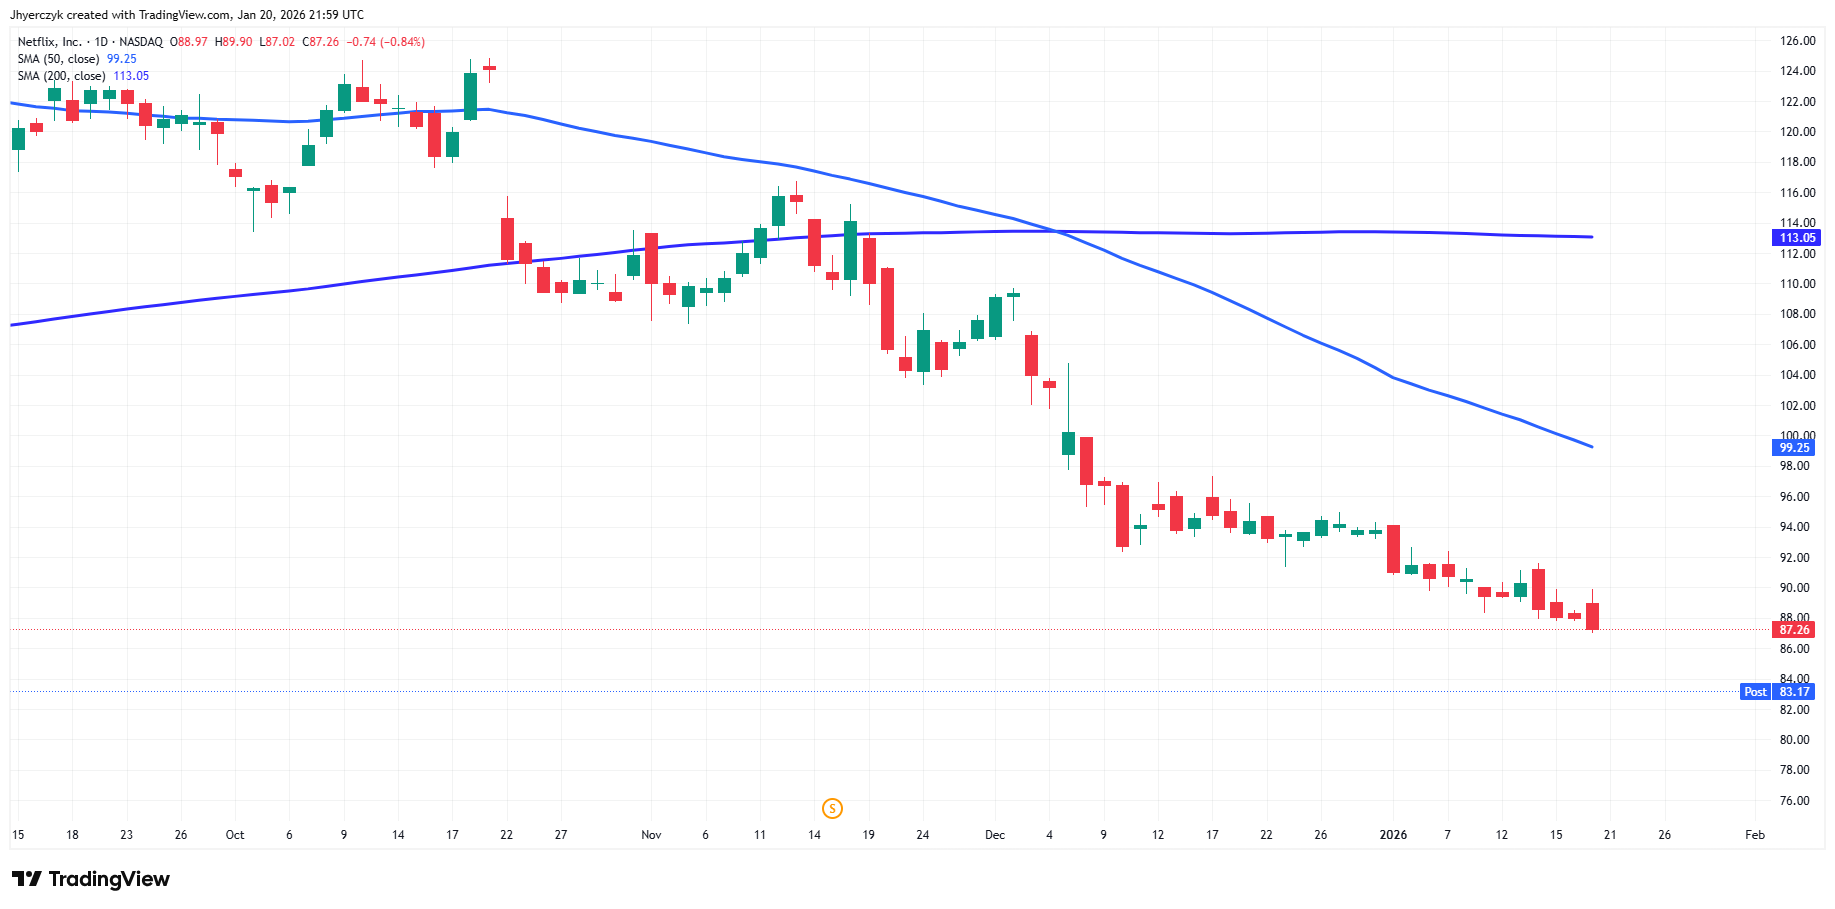
A las 22:00 GMT, Netflix cotiza a 83,58 dólares, en baja de 3,73 dólares o -4,27%.
325 millones de suscriptores y sigue en aumento
En mi opinión, la conclusión principal es: Netflix ahora tiene 325 millones de suscriptores de pago en todo el mundo. Es un hito enorme para el gigante del streaming. Superaron los 300 millones a finales de 2024, así que claramente siguen creciendo. Su nivel con publicidad también parece estar funcionando: los ingresos por publicidad más que se duplicaron en 2025 hasta superar los 1.500 millones de dólares, y proyectan que aproximadamente se duplicarán de nuevo en 2026.
Cuando “suficientemente bueno” no es suficiente
He aquí por qué creo que la acción cayó casi un 5% tras el cierre. Cuando una empresa supera las estimaciones por un margen tan estrecho (hablamos de céntimos por acción), los inversores a veces lo interpretan como “no es suficiente”, especialmente para una acción tecnológica de alto vuelo como Netflix. El mercado probablemente ya había descontado un rendimiento más fuerte dado todo el revuelo alrededor de la temporada final de Stranger Things y esos partidos navideños de la NFL.
El elefante de 82.700 millones de dólares en la habitación
Pero la verdadera historia podría ser la gigantesca oferta de 82.700 millones de dólares de Netflix por los activos de estudios y entretenimiento de Warner Bros Discovery. Van con todo para adquirir HBO Max, Game of Thrones, Harry Potter, DC Comics — básicamente un tesoro de contenido. Incluso modificaron su oferta a una propuesta totalmente en efectivo de 27,75 dólares por acción y aseguraron unos enormes 67.200 millones de dólares en compromisos de préstamos puente.
Es un compromiso financiero enorme, y los inversores podrían estar preocupados por la deuda que Netflix está asumiendo. Claro, les da un poder de contenido y de franquicias increíble, pero también es una jugada arriesgada que podría tensar su balance.
¿Qué sigue para el gigante del streaming?
De cara al futuro, Netflix espera ingresos en 2026 entre 50.700 y 51.700 millones de dólares, lo cual es aceptable pero puede que no sea el crecimiento explosivo que algunos inversores esperaban. Sumado al pesimismo generalizado en el sector tecnológico hoy, no es sorprendente que la acción se corrigiera a pesar de superar las expectativas.
Conclusión: Netflix sigue creciendo y ejecutando bien, pero los inversores parecen preocupados por los costes de la adquisición de Warner Bros y por si el crecimiento futuro justifica la valoración actual. A veces las buenas noticias simplemente no son suficientes para Wall Street.