


Hasta ahora, 2026 ha sido el año del petróleo. No solo del petróleo, sino de la energía en general. Vimos a Venezuela obtener un nuevo líder mediante una extracción militar estadounidense en el primer trimestre y, posteriormente, estalló una guerra en Oriente Medio que la Agencia Internacional de la Energía (AIE) calificó como uno de los choques petroleros más severos de la historia. La situación en el Estrecho de Ormuz resulta realmente cautivadora cuando uno comienza a reflexionar. Ese lugar es, básicamente, la yugular de la economía global. Y el 13 de marzo solo 3 buques atravesaron ese corredor. Ese mismo corredor suele manejar alrededor del 20% del crudo mundial. La oferta global quedó amputada. A medida que seguimos navegando entre estos escombros, creo que debemos mirar más allá del impacto inmediato y ver cuáles serán los siguientes desencadenantes que afecten el precio, ya sea al alza o a la baja.
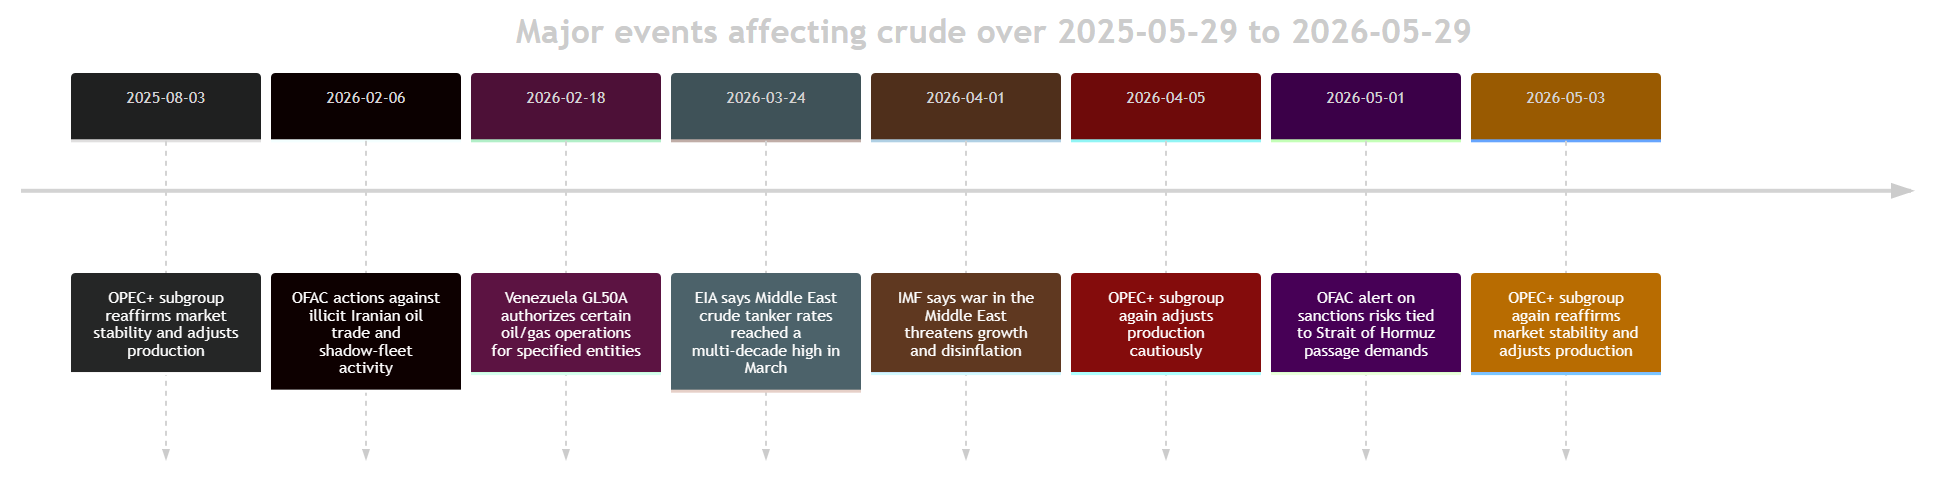
Se intensifican los riesgos geopolíticos de suministro en rutas petroleras clave
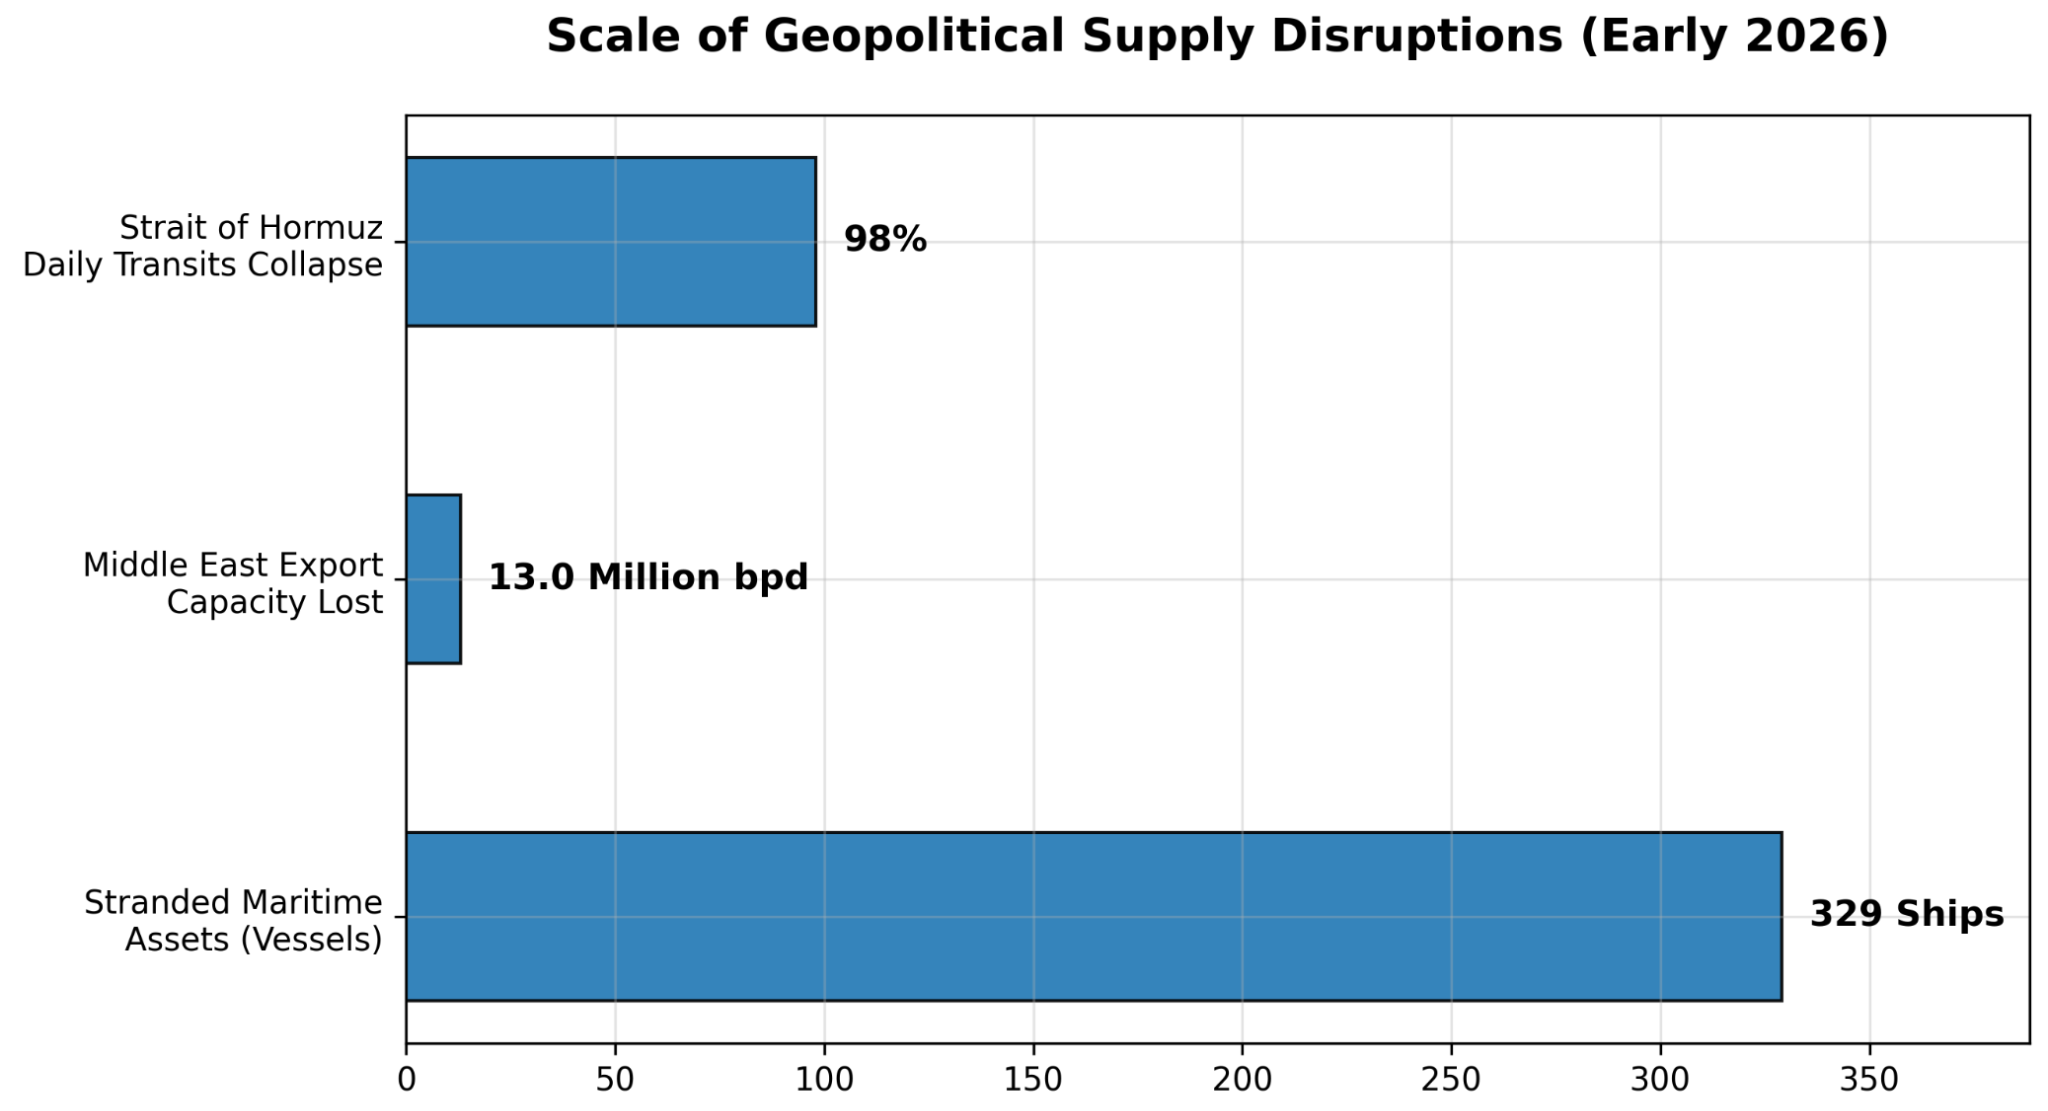
Por qué los buques dejaron de operar incluso durante el alto el fuego
Una cosa que creo que la gente no entiende es que, una vez anunciado un alto el fuego, todo vuelva automáticamente a su lugar. No es así. El mundo esperaba que los 329 buques comerciales varados en el Golfo Arábigo pusieran proa. Pero, en cambio, 352.000 millones de dólares en activos sin asegurar permanecieron inmóviles.
De hecho, los aseguradores, tambaleándose tras 25.000 millones de dólares en daños a la infraestructura en la región, o bien suspendieron la cobertura o reajustaron las primas tan agresivamente que no tenía sentido financiero reiniciar las operaciones. Por tanto, ahora una de las cosas que tenemos que ver, uno de los fundamentales macroeconómicos, es la emisión de contratos de seguro para estos buques que cruzan el Estrecho.
La reversión de sanciones entre EE. UU., Rusia y Venezuela
EE. UU. se volvió pragmático a medida que los precios energéticos se disparaban. De hecho, los ataques con drones contra refinerías rusas, concebidos para dañar la máquina de guerra de Moscú, terminaron por darle al mundo un salvavidas. Rusia se vio obligada a exportar crudo bruto en lugar de productos refinados y saturó los mercados. EE. UU. optó por mirar hacia otro lado.
Simultáneamente, se relajaron las restricciones sobre el crudo pesado venezolano (ya que Maduro ya no estaba), lo que llevó a que la brecha entre el WTI y el Brent se ensanchara, la mayor en unos ocho meses. Monitorizar el spread entre estos instrumentos también podría darnos una dirección más clara sobre la realineación del panorama de precios.
La salida de los Emiratos Árabes Unidos de la OPEC
Otra lección de este debacle fue la fractura dentro de la OPEC. Abu Dabi pasó años y miles de millones ampliando su capacidad de producción hasta 4,85 mb/d, con la vista puesta en un objetivo de 5 mb/d para 2027. Ahora, los EAU llegaron a un punto en que adherirse a las cuotas del cártel implicaba dejar varado su propio capital upstream. Así que hicieron lo que tenían que hacer: se fueron. Podemos ver más movimientos así en un mundo posterior al Estrecho de Ormuz. La generación independiente de volumen será más valiosa que la gestión colectiva del precio. El aumento de la competencia por volumen podría afectar a los precios en el medio y largo plazo.
EE. UU. opera al 95% y aun así se queda atrás
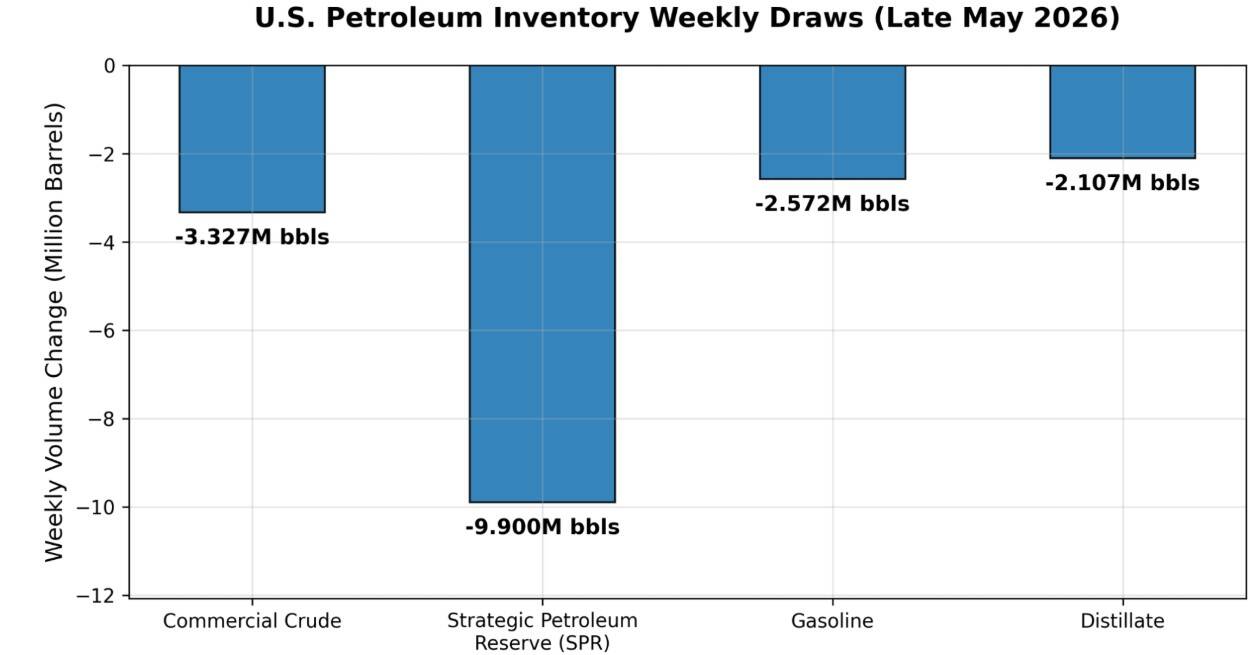
En EE. UU., las refinerías nacionales están a un 94,5% de utilización, pero siguen quedándose rezagadas frente a una curva de inventarios que se desvanece. Las existencias de crudo cayeron 3,3 millones de barriles en una sola semana a finales de mayo, mientras que las extracciones de la Reserva Estratégica de Petróleo (SPR) de 9,9 millones de billones de barriles han empujado las existencias domésticas combinadas a un mínimo de 11 meses de 819,2 millones de barriles. Así que sí, hay una naturaleza con alivio rezagado. Mientras el recuento de plataformas de Baker Hughes saltó a 558, el seguimiento diario por GPS de Enverus muestra ya más de 600 plataformas en el campo. A pesar de este auge, los barriles físicos procedentes de estos nuevos pozos del Pérmico están a meses de distancia. Los inventarios no se llenan a tiempo. Si este escenario continúa, se espera que el crudo WTI permanezca elevado durante algún tiempo.
Fundamentalmente, estos desencadenantes deberían eventualmente remitir y conducir a un descenso en los precios del WTI. No obstante, con los cambios tecnológicos actuales, he podido crear un bot de trading de aprendizaje automático con el Modelo AB. Tras varias horas comunicándome con Antigravity de Google, pude crear agentes de IA que analizaron los últimos 6 meses de datos de WTI Crude en velas de 5 minutos. Se realizó un análisis walk-forward con una ventana de entrenamiento inicial de 6 días seguida por una ventana de reentrenamiento de 2 días.
Tomé ladrillos Renko con un tamaño de ladrillo de 0,095, haciendo que el bot predijera la dirección del siguiente ladrillo, ya sea al alza o a la baja. Ajusté el umbral de probabilidad al 65% con una comisión del 0,01%. El bot también incorporó una estrategia piramidal con hasta 3 posiciones. Las características del modelo son:
- Desfase de dirección (1 a 5) => El número de desfase representa cuántos ladrillos atrás ocurrió esa dirección con respecto al ladrillo actual.
- Ladrillos consecutivos => Un contador acumulado de cuántos ladrillos de la misma dirección se han cerrado seguidos.
- Barras para formarse => El número de barras crudas de 5 minutos que tardó en completarse el ladrillo Renko actual.
- EMA_10 => EMA de 10 periodos
- EMA_20 => EMA de 20 periodos
- RSI_14 => RSI de 14 periodos
- ROC_5 => ROC de 5 periodos
- Momentum_5 => Cambio de precio en 5 periodos
- MACD => Indicador técnico MACD
- Upper_wick => Distancia entre el precio máximo alcanzado durante la formación del ladrillo
- Lower_wick => Distancia entre la base del cuerpo del ladrillo y el precio mínimo alcanzado durante su formación.
En el entorno simulado, éste es el rendimiento de las últimas 100 señales del bot.
| Métrica | Valor |
|---|---|
| Señales | 100 |
| Predicciones correctas | 76 |
| Predicciones incorrectas | 24 |
| Tasa de acierto | 76% |
| Rentabilidad acumulada | 5,28% |
| Máxima caída | 2,18% |
AdaBoost en crudo supera la estrategia comprar y mantener en los últimos 100 señales Renko
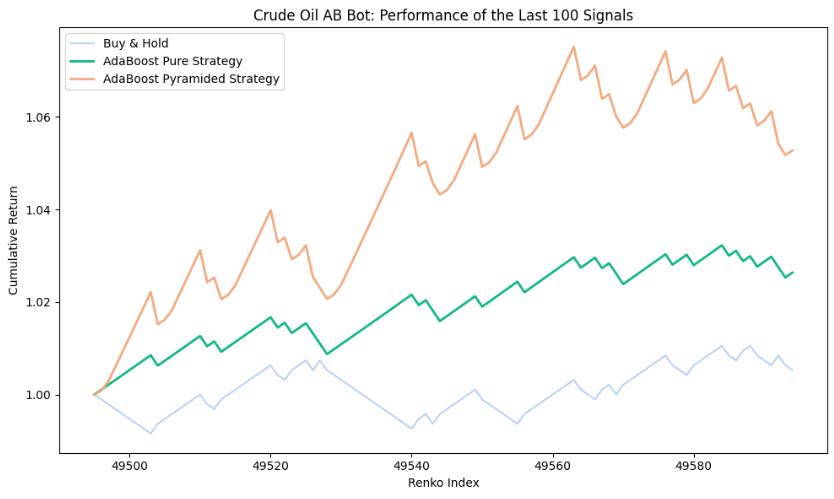
Las últimas 100 señales representan solo 1 día de trading del crudo WTI, lo que pone de manifiesto la naturaleza de alta frecuencia del bot. Por tanto, puedes usar este bot para obtener una idea de la dirección cuando operes intradía. En mi caso, dejaré que el bot tome las decisiones de trading por mí.
El veredicto
Creo que los precios del crudo se moderarán a medida que disminuyan las tensiones geopolíticas. Buenos indicadores para seguir serán los seguros de transporte y los inventarios. No obstante, el uso de agentes de IA puede ayudarte rápidamente a tomar estas decisiones de trading mientras observas la economía general y los fundamentales de la industria energética global.