Resumen del 14 de octubre de 2026
En una sesión marcada por la publicación de unos datos de inflación de septiembre en EEUU peores de lo esperado, los principales índices bursátiles europeos cerraron AYER mayoritariamente al alza, aunque lejos de sus máximos intradía. La positiva acogida de los resultados trimestrales y de las perspectivas de negocio presentadas por el gigante tecnológico neerlandés ASML Holding (ASML-NL), uno de los valores con mayor peso en los índices Eurostoxx, así como el rebote de las grandes compañías europeas del sector del lujo, tras los descensos de la jornada precedente, proporcionaron soporte a las bolsas de la región. También destacaron por su buen comportamiento algunos sectores defensivos, como el de la sanidad y el de alimentación y bebidas. En el lado negativo, los valores de materias primas minerales, medios de comunicación y automóviles fueron los más castigados.
La sesión comenzó con avances tanto en las bolsas como en los mercados de bonos europeos. Sin embargo, la publicación de los datos de inflación de septiembre en EEUU, que mostraron un repunte superior al esperado tanto del índice general como de su componente subyacente -véase nuestro análisis en la sección de Economía y Mercados-, provocó un giro bajista en ambos mercados. Algunos índices bursátiles llegaron a entrar en terreno negativo, mientras que las rentabilidades de los bonos repuntaron con fuerza. No obstante, durante la última hora de negociación, tanto la renta variable como la renta fija recuperaron parte del terreno perdido, pese a la apertura negativa de Wall Street.
Precisamente, la bolsa estadounidense registró una sesión muy negativa. Salvo el Dow Jones, que terminó con un descenso moderado, los principales índices cerraron con fuertes pérdidas, encabezadas por el Nasdaq Composite. El comportamiento de los valores tecnológicos, especialmente de las compañías vinculadas al desarrollo de la inteligencia artificial (IA), lastró significativamente al mercado.
Los datos de inflación provocaron inicialmente un fuerte aumento de las expectativas de que la Reserva Federal (Fed) vuelva a subir sus tipos de interés de referencia en la reunión que celebrará a finales de mes el Comité Federal de Mercado Abierto (FOMC). Esta probabilidad se moderó posteriormente y terminó la sesión claramente por debajo del 50%. El temor a que los tipos de interés se mantengan elevados durante más tiempo impulsó inicialmente al alza las rentabilidades de los bonos y presionó a la renta variable, sobre todo a los valores de crecimiento. Sus elevadas valoraciones dependen en gran medida de los beneficios futuros esperados, cuyo valor actual disminuye cuando aumenta la tasa de descuento utilizada para calcularlos.
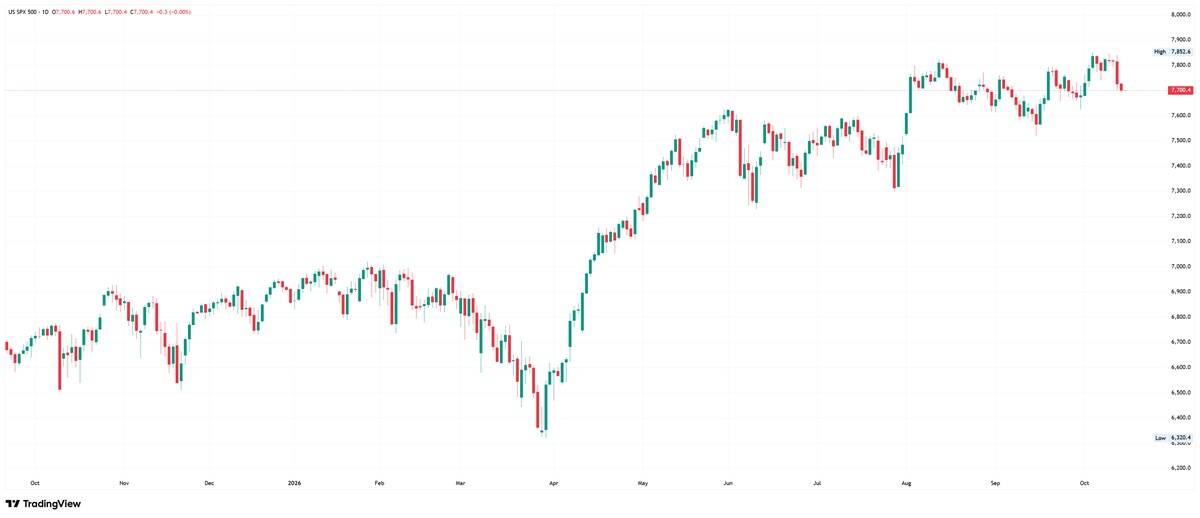
Por sectores, los valores tecnológicos y los de servicios de comunicación fueron AYER los más penalizados en Wall Street. Solo tres sectores consiguieron cerrar al alza: sanidad y consumo básico, ambos de carácter defensivo, y energía.
En el mercado de bonos, tras la reacción inicial negativa a los datos de inflación, los inversores aprovecharon las últimas horas de la sesión para incrementar sus posiciones en estos activos, que recuperaron parte de su atractivo como refugio. Esta evolución propició un descenso de las rentabilidades, más acusado en el tramo largo de la curva, lo que dio lugar a un nuevo aplanamiento de la misma.
Calendario y proyecciones para 15 de octubre de 2026
De cara a HOY, la agenda macroeconómica estadounidense concentra el interés de los inversores. Destaca la publicación de las ventas minoristas de septiembre, que permitirá evaluar si el consumo sigue mostrando resistencia pese al encarecimiento de los precios, así como la del índice de precios de producción (IPP) del mismo mes, que aportará nuevas referencias sobre las presiones inflacionistas en las primeras fases de la cadena productiva.
De momento, esperamos que HOY las bolsas europeas abran claramente a la baja, con los valores tecnológicos y de crecimiento previsiblemente a la cabeza de los descensos, en línea con lo ocurrido esta madrugada en los mercados asiáticos, cuyos principales índices han cerrado con fuertes pérdidas. Posteriormente, la evolución de Wall Street tras su apertura será determinante para establecer la tendencia que adopten las bolsas europeas durante el resto de la jornada.
Por lo demás, cabe destacar que esta madrugada el dólar pierde terreno frente a las principales divisas; que los precios de los bonos suben y sus rentabilidades retroceden, reforzando su papel como activos refugio; que el precio del crudo baja; que los precios del oro y de la plata avanzan, apoyados por el descenso de los rendimientos de la deuda; y que las principales criptomonedas registran caídas significativas.
Este artículo ha sido escrito por Juan José Fernández Figares para LinkSecurities.