Resumen del 20 de octubre de 2026
En una sesión en la que la evolución del precio del petróleo y, por consiguiente, de los rendimientos de los bonos marcó el paso de las bolsas europeas, los principales índices bursátiles de la región cerraron AYER mayoritariamente a la baja, aunque lejos de sus mínimos intradía. Los mercados alternaron avances y retrocesos al compás del crudo, en una jornada en la que los valores relacionados con el desarrollo de las infraestructuras de inteligencia artificial (IA) volvieron a sufrir la presión vendedora.
También retrocedieron los valores del sector de defensa, tras el rebote de las últimas sesiones, así como los de energía, que fueron perdiendo impulso a medida que lo hacía el petróleo. Los valores vinculados a las materias primas minerales también cerraron a la baja. En el lado positivo, destacaron los sectores farmacéutico y del automóvil, junto con los de ocio y turismo y las utilidades.
Por su parte, los precios de los bonos, que fueron de menos a más durante la sesión, terminaron al alza, favoreciendo una moderación de sus rendimientos. No obstante, las primas de riesgo de varios países de la región frente a Alemania continuaron ampliándose, especialmente las de Francia e Italia, cuyas cuentas públicas presentan mayores vulnerabilidades.
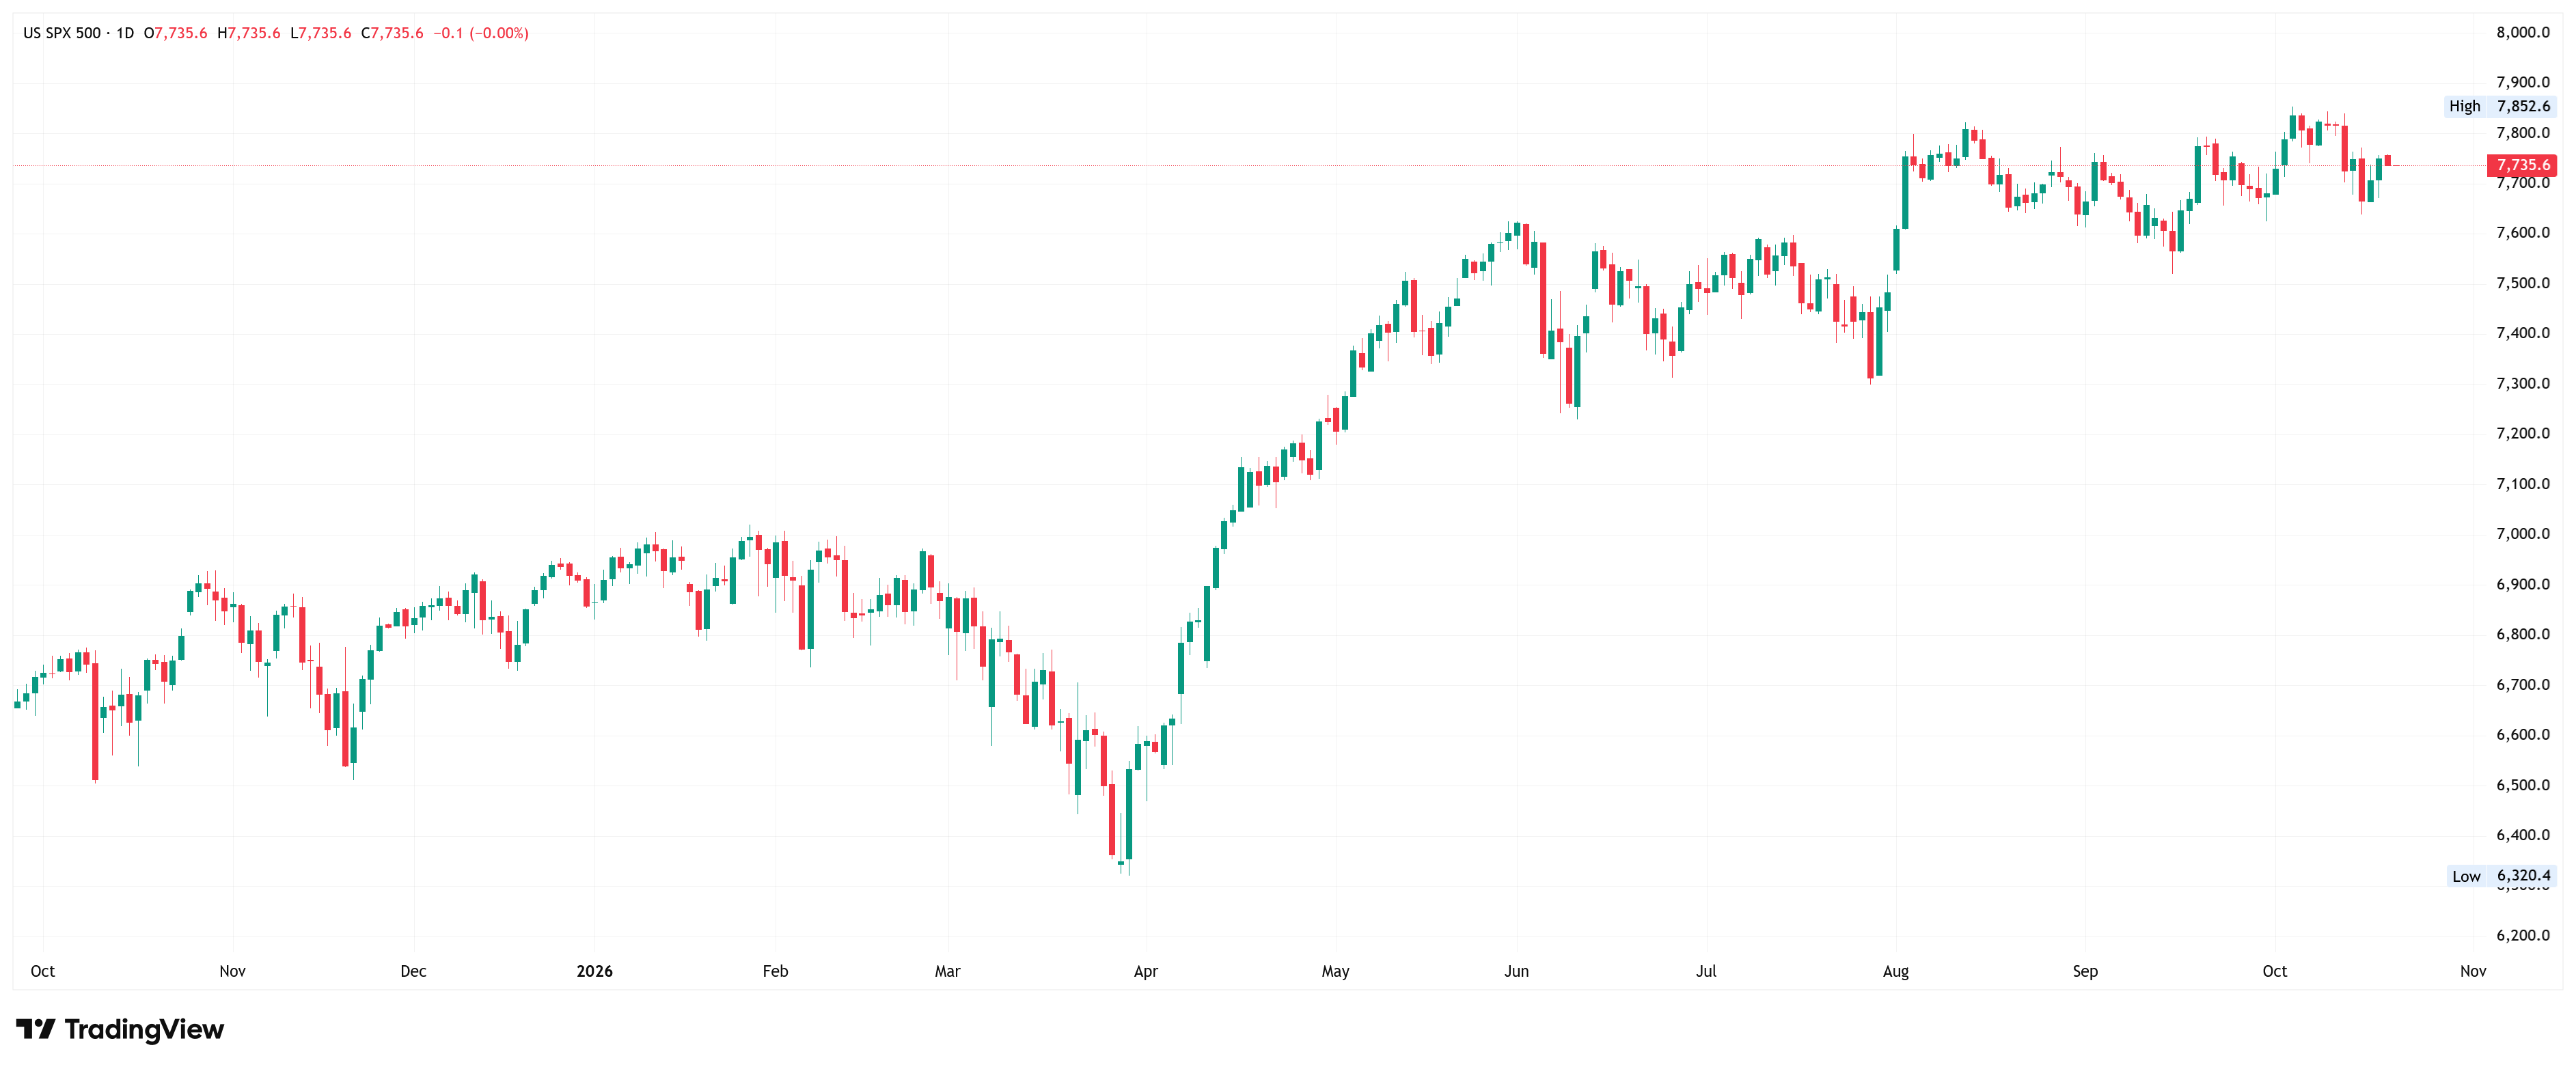
La sesión en Wall Street fue AYER bastante más positiva. Los inversores acogieron favorablemente los sólidos resultados trimestrales de compañías como 3M (MMM-US), Hasbro (HAS-US) y Halliburton (HAL-US), lo que se dejó notar en el positivo fondo del mercado, con más valores al alza que a la baja. También ayudó el descenso de los rendimientos de los bonos, más acusado en los tramos largos de la curva, que favoreció especialmente a las compañías de pequeña y mediana capitalización.
Así, el Russell 2000 lideró las ganancias, seguido por el S&P 500 y el Dow Jones. El Nasdaq Composite, en cambio, cerró con un ligero retroceso, lastrado por los grandes valores tecnológicos y por el comportamiento dispar de las compañías vinculadas a las infraestructuras de IA. Estas últimas fueron de menos a más y terminaron con un balance mixto y escasas variaciones, consolidando de este modo las fuertes ganancias de la sesión precedente.
Calendario y proyecciones para 21 de octubre de 2026
De cara a HOY, la agenda macroeconómica se concentra en el Reino Unido, donde se publicarán los índices de precios de consumo (IPC) y de precios de la producción (IPP) correspondientes a septiembre. Al igual que ha sucedido en otras grandes economías desarrolladas, se espera que tanto la inflación general como los precios de a nivel fábrica repunten, impulsados principalmente por el encarecimiento de la energía. La reacción de los rendimientos de los bonos británicos será especialmente relevante, dado que su evolución suele trasladarse al resto de los mercados de deuda europeos.
En este contexto, esperamos que HOY las bolsas europeas abran al alza, impulsadas por los valores tecnológicos vinculados a la IA, que esta madrugada registran fuertes avances en las principales plazas asiáticas tras los pronunciados descensos de AYER. No obstante, la nueva subida del petróleo, con el Brent de nuevo por encima de los $ 110 por barril, podría limitar el recorrido alcista. El repunte del crudo responde a nuevos ataques contra buques petroleros en el estrecho de Ormuz y a la falta de avances diplomáticos para alcanzar algún tipo de acuerdo de paz. Posteriormente, como viene siendo habitual, la evolución de Wall Street tras su apertura será determinante para el cierre de los mercados europeos.
Por lo demás, esta madrugada el dólar se aprecia ligeramente frente a la mayoría de las principales divisas mundiales. Los precios y los rendimientos de los bonos muestran cierta estabilidad, mientras que el precio del petróleo vuelve a subir. El precio del oro, por su parte, apenas registra cambios, mientras que el de la plata cede terreno. Finalmente, señalar que las principales criptomonedas presentan un comportamiento mixto, sin cambios significativos.
Este artículo ha sido escrito por Juan José Fernández Figares para LinkSecurities.