Resumen del 7 de octubre de 2026
Los principales índices bursátiles europeos cerraron AYER con sensibles descensos, aunque lograron terminar la sesión por encima de sus niveles más bajos del día. El repunte de los precios del crudo, consecuencia del aumento de la tensión en Oriente Medio tras los nuevos ataques de Irán contra los petroleros que intentan atravesar el estrecho de Ormuz, y, sobre todo, las crecientes dudas sobre la situación fiscal de Francia y sobre la capacidad de su Gobierno para sacar adelante un presupuesto que permita reducir el elevado déficit público del país, presionaron con fuerza a la baja a los activos de riesgo, tanto a los bonos como a la renta variable.
Las primas de riesgo -diferenciales frente a los rendimientos de los bonos alemanes- de Francia, Italia, Grecia, Portugal y España repuntaron durante la sesión, especialmente en el caso de Francia e Italia, cuyos bonos sufrieron fuertes ventas.
Este movimiento lastró desde primera hora el comportamiento de la renta variable de la región, con el sector bancario siendo AYER el más penalizado. También fueron objeto de ventas los valores vinculados al desarrollo de infraestructuras para IA, en los que los inversores optaron por recoger beneficios. En sentido contrario, los sectores de corte más defensivo, como sanidad, consumo básico y telecomunicaciones, fueron los que mejor se comportaron y los únicos capaces de cerrar la sesión en positivo.
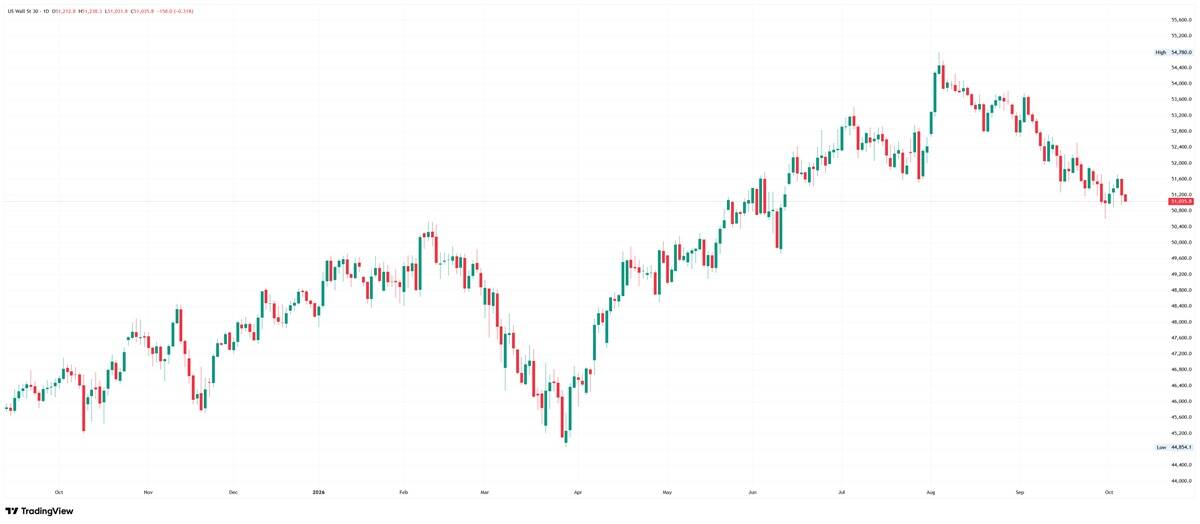
En Wall Street, la sesión también fue negativa, con sus principales índices cerrando en negativo, aunque lejos de sus niveles más bajos del día. Al igual que en la sesión precedente, los valores de pequeña y mediana capitalización fueron especialmente castigados, con el Russell 2000 registrando un importante descenso y desmarcándose nuevamente del resto de índices. En este mercado, el repunte inicial de los rendimientos de los bonos del Tesoro provocó una apertura claramente bajista.
No obstante, una exitosa subasta de deuda a 10 años, que registró una fuerte demanda, propició posteriormente un giro al alza de los precios de los bonos y el consiguiente repliegue de sus rendimientos, permitiendo una cierta recuperación de la renta variable estadounidense durante las últimas horas de la jornada. A nivel sectorial, AYER únicamente el sector de la sanidad, el de consumo básico, el de consumo discrecional y las utilidades lograron cerrar al alza, mientras que los valores industriales y los de materiales fueron los segmentos más castigados.
La publicación de las actas de la reunión de septiembre del Comité Federal de Mercado Abierto (FOMC) de la Reserva Federal (Fed) dejó claro que la mayoría de sus miembros considera que probablemente será apropiado volver a elevar los tipos de interés oficiales antes de que finalice el año.
No obstante, el mercado prácticamente descarta que el movimiento vaya a producirse en la reunión de finales de octubre, otorgando una probabilidad cercana al 80% de que el FOMC mantendrá sus tasas sin cambios en la misma. En el conjunto del ejercicio, sin embargo, los futuros asignan únicamente una probabilidad del 17% a que la Fed no vuelva a subir los tipos antes de que termine el año.
Calendario y proyecciones para 8 de octubre de 2026
HOY las agendas macroeconómica y empresarial son muy livianas, por lo que la atención de los inversores volverá a centrarse en la situación fiscal francesa y en su impacto sobre el comportamiento de los bonos de la Eurozona, así como en la evolución del precio del petróleo. El crudo vuelve a repuntar tras conocerse que el presidente estadounidense, Donald Trump, habría dado instrucciones al Pentágono para que desarrollase opciones de ataque contra Irán que pudieran ejecutarse antes de las elecciones de mitad de mandato, en contradicción con sus recientes declaraciones, en las que situaba cualquier eventual ataque después de las elecciones legislativas.
En este contexto, esperamos, para empezar, que los principales índices bursátiles europeos, tras las fuertes caídas de AYER, abran HOY ligeramente a la baja, con los inversores muy pendientes de las negociaciones en Francia para sacar adelante los Presupuestos de 2027. Serán las noticias que se vayan conociendo al respecto y, sobre todo, su impacto en los mercados de deuda de la región, las que determinen la tendencia de las bolsas durante la sesión.
Por lo demás, cabe señalar que esta madrugada las bolsas asiáticas han cerrado mayoritariamente a la baja; que el dólar presenta un comportamiento mixto frente a las principales divisas mundiales, aunque con variaciones poco significativas; que los precios de los bonos y sus rendimientos se mantienen relativamente estables; que el precio del crudo repunta, al igual que lo hacen, aunque en menor medida, los del oro y de la plata; y que las principales criptodivisas continúan cediendo terreno.
Este artículo ha sido escrito por Juan José Fernández Figares para LinkSecurities.