El Nasdaq marca un récord mientras el Dow cae
El Nasdaq superó su máximo histórico en la primera hora del martes. El S&P 500 cruzó un máximo de giro y cambió la tendencia principal a alcista. El Dow abrió al alza, alcanzó 52.319,01, se quedó justo por debajo del nivel 52.326,70 y revirtió. Dos índices avanzan. El tercero está devolviendo las ganancias del lunes mientras se sitúa por debajo de su media móvil de 50 días.
A las 14:24 GMT, el Nasdaq Compuesto cotiza en 27.218,84, sube 96,75 puntos o 0,36%. El S&P 500 está en 7.768,06, sube 3,36 puntos o 0,04%. El Promedio Industrial Dow Jones está en 51.854,87, baja 193,96 puntos o -0,37%.

El Nasdaq superó el récord y siguió subiendo
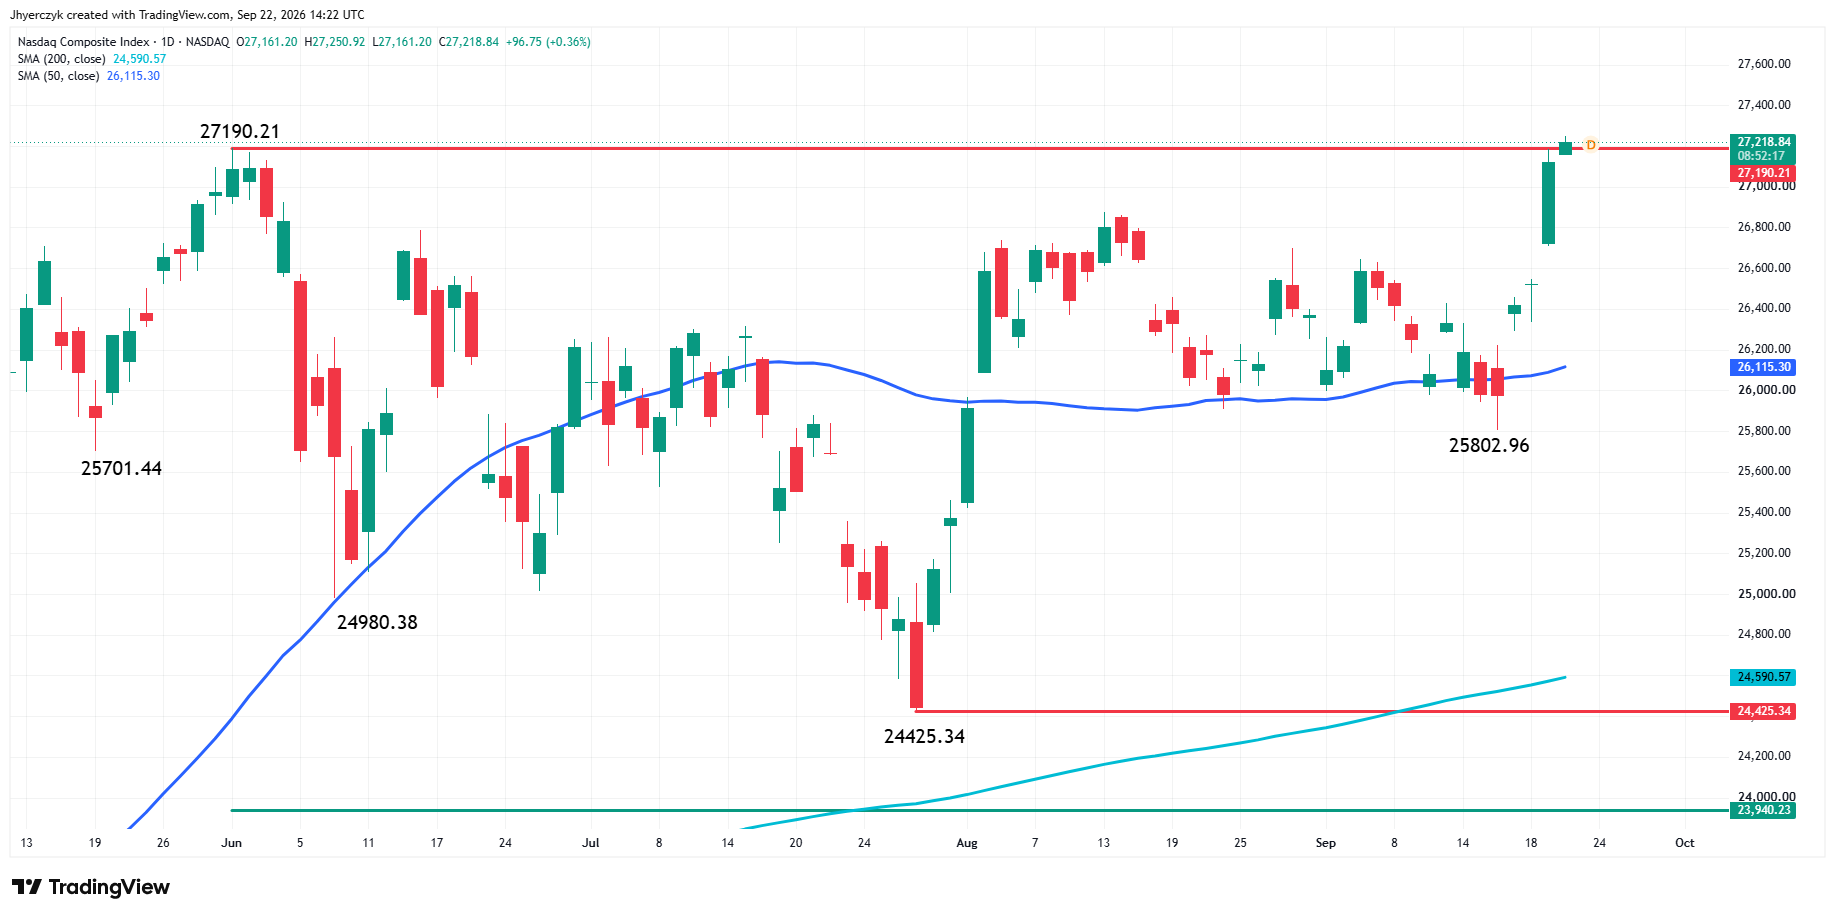
El Nasdaq alcanzó 27.250,92 la mañana del martes, superando el anterior máximo histórico en 27.190,21. El índice pasó la semana pasada recuperando la media móvil de 50 días, despejó una serie de máximos de giro el lunes y completó la tarea el martes. Tres sesiones de trabajo y la rotura alcista se produjo de forma limpia.
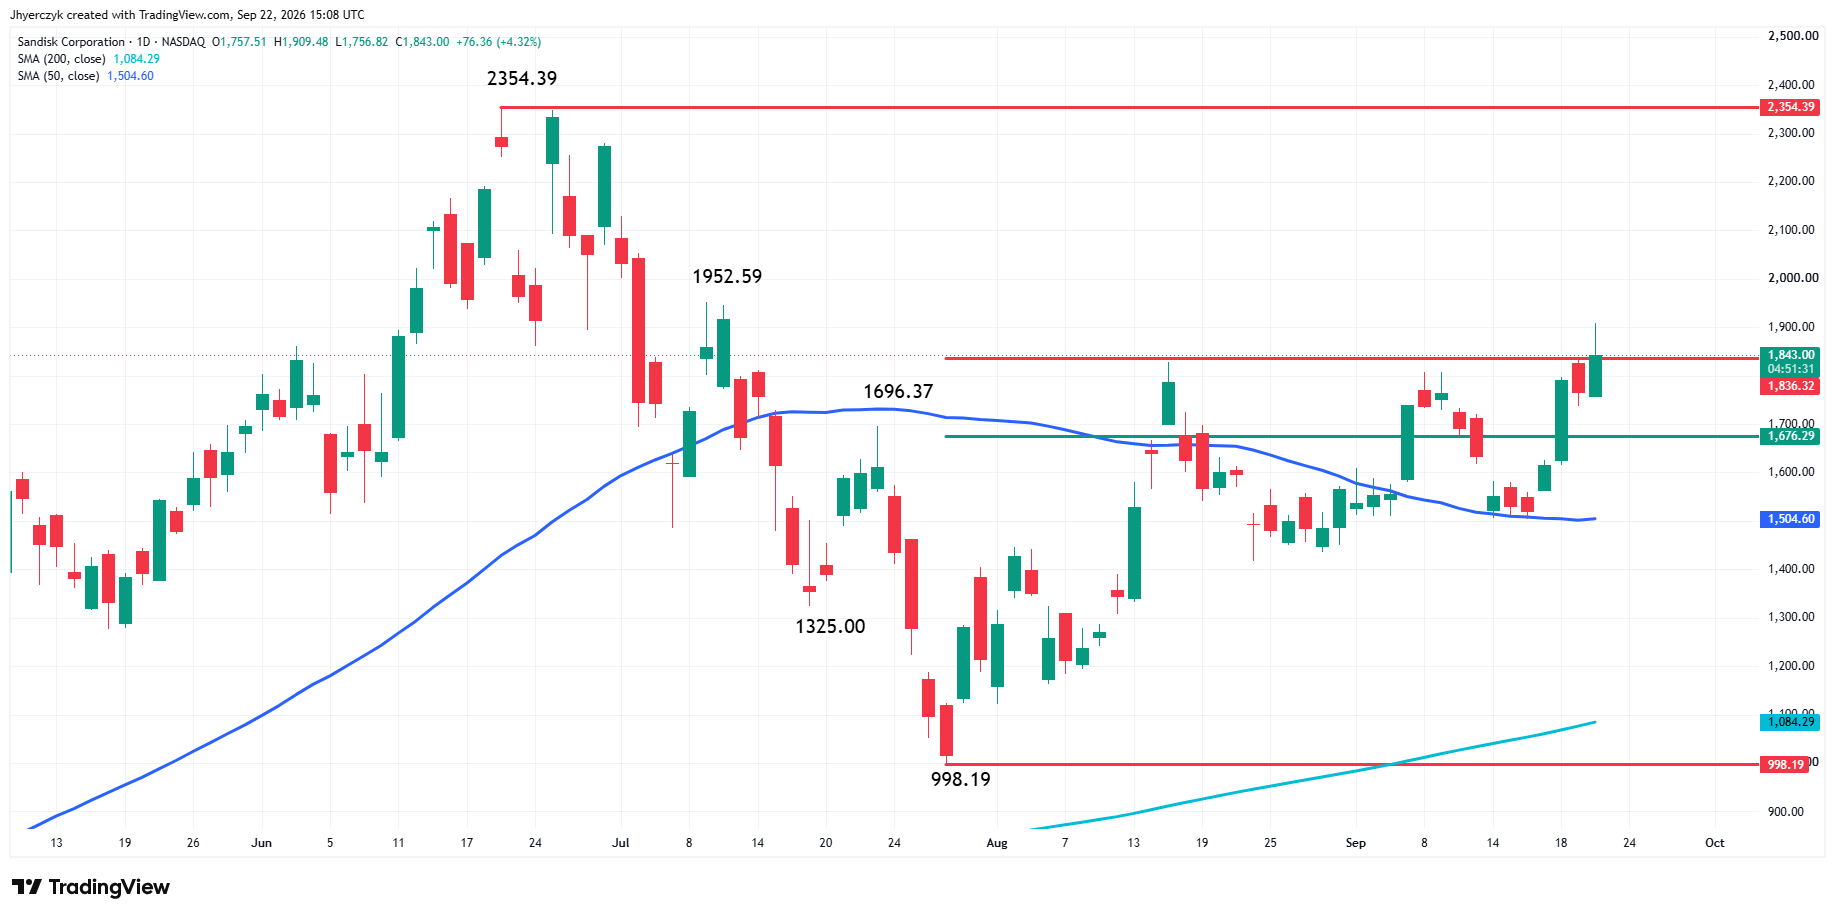
Sandisk sube alrededor de un 7% tras una recomendación alcista de Rosenblatt. Alibaba avanza tras anunciar planes para operar más de 20 gigavatios de capacidad de centros de datos a nivel mundial para 2032 e introducir su chip Zhenwu V900. Vicor sube tras elevar su previsión de ingresos para el tercer trimestre. Almacenamiento, capacidad en la nube y equipos de potencia. Tres partes distintas del mismo despliegue de IA y el dinero sigue fluyendo por todas ellas.
El Nasdaq no necesita que todas las acciones tecnológicas se muevan para que el índice alcance un nuevo máximo. Necesita que los nombres más grandes mantengan las ganancias. El martes indica que todavía lo están haciendo. Los servicios de comunicación lideran los sectores del S&P 500 con una ganancia del 1,12%. La tecnología está en positivo. La demanda se concentra en el crecimiento y en el gasto en centros de datos.
La tendencia principal del Nasdaq es alcista. La rotura por encima de 27.190,21 deja al índice en un nuevo máximo histórico. El antiguo máximo se convierte en el primer nivel de soporte ante cualquier corrección. La media móvil de 50 días en 26.115,30 está muy por debajo del mercado.
El S&P 500 cambió de tendencia, pero el panel sectorial está dividido
El índice S&P 500 está apenas en positivo en el día porque el movimiento es estrecho. Servicios de comunicación, materiales, bienes de consumo básico, consumo discrecional, tecnología y servicios públicos suben. Los financieros caen 1,45%. Los industriales están a la baja. Energía también baja, con el petróleo en su quinta sesión consecutiva de pérdidas. Salud e inmobiliario están flojos.
Cinco de 11 sectores están a la baja, pero los financieros causan la mayor parte del daño. El S&P 500 cambió de tendencia a costa del crecimiento y de las comunicaciones mientras el panel sectorial permanece dividido. El índice aún puede alcanzar el máximo de agosto con ese tipo de liderazgo. El problema surge si el Nasdaq sigue marcando récords y el S&P 500 no puede superar 7.816,70. Entonces el rally vuelve a concentrarse en un pequeño grupo de nombres.
El S&P 500 alcanzó 7.782,19 temprano el martes, superando el máximo de giro de 7.771,48. Eso cambió la tendencia principal a alcista en el gráfico de oscilaciones diario. El máximo de agosto en 7.816,70 es la siguiente prueba.
La caída del petróleo y de los rendimientos abrió la puerta a la tecnología
El petróleo cae de nuevo tras el informe no verificado de Kyodo News de que Irán podría reabrir el estrecho de Ormuz en un plazo de siete días. El Brent se sitúa cerca de 98,50. El WTI está cerca de 93,50. Cinco sesiones consecutivas de pérdidas.
El rendimiento del Treasury a 10 años cotiza cerca de 4,95% tras alcanzar 5,041% la semana pasada. Un crudo más barato y rendimientos más bajos están dando espacio para que la apuesta por el crecimiento siga avanzando. Esa es la parte del mercado que reacciona primero cuando la presión inflacionaria parece ceder.
El presidente de la Fed de Chicago, Austan Goolsbee, sigue hablando de que la demanda y la construcción de centros de datos añaden presión inflacionaria. No pareció dar señales de que vaya a alejarse del endurecimiento. En la agenda también figuran el presidente de la Fed de Nueva York, John Williams, y el presidente de la Fed de Richmond, Tom Barkin. El alivio en petróleo y rendimientos es real para la sesión. La Fed no ha cambiado de dirección. Cada comentario de Williams y Barkin se valora frente al movimiento del martes.
El Dow se detuvo en la resistencia y giró a la baja
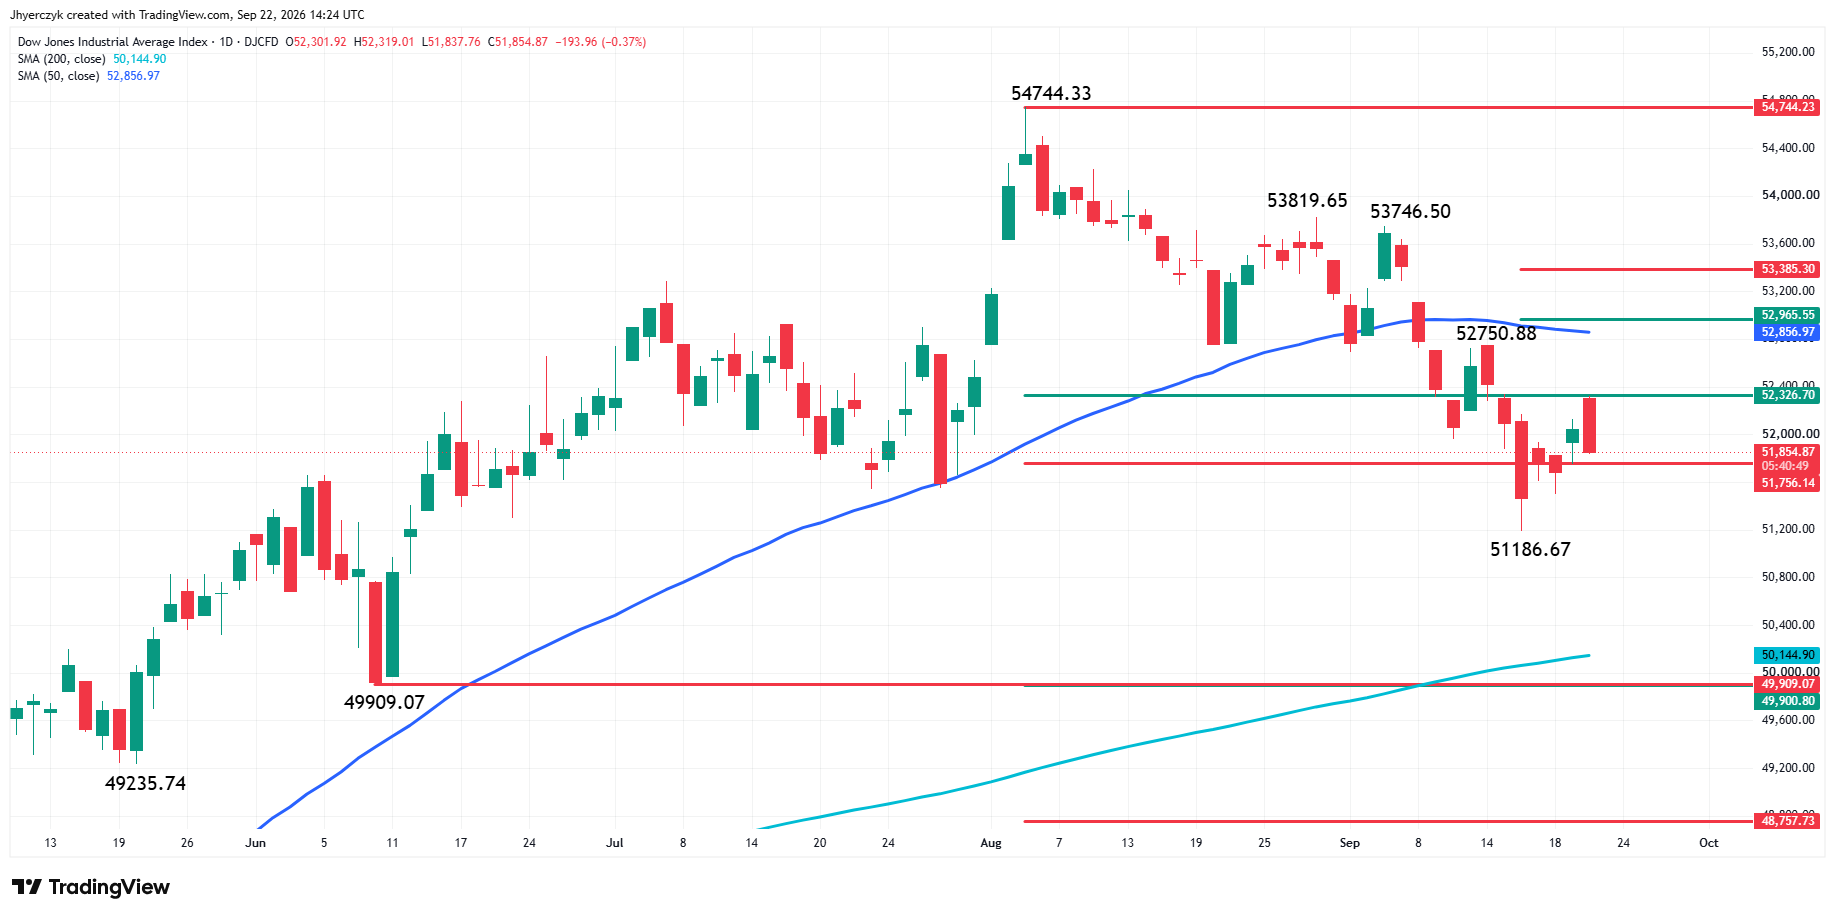
El Dow alcanzó 52.319,01 en la apertura y se quedó justo por debajo de 52.326,70. Luego revirtió. El índice sigue por debajo de su media móvil de 50 días en 52.856,97 y por debajo del nivel de retroceso. Eso coloca al Dow en una posición distinta respecto al Nasdaq y al S&P 500.
El soporte está en 51.756,14, con el mínimo de giro en 51.186,67 por debajo. El Dow arrastra el peso de los sectores financiero e industrial. Los rendimientos más bajos están ayudando al Nasdaq. No están ayudando a las acciones bancarias. La caída del petróleo ayuda a los márgenes y a las expectativas de inflación. No beneficia a las empresas energéticas incluidas en el Dow.
Un índice marca un nuevo récord. Uno cambió la tendencia a alcista. El tercero intenta volver por encima de su media móvil de 50 días y falló en el primer nivel de resistencia la mañana del martes. Esa es la divergencia que el mercado tiene que resolver esta semana.
Qué vigilar
El informe sobre Irán movió el crudo sin confirmación. Una negación, una nueva amenaza o pruebas de que Ormuz permanece restringido volverían a incorporar la prima del petróleo al mercado y pondrían a prueba si la demanda por tecnología se mantiene. Williams y Barkin son las voces de la Fed del martes. El mercado obtiene un respiro por los rendimientos. No obtiene una Fed que haya cambiado de dirección.
Más información en nuestro Calendario Económico.