Panorama del mercado
Las acciones estadounidenses cedieron terreno la semana pasada mientras la apuesta por la IA estuvo bajo presión. El Dow Jones Industrial Average cerró en 52.002,41, con una caída del 0,67%. El Nasdaq Compuesto se situó en 26.140,03, con un descenso del 4,48%, y el S&P 500 cerró en 7.659,44, con una caída del 1,95%.
La apuesta por la IA es el problema inmediato. Las acciones de semiconductores y de hardware tecnológico sufrieron, mientras que la deuda de aproximadamente 50.000 millones de dólares de CoreWeave volvió a colocar el financiamiento del despliegue de IA en el centro de la atención de los traders. Los rendimientos más altos del Tesoro y la perspectiva de otro aumento de tipos de la Reserva Federal siguen formando parte de la presión sobre el sector tecnológico.
Los resultados son el evento principal de esta semana. Se espera que las compañías del S&P 500 publiquen un crecimiento de beneficios del tercer trimestre superior al 30%, según LSEG IBES. Meta Platforms, Lam Research, Texas Instruments, Tesla, Netflix, GE Aerospace y Procter & Gamble están todas citadas para informar.
Las presentaciones de resultados decidirán si los compradores vuelven a la apuesta por la IA o continúan presionando la rotura reciente. Las solicitudes semanales de subsidio por desempleo llegan el jueves, seguidas el viernes por el PMI manufacturero flash, el PMI de servicios flash y el sentimiento del consumidor revisado de la Universidad de Michigan. La Reserva Federal está en su periodo de silencio.
Principales publicaciones económicas y resultados destacados
Lunes, 19 de octubre
Resultados antes de la apertura
Cleveland-Cliffs (CLF), 0,22 dólares por acción.
Fifth Third Bancorp (FITB), 0,83 dólares por acción.
Datos económicos
14:00 GMT, Índice del mercado de la vivienda NAHB, previsión 31 (anterior 32).
Resultados tras el cierre
BOK Financial (BOKF), 2,52 dólares por acción.
Steel Dynamics (STLD), 5,48 dólares por acción.
W.R. Berkley (WRB), 1,15 dólares por acción.
Martes, 20 de octubre
Resultados antes de la apertura
GE Aerospace (GE), 2,00 dólares por acción.
General Motors (GM), 3,69 dólares por acción.
Halliburton (HAL), 0,58 dólares por acción.
Northrop Grumman (NOC), 7,18 dólares por acción.
RTX (RTX), 1,78 dólares por acción.
Datos económicos
12:15 GMT, Cambio semanal de empleo ADP, anterior 24,8K.
12:30 GMT, Permisos de construcción, previsión 1,39M (anterior 1,40M).
12:30 GMT, Inicios de viviendas, previsión 1,30M (anterior 1,28M).
14:00 GMT, Ventas de viviendas pendientes m/m, previsión -0,4% (anterior 0,3%).
20:30 GMT, Boletín estadístico semanal de la API.
Resultados tras el cierre
Netflix (NFLX), 0,82 dólares por acción.
Se espera que Netflix informe un crecimiento interanual del beneficio del 39% sobre un crecimiento de ingresos del 11,9%, hasta 12.900 millones de dólares. La estrategia de contenidos de la compañía es el foco tras el relevo de su director de contenidos y el anuncio de despidos que afectan a unos 1.000 empleados.
Miércoles, 21 de octubre
Resultados antes de la apertura
Abbott Laboratories (ABT), 1,42 dólares por acción.
AT&T (T), 0,60 dólares por acción.
CME Group (CME), 2,98 dólares por acción.
NextEra Energy (NEE), 1,18 dólares por acción.
Datos económicos
14:30 GMT, Inventarios de crudo, anterior -8,6M.
Resultados tras el cierre
Meta Platforms (META), 5,94 dólares por acción.
Tesla (TSLA), 0,45 dólares por acción.
IBM (IBM), 2,86 dólares por acción.
Lam Research (LRCX), 2,18 dólares por acción.
Texas Instruments (TXN), 2,42 dólares por acción.
Meta se espera que reporte un crecimiento interanual del beneficio por acción del 465,7% con un aumento de ingresos del 23,6% hasta 63.350 millones de dólares. Los traders escucharán los planes de capex y si Muse AI está generando suficiente crecimiento para justificar el gasto.
Tesla informó 486.532 entregas de vehículos en el tercer trimestre, por encima de las estimaciones de 461.000 a 462.000. Los analistas esperan que el beneficio por acción caiga un 10,0% respecto al año anterior sobre unos ingresos de 28.110 millones de dólares.
Jueves, 22 de octubre
Resultados antes de la apertura
Honeywell (HON), 2,17 dólares por acción.
Procter & Gamble (PG), 1,88 dólares por acción.
Union Pacific (UNP), 3,47 dólares por acción.
Valero Energy (VLO), 20,90 dólares por acción.
Publicaciones económicas
12:30 GMT, Solicitudes de desempleo, previsión 200K (anterior 199K).
14:00 GMT, Índice líder CB m/m, previsión -0,2% (anterior -0,1%).
14:30 GMT, Almacenamiento de gas natural, anterior 67B.
Resultados tras el cierre
Western Digital (WDC), 4,08 dólares por acción.
Viernes, 23 de octubre
Resultados antes de la apertura
American Express (AXP), 4,58 dólares por acción.
SLB (SLB), 0,62 dólares por acción.
Publicaciones económicas
13:45 GMT, PMI manufacturero flash, previsión 55,5 (anterior 55,9).
13:45 GMT, PMI de servicios flash, previsión 58,0 (anterior 58,8).
14:00 GMT, Sentimiento del consumidor revisado de la UoM, previsión 46,3 (anterior 46,3).
14:00 GMT, Expectativas de inflación revisadas de la UoM, anterior 4,7%.
Resultados tras el cierre
No hay informes programados.
Perspectiva técnica
Índice semanal Dow Jones Industrial Average
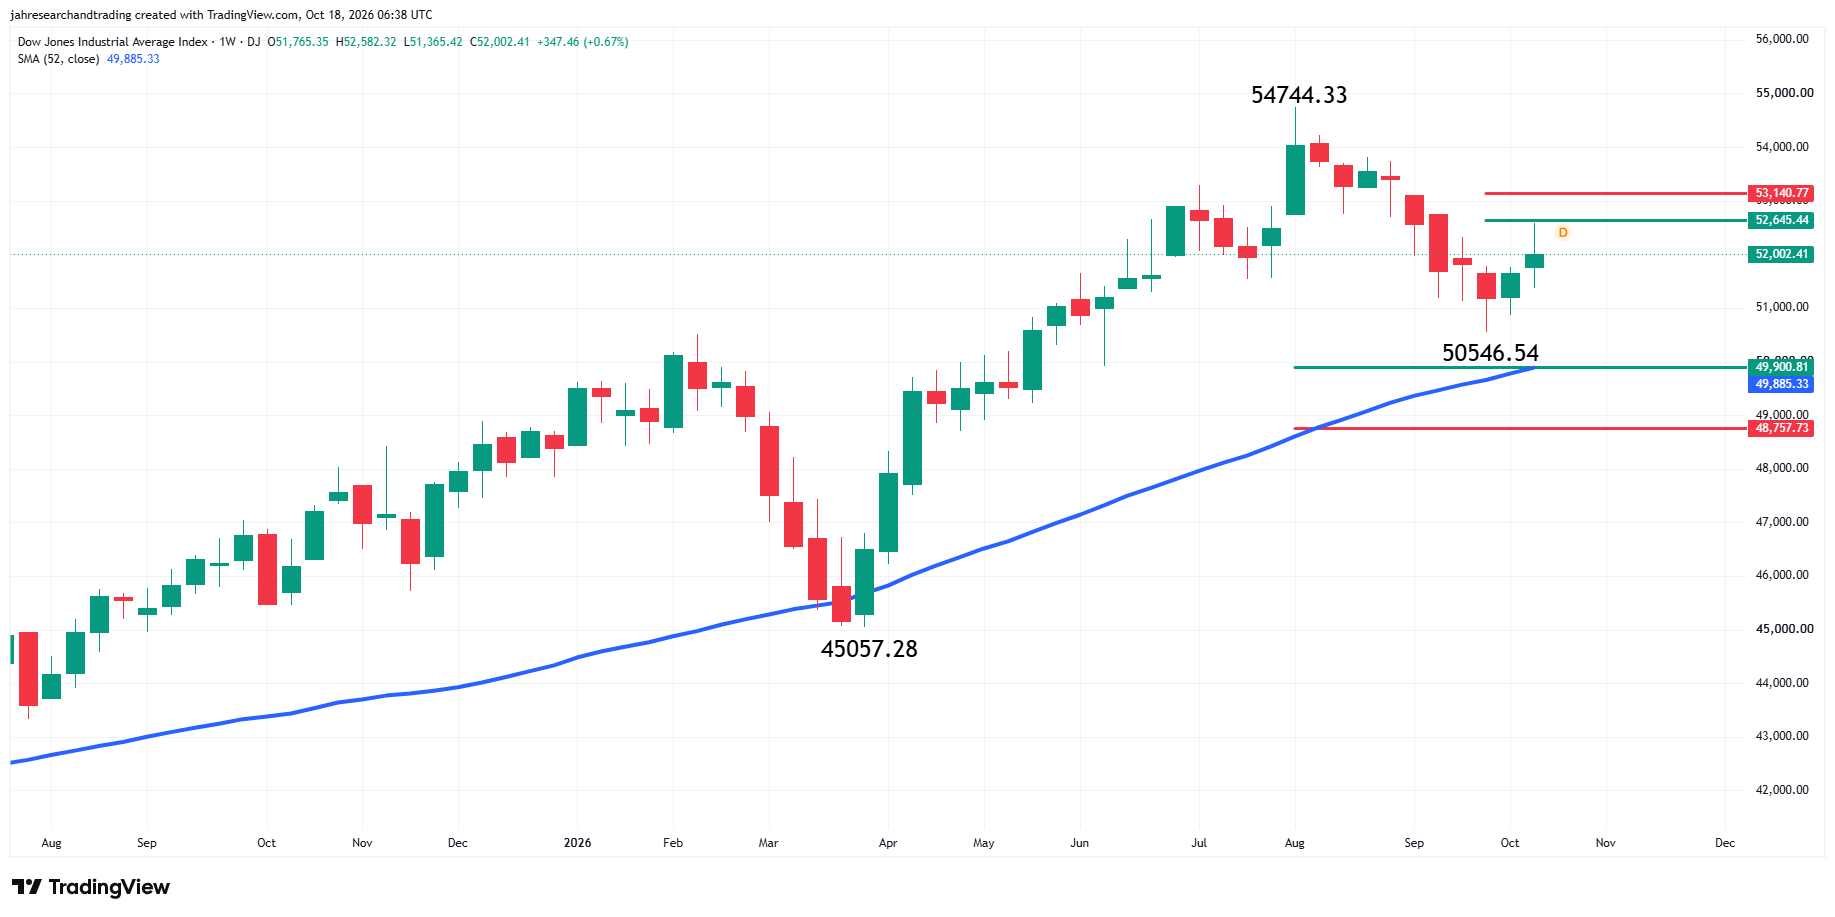
Dow Jones: 52.002,41 (-0,67%), Soportes en 50.546,54, 49.900,81, la SMA de 52 semanas en 49.885,33, 48.757,73 y 45.057,28, Resistencias en 52.645,44 y 53.140,77.
Índice semanal Nasdaq Compuesto
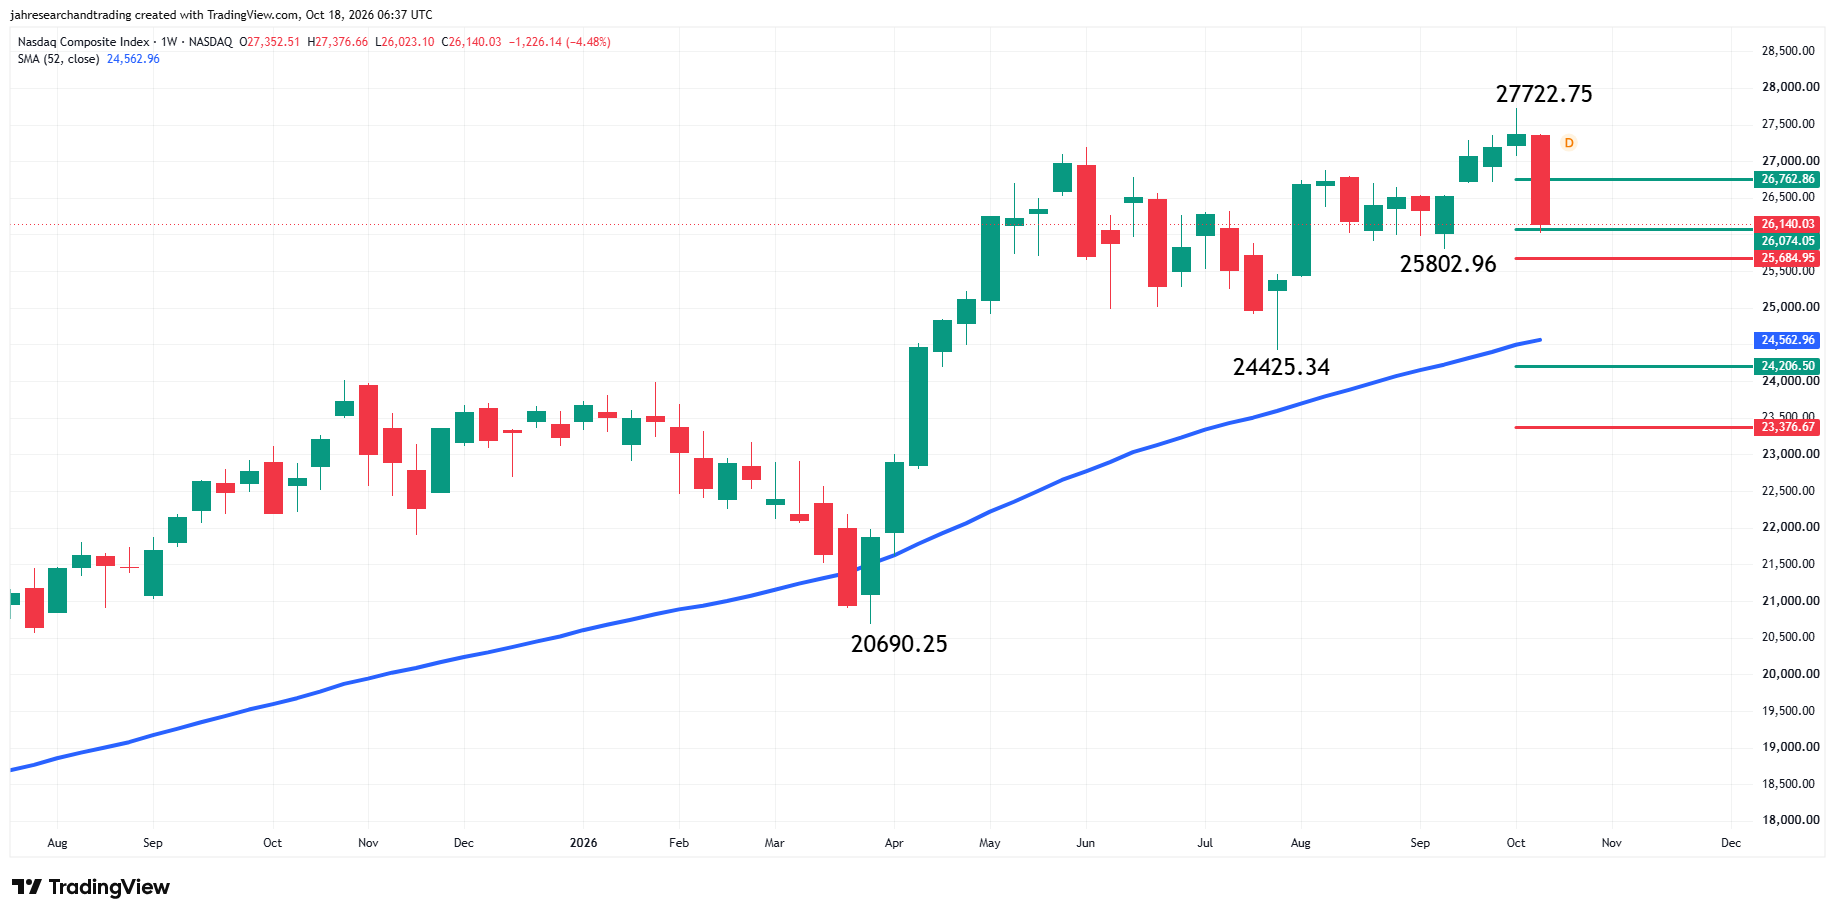
Nasdaq: 26.140,03 (-4,48%), Soportes en 26.074,05, 25.802,96, 25.684,95, la SMA de 52 semanas en 24.562,96, 24.425,34, 24.206,50 y 23.376,67, Resistencias en 26.726,86 y 27.722,75.
Índice semanal S&P 500
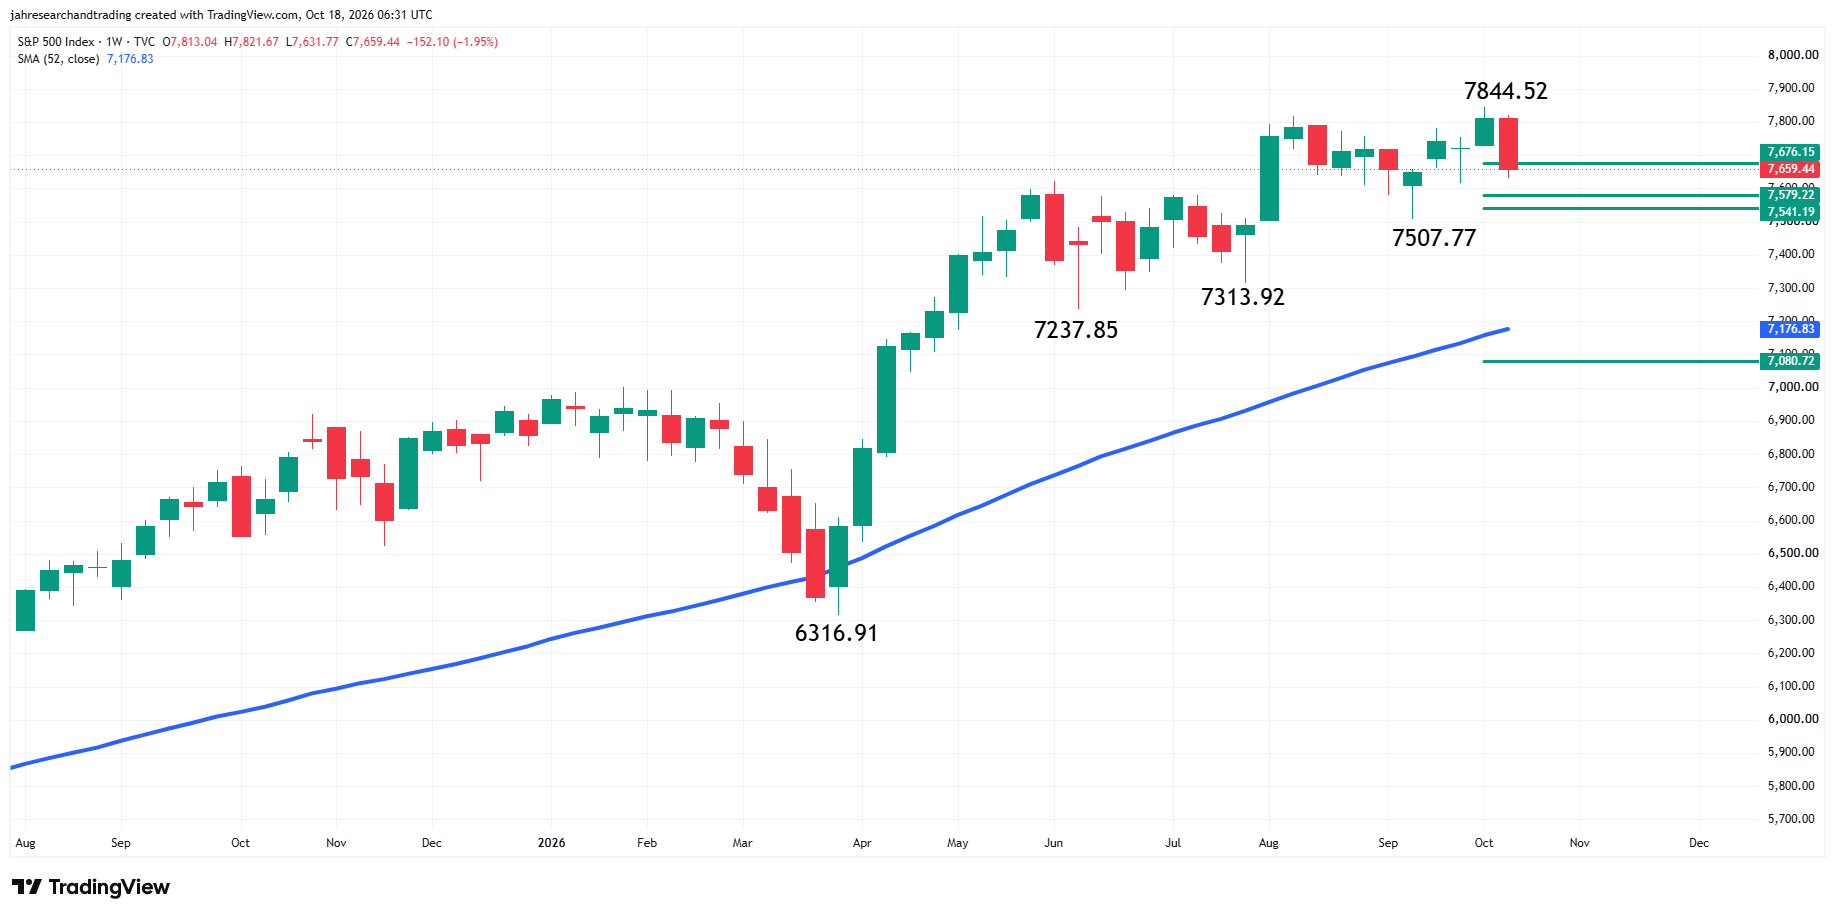
S&P 500: 7.659,44 (-1,95%), Soportes en 7.579,22, 7.541,19, 7.507,77, 7.313,92, 7.237,85, la SMA de 52 semanas en 7.176,83 y 7.080,72, Resistencias en 7.676,15 y 7.844,52.
Todos los índices principales se mantienen por encima de sus medias móviles simples de 52 semanas al alza, lo que confirma una tendencia alcista a largo plazo intacta.
Perspectiva
El calendario de resultados pone la apuesta por la IA bajo el microscopio. Meta, Lam Research, Texas Instruments, Tesla e IBM ofrecerán a los traders una actualización sobre el gasto, la demanda y el coste de construir capacidad para IA. Netflix, GE Aerospace, Procter & Gamble, American Express y SLB añaden lecturas del sector consumo, industrial y energético a la semana.
El Nasdaq comienza la semana más cerca del soporte tras la fuerte rotura de la semana pasada. Resultados sólidos y planes de capex que demuestren un retorno del gasto en IA podrían atraer de nuevo a los compradores hacia la tecnología. Una guía débil o una mayor preocupación por el financiamiento de la deuda mantendrían la presión sobre los niveles de soporte del Nasdaq en 26.074,05 y 25.684,95, con las zonas de soporte del S&P 500 y del Dow también en juego.