


WTI (crudo ligero)
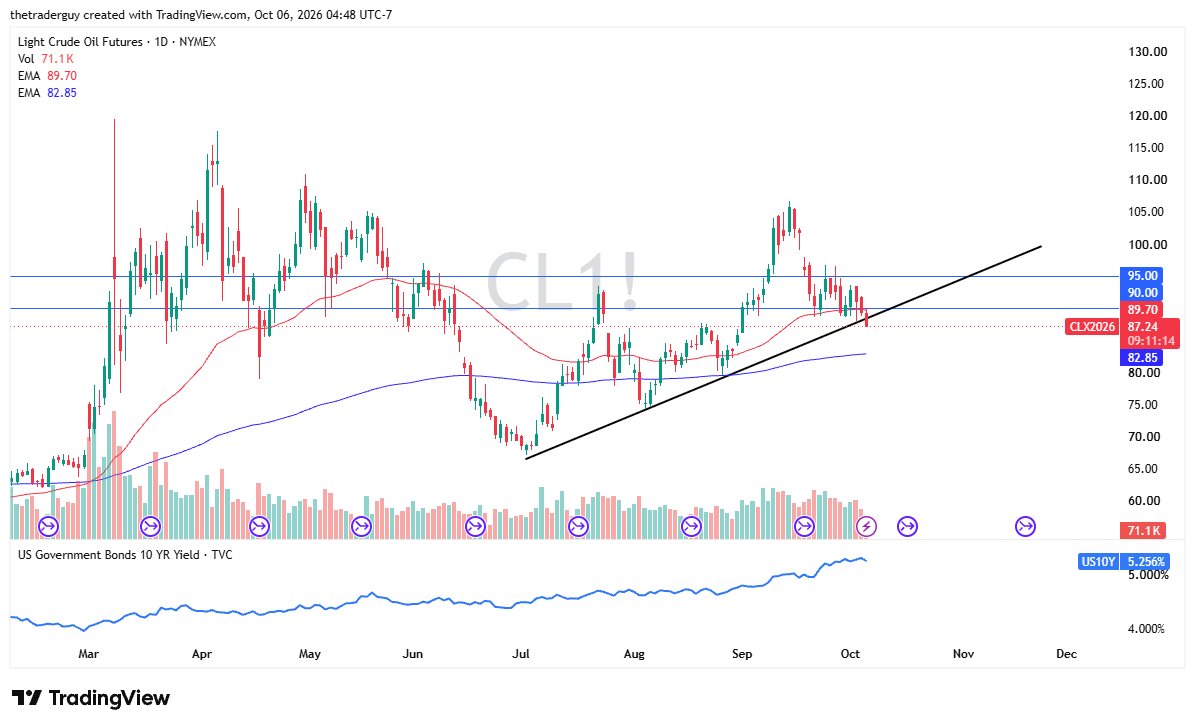
El mercado del crudo ligero dulce afronta presiones contrapuestas a medida que los gobiernos aceleran medidas de suministro de emergencia, mientras que los inventarios de combustibles agotados dejan al mercado vulnerable a nuevas interrupciones. El mercado ha caído aproximadamente un 2% en las últimas 24 horas, y la cuestión inmediata es si el suministro disponible puede proporcionar un alivio sostenido sin una restauración completa de las rutas comerciales fiables.
El acontecimiento más trascendente en este momento es la reciente declaración del G7.
Los líderes se han comprometido a implementar sus obligaciones restantes mediante una liberación coordinada de 100 millones de barriles durante 4 meses, incluyendo importantes liberaciones de diésel durante los primeros 20 días. Es importante destacar que la declaración lo vincula con el compromiso de marzo, lo que significa que los líderes mantienen su postura. Por tanto, no se trata de que se estén liberando 100 millones de barriles nuevos: simplemente se están cumpliendo las medidas previas.
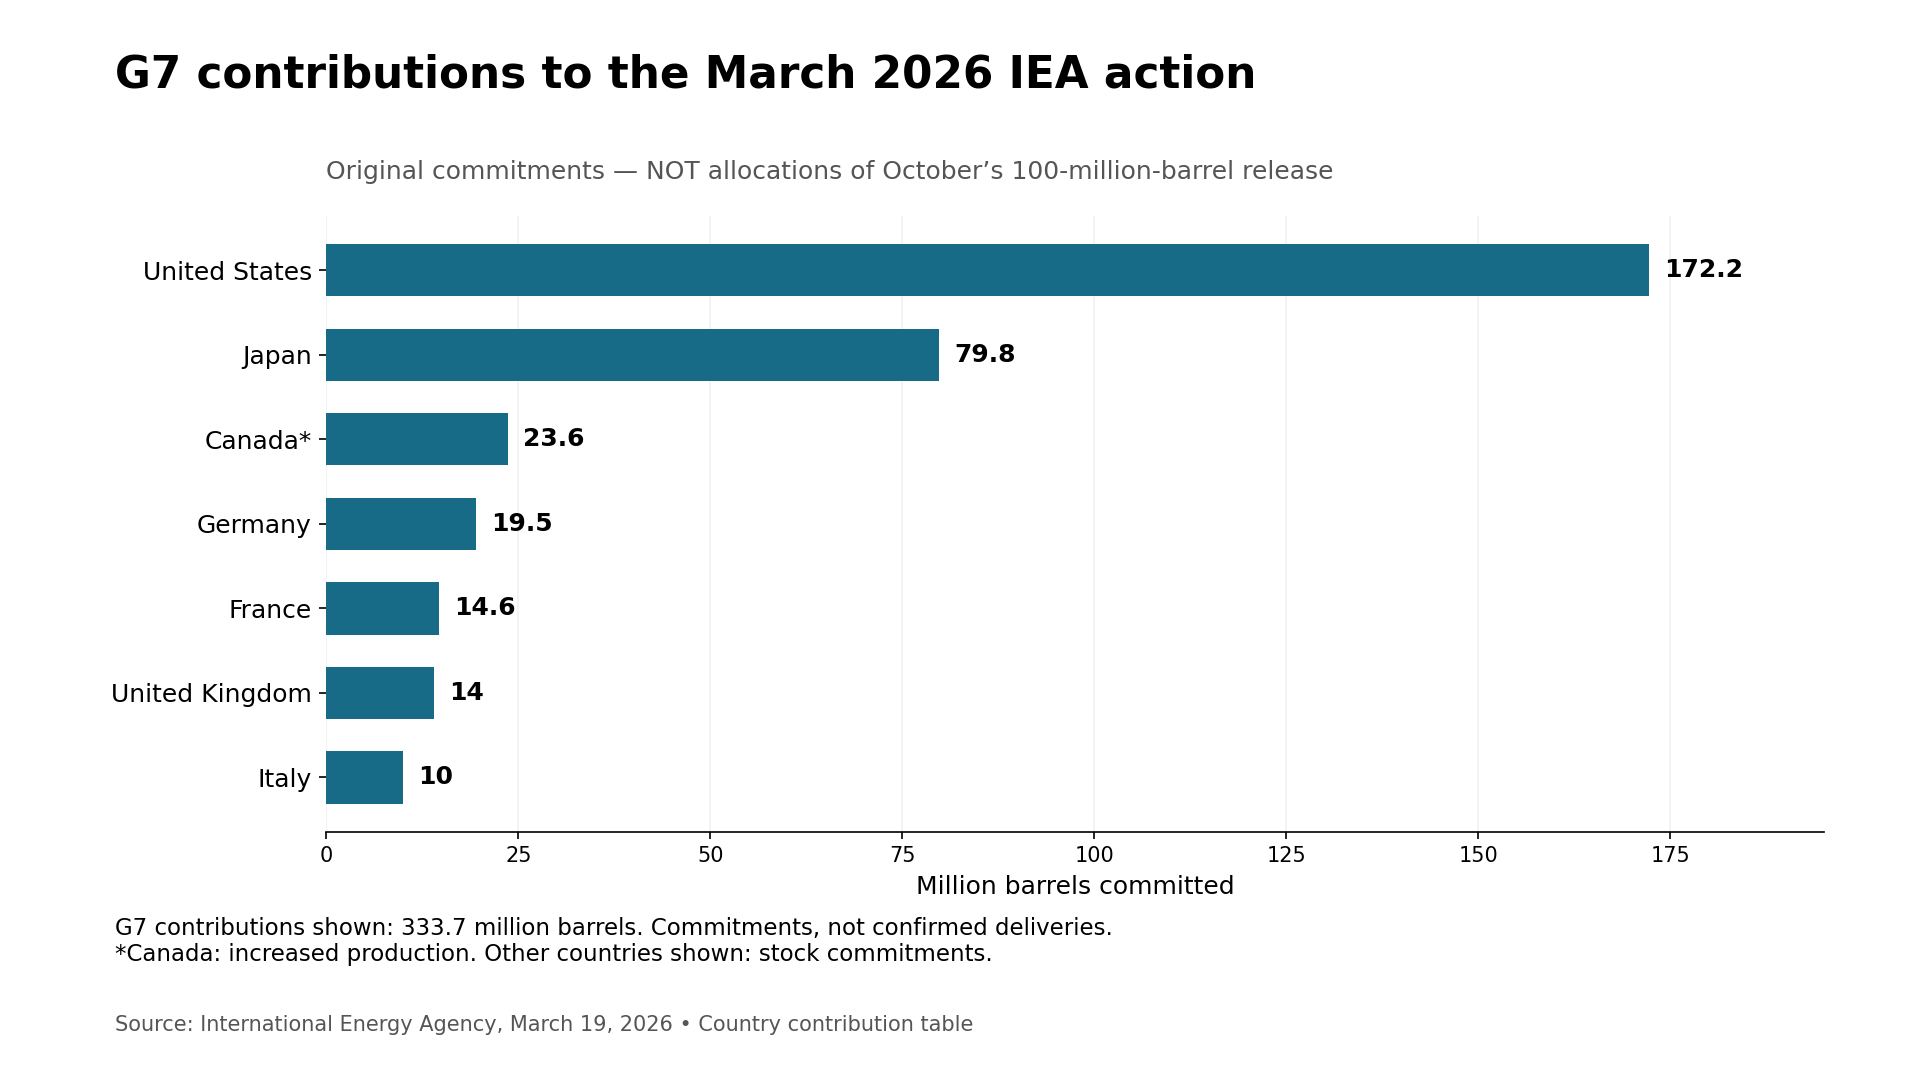
También hay coordinación en el mantenimiento de refinerías. El aumento de la utilización cuando sea factible empieza a entrar en escena. Estas son cuestiones que la cadena de suministro global probablemente tendrá que abordar, porque el conflicto entre Estados Unidos e Irán ha dejado al descubierto muchas vulnerabilidades.
Podemos ver que el mercado del crudo ligero dulce ha realizado una rotura bajista de una línea de tendencia alcista que se remonta a julio, y esto podría preparar una caída hacia la EMA de 200 días. Claramente, el panorama se muestra algo más bajista. Existen múltiples razones potenciales para ello, entre ellas que, pese al ataque de ayer a una estación de bombeo en Arabia Saudí, está saliendo más crudo por el estrecho de Ormuz.

Brent (crudo Brent)
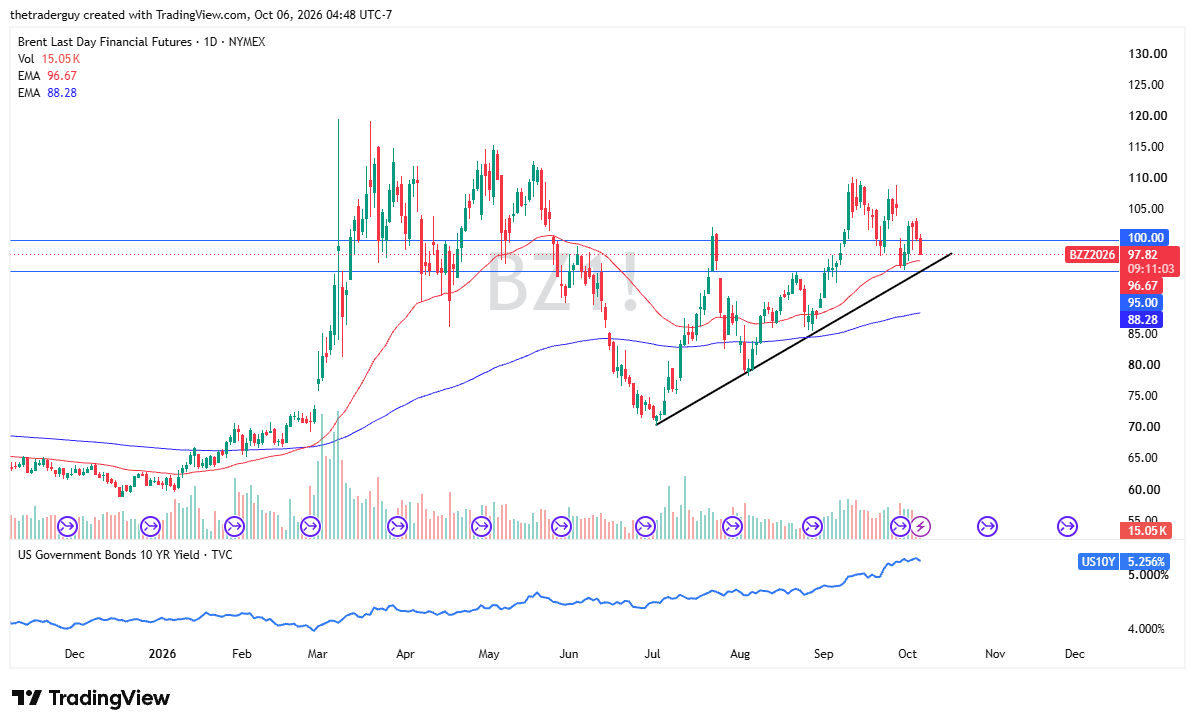
Los mercados del Brent también han caído algo durante la sesión, y ahora estamos observando la EMA de 50 días, un indicador que muchos operadores vigilarán. Hay mucho ruido entre $95 y $100 que, a mi juicio, podría ofrecer una oportunidad de comprar en la caída si la demanda repunta. La memoria del mercado sugiere que debería haber algún tipo de reacción. Sin embargo, con el crudo ligero habiendo roto su línea de tendencia, veremos si el Brent hace lo mismo.
Sigue existiendo una divergencia entre el crudo y los combustibles refinados, y el mayor problema podría no ser necesariamente la oferta de crudo. Podría ser que no tengamos suficiente gasolina, diésel, queroseno de aviación, etc.
El último resumen semanal de la EIA, cubriendo la semana del 25 de septiembre, informó que las reservas comerciales de crudo aumentaron 0,9 millones de barriles hasta 427,3 millones de barriles. Las existencias de gasolina cayeron 1,7 millones de barriles en ese mismo periodo, y ese será el verdadero problema, ya que los distilados descendieron 2,3 millones de barriles. Las reservas de gasolina están un 7% por debajo de su promedio estacional de 5 años, y los distilados un 14% por debajo.
La utilización de refinerías se sitúa en el 92,5%, con el procesamiento de crudo cayendo en 554.000 barriles por día. Las reservas comerciales totales de productos petrolíferos disminuyeron en 7 millones de barriles por el momento. Esta combinación indica que interpretar el aumento de crudo como prueba de un exceso general de oferta energética sería un error. Todavía existe un proceso por el que debe pasar el crudo, y habrá que esperar para ver si podemos devolver la cadena de suministro a la normalidad.
Una advertencia a más largo plazo proviene directamente del discurso publicado por Aramco el 5 de octubre. La reconstrucción de inventarios mientras se satisface la demanda podría llevar hasta 2 años, y podríamos tener problemas con la cadena de suministro y con los productos terminados. Esto podría suponer la pérdida de casi 3 millones de barriles de suministro bruto durante el conflicto, compensada en parte por los 1.000 millones de barriles retirados de las existencias totales en todo el mundo. Esta es la evaluación de Aramco y no una auditoría independiente de inventarios, pero, no obstante, se trata de un actor de gran relevancia.
La demanda sigue siendo el contrapeso al riesgo de oferta. El encarecimiento del combustible puede apretar el gasto de los hogares y los márgenes empresariales, reduciendo finalmente el consumo, por lo que seguiremos atentos a ello.
Por ahora, sin embargo, ambos mercados de crudo parecen estar obteniendo cierto alivio. El grado WTI parece experimentar una caída algo más pronunciada en comparación con el Brent, pero eso tiene sentido, ya que el WTI está impulsado principalmente por factores de Estados Unidos.
Pronóstico de precio de Brent Oil
Cada nuevo análisis de Brent Oil a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
Ver todos los pronósticos de Brent OilSi desea saber más sobre el análisis técnico y cómo lo utilizan los traders, visite nuestra área educativa.


