El crudo WTI sube con rapidez el jueves
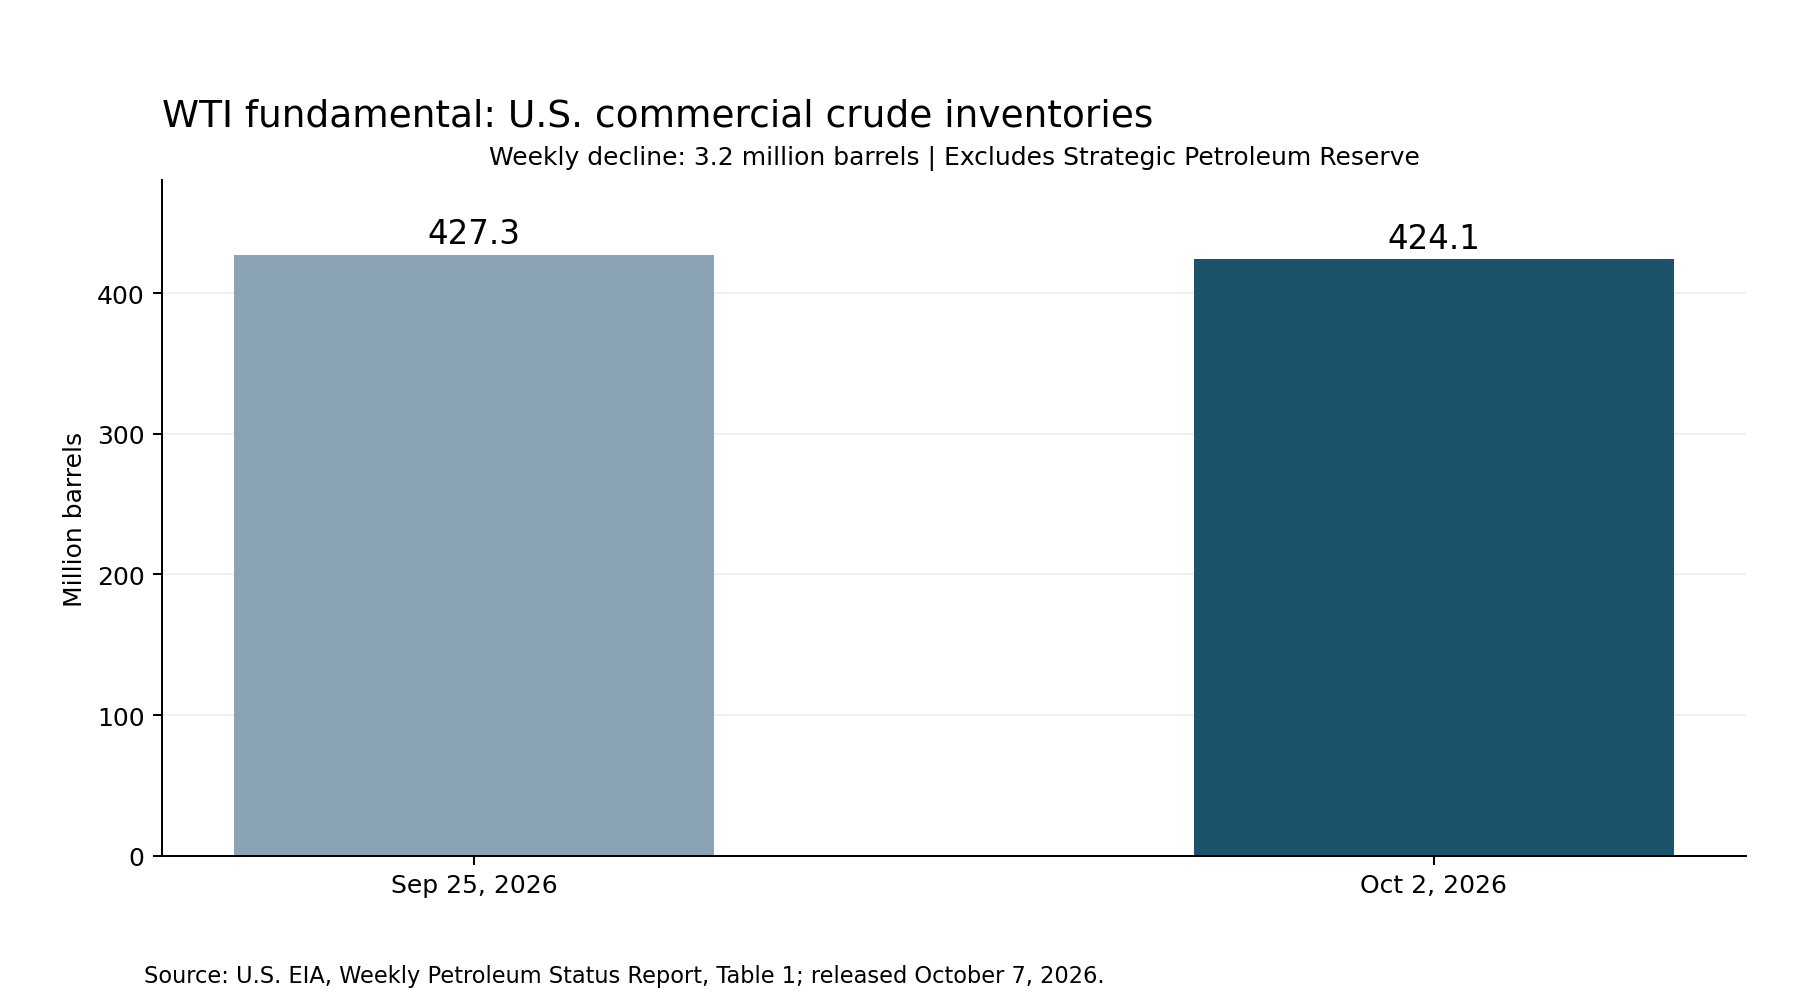
El crudo WTI ha subido con rapidez el jueves, según las últimas cifras oficiales que muestran una disminución de los inventarios de crudo en Estados Unidos, fuertes flujos de exportación y una presión continua sobre los suministros de combustible en general. La evidencia semanal más reciente procede del informe de la EIA publicado ayer, que mostró que los inventarios comerciales de crudo cayeron en 3,2 millones de barriles hasta 424,1 millones de barriles durante la semana anterior. Sin embargo, las existencias siguen aproximadamente un 1% por encima de su promedio a 5 años.
Por tanto, el daño en Estados Unidos es relativamente limitado. La reducción semanal respalda un equilibrio más ajustado en el corto plazo, pero la comparación más amplia de inventarios no establece una escasez de crudo, al menos en EE. UU. Los inventarios comerciales totales de productos petrolíferos han caído en 6,9 millones de barriles, lo que indica que la disminución se ha extendido más allá del crudo. Eso tiene bastante sentido: algunos destilados, etc., están algo retrasados en su refinado.
Disponibilidad frente a escasez según la EIA
El panorama de la EIA refuerza la distinción entre disponibilidad de crudo y escasez de combustibles.
Las cifras de comercio y refinación ayudan a explicar el balance. Las exportaciones de crudo aumentaron hasta casi 5 millones de barriles por día desde 3,57 millones la semana anterior. Las importaciones también se incrementaron con fuerza, alcanzando 6,8 millones de barriles por día. Mientras tanto, las entradas de crudo a las refinerías subieron en 223.000 barriles. Están intentando recuperar el ritmo.
Así, la mayor entrada a las refinerías y la demanda exterior proporcionaron soporte al crudo estadounidense y deberían seguir haciéndolo salvo que algo cambie a corto plazo. Los inventarios de destilados de la Costa Este estaban un 32% por debajo de su promedio estacional de cinco años en septiembre, y la EIA espera que las existencias regionales se mantengan entre un 20% y un 30% por debajo del promedio durante el próximo invierno. No es un problema de crudo per se: es un problema con el producto final.
Se acerca un huracán
Se aproxima un huracán hacia el golfo de México, pero se considera un problema de corta duración —durará un par de días—, no un cambio masivo en la oferta a largo plazo. Algunas plataformas están siendo cerradas temporalmente, pero esto es temporal y existen problemas más estructurales que preocupan.
Pronóstico de precio de Brent Oil
Cada nuevo análisis de Brent Oil a medida que se publica, la señal técnica de hoy y niveles clave, precio en vivo — en una sola página.
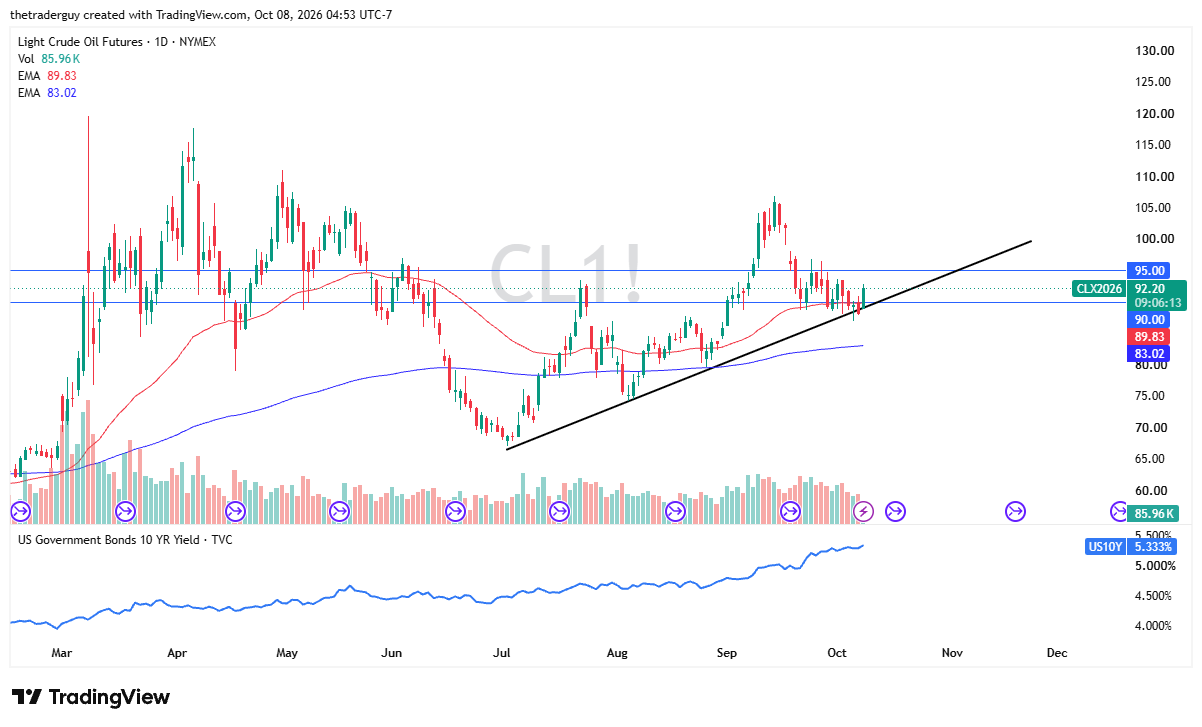
Ver todos los pronósticos de Brent OilLa cuestión fundamental es si la demanda de exportación y el consumo de las refinerías siguen tirando de los inventarios mientras los combustibles caros restringen el consumo. Desde el punto de vista del análisis técnico, se aprecia que el mercado del crudo WTI rebota en una línea de tendencia y se sitúa claramente por encima del nivel de 90 USD por barril. También tenemos aquí la EMA de 50 días. En este entorno, ciertamente parece haber demanda. Si esa demanda es explosiva, como la vista en múltiples ocasiones en el pasado, es otra cuestión distinta. A medida que las refinerías intentan ponerse al día, es probable que compren más.
El Brent enfrenta aún más problemas
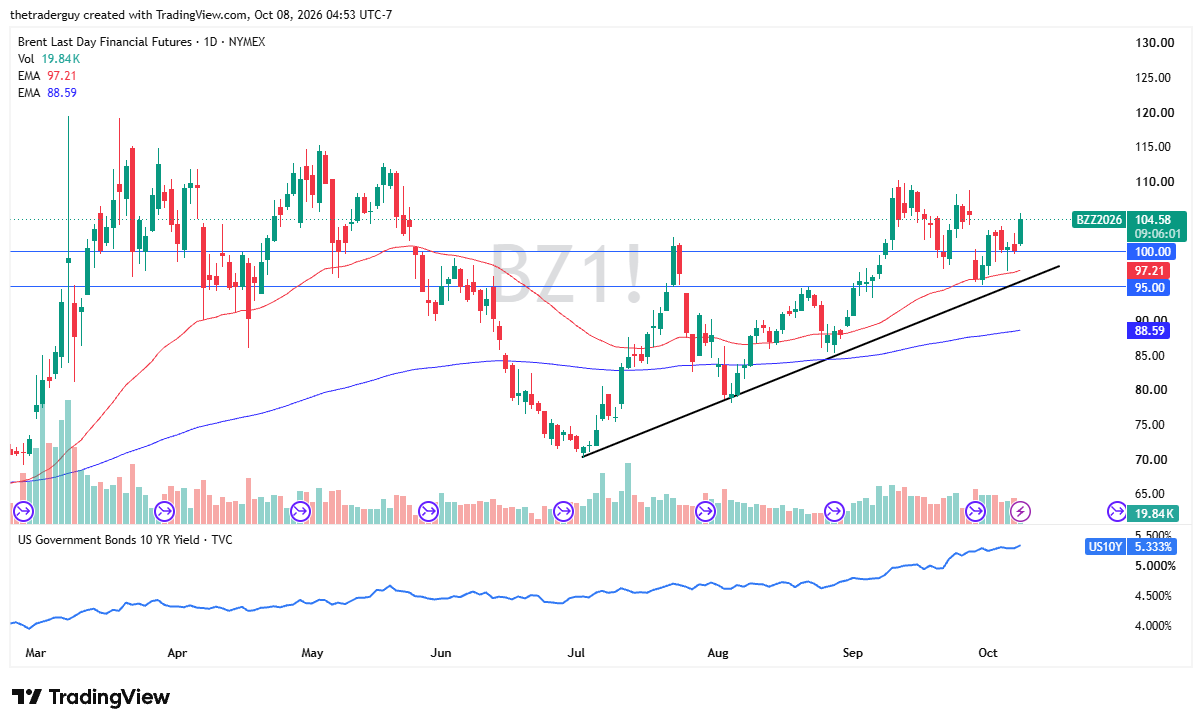
El Brent es muy similar. Está dominado por rutas de suministro internacionales interrumpidas y el coste de mover el crudo hasta las refinerías. En Estados Unidos, se trata principalmente de transportarlo por oleoductos. En el resto del mundo, es otro escenario completamente distinto. Por ejemplo, un lugar como Corea del Sur debe importar ese petróleo. Otros, como China, importan y exportan. Es, por tanto, una imagen completamente más compleja.
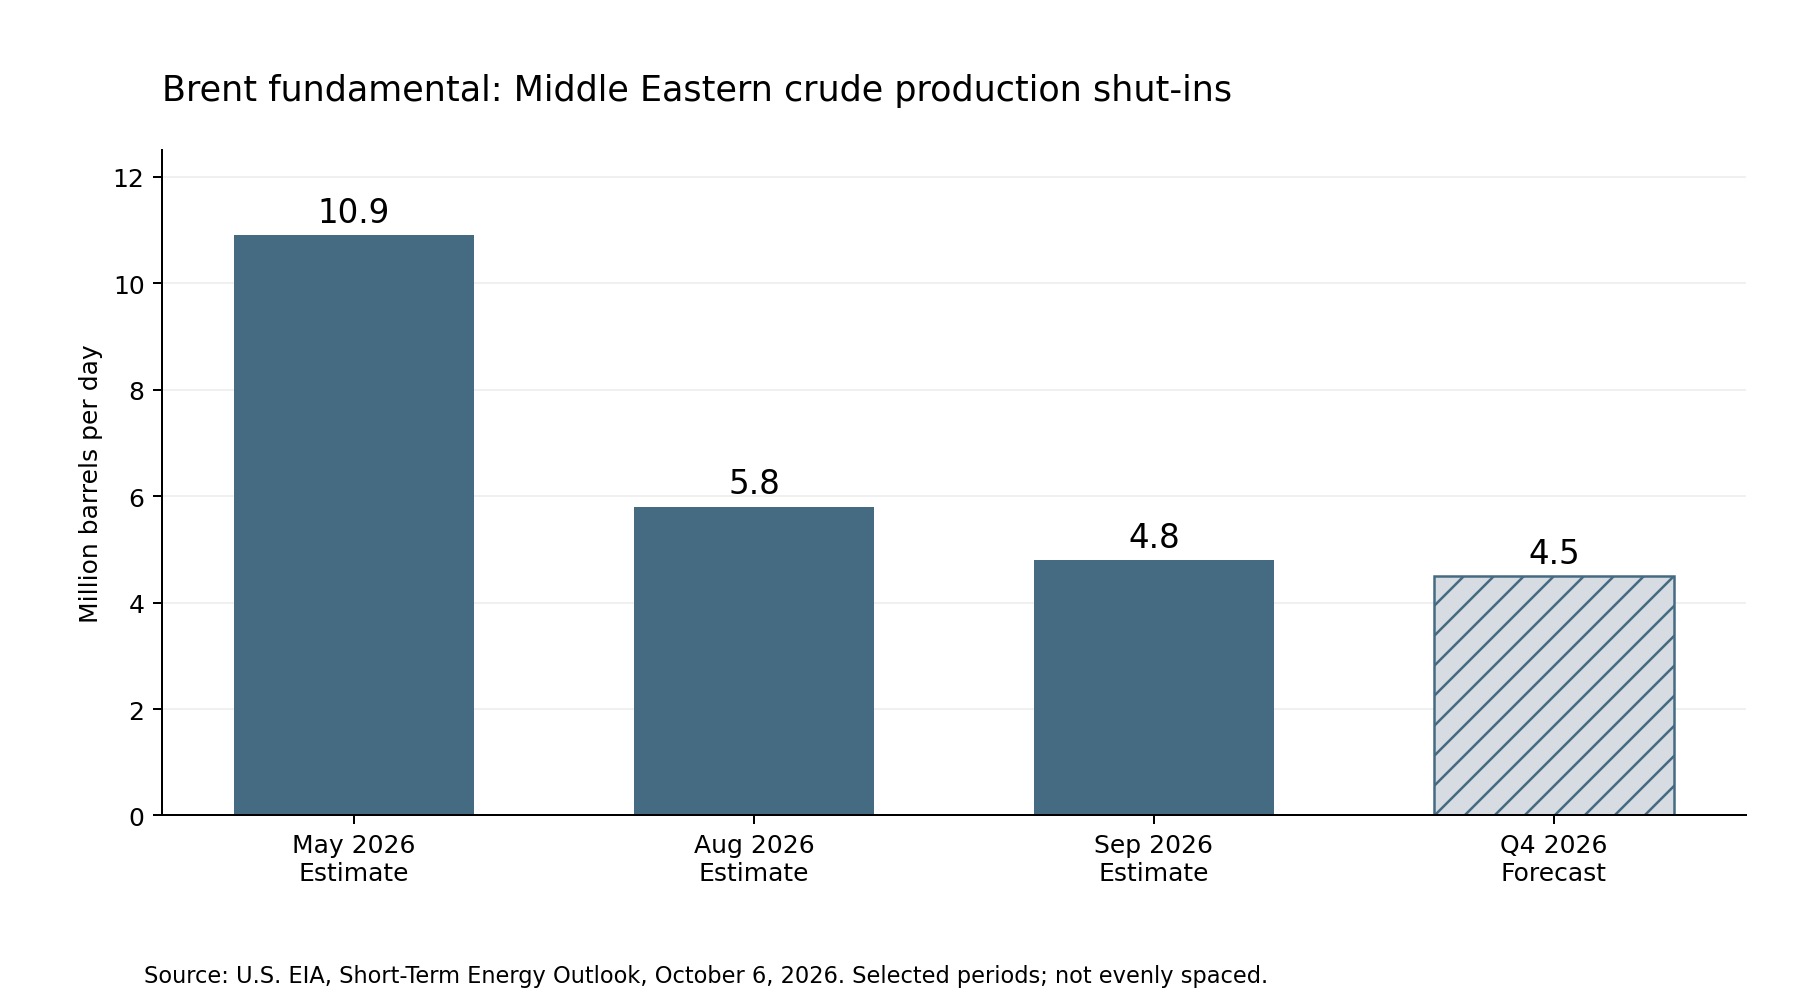
La EIA estima que las paradas de producción de crudo en Oriente Medio bajaron a 4,8 millones de barriles por día en septiembre, en comparación con 5,8 millones en agosto, y en un momento llegaron a 10,9 millones. Esta mejora representa una recuperación en la disponibilidad de oferta, aunque los volúmenes siguen siendo indisponibles en ocasiones y las cifras son un objetivo móvil.
Los efectos de precio de la interrupción han sido significativos. En su informe del 5 de octubre, la EIA señaló que los futuros de Brent del mes de vencimiento más cercano alcanzaron un pico de 109 USD por barril el 15 de septiembre, pero también describió un aumento de las importaciones chinas de crudo respecto a mayo y junio, así como una ralentización en las liberaciones de la Reserva Estratégica de Petróleo de EE. UU. durante septiembre. Esos desarrollos han reducido algunos de los colchones que antes suavizaban el impacto de la interrupción del suministro en Oriente Medio.
Perspectivas de la EIA para octubre
La perspectiva de la EIA de octubre proyecta precios spot promedio del Brent en torno a 105 USD por barril durante el cuarto trimestre, lo que supone una revisión al alza de 14 USD respecto a su previsión anterior. La agencia también estima que los inventarios globales disminuyeron en aproximadamente 1,9 millones de barriles por día en el tercer trimestre y pronostica otra caída de 700.000 barriles por día en el cuarto.
Es una mejora. Una mayor disponibilidad de producción puede limitar la subida, mientras que la continua reducción de inventarios deja al mercado sensible a nuevas interrupciones. La fiabilidad de las exportaciones importa junto con la producción, por lo que el petróleo debe llegar a los compradores de forma constante. Piense en el Estrecho de Ormuz. El foco inmediato está, por tanto, en las entregas sostenidas, la reconstrucción de inventarios y la durabilidad de la demanda a precios elevados.
Es un equilibrio delicado. Nuevas interrupciones podrían causar un problema mayor; recientemente hemos visto a iraníes atacar el oleoducto Este-Oeste en Arabia Saudí. Más episodios así podrían generar muchos problemas en este mercado.
Análisis técnico
Desde el punto de vista técnico, simplemente hemos rebotado desde la EMA de 50 días y se busca cerrar el hueco dejado entre la sesión del lunes y la del martes. En última instancia, parece haber una demanda subyacente por el crudo en general y, como resultado, es probable que haya compradores en las caídas hasta que algo cambie fundamentalmente. Sigo creyendo que los compradores tienen la ventaja, aunque no es tan alcista con la explosividad de antes.
Si desea saber más sobre cómo operar el gas natural, visite nuestra zona educativa.