Resumen del 30 de septiembre de 2026
Los principales índices bursátiles europeos cerraron AYER con significativos descensos, muy cerca de sus niveles mínimos de la sesión, poniendo así fin a un mes de septiembre especialmente negativo. El recrudecimiento de las hostilidades en Oriente Medio y el consiguiente repunte del precio del petróleo y de las expectativas de inflación, y, por tanto, de los tipos de interés, han provocado que los índices europeos hayan terminado cediendo en septiembre todo lo avanzado al comienzo del trimestre.
AYER asistimos, por tanto, a más de lo mismo, con los índices europeos yendo de más a menos a medida que se aceleraba el repunte del precio del crudo. Tras un comienzo de sesión muy positivo, las bolsas fueron girándose progresivamente a la baja hasta terminar el día, como hemos señalado, en sus niveles más bajos. A ello contribuyó también la publicación en Alemania, Francia e Italia de las lecturas preliminares de la inflación de septiembre, que superaron en conjunto lo esperado por los analistas y situaron esta variable en los tres países en sus niveles más elevados de los últimos cuatro años. Estos datos, unidos a la persistencia del precio del crudo en niveles elevados, incrementaron las expectativas de los inversores de nuevas subidas de los tipos de interés oficiales.
Por sectores, únicamente el de distribución minorista, el de materias primas minerales, el de las utilidades y el químico lograron terminar la sesión en positivo. Por el contrario, los mayores descensos correspondieron a los sectores asegurador, de medios de comunicación, de materiales de construcción y de telecomunicaciones.
Los bonos, por su parte, tuvieron un comportamiento mixto, mientras que las primas de riesgo de numerosos países de la región volvieron a ampliarse frente a Alemania.
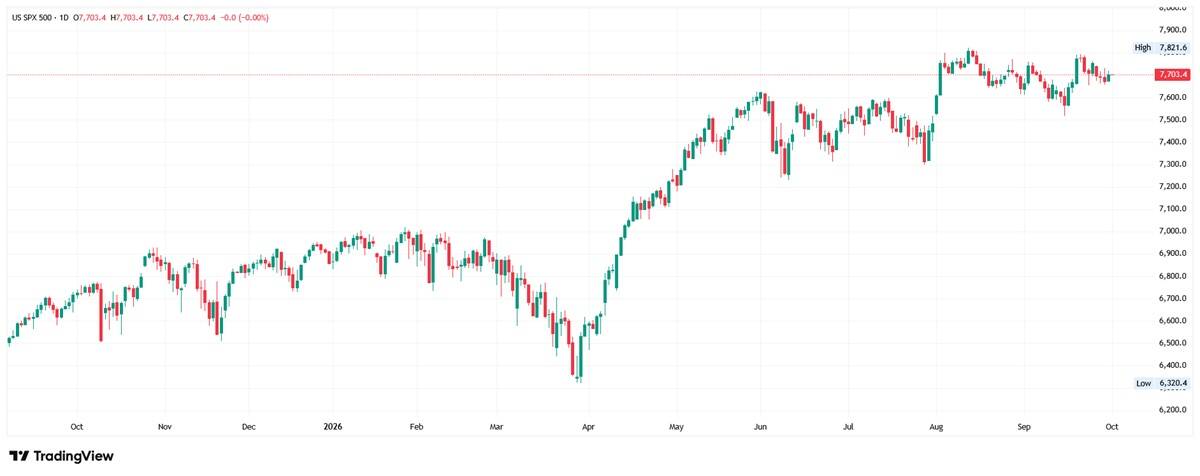
En Wall Street, la sesión de AYER también fue de más a menos, cerrando la mayoría de los índices a la baja, con la excepción del Nasdaq Composite, que logró terminar con una ligera ganancia, apoyado en el positivo comportamiento de los grandes valores tecnológicos. Tras conocerse un índice de precios del consumo personal, el PCE, de agosto algo más benigno de lo esperado, las bolsas estadounidenses iniciaron la sesión al alza.
Sin embargo, a medida que los rendimientos de los bonos, especialmente los de la parte larga de la curva, comenzaron a repuntar, la renta variable estadounidense fue perdiendo fuerza y terminó el día con la mayoría de los sectores en negativo. Además del tecnológico, únicamente el de consumo discrecional logró cerrar con un ligero avance. Entre los sectores más castigados destacaron los de consumo básico, el de sanidad y los valores industriales.
Calendario y proyecciones para 1 de octubre de 2026
HOY, la agenda macroeconómica estará marcada por la publicación en la Eurozona, sus principales economías, el Reino Unido y EEUU de los índices de gestores de compra del sector manufacturero: los PMIs de S&P Global y el ISM manufacturero estadounidense, elaborado por The Institute for Supply Management. Se espera que estos indicadores adelantados apunten, en general, a una expansión mensual de la actividad manufacturera, que será más intensa en EEUU. En este sentido, habrá que prestar especial atención a los subíndices de precios, en busca de nuevas señales sobre las presiones inflacionistas en origen.
Por otro lado, cabe destacar que AYER, tras el cierre de Wall Street, Micron Technology (MU-US), una de las compañías más beneficiadas por la elevada demanda de memorias vinculada al desarrollo de las infraestructuras de IA, publicó sus resultados correspondientes a su 4T2026 fiscal. Tanto las cifras como sus previsiones de negocio para el 1T2027 superaron las expectativas de los analistas.
No obstante, la reacción inicialmente tibia de los inversores pone de manifiesto que el listón de exigencia se encuentra ya muy elevado para este tipo de compañías. Los analistas, que en su mayoría revisaron al alza sus estimaciones de resultados para los próximos trimestres, mantuvieron en general sin cambios tanto sus precios objetivo como sus recomendaciones, que siguen siendo mayoritariamente de compra (93%).
De cara a la apertura, esperamos que los principales índices bursátiles europeos comiencen la sesión de HOY ligeramente a la baja, pendientes, como viene siendo habitual, de la evolución del precio del crudo, que retrocede esta mañana, y de los rendimientos de los bonos, que se mantienen estables. De mantenerse esta combinación y dado el positivo comportamiento de los futuros de los índices estadounidenses, no descartamos que las bolsas europeas vayan girándose progresivamente al alza a lo largo de la sesión.
Por lo demás, cabe señalar que esta madrugada la gran mayoría de las bolsas asiáticas han cerrado al alza, con las bolsas japonesa -muy castigada recientemente- y surcoreana liderando las ganancias; que el dólar se revaloriza ligeramente frente al resto de las principales divisas; que tanto los precios como los rendimientos de los bonos se mantienen estables; que el precio del petróleo retrocede; que los del oro y la plata repuntan; y que las principales criptomonedas muestran avances generalizados.
Este artículo ha sido escrito por Juan José Fernández Figares para LinkSecurities.