Claves semanales
Tras una semana que ha sido, en líneas generales, negativa para las bolsas europeas, lastradas por el deterioro del mercado de bonos y el repunte de sus rendimientos, los inversores afrontan una nueva semana marcada por varios focos de atención. Entre ellos destacan la volatilidad de los precios del petróleo y del gas, por sus implicaciones inflacionistas, y las dudas sobre la situación fiscal de Francia. No obstante, el principal acontecimiento de la semana será el inicio oficioso de la temporada de publicación de resultados del 3T2026 en Wall Street, sin olvidar que MAÑANA comenzará la tramitación del presupuesto francés para 2027 en la Asamblea Nacional.
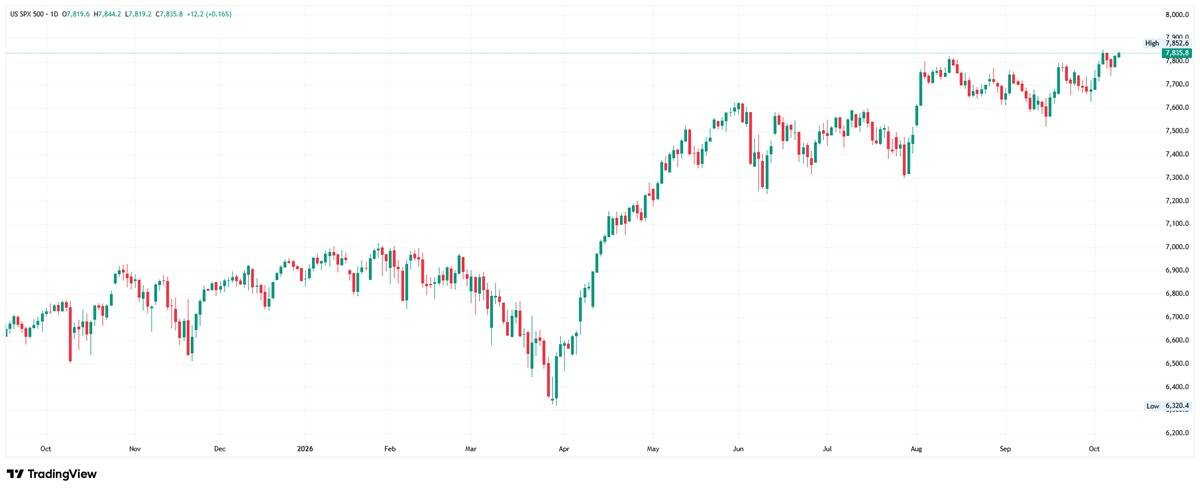
La temporada de resultados arranca con los grandes bancos estadounidenses como protagonistas. Sus cifras ofrecerán una primera referencia para evaluar la fortaleza de la economía estadounidense, la evolución del crédito y la capacidad de las empresas para mantener sus beneficios en un entorno marcado por la incertidumbre sobre los tipos de interés, la inflación y las perspectivas de crecimiento.
Según FactSet, el beneficio por acción agregado de las compañías del S&P 500 podría crecer un 29,6% en tasa interanual en el 3T2026, lo que supondría el tercer trimestre consecutivo con avances superiores al 25%. Además, las estimaciones de beneficios han sido revisadas al alza un 1,4% durante el trimestre, en contraste con la tendencia habitual de revisiones a la baja.
En el sector bancario, las previsiones apuntan a un crecimiento de los ingresos de las principales entidades, aunque con diferencias significativas en la evolución de sus beneficios. Los inversores prestarán especial atención a los ingresos procedentes de la intermediación de bonos y acciones, al negocio de banca de inversión, al crecimiento del crédito y al coste de los depósitos, así como a la evolución de la morosidad y de las provisiones por insolvencias.
La tecnología y las compañías vinculadas a la inteligencia artificial (IA) constituirán otro de los focos de atención, dado su elevado peso en el crecimiento agregado de los beneficios. El principal riesgo es que las elevadas expectativas dejen poco margen para las decepciones. Por ello, además de las cifras trimestrales, serán determinantes las previsiones empresariales para el 4T2026 y para 2027. La temporada podría respaldar las cotizaciones, pero también desencadenar correcciones en aquellas compañías que no logren justificar sus valoraciones.
A lo largo de la semana, unas 26 compañías del S&P 500 publicarán sus resultados, la mayoría pertenecientes al sector bancario. Así, Citigroup (C-US), JPMorgan Chase (JPM-US), Goldman Sachs (GS-US) y Wells Fargo (WFC-US) presentarán sus cuentas el martes, mientras que Bank of America (BAC-US) y Morgan Stanley (MS-US) lo harán el miércoles. Fuera del sector financiero, Johnson & Johnson (JNJ-US) y UnitedHealth Group (UNH-US) publicarán sus resultados el martes. Por su parte, la tecnológica neerlandesa ASML Holding (ASML-NL) dará a conocer sus cifras el miércoles, seguida de Taiwan Semiconductor Manufacturing (TSM-US), que lo hará el jueves.
En el ámbito macroeconómico, destacará la publicación de las lecturas finales de la inflación de septiembre en la Eurozona y sus principales economías, empezando MAÑANA por Alemania. Estos datos deberían confirmar el notable repunte de los precios registrado en la región. Asimismo, el Departamento de Trabajo de EEUU publicará el miércoles el índice de precios de consumo (IPC) de septiembre y el jueves el índice de precios de producción (IPP) del mismo mes. En ambos casos, se espera que las cifras reflejen la persistencia de las presiones inflacionistas en el país.
De cara a la sesión de HOY, la agenda macroeconómica será muy liviana y, en el ámbito empresarial, destacará la publicación de las cifras de ventas e ingresos del gigante del lujo francés LVMH (MC-FR), correspondientes al 3T2026. En este contexto, la evolución del precio del petróleo será una de las principales referencias para los mercados.
Como explicamos en nuestra sección de Economía y Mercados, los últimos acontecimientos ofrecen señales contradictorias sobre la evolución del precios del crudo. Por un lado, el presidente estadounidense, Donald Trump, ha anunciado que Rusia pondrá millones de barriles de diésel en el mercado y que Moscú y Kiev habrían alcanzado un acuerdo para evitar ataques contra infraestructuras energéticas, extremo que no ha sido confirmado por las partes implicadas.
Por otro, las tensiones en Oriente Medio van en aumento, con ataques de los hutíes en Arabia Saudí y advertencias de EEUU sobre una posible intervención en el conflicto para apoyar a su aliado saudí. Será fundamental seguir la evolución de ambos frentes, dado su potencial impacto sobre la oferta y los precios del crudo. De momento, los inversores parecen estar dando más peso a las noticias procedentes de Rusia que a la escalada de las tensiones en Oriente Medio, como refleja el reciente descenso del precio del petróleo.
También habrá que vigilar la evolución de los rendimientos de los bonos, especialmente en Europa, ante el inicio MAÑANA del debate presupuestario en la Asamblea Nacional francesa. En EEUU, el mercado de bonos permanecerá HOY cerrado por la celebración del Día de Colón.
Proyecciones para 12 de octubre de 2026
En principio, esperamos que los principales índices bursátiles europeos abran HOY al alza, impulsados por el retroceso del precio del crudo y por las subidas que anticipan los futuros de Wall Street. Posteriormente, la evolución del petróleo y de los mercados de deuda determinará si estas alzas iniciales se consolidan o si, por el contrario, las bolsas europeas terminan girándose a la baja. En la Bolsa española, además, cabe esperar un volumen de contratación muy reducido, dado que HOY es festivo por la celebración del Día Nacional de España (12 de octubre).
Por su parte, las bolsas asiáticas han cerrado esta madrugada con signo mixto, con los mercados de Corea del Sur y Taiwán a la baja, lastrados por el mal comportamiento de los fabricantes de memorias. La Bolsa japonesa ha permanecido HOY cerrada por una festividad local. En los mercados de divisas, el dólar cede ligeramente frente a las principales monedas, mientras que el precio del petróleo vuelve a bajar. Por su parte, el oro y la plata registran avances moderados y las principales criptomonedas cotizan, en general, al alza.
Este artículo ha sido escrito por Juan José Fernández Figares para LinkSecurities.