Resumen del 12 de octubre de 2026
En una sesión que fue de más a menos y, posteriormente, de menos a más, los principales índices bursátiles europeos cerraron AYER al alza, aunque sin alcanzar sus máximos intradía. La jornada comenzó con optimismo, impulsado por el descenso del precio del petróleo y la estabilidad de los rendimientos de los bonos. El anuncio del presidente estadounidense, Donald Trump, de una tregua “energética” entre Rusia y Ucrania contribuyó a mejorar el sentimiento de los inversores, que interpretaron la noticia como un factor favorable para la distensión en los mercados.
Sin embargo, los posteriores ataques rusos contra infraestructuras energéticas ucranianas desmintieron, en la práctica, ese escenario. A ello se sumaron nuevos ataques de los hutíes contra Arabia Saudí, factores que, junto con el consiguiente repunte del crudo, fueron restando impulso a las bolsas europeas, aunque estas lograron recuperar parte del terreno perdido al cierre.
Por sectores, los bancos, las utilidades, las compañías de alimentación y bebidas y los valores del lujo fueron los que mejor se comportaron AYER. Los bancos recuperaron parte del terreno perdido recientemente, penalizados por el aplanamiento de las curvas de tipos. En el lado negativo destacaron las telecomunicaciones, que siguen bajo presión, las tecnológicas -especialmente los fabricantes de semiconductores y memorias- y las compañías químicas.
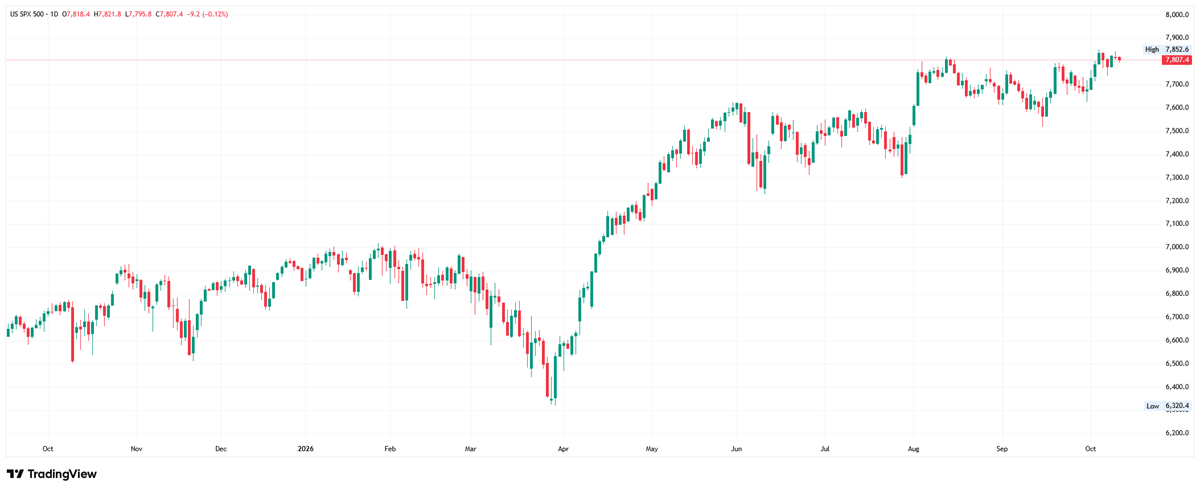
En Wall Street, los principales índices cerraron AYER con signo mixto: el Dow Jones subió, mientras que el S&P 500, el Nasdaq Composite y el Russell 2000 terminaron a la baja. Estos últimos se vieron presionados por las ventas en compañías vinculadas al desarrollo de infraestructuras para la inteligencia artificial (IA), especialmente fabricantes de chips y memorias. Los inversores cuestionan la capacidad de numerosos proyectos para obtener financiación a los tipos de interés actuales. Además, la compañía china CXMT anunció que prevé lanzar antes de finalizar el año un nuevo producto que competirá directamente con los fabricantes de memorias estadounidenses y asiáticos.
Los grandes valores tecnológicos tuvieron un comportamiento dispar, con Meta (META-US) destacando en positivo. No obstante, el tono general del mercado fue menos negativo de lo que sugieren los índices: el número de valores del S&P 500 que cerraron al alza superó al de los que terminaron en negativo. Los inversores no contaron AYER con la referencia del mercado de bonos estadounidense, cerrado por la festividad del Día de Colón.
Calendario y proyecciones para el 13 de octubre de 2026
HOY comienza oficiosamente la temporada de publicación de resultados trimestrales en Wall Street, con los grandes bancos estadounidenses como protagonistas. Sus cifras ofrecerán una primera referencia para evaluar la fortaleza de la economía, la evolución del crédito y la capacidad de las empresas para mantener sus beneficios en un entorno marcado por la incertidumbre sobre los tipos de interés, la inflación y las perspectivas de crecimiento.
Las previsiones apuntan a un crecimiento de los ingresos de las principales entidades financieras, aunque con diferencias en la evolución de sus beneficios. Los inversores prestarán especial atención a los ingresos por intermediación de bonos y acciones, la actividad de banca de inversión y de la banca privada, el crecimiento del crédito y el coste de los depósitos, así como a la evolución de la morosidad y las provisiones por insolvencias.
Así, HOY presentarán sus cuentas Citigroup (C-US), JPMorgan Chase (JPM-US), Goldman Sachs (GS-US) y Wells Fargo (WFC-US). Fuera del sector financiero, publicarán sus resultados Johnson & Johnson (JNJ-US) y UnitedHealth Group (UNH-US). En Europa, BMW (BMW-DE), Porsche (DRPRY-DE), BP (BP-GB) y Rio Tinto (RIO-GB) darán a conocer información sobre sus ventas y actividad operativa durante el 3T2026.
En Europa, el principal foco de atención será Francia, donde comienza en la Asamblea Nacional el debate presupuestario. Como explicamos con detalle en nuestra sección de Economía y Mercados, el Gobierno no dispone, por el momento, de apoyos suficientes para aprobar el presupuesto en sus términos actuales. Esta situación podría obligarle a recurrir al artículo 49.3 de la Constitución, que permite aprobar el texto sin votación, salvo que prospere una moción de censura, o al procedimiento previsto en el artículo 47, que contempla la entrada en vigor de las disposiciones presupuestarias mediante ordenanzas si el Parlamento no se pronuncia dentro del plazo constitucional de 70 días.
Ambas alternativas entrañan riesgos políticos, incluida una posible caída del Gobierno. Por ello, cabe esperar que la incertidumbre siga pesando sobre la deuda soberana francesa y que los inversores vigilen cualquier contagio al resto de los mercados de bonos europeos, que podría trasladarse también a las bolsas de la región.
De cara a la apertura, esperamos que los principales índices europeos comiencen HOY la sesión ligeramente a la baja, pendientes de la evolución de los acontecimientos en Oriente Medio y su impacto sobre los precios de la energía, así como de las negociaciones presupuestarias francesas. Los valores del lujo podrían verse presionados tras la negativa reacción que suscitaron AYER las cifras de ventas trimestrales de LVMH (MC-FR). También podrían continuar las ventas en las compañías vinculadas al desarrollo de infraestructuras para la IA, castigadas con fuerza esta madrugada en las bolsas asiáticas.
En la agenda macroeconómica destaca la publicación de la lectura final de septiembre del índice de precios de consumo (IPC) de Alemania, que debería confirmar el notable repunte de la inflación registrado durante el mes.
Por último, las bolsas asiáticas han cerrado esta madrugada con signo mixto, con fuertes caídas en la de Corea del Sur, lastrada por los fabricantes de memorias. El dólar pierde terreno frente a las principales divisas, mientras que los bonos muestran, por el momento, estabilidad. El precio del petróleo retrocede tras las subidas de AYER, mientras que los precios del oro y de la plata avanzan. Por su parte, las principales criptomonedas registran fuertes alzas.
Este artículo ha sido escrito por Juan José Fernández Figares para LinkSecurities.