Claves semanales
Tras una semana en la que la corrección de los valores tecnológicos, especialmente de aquellos vinculados al desarrollo de la inteligencia artificial (IA), ha lastrado el comportamiento de las bolsas mundiales, los inversores afrontan a partir de HOY una nueva semana en la que el principal foco de atención será la publicación de resultados trimestrales. Todo ello, sin dejar de lado las tensiones geopolíticas en Ucrania y Oriente Medio, así como sus posibles repercusiones sobre el mercado energético y, por tanto, sobre la inflación.
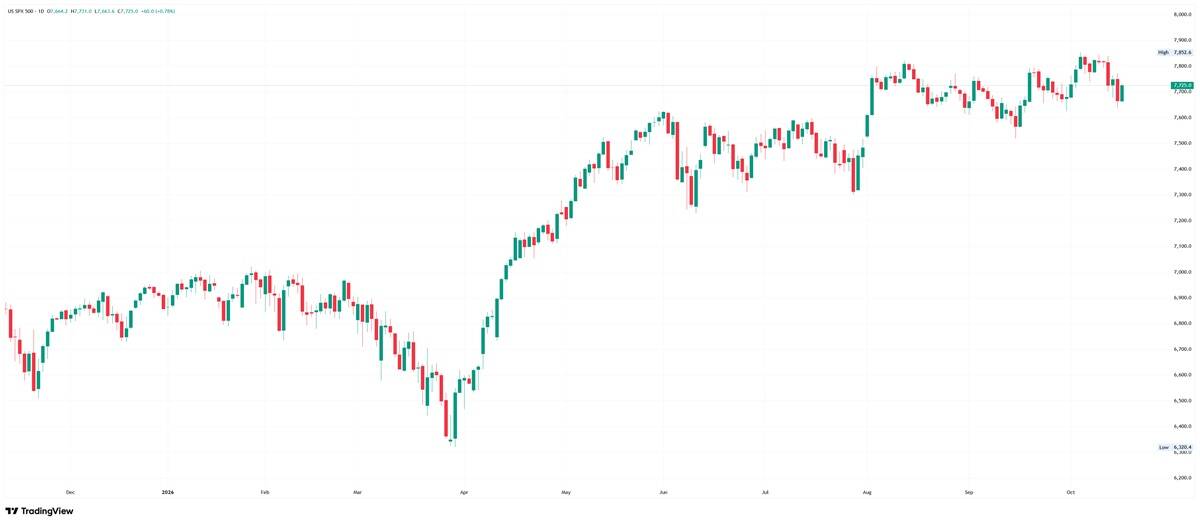
En Wall Street, la temporada de resultados cobrará esta semana un mayor ritmo, con 422 compañías dando a conocer sus cifras, 70 de ellas integrantes del S&P 500. Entre las publicaciones más destacadas figuran las de dos de los Siete Magníficos, Meta (META-US) y Tesla (TSLA-US), además de las de Netflix (NFLX-US), Texas Instruments (TXN-US), IBM (IBM-US), Abbott Labs (ABT-US), Western Digital (WDC-US) y American Express (AXP-US), entre otras
En las bolsas europeas, la temporada también comenzará a ganar intensidad, con la publicación de resultados de compañías de referencia en sus respectivos sectores, como Barclays (BARC-GB), Carrefour (CA-FR), Electrolux (ELUX.B-SE), Eni (ENI-IT), Hermès (RMS-FR), Iberdrola (IBE-ES), Nestlé (NESN-CH), Nokia (NOKIA-FI), Roche Holding (ROG-CH), SAP (SAP-DE), UniCredit (UCG-IT) y Volvo (VOLV.B-SE).
Como señalamos siempre, tan importantes o más que las cifras de ventas y beneficios del trimestre serán las previsiones de negocio que faciliten las compañías y su comparación con las estimaciones de los analistas. La reacción de numerosos valores a la publicación de sus resultados y perspectivas la semana pasada volvió a poner de manifiesto que las expectativas del mercado son, en muchos casos, incluso más exigentes que las del consenso de analistas.
Esto es especialmente evidente en las compañías de crecimiento y, en particular, en las tecnológicas, muchas de las cuales cotizan a múltiplos muy elevados. De hecho, algunas empresas que superaron ampliamente las previsiones de los analistas y revisaron significativamente al alza sus expectativas de resultados futuros vieron caer sus acciones tras anunciar sus cifras. Habrá que comprobar si esta dinámica se mantiene a lo largo de la temporada o si, por el contrario, el avance de las publicaciones termina propiciando una actitud más positiva/optimista entre los inversores.
En cuanto a la agenda macroeconómica, la semana será relativamente liviana. La principal referencia llegará el viernes, con la publicación de las lecturas preliminares de octubre de los índices adelantados de actividad de los sectores manufacturero y de servicios, los PMIs que elabora S&P Global, correspondientes a la Eurozona, sus dos principales economías -Alemania y Francia-, el Reino Unido y EEUU. Estos indicadores permitirán evaluar con mayor precisión el ritmo al que ha comenzado la actividad privada el 4T2026 en estas economías y comprobar si las presiones inflacionistas continúan intensificándose o, por el contrario, muestran señales de moderación.
Calendario y proyecciones para 19 de octubre de 2026
HOY, para empezar, esperamos que los principales índices bursátiles europeos abran a la baja, siguiendo la estela de Wall Street, cuyos índices cerraron el viernes con fuertes descensos. Durante la sesión habrá que prestar especial atención a la evolución de los mercados de acciones y deuda franceses, así como al comportamiento del euro, tras los graves disturbios registrados durante el fin de semana en las principales ciudades de Francia.
Estos acontecimientos se producen en un momento delicado para el Gobierno, que trata de sacar adelante en la Asamblea Nacional el proyecto de Presupuestos para 2026, con el objetivo de reducir, aunque de forma limitada, el déficit público del país. No obstante, el tono claramente positivo de los futuros de los principales índices bursátiles estadounidenses apunta a que las caídas iniciales en Europa podrían verse limitadas.
Por lo demás, las bolsas asiáticas presentan esta madrugada un comportamiento mixto, con variaciones moderadas en sus principales índices. El dólar se mantiene estable frente a las principales divisas internacionales, mientras que los precios y las rentabilidades de los bonos apenas registran cambios significativos. En el mercado energético, el precio del petróleo retrocede ligeramente tras el fuerte repunte registrado el viernes a última hora, un movimiento que, por el momento, parece responder más a factores técnicos que a un cambio de tendencia. Por su parte, el precio del oro y el de la plata avanzan, mientras que las principales criptomonedas registran subidas moderadas.
Este artículo ha sido escrito por Juan José Fernández Figares para LinkSecurities.