Resumen del 22 de septiembre de 2026
En una sesión en la que los mercados de valores se movieron al son de las noticias y declaraciones que se fueron conociendo a lo largo del día sobre el conflicto de Oriente Medio y, por tanto, de la evolución del precio del petróleo, los principales índices bursátiles europeos cerraron AYER con ligeros avances, lejos de sus mínimos de la jornada, alcanzados durante las primeras horas, pero también por debajo de sus máximos, registrados justo antes de que el presidente de EEUU, Donald Trump, iniciara su intervención ante la Asamblea General de Naciones Unidas.
Así, tras un comienzo negativo, con el precio del petróleo intentando recuperarse de cuatro sesiones consecutivas de descensos, una información publicada por un medio japonés, información no contrastada, según la cual Irán habría ofrecido a EEUU reabrir el estrecho de Ormuz en un plazo de siete días a cambio de que levantara todos los bloqueos en el estrecho, provocó un giro a la baja del precio del crudo y permitió que tanto los mercados de renta fija como los de renta variable europeos se giraran al alza.
Ya por la tarde, el hecho de que Trump no abriera durante su discurso la puerta a una negociación inminente con Irán para dar por finalizado el conflicto -habló de que ello podría tener lugar después de las elecciones legislativas en EEUU en noviembre- provocó que el precio del petróleo moderara su caída y que estas bolsas cedieran buena parte de las ganancias acumuladas durante las horas precedentes.
A nivel sectorial, en las principales plazas bursátiles europeas AYER fueron los sectores de distribución minorista, el químico y el tecnológico -este último, un día más, apoyado en el buen comportamiento de las compañías vinculadas al desarrollo de la infraestructura de IA, especialmente las de semiconductores- los que mejor comportamiento mostraron. En sentido contrario, los sectores de telecomunicaciones y el financiero, concretamente aseguradoras y bancos, fueron los que se quedaron más rezagados.
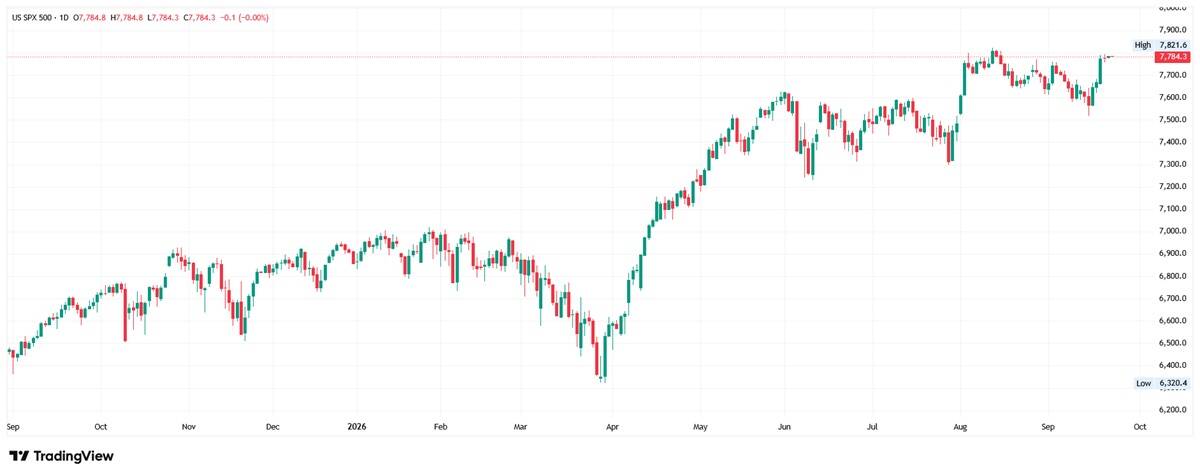
En Wall Street, y en una jornada condicionada por los mismos factores que en Europa, los principales índices cerraron de forma mixta, con el Dow Jones a la baja, el S&P 500 prácticamente plano y el Nasdaq Composite al alza, marcando máximos históricos por segunda jornada consecutiva. En este mercado fueron los valores de materiales, los de consumo básico y los de la tecnología -en otro gran día para los fabricantes de chips y memorias- los que mejor se comportaron, mientras que los financieros, especialmente los bancos, y las compañías del sector del petróleo y del gas fueron los más rezagados.
Las declaraciones de Trump, en las que afirmó que funcionarios estadounidenses habían mantenido una reunión de tres horas y de carácter “muy positivo” con una delegación iraní, así como la posibilidad planteada por el presidente de prohibir temporalmente las exportaciones estadounidenses de diésel, pesaron sobre las cotizaciones tanto de las grandes petroleras integradas como de las compañías especializadas en refino.
Calendario y proyecciones para 23 de septiembre de 2026
HOY, y a la espera de, quizás, el evento más relevante de la semana: la reunión en Washington de los presidentes de EEUU y China, Donald Trump y Xi Jinping, en la que se espera que ambos alcancen un acuerdo para prolongar la actual tregua comercial, los inversores afrontarán una agenda macroeconómica en la que destaca principalmente la publicación por S&P Global de las lecturas preliminares de septiembre de los índices adelantados de actividad sectoriales, los PMIs, correspondientes a la Eurozona, sus dos principales economías -Alemania y Francia-, Reino Unido y EEUU.
Se espera que estos indicadores confirmen que la actividad del sector privado ha continuado expandiéndose en todas estas economías, aunque a un ritmo moderado. Será especialmente relevante analizar el comportamiento de los subíndices de precios, considerados buenos indicadores adelantados de la evolución de la inflación.
De cara al inicio de la sesión, esperamos que las renovadas expectativas de que EEUU e Irán retomen la vía diplomática, algo a lo que Trump abrió finalmente la puerta AYER a última hora y que está provocando una nueva caída del precio del crudo esta madrugada, permitan que HOY las bolsas europeas abran al alza, aunque de forma moderada. Posteriormente, serán las noticias que se generen en torno a este conflicto las que determinen la tendencia de los mercados hasta el cierre. El precio del crudo volverá a ejercer de principal referencia durante toda la sesión, tal y como viene ocurriendo en los últimos días.
Por lo demás, cabe señalar que las bolsas asiáticas han cerrado esta madrugada de forma mixta, con las chinas a la baja -la japonesa vuelve a estar HOY cerrada por la celebración de otra festividad local-; que el dólar se aprecia frente al resto de divisas -AYER varios miembros del Comité Federal de Mercado Abierto (FOMC) de la Reserva Federal (Fed) abogaron por nuevas alzas de los tipos oficiales-; que tanto los precios como los rendimientos de los bonos muestran estabilidad; que el precio del petróleo baja, al igual que los precios del oro y de la plata; y que las principales criptomonedas presentan avances moderados.
Este artículo ha sido escrito por Juan José Fernández Figares para LinkSecurities.