Resumen del 23 de septiembre de 2026
En una sesión en la que las “buenas noticias” macroeconómicas fueron negativamente recibidas por los mercados de bonos y acciones, los principales índices bursátiles europeos cerraron AYER a la baja, muy cerca de sus niveles más bajos del día. Tras dos jornadas consecutivas de avances, las bolsas de la región terminaron, de más a menos, con pérdidas, y con un único sector, el de la energía, al alza.
La publicación en Europa y EEUU de los índices adelantados de actividad sectorial de septiembre, los PMIs elaborados por S&P Global, mostró que la actividad privada está creciendo en todas estas economías sensiblemente más de lo esperado, especialmente en EEUU, donde estos indicadores apuntan a un crecimiento intertrimestral anualizado cercano al 4% en el 3T2026.
No obstante, este mayor dinamismo viene acompañado de un nuevo repunte de los precios, tanto de los soportados por las empresas como de los de venta, en buena medida como consecuencia del encarecimiento de la energía. Además, la OCDE presentó AYER sus nuevas previsiones económicas, en las que revisó al alza sus estimaciones de crecimiento para 2026 tanto de las principales economías mundiales como de la economía global -ver sección de Economía y Mercados para un mayor detalle-.
La combinación de mayor crecimiento e inflación, que podría anticipar nuevas alzas de los tipos de interés oficiales, junto con la débil demanda registrada en una subasta de bonos del Tesoro estadounidense a cinco años, provocó AYER una fuerte caída de los precios de la deuda, tanto en Europa como en EEUU, y el consiguiente repunte de sus rendimientos, muchos de los cuales alcanzaron niveles no vistos en más de dos décadas. Este movimiento terminó pesando, como era previsible, sobre la renta variable y explica en gran medida el giro a la baja que experimentaron las bolsas europeas a medida que avanzaba la sesión.
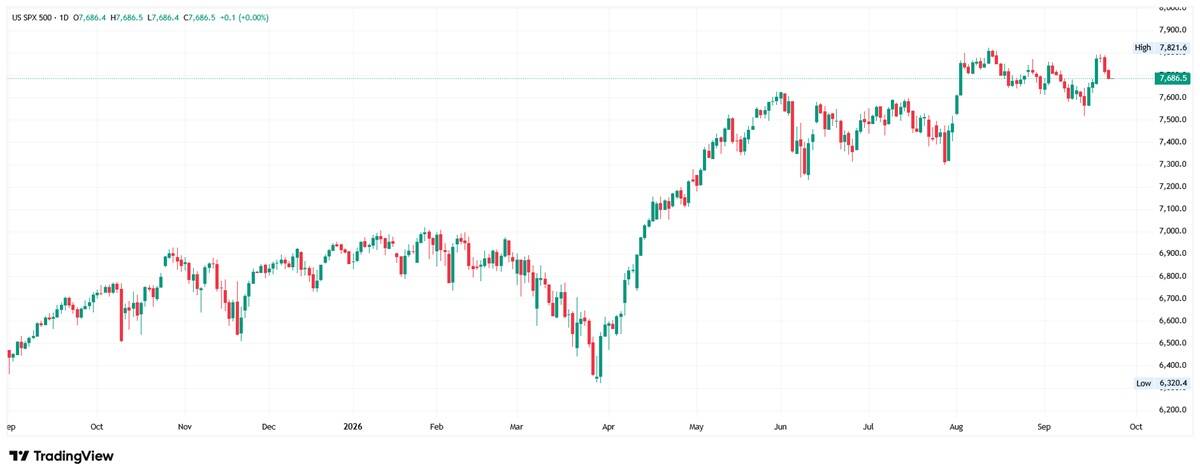
En Wall Street, los principales índices cerraron todos a la baja, liderados por el Russell 2000, representativo de los valores de pequeña y mediana capitalización, y por el Nasdaq Composite. Al igual que en las principales plazas europeas, AYER el sector de la energía fue el único que cerró al alza, en una jornada en la que los inversores aprovecharon las fuertes ganancias acumuladas recientemente por los valores vinculados al desarrollo de infraestructuras de IA, concretamente por los fabricantes de semiconductores y memorias, para realizar beneficios. Los grandes valores tecnológicos cerraron, en su mayoría, a la baja, aunque volvió a destacar el buen comportamiento de Meta (META-US), con los inversores apostando claramente por la compañía tras el lanzamiento de su agente de IA, denominado Muse.
Calendario y proyecciones para 24 de septiembre de 2026
HOY, además de la evolución de los mercados de bonos, que será clave para determinar el comportamiento de la renta variable, la atención de los inversores se centrará en la reunión que mantendrán en Washington los presidentes de EEUU y China, Trump y Xi. Aunque, como anunció AYER el secretario del Tesoro estadounidense, Bessent, ambos países han acordado prolongar la tregua comercial hasta enero -ver sección de Economía y Mercados-, hay otros asuntos, como Taiwán, la guerra de Oriente Medio, las restricciones a las exportaciones tecnológicas, el desarrollo de la IA y las salvaguardias relacionadas con esta tecnología, que serán abordados en la reunión y que podrían generar nuevos titulares.
Por lo demás, en la agenda macroeconómica del día destaca la publicación, por parte del instituto IFO, de las lecturas de septiembre de sus índices de clima empresarial de Alemania. Estos indicadores han venido mejorando en los últimos meses, con las empresas mostrándose más optimistas tanto sobre la situación actual como sobre sus perspectivas futuras. No obstante, el rebrote de las hostilidades en Oriente Medio y el repunte del precio del petróleo en las últimas semanas podrían haber deteriorado la percepción de las empresas alemanas sobre la evolución de la economía del país.
Para empezar, esperamos que las bolsas europeas abran HOY a la baja, siguiendo la estela dejada por Wall Street AYER y por las principales bolsas asiáticas esta madrugada. La bolsa japonesa se ha desmarcado de esta tendencia al ponerse al día con el resto de mercados, tras permanecer cerrada los tres últimos días por la celebración de diversas festividades locales. Posteriormente, serán la evolución de los bonos y del precio del petróleo los factores que determinarán la tendencia con la que abra Wall Street y, por tanto, la dirección que adopten las bolsas europeas al cierre de la jornada.
Por lo demás, cabe señalar que esta madrugada el dólar, tras el fuerte repunte experimentado AYER, cede ligeramente frente al resto de las principales divisas; que los precios de los bonos y sus rendimientos no muestran cambios significativos; que el precio del petróleo sube ligeramente; que el precio del oro se mantiene estable, mientras que el precio de la plata retrocede; y que las principales criptomonedas presentan un comportamiento mixto, aunque sin grandes variaciones.
Este artículo ha sido escrito por Juan José Fernández Figares para LinkSecurities.